OpenAI Codex落幕?解析智能体计费重构下的SaaS商业逻辑
从编码器到全能助手:产品形态的统一与用户行为的倒逼
OpenAI近期发布GPT-5.6模型,并宣布将独立运行的Codex应用正式并入ChatGPT桌面端,这一举动表面是产品入口的统一,实则是底层商业逻辑的深刻重塑。此前,Codex作为面向程序员的编码工具,其每周活跃用户中超过20%并非开发者,而是利用其生成报告、进行分析和项目规划的非技术用户。这种“用户用脚投票”的行为,迫使OpenAI在组织层面上先行合并团队,随后在7月份完成产品层面的整合。
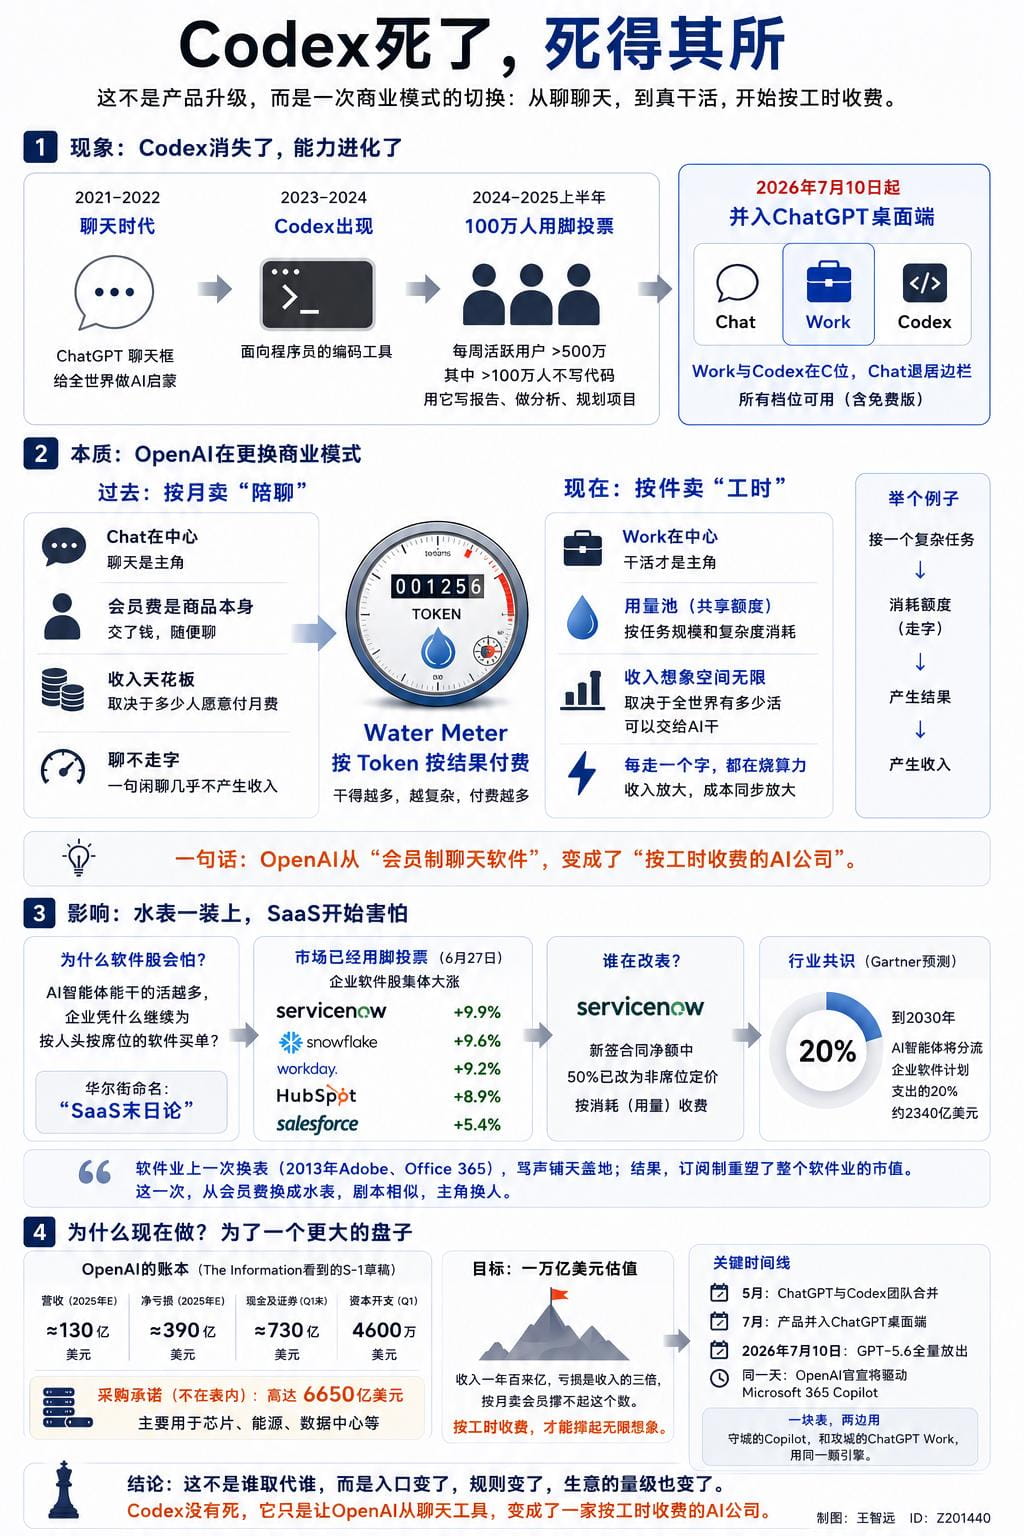
这种整合带来的最直接视觉变化是界面权重的重新分配。曾经的通用聊天入口被折叠至侧边栏,而具备执行能力的Work和Codex模式占据核心位置。尽管界面元素多由旧版Codex衍生而来,功能上也未产生质的飞跃,但这种降级聊天的动作并非产品倒退,而是战略重心的转移。它标志着OpenAI不再仅仅满足于作为一个对话式的AI伴侣,而是致力于成为一个能够执行复杂任务的智能体平台。这种转变反映了从“陪伴”到“生产力”的价值锚点迁移,为后续的商业化变革奠定了产品基础。
商业模式的跃迁:从订阅门票到公用事业水表
OpenAI此次改版的核心秘密在于计费结构的拆解与重构。过去,ChatGPT Plus等订阅服务是主要的收入来源,本质上是一种“门票”经济,用户付费后获得不限次数的基础交互权限。然而,新的架构将ChatGPT Work和Codex等高强度任务接入统一的用量池,采用按Token消耗计费的“水表”模式。
在这一新模型中,基础聊天因Token消耗极低,几乎不产生收入,因此被置于次要位置。而复杂的智能体任务,如代码生成、数据分析,则根据任务的规模和复杂度消耗额度。会员订阅(Plus、Pro、Enterprise)的角色也随之转变:它们不再是无限使用的凭证,而是获取更高额度池子的入场资格。当额度耗尽,用户需购买积分、升级档位或等待重置。这种模式将收入上限从“用户数量”拓展至“任务数量”和“任务复杂度”,极大地扩展了单一用户的ARPU(每用户平均收入)潜力。
模型定价策略也印证了这一铺量意图。旗舰型号Sol保持高价以维持高端形象和技术标杆,中间档Terra价格减半以抢占主流市场,而轻量级Luna则压至地板价以吸引长尾用户。这种阶梯式定价并非单纯的技术迭代,而是为了最大化市场渗透率。即便在极限跑分上Sol可能略逊于竞品,但在性价比和易用性上的优势,使其成为企业降低AI使用成本的首选。这种“跑车变商用车”的思维,意在通过规模效应摊薄算力成本,从而在公用事业式的AI基础设施竞争中确立地位。
对冲SaaS危机:智能体对传统软件订阅制的颠覆
OpenAI的这一变革,直接触动了企业软件行业的神经,引发了华尔街所谓的“SaaS末日论”。传统SaaS巨头如Salesforce、ServiceNow等,长期依赖按席位(Per Seat)订阅收费的模式。然而,随着AI智能体能够自动完成客服、IT运维和销售运营等任务,企业对按人头付费的软件需求面临被替代的风险。
数据显示,此前部分企业软件股价大幅回调,反映了市场对其增长逻辑的担忧。Gartner预测,到2030年,AI智能体可能分流企业软件支出的20%。然而,历史经验表明,技术变革往往催生新的商业模式而非彻底消灭旧模式。正如2013年Adobe从买断制转向订阅制时遭遇的抵制,最终却创造了更大的市值。当前,SaaS厂商正在主动适应这一变化,ServiceNow等公司已开始在新合同中引入按消耗计价的条款。
攻守双方在计费模式上趋于一致,区别仅在于规模和入口。OpenAI通过ChatGPT的十亿级入口,直接切入办公场景,甚至与微软的Copilot共用同一底层引擎。这种“守军和攻军使用同一家兵工厂武器”的局面,使得OpenAI在生态位上占据了更主动的位置。微软虽然拥有庞大的Office用户基础,但在AI原生应用的活跃度上已显疲态。OpenAI通过统一入口和按量计费,实际上是在重新定义企业软件的价值分配机制,从销售软件许可证转向销售AI劳动力的工时。
资本市场的叙事重构:万亿估值背后的成本陷阱
OpenAI向SEC递交的上市申请文件,揭示了其试图支撑一万亿美元估值的野心与现实的巨大张力。截至2025年一季度,其营收约57亿美元,而净亏损却高达37亿美元,且未来两年预计将消耗数百亿美元的现金储备。传统的订阅制故事难以支撑如此庞大的估值想象空间,因为收入天花板受限于用户规模和付费意愿。
按量付费的“水表”模式,将故事从“消费品的订阅”转变为“工业品的产能”。其逻辑在于:如果AI能替代全球大量的白领工作,那么其收入将取决于全社会交给AI处理的任务总量。然而,这一模式隐藏着巨大的成本刚性。与订阅制中轻度用户贡献纯利不同,按量计费模式下,每产生一笔收入,都伴随着相应的算力成本。OpenAI在文件中披露的6650亿美元采购承诺,涵盖了芯片、能源和数据中心的长期投入,这些巨额资本开支并未完全体现在当期资产负债表上,却是支撑“水表”运转的必要硬件基础。
市场面临的挑战在于如何为这种重资产、高波动的商业模式定价。分析师缺乏足够的可比公司作为基准,难以准确建模AI智能体的长期盈利曲线。此外,产品负责人物的离职与战略转型的时间巧合,也引发了外界对于内部执行力的猜测。未来,OpenAI能否成功挂出透明的“价目表”,并证明其规模化后的边际成本递减效应,将是决定其IPO成败的关键。这不仅是一场产品整合,更是一次关于AI时代价值计量标准的全球实验。