Meta出租算力引恐慌?拆解AI支出见顶谣言与算力商业新逻辑
市场震荡背后的误读:Meta算力出租并非末日信号
2026年7月1日,一则关于Meta正在筹建名为“Meta Compute”的云业务项目的报道,如同在平静的湖面投下巨石。消息一出,Meta股价应声上涨约10%,但与之形成鲜明对比的是,半导体及算力板块却遭遇了重挫。以Neocloud板块为例,此前涨幅惊人的NBIS当日暴跌17%,费城半导体指数全线下挫,GPU、内存及光模块等核心硬件环节纷纷跟跌。
市场的第一反应往往是恐慌性的:这是否意味着算力需求已经见顶?是否标志着AI军备竞赛的终点?尤其是对于上游供应商而言,这似乎预示着曾经供不应求的GPU、HBM(高带宽内存)和光模块将迅速回归“白菜价”,Neocloud的商业模式也将走向终结。然而,这种将短期战术调整解读为长期需求崩塌的逻辑,存在严重的认知偏差。要理解这一现象,必须跳出简单的供需二元对立,深入剖析Meta的战略转型及其背后的深层动因。
Meta大模型战略的困境与转向
要理解Meta为何“变卖”算力,首先要回顾其在基础大模型研发上的漫长衰退。两年前,Meta发布的Llama 3凭借405B参数规模,在开源领域一度实现了与闭源旗舰模型的对标,累计下载量突破10亿次,震撼了行业。然而,在此后的九个月里,Meta在旗舰模型发布上陷入了沉寂。与此同时,中国开源模型如DeepSeek R1和Qwen系列迅速崛起,在更新速度、覆盖面及实际性能上形成了全面超越之势。
当Meta终于推出Llama 4时,虽然官方宣称其基准测试成绩超越GPT-4o,但开发者社区的实测结果却显示其性能远不及预期,甚至被曝出存在实验版本作弊刷榜的争议。这一系列挫折迫使Meta重新审视其AI战略。此前,Meta CEO马克·扎克伯格笃信“算力、数据、人才”三位一体的投入模式,将资本开支指引大幅上调至1450亿美元,并砸下143亿美元收购数据标注公司Scale AI,甚至试图以15亿美元的天价挖角行业顶尖人才。
尽管投入巨大,包括组建超级智能实验室(MSL)和频繁的组织架构调整,但Meta并未获得预期的技术突破。今年4月推出的Muse Spark模型,虽然被称为效率革命,但实际上反映了Meta在前沿基础模型训练上的力不从心,转而寻求差异化竞争。更为尴尬的是,即便内部也并未真正依赖自家模型,而是大量采购谷歌的Gemini用于审核、反诈等核心业务。这种“千亿美元散尽,核心技术仍依赖外部”的局面,促使Meta高管开始重新计算每一分算力的投入产出比。
算力去向拆解:从囤积到精细化运营
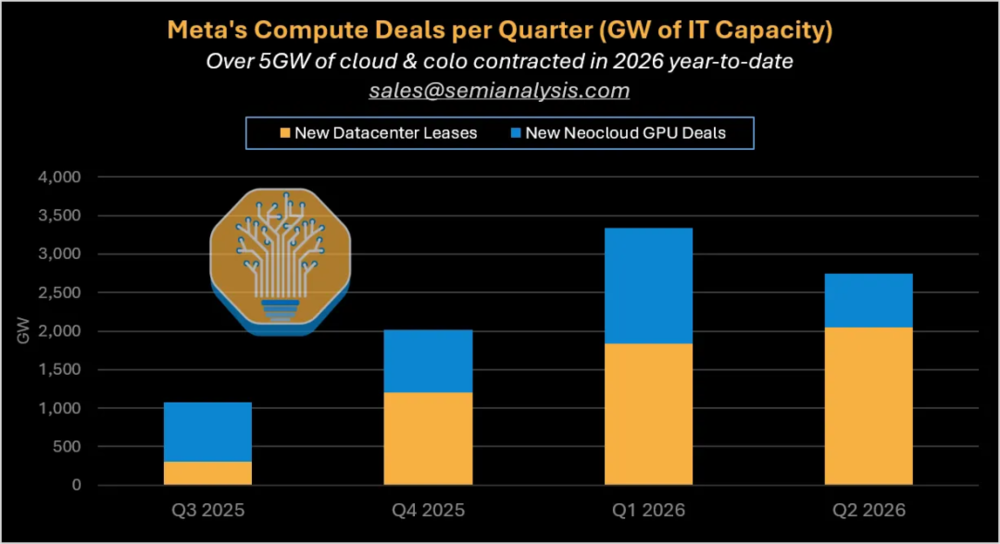
市场恐慌的核心在于误读了Meta的“出租”行为。事实上,Meta的算力采购不仅没有停止,反而在加速。数据显示,仅在2026年上半年,Meta已在云服务和托管领域签约超过5GW的算力容量。这些庞大的算力资源并非闲置,而是被重新分配到高价值的四个应用场景中。
首先,模型训练依然是核心。Meta并未放弃前沿大模型的研发,其代号为“Watermelon”的下一代模型训练规模较上一代提升了一个数量级,并在部分基准测试中追平了GPT-5.5。其次,广告推荐系统的复杂度计划提升10倍以上。根据eMarketer预测,2026年Meta将超越谷歌成为全球最大广告公司,其广告推荐大模型GEM已显著提升广告效率,第一季度广告展示量同比增长19%,均价增长12%。这种直接关联营收增长的算力支出,具有极高的确定性和回报率。
第三,Meta正在布局对外部模型能力的再分发。通过与Anthropic等公司的谈判,Meta旨在获取Claude模型的私有化部署能力,进而提供Token as a Service。这实质上是在构建一种“AI中转站”模式,通过整合多方模型能力,服务于更广泛的企业客户。
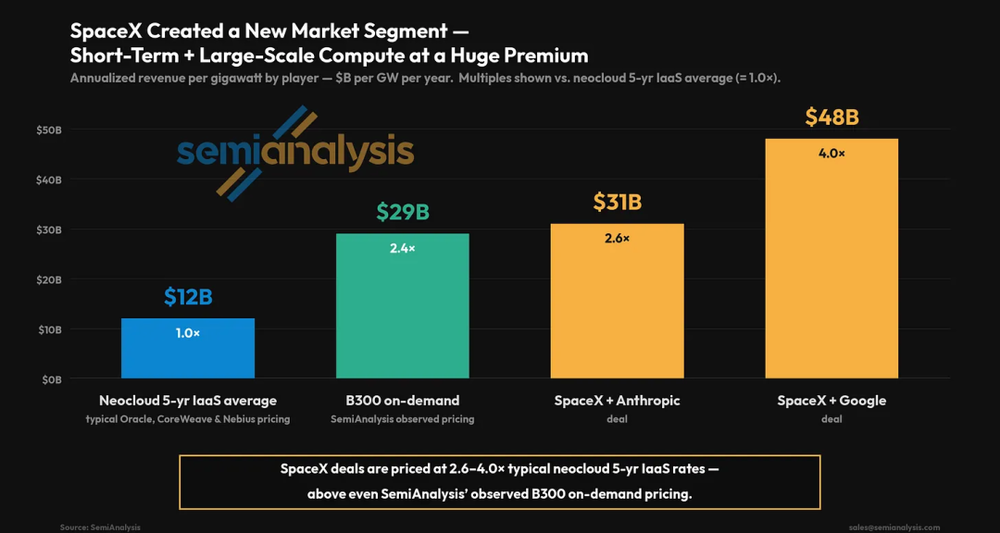
最后,才是引发市场震动的短租算力业务。马斯克与Anthropic达成的算力租赁交易,揭示了短租算力的惊人溢价能力。相比长期的合约租赁,大规模短租算力的年化收入可达行业均价的2.6至4倍。对于急需在短期内完成训练任务的科技公司而言,这种灵活且大规模的算力供给具有极高的稀缺性价值。Meta此举,正是看中了这一高溢价市场,将其作为平衡资本开支与现金流回报的重要手段。
商业模式重构:算力即服务的新阶段
Meta Compute的推出,标志着AI基础设施行业从“盲目囤货”向“精打细算”的关键转折。过去两年,行业处于“不问价格、先抢下来再说”的军备竞赛阶段,任何多余的算力都被视为战略储备。然而,随着资本开支的急剧上升,华尔街对投入产出比的质疑日益加剧。Meta股价在过去一年虽利润超预期,但因资本开支过大而下跌近30%,这促使管理层寻求新的变现路径。
通过出租闲置算力,Meta不仅能获得高达500亿美元/GW的年营收预期,安抚投资者对现金流和回报的担忧,还能保留算力的最终所有权。一旦新模型训练完成或内部需求增加,这些算力可随时收回自用。这种“进可攻、退可守”的策略,既解决了短期财务压力,又保留了长期战略弹性。
相比之下,其他主要参与者则选择了不同的路径。Neocloud由于不自持算力,无法参与高溢价的短租市场;微软、亚马逊和谷歌则分别通过股权投资、推广自有云平台或押注自研模型来锁定市场,而非直接出租算力。因此,真正有能力且有意愿涉足这一细分市场的,仅剩甲骨文和Meta两家。Meta的入场,不仅填补了市场空白,更重新定义了算力资产的流动性价值。
短缺叙事未终,行业进入持久战
对于半导体和上游硬件供应商而言,7月1日的恐慌显得过于短视。亚马逊、微软、谷歌和Meta四家巨头今年的合计资本开支已突破7000亿美元,英伟达单季度数据中心收入超750亿美元,这些硬数据表明需求依然强劲。亚马逊和谷歌在2027年计划新增14吉瓦算力,与Meta的短期调整相比,整体供需大盘并未发生根本性逆转。
更重要的是,光模块、HBM和先进封装等环节依赖的是设备的即时交付,而非长期的租赁续约。只要核心芯片保持紧缺,这些上游环节的生意逻辑依然稳固。Meta出租的仅仅是“富余产能”,而非削减整体采购规模。这标志着行业正在从粗放式扩张进入精细化运营阶段。
未来的AI基础设施竞争,将不再是单纯的规模比拼,而是围绕训练、广告、API分发和短租等高确定性场景的效率之战。无限买单的玩家正在减少,每一笔支出都需要明确的回报预期。这种转变虽然短期内引发了市场的波动,但从长远来看,有助于行业形成更健康的商业闭环。半导体短缺的叙事并未结束,只是进入了更注重效率、更看重兑现能力的下一阶段。在这场持久战中,能够灵活配置资源、实现算力价值最大化的企业,将在新的竞争中占据优势。