AI泡沫破裂论失效?深度解析算力投入与实体需求的错位博弈
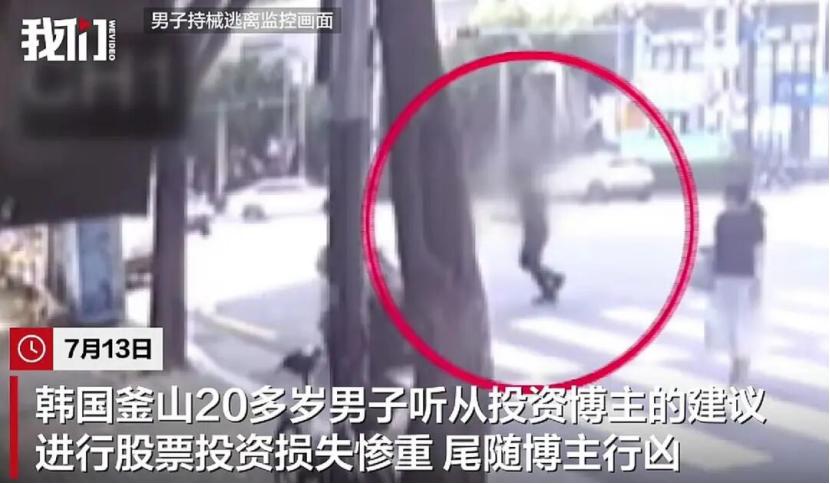
近期全球资本市场,尤其是韩国股市的剧烈波动,让“AI泡沫破裂”的论调甚嚣尘上。韩国当局批准的多只挂钩三星和SK海力士的两倍单股杠杆ETF,在上涨期吸引了大量散户涌入,而在市场回调时,超过120万杠杆账户触发追加保证金通知,导致20至30岁年轻人的爆仓比例高达62%。这种高杠杆带来的恶性踩踏甚至引发了极端的暴力事件,如7月13日发生的持刀伤人案,嫌疑人因听信博主建议重仓SK海力士爆仓欠债而行凶。
与此同时,美光和三星虽然发布了业绩暴增的财报,但股价却见顶下跌,进一步加剧了市场的恐慌情绪:“业绩这么好还跌,未来怎么办?”然而,这种恐慌更多源于极度拥挤的仓位和杠杆资金的自我踩踏,而非AI产业实际应用价值的崩塌。我们需要厘清,这波裂开的究竟是AI泡沫,还是“炒AI的人”。
核心需求未变:从算力焦虑到基础设施常态化
判断AI泡沫是否破裂,关键在于审视两大核心需求:AI企业的算力需求及应用端的市场需求。月初,Meta宣布出租剩余算力,引发了市场对算力过剩及巨头资本开支缩减的担忧。这一举动被部分解读为AI热潮降温的信号,但透过现象看本质,这其实是技术迭代周期中的资源优化配置。
下一代大模型的训练前沿,巨头们争夺的是Blackwell、Rubin等新一代集群算力。上一代芯片若仅用于日常推理,效率低下,打包成云服务出租反而能创造稳定的现金流。事实上,Meta 2026年的AI资本开支不仅未降,反而提升至1250-1450亿美元区间,并签署了5年600亿美元的AMD合作合同及近500亿美元的外部采购计划。
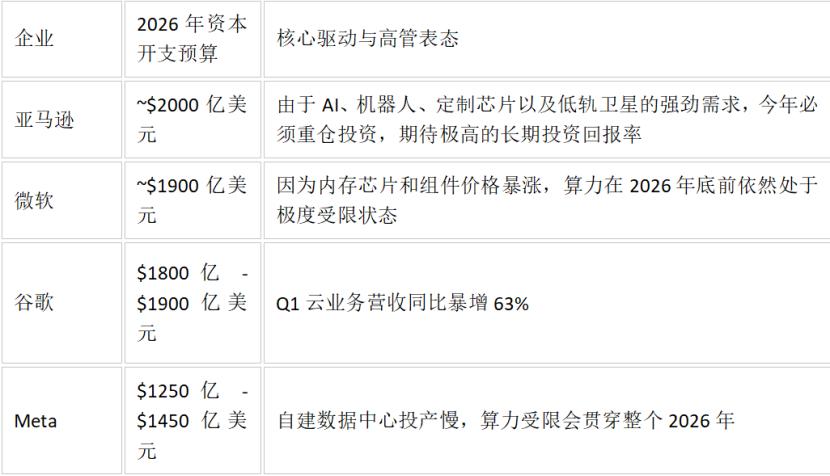
放眼全局,亚马逊、微软、谷歌、Meta四家巨头今年的资本开支总和预计将达到7250亿美元,同比上涨77%。高盛甚至大胆预测,若遵循铁路和汽车黄金时代的投资规律,到2027年全球超大规模云厂商的资本开支可能突破1.1万亿至1.4万亿美元。这表明,AI在算力基础设施层面的需求依然处于高位增长通道,所谓的“过剩”更多是阶段性技术代差带来的结构性现象。
应用端爆发:真金白银验证生产力价值
与算力投入相匹配的是应用端需求的真实爆发。AI已像水、电、网一样融入全球商业生态,特定服务的特定用户正在用钱包投票。
在B端领域,Anthropic凭借650亿美元的最新融资,估值攀升至9650亿美元。其收入增速令人咋舌:财富100强中有70%是其客户,每年支付百万美元以上的客户超千家,推理基础设施毛利率突破70%。其开发工具Claude Code在发布6个月内创造了10亿美元年化收入,2月更是突破25亿美元。OpenAI的年化收入也稳稳站在400亿美元高位。
企业软件巨头Microsoft 365 Copilot的表现更为惊人。截至2026年4月,付费企业席位突破2000万,单季度净增500万,增速超30%。财富500强中超过60%的企业拥有至少1万个席位。咨询巨头埃森哲为全球120个国家74.3万名员工全员部署Copilot,尽管每人每月30美元的成本不菲,但在灰度测试中,97%的员工表示任务完成速度提升最高达15倍。Salesforce则通过智能体平台交付了24亿个“智能体工作量单位”,处理19万亿个Tokens,彻底改变了按席位收费的传统软件模式,转向按“AI员工”干活的量计费,引爆了企业削减人工客服和销售支持的需求。
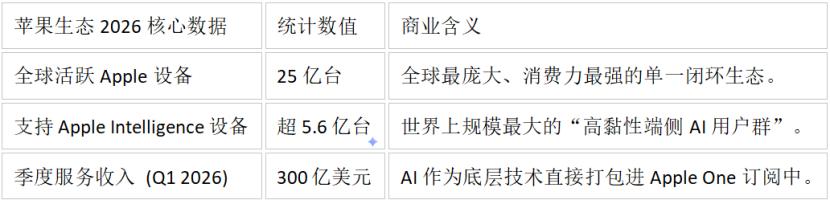
在C端,苹果Apple Intelligence推动了价值数千亿美元的iPhone升级超级周期,支持AI的设备已突破5.6亿台。AI搜索引擎Perplexity AI在企业级Pro版推出后,月收入暴涨50%,月活用户突破3000万。从办公软件到开发者工具,再到大众搜索,AI应用金字塔已初步建立,用户用真金白银证明了只要AI能解决问题,市场买单意愿强烈。这并非泡沫,而是席卷各行各业的生产力重定价。
具身智能:物理世界的生产力大解放
即便我们做一个极端假设:算力真的过剩,LLM的能力停滞在2026年夏天,AI产业会崩溃吗?答案是否定的。因为绝大多数企业和个体并不需要更聪明的AI,而是需要更便宜、更通用的AI。
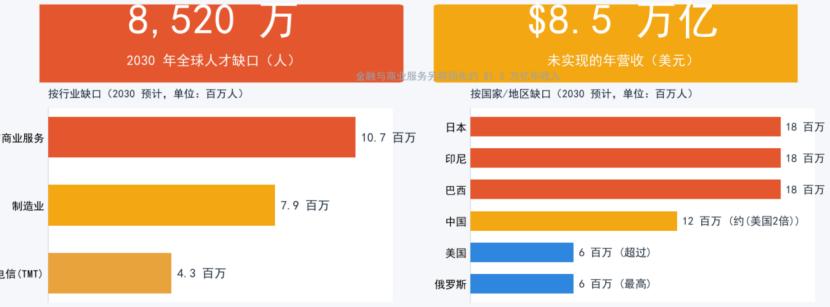
麦肯锡研究显示,全球60%-70%的工时可通过现有技术自动化,制造业、物流、零售等物理操作高频行业这一比例超过90%。目前,具身智能行业的潜力连十分之一都未兑现。
亚马逊全球机器人车队已突破100万台,处理75%的包裹,最新“Sequoia”系统利用具身AI使货物识别存储速度提升75%。Starship Technologies的自动配送机器人已完成800万次真实商业配送。在中国,制造业劳动力缺口近3000万,具身智能数据缺口高达95%。麦肯锡预测,到2030年,全球最多8亿个工作岗位将被机器人和自动化取代。
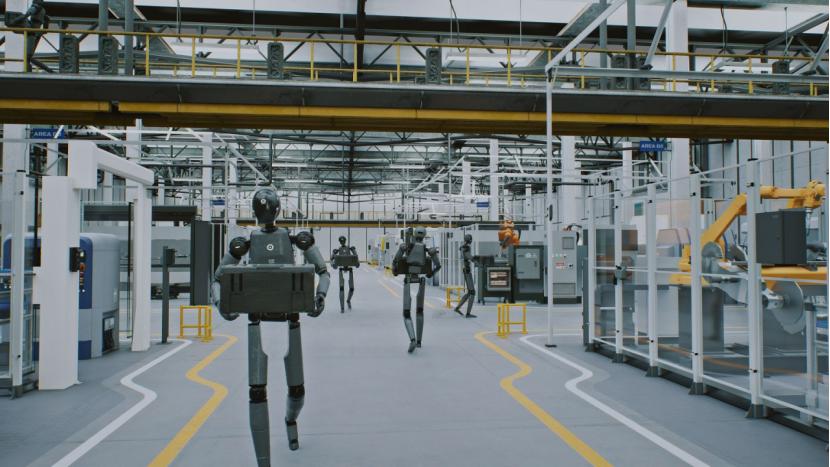
若算力过剩导致Token价格断崖式下跌,对英伟达或计算折旧的巨头而言虽是挑战,但对应用端和具身智能行业却是大利好。财富将从虚拟的“云端算力霸权”迅速转移到物理世界的“硬件控制节点”。谁能制造最稳定、便宜、抗造的机器人,将AI大脑与挖掘机、扫地机、流水线完美结合,谁就能拿走物理世界90%劳动力的超额利润。这才是真实且庞大的市场需求。
尾声:资金调仓而非产业终结
将当前情况类比2000年互联网泡沫是荒谬的。当时多数互联网公司无变现能力,全靠PPT融资;而如今AI技术需求明确,企业有高速增长的真金白银收入。看宏观,科技巨头资本开支扩张;看中观,大模型订阅服务和API调用量月翻倍下沉;看微观,各类机器人准备接管繁重劳作。只要这三者不证伪,AI泡沫难以完全破裂。
韩国散户的爆仓和个股踩踏,本质是资金在AI产业链内部的高低切换。资金抛弃了前期涨幅过大、故事透支的中游制造环节,流向具备壁垒的先进封装、高端算力租赁及跑通商业模式的软件大厂。这仅是挤掉了杠杆炒作的泡沫,而非产业逻辑的崩塌。此刻的市场震荡,不过是长跑中的中场补水,真正的生产力革命才刚刚起步。