具身智能200亿估值背后的三种逻辑与数据博弈
估值分化:200亿门槛下的三种资本叙事
截至2026年中期,中国具身智能赛道迎来了一轮令人瞩目的估值里程碑。国内已有8家企业估值突破200亿元人民币大关,这一群体被业界戏称为“200亿俱乐部”。这8家公司包括宇树科技、智元机器人、银河通用、星海图、千寻智能、自变量机器人、智平方以及灵心巧手。值得注意的是,尽管市值门槛相同,但资本市场为这些公司支付的“溢价”背后,隐藏着截然不同的底层逻辑。
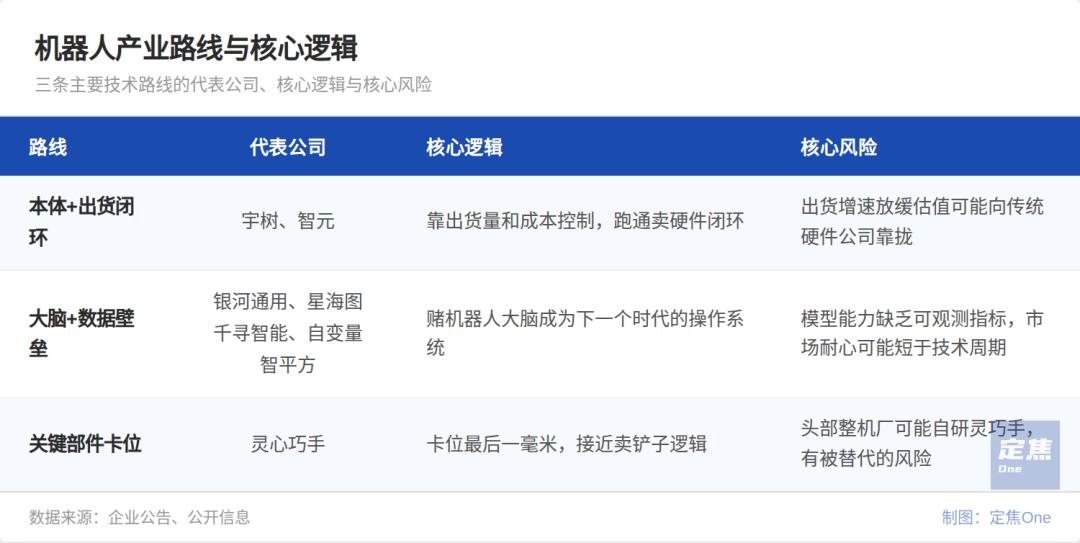
首先,以宇树科技和智元机器人为代表的硬件出货派,其估值基石在于已验证的商业闭环。宇树科技在2025年实现了5500台纯双足人形机器人的出货,成为该细分领域的全球冠军,并凭借16.99亿元的营收和5.9亿元的扣非净利润,成为行业中罕见的盈利选手。智元机器人则在3月成为国内首个累计下线破万台的企业,并在7月启动赴港上市流程。这两家公司的共同点在于,其高估值部分源于对“卖硬件”模式的确定性押注,市场看重的是其规模化生产能力和现金流生成能力。然而,这种逻辑也伴随着硬件公司的估值天花板风险,一旦出货增速放缓,市场可能将其重新归类为传统制造业,导致估值倍数收缩。
其次,以银河通用、星海图、千寻智能、自变量和智平方为代表的“大脑”派,则是在为未来的模型能力支付溢价。这些公司目前的出货量大多仅在百台级徘徊,但融资额却异常惊人。例如,银河通用不到三年累计融资约70亿元,并获得了国家人工智能产业投资基金的首次加持;智平方在2026年6月单笔融资近50亿元。资本在此类公司身上押注的是具身智能的“操作系统”潜力,即通过强大的模型能力和数据壁垒,换取长期的生态主导权。这种逻辑的风险在于技术突破周期的不确定性,若市场耐心不足,估值极易因缺乏直观业绩支撑而大幅回调。
最后,灵心巧手走出了一条差异化的部件卡位路线。作为8家中唯一不造本体、专攻“灵巧手”的公司,其200亿估值建立在赛道稀缺性之上。只要人形机器人产业扩张,对高精度手部操作的需求就是刚性的。灵心巧手在4月完成B+轮融资后估值超200亿元,并在5月传出寻求更高估值的消息。其优势在于收入确定性强,因为无论哪家整机厂胜出,都需要其核心部件。但长期风险在于,头部整机厂可能会出于供应链安全考虑,转向自研灵巧手,从而挤压其生存空间。
数据路线之争:仿真与真实的零和博弈
支撑上述高估值的内核,是各家具身智能“大脑”的智能化水平,而决定智能化上限的核心要素是数据。在数据获取路径上,行业内形成了鲜明的“仿真派”与“真实数据派”对立,尽管后者内部又衍生出多种细分策略。
银河通用是目前少有的坚持仿真为主路线的公司。其早期策略极为激进,采用99%合成数据加1%真实数据的比例进行训练。随着业务落地,真实数据占比逐步提升。仿真训练的优势在于成本低、安全性高且能通过域随机化技术快速迭代。然而,其根本挑战在于“现实鸿沟”:虚拟环境中的完美表现迁移到真实物理世界时,往往因摩擦、光照、材质等非结构化因素而失效。能否持续压缩这一差距,是仿真路线成败的关键。
其余7家公司则坚定选择真实数据为主,但数据采集方式各异。自变量机器人采取了极致的降本路线,通过XRZero无本体数采方案,让人穿戴设备直接操作,将采集成本降至传统遥操作的1/20。这种“无本体”方式虽大幅降低了硬件投入,但牺牲了部分精度,数据与真实机型的映射误差成为潜在隐患。
千寻智能则构建了“数据金字塔”架构。底层利用海量互联网视频预训练,中层通过第五代全身UMI可穿戴设备采集交互数据,顶层依靠真机遥操获取高精度微调数据。这种多源融合路线虽能兼顾量与质,但也带来了数据格式统一、时空对齐及分布式管理的高昂成本。
星海图和智平方更倾向于“开源换生态”策略。星海图开源了全球首个开放场景高质量真机数据集GOD,试图通过规模效应和数据厚度建立壁垒;智平方则搭建了AlphaBrain Platform社区,通过开源模型架构和训练框架,吸引开发者在自有场景中训练并反哺数据。这两种模式的核心在于构建网络效应,但若数据回传机制不完善或质量参差不齐,开源可能导致数据壁垒的稀释。
宇树和智元则采取了“硬件反哺”路径。宇树通过G1的大规模出货自然积累真机数据,并在2026年3月开源了UnifoLM-WBT-Dataset,包含340小时、189万条动作轨迹,开创了头部厂商开源真机数据的先河。智元不仅积累自家数据,还通过旗下觅蜂科技推出MEgo无本体采集硬件,将数据产能社会化。这种模式的优势在于数据量大且场景多样,但若机器人仅局限于高校实验室或封闭场景,其泛化能力将受到严重限制。
灵心巧手则选择了“自造自用”的小闭环模式,自建数据工厂生产灵巧手专用技能数据。虽然数据针对性强,但缺乏大规模通用数据的多样性支撑。
落地场景分级:从科研验证到商业爆发
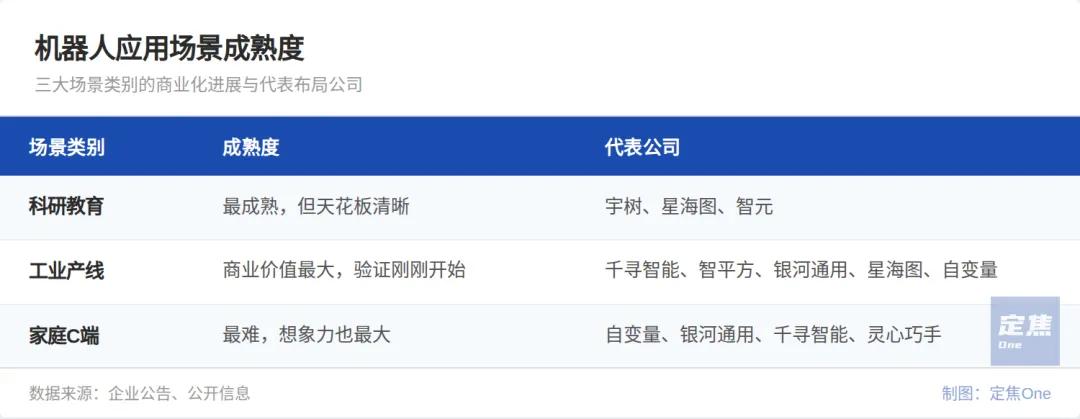
估值的高低最终取决于商业落地的广度和深度。目前,具身智能的应用场景呈现出明显的层级结构,从成熟的科研教育,到正在验证的工业产线,再到极具想象但尚未成熟的C端消费场景。
科研教育场景是当前最成熟的落地区,但天花板较低。宇树科技2025年前三季度73.6%的收入来自科研教育客户,星海图服务了超过150家开发者伙伴。这一场景预算有限,主要用于技术研发和教学,虽能维持公司基本运营,但难以支撑200亿级的估值想象。
工业产线场景商业价值最大,但正处于验证初期。千寻智能的“小墨”在宁德时代电池产线批量使用,单日工作量是人工三倍;银河通用的Galbot S1在宁德时代实现7×24小时连续作业。智平方则切入半导体场景,签下惠科3年1000台订单。然而,这些案例多局限于单一产线或特定环节,距离大规模复制和全场景适应仍有距离。
C端消费场景最具想象力,但也最艰难。自变量机器人与58到家合作推出智能保洁服务,机器人承担30%的基础工作,人工负责深度清洁。银河通用推出了“银河太空舱”无人零售系统,实现全流程自主操作。千寻智能与京东合作,让机器人进入门店制作咖啡。这些场景要求机器人具备极高的环境适应能力和鲁棒性,目前仍处于试验阶段,尚未形成规模化的商业闭环。
资本基因与创始人背景:谁在引领未来?
在商业模式尚未完全清晰的早期阶段,创始人的背景与股东结构成为资本决策的关键依据。这8家公司大致可分为学院派、大厂科学家派和极客工程派。
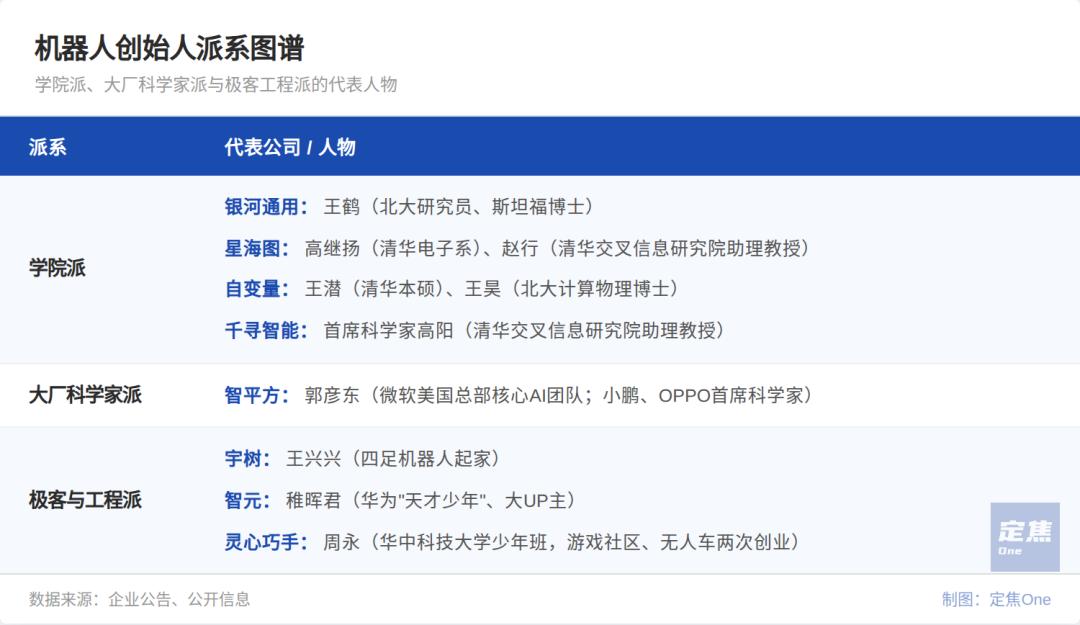
学院派占比过半,包括银河通用、星海图、自变量、千寻等。其创始人多为清华、北大等顶尖高校的博士或教授,如银河通用创始人王鹤(斯坦福博士)、星海图CEO高继扬(清华电子系)、自变量CEO王潜(清华本硕)等。学术背景在融资早期提供了强大的技术信任背书,使其在缺乏营收时仍能获得资本青睐。
大厂科学家派以智平方创始人郭彦东为代表,其曾在微软、小鹏、OPPO担任首席科学家,兼具算法深度与量产落地经验。
极客与工程派则以宇树的王兴兴、智元的“稚晖君”为代表。他们从底层硬件和供应链出发,对成本控制和产品化有极强掌控力,因此最先跑通出货闭环。
股东结构方面,国家战略资本如国家人工智能产业投资基金重仓银河通用,提供长期耐心资本;产业资本如美团、小米、腾讯、阿里等深度布局宇树、自变量、智元,不仅提供资金,更导入场景与供应链资源;市场化VC则广泛分布在千寻、星海图、智平方、灵心巧手中,对技术敏锐但要求退出节奏。这种多元化的资本结构,反映了行业不同阶段对确定性与成长性的不同偏好。
结语
具身智能的200亿俱乐部,并非简单的财务数字堆砌,而是技术路线、数据策略、商业场景与资本博弈的综合映射。宇树与智元凭借硬件闭环确立了短期确定性,银河通用等凭借模型潜力描绘了长期愿景,灵心巧手则通过部件卡位获得了生态位优势。然而,估值仅是入场券,真正的考验在于未来几年内,各家能否在订单交付、毛利提升及模型跨场景泛化等核心指标上交出令人满意的答卷。行业尚未出现唯一赢家,时间将是检验这些技术路线与商业模式最终价值的唯一标准。