营收骤降20亿,拓斯达港股闯关:断臂转型能否赌赢具身智能?
营收断崖式缩水后的战略重组
在2026年被业界定义为“人形机器人量产元年”的宏大叙事下,中国机器人资本化浪潮正以前所未有的速度推进。从宇树科技仅用104天便完成A股IPO注册生效,到智元机器人加速赴港上市,头部玩家的动作频频刷新着市场对科技股估值逻辑的认知。然而,在这场盛宴中,老牌工业机器人企业广东拓斯达科技股份有限公司(以下简称“拓斯达”)的登场显得有些复杂与沉重。7月20日,拓斯达再次向港交所递表,这距离其首次递表失效仅过去了四天。与那些带着颠覆性技术概念和爆发性增长预期的初创企业不同,拓斯达展现给市场的是一个正在经历痛苦“断臂”与重塑的传统制造巨头形象。
数据显示,拓斯达的营收规模出现了剧烈波动。从2023年的45.53亿元骤降至2025年的25.10亿元,两年间营收缩水超过20亿元。这一数字背后,并非单纯的市场需求萎缩,而是公司主动的战略收缩。为了优化业务结构,拓斯达将曾经占据营收近六成的“智能能源及环境管理业务”大幅削减。这项业务主要为机电工程提供水电、温控等服务,虽然曾是第一大收入来源,但其现场实施依赖度高、可扩展性差,且毛利率极不稳定,2024年甚至出现-11.7%的负毛利。截至2026年一季度,该业务营收占比已降至5.6%,公司计划于2026年上半年彻底缩减完毕。这种“断臂”式的取舍,直接导致了总营收的断崖式下跌,但也为后续的财务指标改善埋下了伏笔。
利润表修复背后的现金流危机
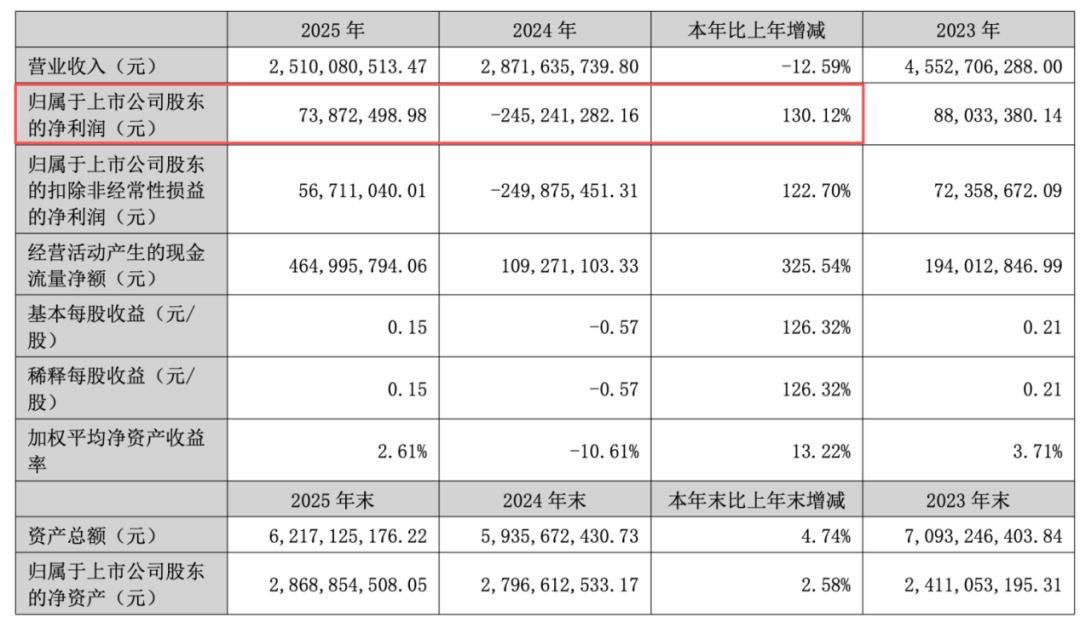
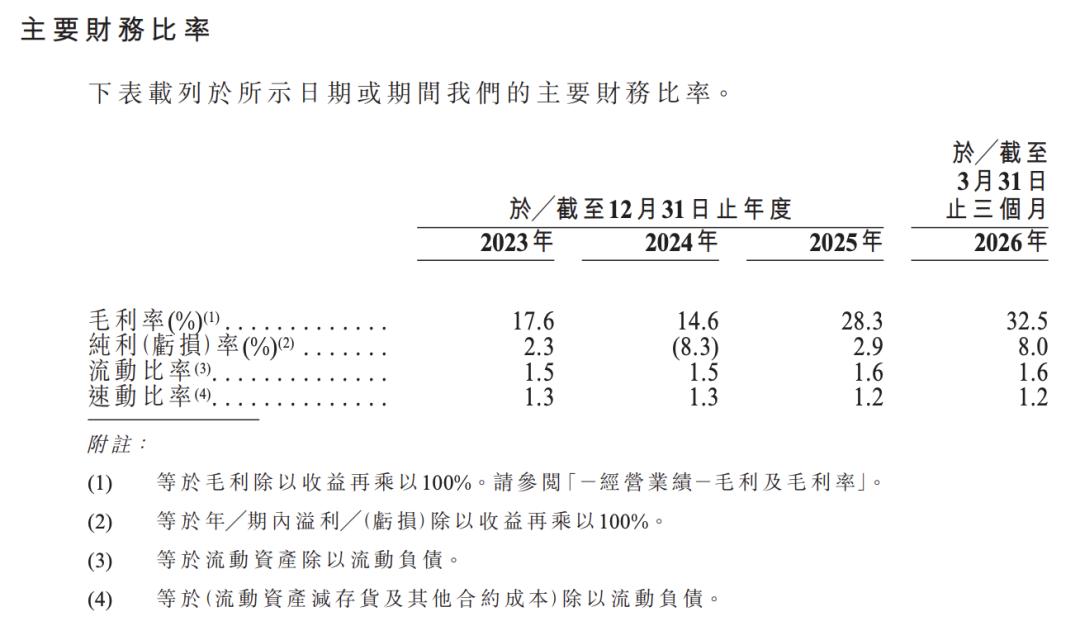
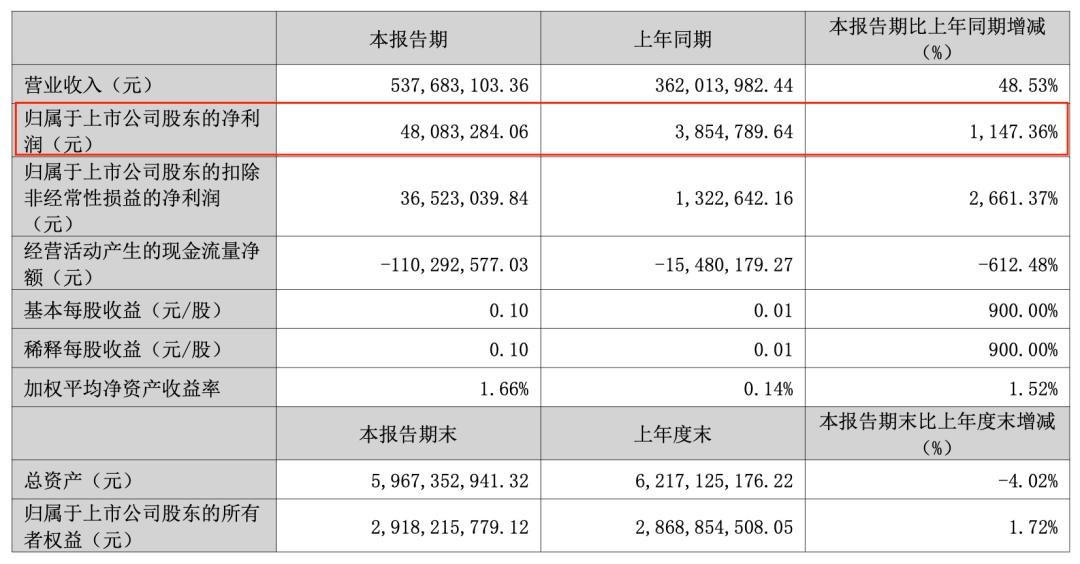
剥离低毛利业务后,拓斯达的盈利能力在短期内得到了显著修复。公司整体毛利率从2024年的低点14.6%跃升至2025年的28.3%,并在2026年一季度进一步攀升至32.5%。净利润方面,2025年归母净利润为7387万元,成功实现扭亏为盈;2026年一季度归母净利润达到4808.3万元,同比暴增1147.36%。表面上看,这是一份典型的“瘦身成功”财报,通过放弃规模换取质量,公司似乎找到了一条可持续的盈利路径。
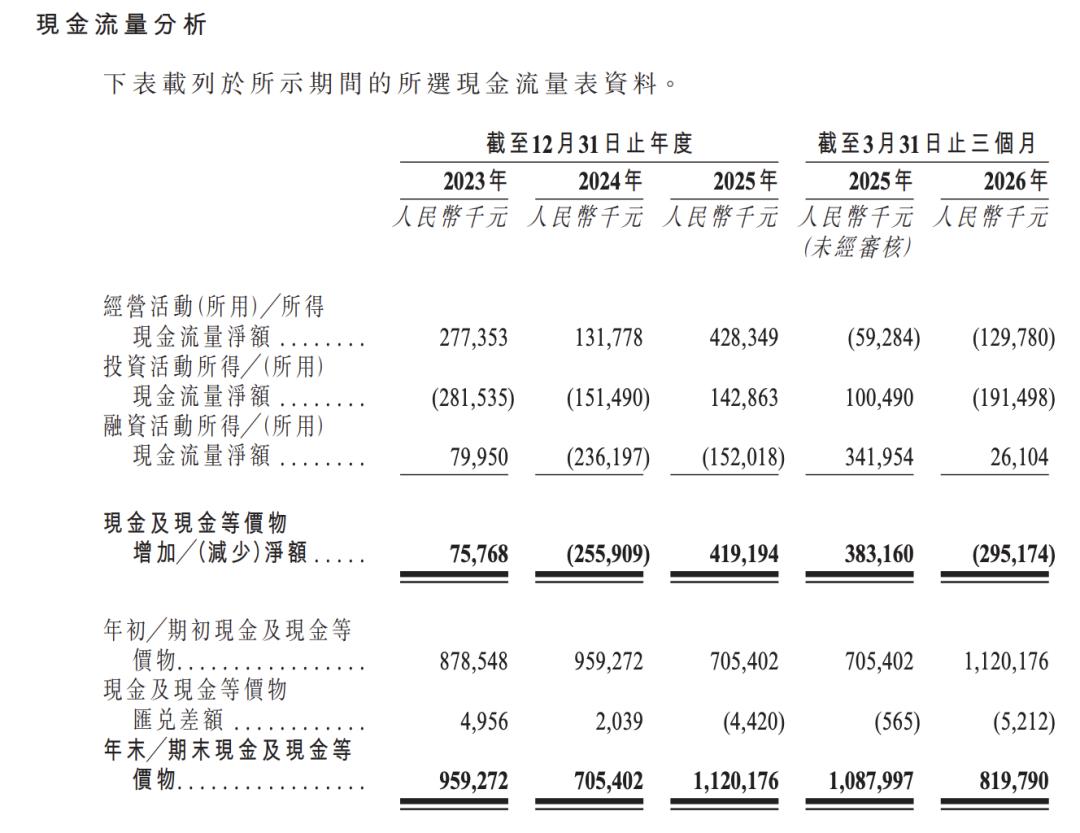
然而,深入剖析现金流状况,问题便暴露无遗。利润的暴增并未转化为账上现金的充裕,相反,拓斯达的现金储备正在快速流失。2026年一季度,公司经营性现金流净流出高达1.30亿元,现金及现金等价物同比下降25%至8.20亿元。这种“盈利但缺钱”的现象,揭示了传统制造业在供应链博弈中的弱势地位。经营现金流失血的直接原因,是短期应付票据及应付款项的集中到期兑付压力。更为严峻的是,高企的应收账款和长期积压的存货持续侵蚀着公司的营运资金。
这种财务结构的失衡,反映了拓斯达在快速转型期面临的流动性挑战。虽然毛利率提升改善了利润表,但营运资本的占用问题并未得到根本解决。在工业机器人行业“价格战”愈演愈烈、技术迭代加速的背景下,现金流的健康程度往往比账面利润更能决定企业的生存底线。一旦融资渠道受阻或下游客户回款进一步延迟,这种脆弱的资金链极易断裂。
客户高度集中的单点风险
如果说现金流紧张是内部管理的顽疾,那么客户结构的极度集中则是拓斯达外部经营环境的重大隐患。招股书显示,2026年一季度,拓斯达的第一大客户贡献了49.1%的营收,单一客户几乎撑起了公司的半壁江山。叠加其余四家大客户的销售额后,前五大客户合计贡献的营收占比达到59.5%,这意味着公司近六成的收入依赖于少数几个客户。
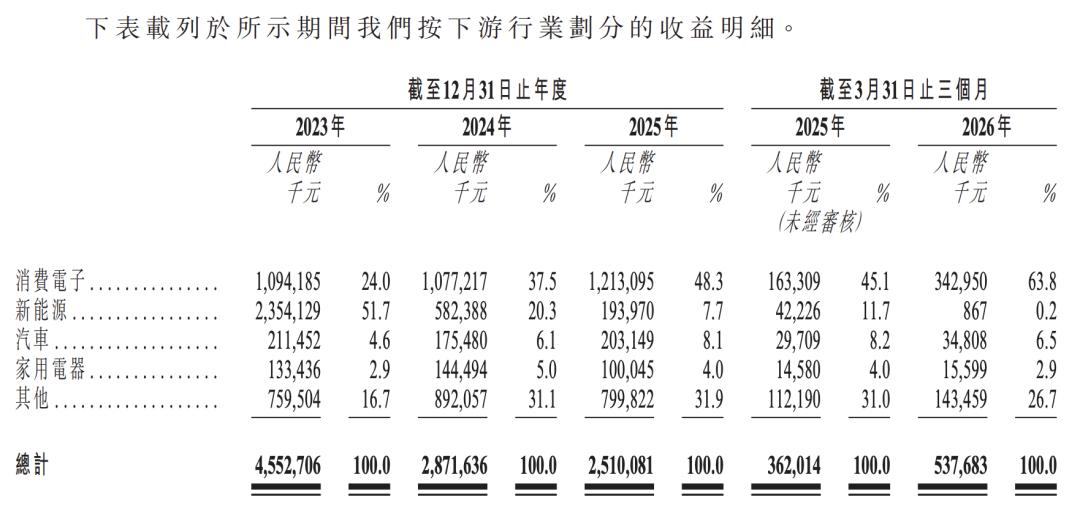
更令人担忧的是,这种集中度在行业维度上表现出极高的单一性。2026年一季度,消费电子赛道贡献了拓斯达63.8%的营业收入,而新能源、汽车和家用电器行业的营收合计占比不足10%。这种对“单一客户、单一行业”的深度绑定,使得拓斯达的业绩与3C电子行业的周期波动紧密相连。一旦下游消费电子行业资本开支收缩,或头部客户因自身业务调整而缩减订单,拓斯达的营收与利润将面临巨大的冲击风险。
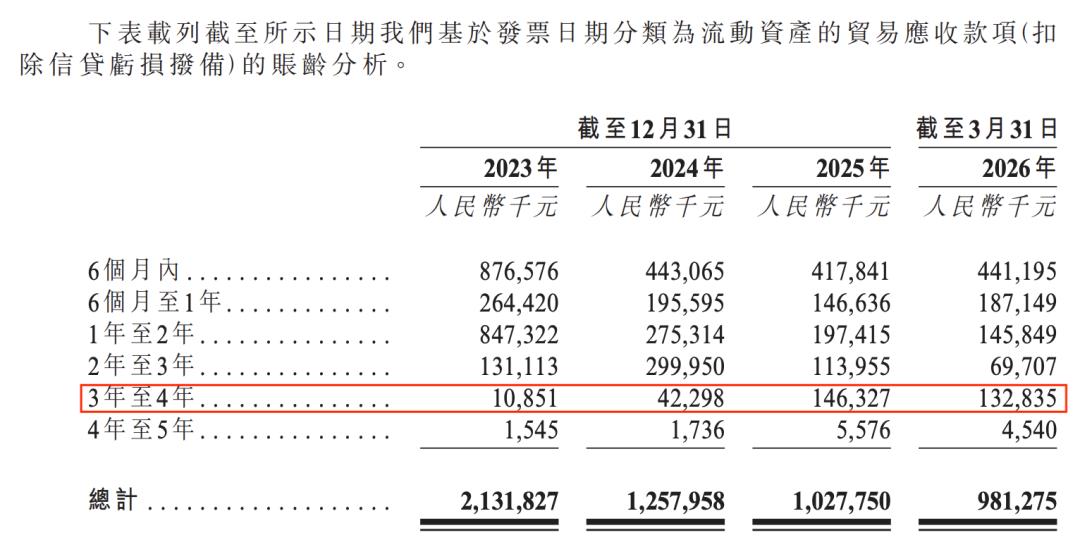
这种依赖关系也解释了为何公司会出现规模超12亿元的贸易应收账款及应收票据。截至2026年一季度末,这一数值达到12.08亿元,周转天数长达202天。长期的账期不仅占用了大量营运资金,更增加了坏账风险。值得注意的是,账龄为3年至4年的应收款从2023年的1085.1万元飙升至2026年一季度的1.33亿元,两年多时间增长超过11倍。当应收款账期不断拉长,后续减值拨备的压力将直接侵蚀本就微薄的利润空间。此外,存货及其他合约成本从2023年末的6.99亿元增至2026年一季度末的9.36亿元,平均存货周转天数从90天增至230天,存货陈旧或减值的风险同样不容忽视。
监管警示与内控瑕疵
财务数据的波动往往伴随着内控合规的挑战。监管层面的历史瑕疵,进一步加剧了市场对拓斯达财务内控能力的质疑。2025年12月,在拓斯达首次递表港交所前夕,广东证监局对公司出具警示函,直指其存在五项违规:提前确认收入796.86万元,导致2023年多确认利润238.29万元;成本跨期错配403.69万元;2024年应收账款少计提坏账准备113.01万元;2021年可转债募集资金实际置换金额较披露多出69.9万元;以及曾出现内幕信息登记不完整、知情人签字缺失等管理漏洞。
这些违规细节并非孤立事件,而是折射出公司在快速扩张和转型过程中,财务核算体系与内控机制未能同步升级的问题。提前确认收入和成本错配,通常意味着为了美化报表而在会计政策上进行了激进的操作;而应收账款少计提坏账准备,则直接影响了利润的真实性。这些历史遗留问题,对于寻求港股上市的拓斯达而言,不仅是监管审核的重点关注对象,更是投资者评估其治理结构和长期稳定性的关键负面指标。在资本市场日益强调ESG和合规经营的当下,这些瑕疵可能成为估值折价的潜在因素。
具身智能:豪赌未见的商业化落地
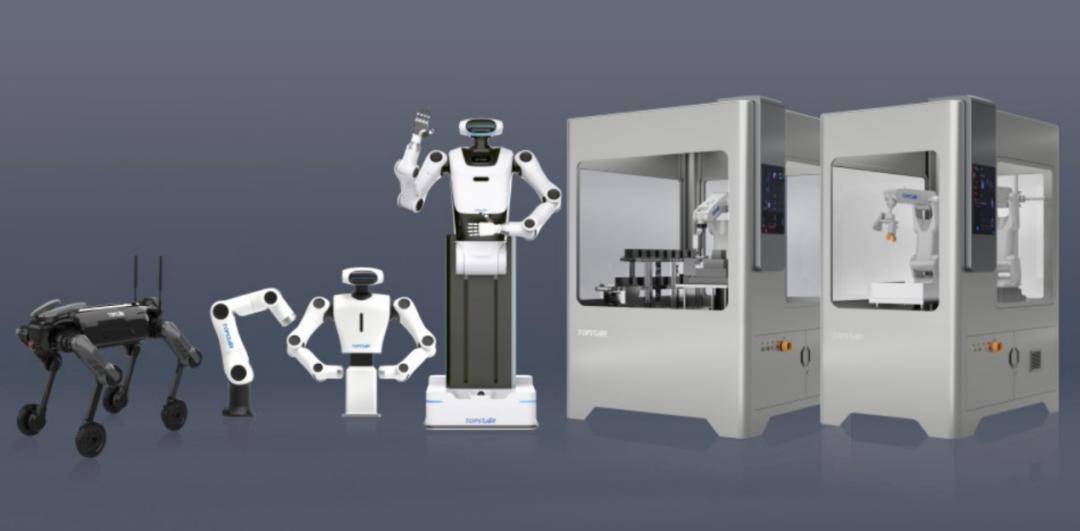
面对主业的疲软,拓斯达将未来押注在“具身智能”这一热门赛道上,并希望通过港股募资投入技术研发、具身智能产品开发及全球销售网络拓展。2025年9月,公司推出中国内地首台应用于注塑场景的人形机器人“小拓”;2026年1月,又发布四足机器人“星仔”。此外,公司还推出了柔性分拣及上下料工作站等具身智能产品,试图在工业应用中寻找突破口。
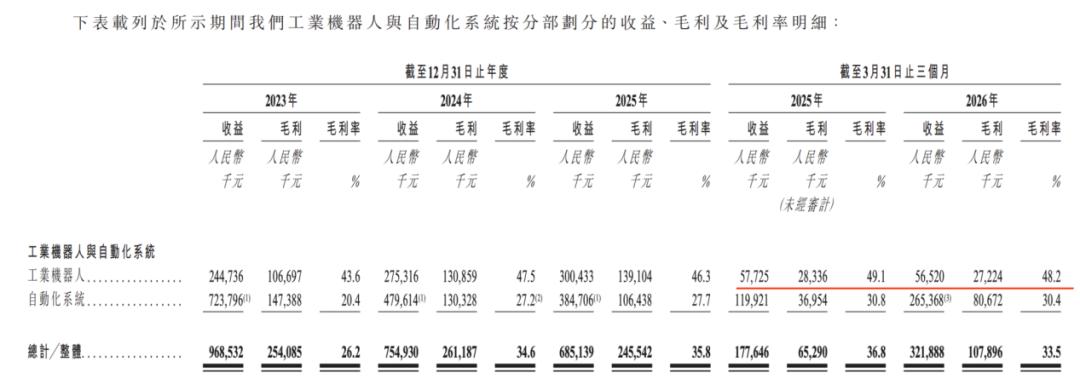
然而,现实与愿景之间存在巨大的鸿沟。拓斯达在投资者互动平台上坦言,“小拓”和“星仔”仍处于产线验证阶段,尚未形成规模化订单,未对公司收入产生实质性影响。2026年一季度,传统工业机器人销量从2000台降至1900台,营收微降至5652万元。在行业整体增长的背景下,拓斯达的存量业务并未实现有效扩张。
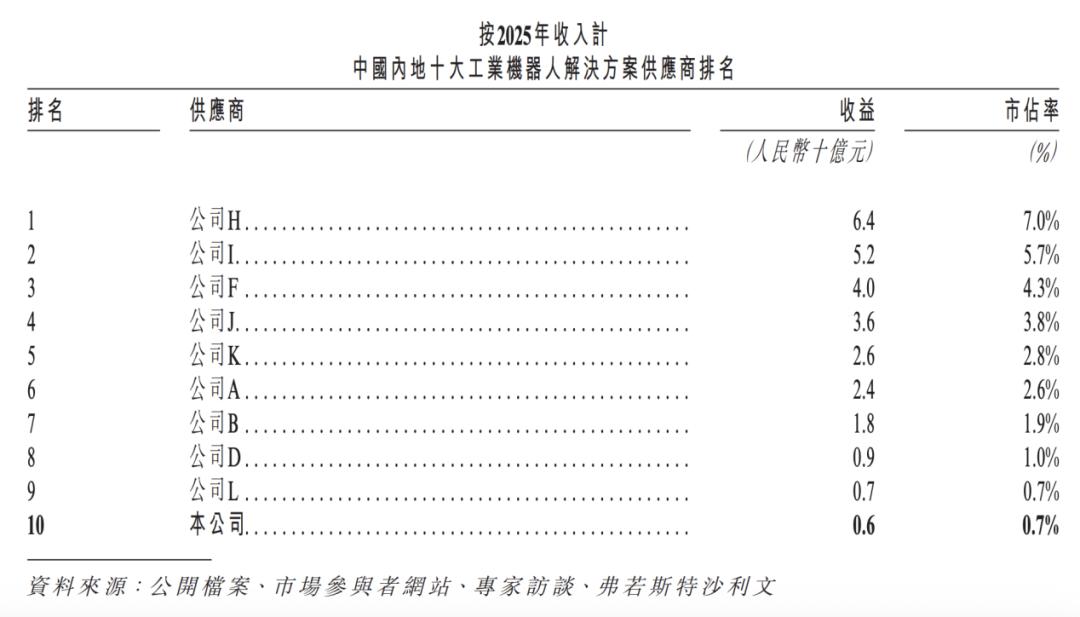
弗若斯特沙利文的数据显示,中国内地工业机器人解决方案市场规模预计从2025年的924亿元增长至2030年的2007亿元,复合年增长率高达16.8%。行业前景广阔,但竞争格局极度恶劣。2025年,拓斯达工业机器人解决方案收入为6亿元,市占率仅为0.7%,排名第四。相比之下,行业第一名市占率达7%,是拓斯达的十倍。头部企业依靠技术、产能和渠道优势持续抢占市场份额,中小厂商生存空间被不断挤压。拓斯达既要追赶传统龙头,又要在人形机器人赛道与智元、宇树等新势力正面博弈,其技术壁垒和商业化能力面临双重考验。
近期资本市场的反应也印证了这种担忧。拓斯达股价在7月3日盘中达到历史高点54.84元/股后,短短12个交易日内跌至26.64元/股,腰斩之势显现。这表明,资本市场并不买账缺乏强劲业绩支撑的“科技故事”。在具身智能产业浪潮风起云涌、估值快速分化的当下,拓斯达亟需摆脱“概念火热、落地空白”的尴尬处境。一纸招股书无法抹平主业疲软和现金流承压的现实,唯有规模化订单落地和经营质量的实质改善,才能让其这场转型豪赌真正兑现价值。对于拓斯达而言,港股闯关不仅是融资过程,更是一次对自身商业模式和抗风险能力的全面体检。