具身智能1.2万家服务商混战:谁在修路?谁在淘汰?
在科技产业的演进长河中,总有一些规律以惊人的相似性反复上演。十九世纪加州淘金热里,真正靠挖金矿致富的人寥寥无几,反而是那些向淘金者出售牛仔裤和铁锹的供应商,成为了那场狂欢中最持久的赢家。这一逻辑在当代新能源汽车行业得到了完美复刻:整车厂们忙于发布新车,而真正掌握命脉、市值超越多数车企的,却是提供电池核心技术的宁德时代。
然而,在当下最火热的具身智能领域,出现了一个反直觉的现象:修路的人,比淘金的人还多。
当人们聚焦于宇树科技、智元机器人等整机品牌的明星光环时,一个庞大的基础设施服务群体正在悄然崛起。据启信宝发布的《具身智能全景洞察报告》显示,当前具身智能上游零部件企业超过8000家,中游本体制造与系统集成企业约1900家,下游终端应用企业约2370家。相比之下,直接制造人形机器人的企业仅有680家。这意味着,超过1.2万家服务商正挤在“修路”这条赛道上,试图为机器人走进工厂和家庭铺设基石。
资本狂飙下的“200亿俱乐部”与隐形冠军
2026年上半年,具身智能赛道交出了一份令人咋舌的成绩单。据IT桔子统计,国内该赛道共发生322笔融资,总金额高达935亿元,同比激增5倍,这一数字甚至超过了2025年全年的融资总和。资本的涌入速度之快,直接催生了行业内的新身份标签——“200亿俱乐部”。
截至6月底,国内至少有8家具身智能企业的投后估值跨越了200亿元门槛。宇树科技凭借机器狗和人形机器人的规模化出货站稳脚跟,智元机器人则依托华为系背景迅速崛起。千寻智能一家便融资45亿元,银河通用、星海图等独角兽估值水涨船高。甚至智平方和自变量机器人在同一天前后脚宣布估值突破200亿,为了“大湾区首个200亿具身智能企业”的名头暗自较劲。
然而,这些站在聚光灯下的整机厂,其能力的实现高度依赖于背后那些不显山露水的“修路者”。一台机器人要在复杂环境中完成搬运,必须依次通过感知、决策、执行三道关卡。每一关背后,都藏着专门死磕技术的细分领域龙头。
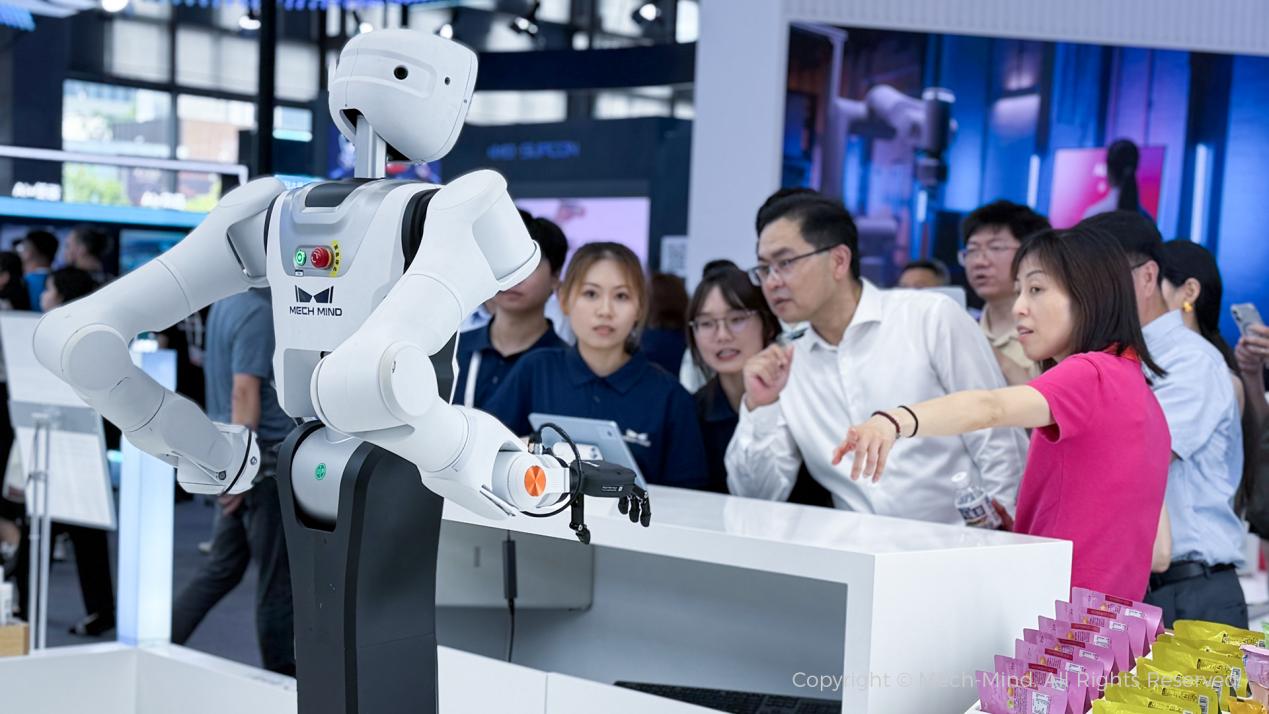
以感知环节为例,梅卡曼德作为成立近十年的老牌企业,早已在工业3D视觉领域占据头部地位。其核心逻辑是让机器人拥有“三维视觉”,解决传统机器人无法抓取散乱堆放零件的痛点。在WAIC 2026上,梅卡曼德展示了从透明物体泛化抓取到多模态大模型协同的完整“眼脑手”能力,其出货量和落地规模已处于行业领先地位。
大脑与标准:定义行业规则的博弈
如果说视觉是机器人的眼睛,那么“大脑”则是其灵魂。大晓机器人走的是一条激进且独特的路线。由商汤科技联合创始人王晓刚掌舵的大晓,其核心产品“开悟世界模型”旨在让机器人在内部预演物理规律,预测动作后果。值得注意的是,大晓提出的Openmind OS系统架构,甚至被英伟达最新发布的Cosmos 3.0采用,反向成为了行业标准的参考方向。这种不造车却卖“发动机”的模式,类似于博世在汽车供应链中的地位。
与此同时,启智机器人则致力于打通更底层的“标准”之路。由埃夫特联合国家先进制造产业投资基金及芜湖国资设立,其推出的Openmind OS系统试图建立具身智能的技术底座。此外,灵心巧手在灵巧手领域的突破(20个独立关节,可拎30公斤重物)、帕西尼感知科技在触觉传感器上的深耕,以及各类仿真训练数据公司的兴起,共同构成了具身智能的基础设施网络。
这些修路者的存在,使得宇树、智元等整机厂的量产计划成为可能。没有梅卡曼德的视觉系统,没有大晓的端侧大脑,整机厂的万台级量产目标将难以落地。
残酷的淘汰赛:从百花齐放到寡头垄断
尽管生态繁荣,但“修路”并非没有门槛。事实上,淘汰赛已经提前打响,且比预想中更为惨烈。
达闼机器人曾是这一领域的明星玩家,主打“云端大脑”,累计融资超54亿元,估值一度突破200亿。然而,由于未能跑通商业化闭环,2023年C轮融资后便再无进账。2024年初开始欠薪裁员,2025年3月上海总部人去楼空,近2000项专利被打包授权以换取一线生机。一个曾经估值200亿的巨头,倒在了行业最热闹的前夜。
海外市场的剧本同样残酷。硅谷明星公司K-Scale在一年内连融三轮,估值达5000万美元,却因新一轮融资失败于2025年11月直接倒闭,账面仅剩40万美元。法国老牌公司Aldebaran(Pepper机器人缔造者)也在2025年进入清算程序。
回顾智能驾驶十年的发展路径,具身智能的未来图景已清晰可见。智驾行业最热闹时,国内创业公司上百家,涵盖算法、芯片、激光雷达等各个环节。但十年过去,真正为全行业铺路的只剩下“华大地魔”——华为、卓驭、地平线和Momenta。其余玩家要么被整车厂收编,要么悄无声息地消失。
具身智能的淘汰速度将远超智驾。数据显示,上半年披露金额的288笔融资中,前20家企业合计拿走了七成资金。这意味着,剩下的数千家中小服务商只能平分剩余的一百多亿,平均每家仅得几千万。在如此有限的资源下,核心技术环节天然趋向标准化。车企不可能为每个供应商单独适配一套接口,机器人厂商亦然。
未来预判:断头路与窗口期
基于此,行业格局的演变将呈现高度集中的趋势。雷科技判断,机器人大脑、灵巧手、关节模组、训练数据等核心环节,最终大概率只会剩下三四家企业定义标准。
然而,头部整机厂自研能力的提升构成了另一重风险。随着宇树、智元等规模扩大,它们完全可能像车企自研智驾一样,将视觉、模型、手部执行器等核心能力内部化。一旦客户与头部供应商绑定,后来者将失去入场资格。
对于这1.2万家服务商而言,窗口期可能仅剩一两年。大多数公司修的路,最终可能成为断头路。在这场比淘金更拥挤的修路竞赛中,唯有那些能真正建立技术标准、实现规模化落地的企业,才能穿越周期,成为下一个时代的“李维斯”。
2026世界机器人大会(WRC)即将在北京举办,主题为“人机共生,产需共融”。300余家参展企业、2000余件展品以及来自20多个国家的万名赛手,将再次见证这一行业的激烈碰撞。在这场人机共生的浪潮中,谁在修路,谁在淘金,谁在淘汰,时间将给出最终答案。