AI资产7月暴跌复盘:三大命运分化,谁在重新定价?
潮水退去后的资产重构
2026年盛夏的这场震荡,让许多沉浸在AI狂热中的人感到猝不及防。7月的股市表现,尤其是AI相关资产的剧烈波动,并非一次简单的技术性回调,而是市场情绪与基本面预期发生剧烈碰撞后的必然结果。在这场从云端跌落至地面的过程中,我们看到的不仅仅是数字的缩水,更是整个产业链价值逻辑的彻底重构。
回顾这轮下跌,其传导路径清晰得令人发冷。风暴的源头并非来自下游应用的疲软,而是源于产业链最上游——云巨头的资本开支预期。当投资者开始质疑亚马逊、谷歌、微软和Meta这四大家是否还能维持此前那种不计成本的投入时,多米诺骨牌便开始倒下。这种担忧从云厂商蔓延至博通,再扩散至存储、连接以及整个半导体制造环节,最终导致全球芯片股市值在7月蒸发约1.7万亿美元,费城半导体指数跌入技术性熊市。
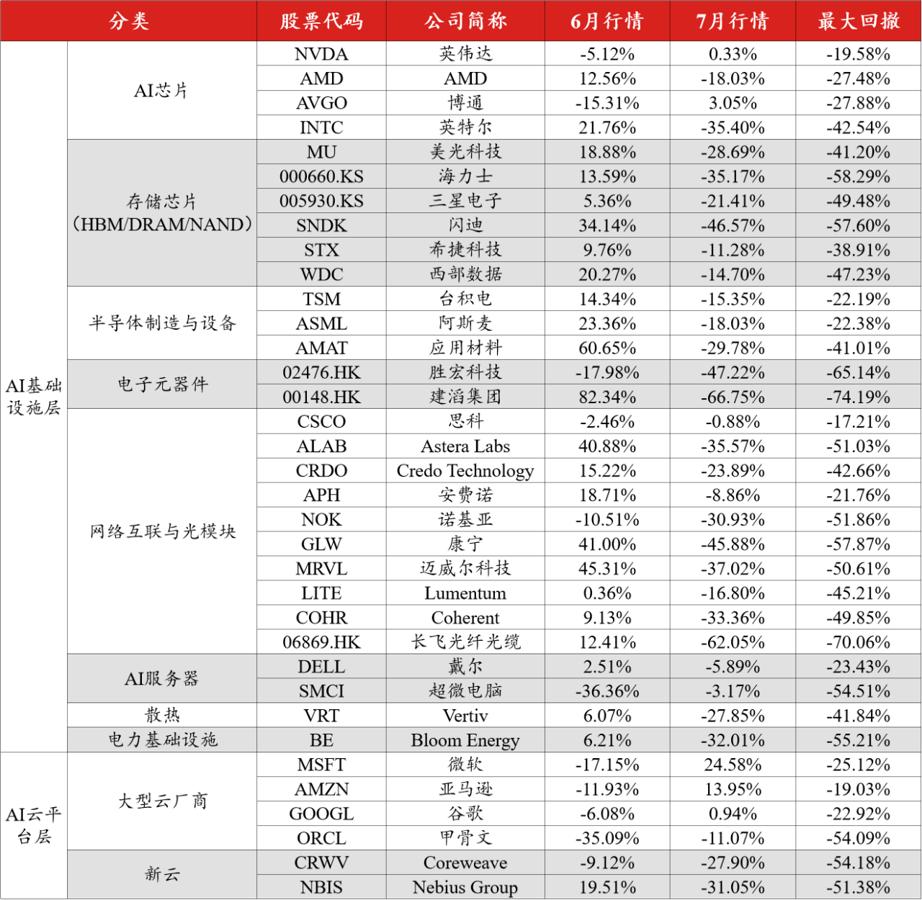
然而,在这场看似无差别的抛售中,一个有趣的现象浮出水面:最早领跌的云厂商,反而在7月率先企稳甚至大涨。微软单月上涨24.58%,亚马逊上涨13.95%。这一反转揭示了一个核心事实:市场正在利用恐慌,对AI产业链中的不同节点进行精准的“重新定价”。过去那种“只要沾边AI就能上涨”的普涨逻辑已被打破,取而代之的是一种基于护城河深度、定价权强弱以及周期属性的残酷筛选。
第一梯队:掌握核心瓶颈的“收费站”
在这场洗礼中,第一类资产展现出极强的韧性。这类公司通常占据产业链中的关键瓶颈环节,拥有不可替代的技术壁垒和强大的定价权。
以英伟达、台积电和阿斯麦为例,它们分别掌控着GPU核心芯片、先进制程代工以及光刻机等最关键的技术节点。无论AI应用的形态如何变化,只要行业还在持续投资算力,这些环节就是无法绕开的“收费站”。数据显示,这类核心资产在两个月的周期内,最大回撤大多控制在20%左右。它们的下跌更多是受市场整体情绪拖累,而非基本面逻辑的崩塌。
云巨头微软、谷歌和亚马逊虽然不直接掌握硬件制造,但它们拥有将巨额AI资本开支转化为持续现金流的能力。这体现在两个层面:一是通过云基础设施收费,二是通过软件订阅和企业级服务锁定长期收入。7月底,微软和亚马逊财报公布后股价大涨,正是因为市场奖励了那些从“模型军备竞赛”中抽身,回归到“修路收费”这一更稳健商业模式的公司。
这种分化表明,投资者开始区分“故事”与“利润”。拥有核心瓶颈和转化能力的公司,被视为AI浪潮中真正的赢家,其估值溢价具有坚实的业绩支撑。
第二梯队:离AI很近,离利润很远
与第一梯队形成鲜明对比的是第二类资产。这类公司往往身处AI产业链的核心位置,看似光鲜亮丽,实则处于价值链的低端,面临着严重的利润挤压。
这一类别主要包括新成立的云算力租赁商(如CoreWeave、Nebius)、光纤连接厂商以及AI服务器组装商。以算力租赁商为例,其商业模式本质上是高杠杆采购GPU然后出租。然而,上游GPU价格由英伟达等巨头掌控,成本刚性极强;下游客户则是拥有海量算力储备的微软、亚马逊等巨头,议价能力极强。这种“夹心饼干”式的处境,使得中间环节的利润率被极限压缩。一旦市场情绪逆转,这些缺乏成本转嫁能力的公司便成为抛售的重灾区,回撤普遍达到40%至60%。
服务器组装厂商的逻辑类似。以超微电脑为例,尽管其营收规模庞大,但毛利率常年徘徊在10%左右。在技术壁垒较低的组装环节,客户极易因价格或合规原因切换供应商。因此,当市场担忧云厂商削减开支时,超微电脑股价最大回撤高达54.5%。
此外,光纤和连接组件厂商也面临同样的困境。虽然英伟达等巨头为了供应链安全,会同时在康宁、Lumentum、Coherent等多家公司下注,但这种“不把鸡蛋放在一个篮子里”的策略,使得单一供应商难以获得超额定价权。康宁股价从271美元暴跌至138美元,跌幅超过45%,正是这一逻辑的体现。
第三梯队:周期宿命的存储资产
如果说第二梯队是“结构性弱势”,那么第三梯队存储板块则陷入了“周期性绝望”。
海力士、美光、三星等存储巨头在7月的表现堪称惨烈,最大回撤在40%至58%之间。这看似矛盾,因为存储行业的基本面在财报季曾一度亮眼。美光创下了单季利润历史新高,管理层也在电话会上给出了乐观指引。然而,市场交易的不是过去,而是未来。
存储行业的经典周期定律从未失效:涨价带来高利润,高利润刺激扩产,扩产导致供给过剩,最终引发价格崩盘。HBM(高带宽内存)虽然提高了技术门槛,延长了这一周期的长度,但并未改变周期存在的本质。
美光将2026财年资本开支从200亿美元大幅上调至270亿美元,三星和海力士也在疯狂抢建新工厂。在投资者眼中,这种激进的扩产计划并非利好的信号,而是新一轮价格战的前奏。正如历史无数次证明的那样,高毛利往往不是周期顶部的确认,而是供给释放加速的起点。因此,当存储价格放缓上涨的消息传出,整个板块瞬间被按入冰水。海力士在7月暴跌35%,美光跌28%,这种剧烈反应源于市场对“周期反转”预期的彻底破灭。
港股的困境:边际资金的放大器
值得注意的是,在这场全球性的AI资产重估中,港股AI硬件资产的表现显著弱于美股同类公司。长飞光纤、建滔集团、胜宏科技等标的的最大回撤高达65%至74%。
这一现象的背后,是港股市场独特的流动性结构。作为离岸市场,港股高度依赖边际资金(即新流入的短期资金)来推动股价。在上涨阶段,由于流通盘较小且筹码稀缺,边际资金的涌入会迅速放大涨幅,形成所谓的“题材泡沫”。然而,一旦市场情绪逆转,由于缺乏养老金、指数基金等长期稳定资金的“压舱石”作用,同样的资金撤离会导致流动性枯竭,进而引发剧烈的价格踩踏。
相比之下,美股龙头公司拥有庞大的被动投资和长期机构持仓,这些资金对短期波动的容忍度较高,从而为股价提供了较强的底部支撑。港股的结构性弱点,使其在AI泡沫破裂时成为了波动率的放大器。
重新定价后的新范式
复盘7月的暴跌,我们不得不承认一个残酷的现实:AI投资的红利期正在从“贝塔”转向“阿尔法”。
过去两年,投资者享受的是AI产业爆发带来的系统性红利(Beta)。只要身处产业链中,无论具体业务质量如何,都能获得估值提升。但这种粗放式的增长模式已经终结。当前的市场正在建立一套新的定价范式:
- 关注护城河而非仅仅是相关性:市场不再满足于“AI概念股”的头衔,而是深入挖掘企业是否拥有技术垄断、专利壁垒或网络效应。只有那些在产业链中拥有“不可替代性”的公司,才能避免估值的大幅杀跌。
- 审视利润留存能力:营收增长不再是唯一的衡量标准。企业能否在激烈的竞争中锁定利润?是否面临上下游的双重挤压?那些技术壁垒低、可替代性强的环节,将被市场无情地剔除出核心资产行列。
- 警惕周期错配:对于存储等强周期行业,投资者需要穿透短期的业绩高光,洞察长期的供需格局。在高点扩产的信号往往意味着风险积聚,而非机会降临。
- 理解流动性结构:在投资不同市场的AI资产时,必须充分考量其流动性特征。港股的高波动性意味着更高的风险溢价要求,而美股的稳定性则可能带来更平滑的收益曲线。
AI的故事远未结束,大模型的应用落地仍在加速,算力需求长期向上趋势未变。但通往成功的道路已不再是拥挤的独木桥,而是一条需要精挑细选的分岔路。对于投资者而言,告别普涨的幻觉,学会在分化中寻找真正的价值锚点,或许是应对未来市场波动最好的策略。在这场重新定价的浪潮中,唯有那些真正掌握核心瓶颈、拥有强劲定价权且具备可持续盈利模式的公司,才能穿越周期,迎来真正的长牛。