巨头会战AI办公后,Agent赛道格局重塑:创业者的黄金窗口期已至?
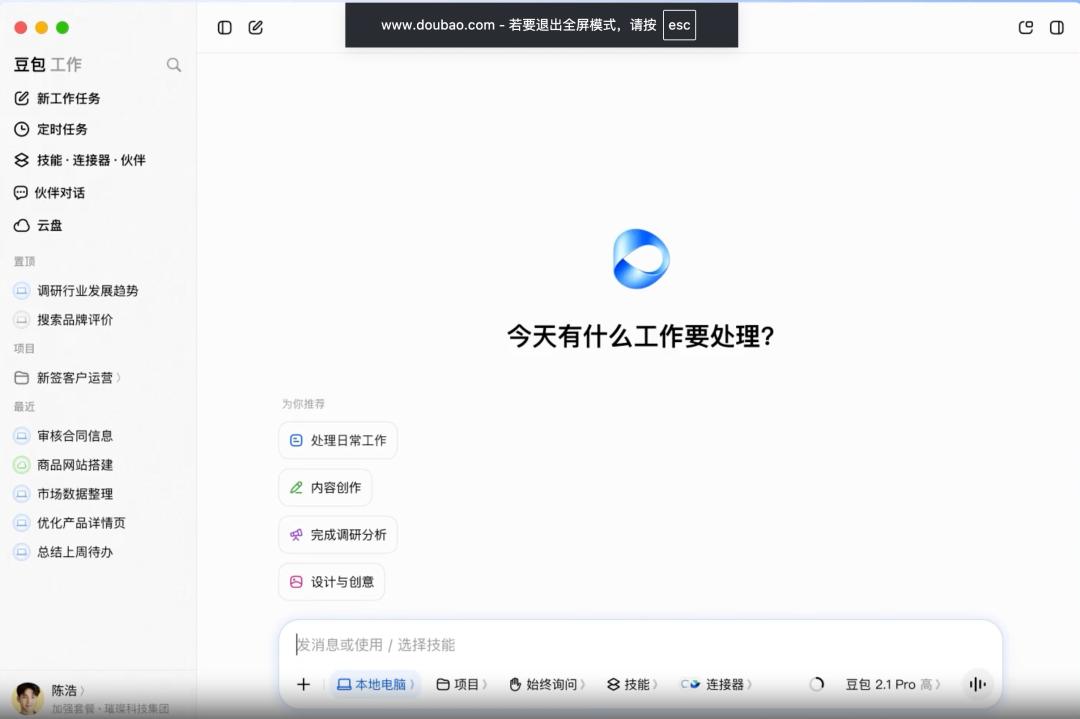
2026年的夏天,中国科技巨头集体冲入AI办公战场,掀起了一场被创新工场汪华称为“生死攸关”的会战。腾讯的WorkBuddy月活突破千万,字节将飞书与扣子团队并入豆包体系,阿里则整合桌面、云端Agent与钉钉能力。表面看是产品竞争,实则是一场关于未来生产力入口的战略卡位。然而,这场由巨头主导的战役,却意外为创业者创造了前所未有的机会窗口。
国产模型跨越临界点:Agent爆发的真正原点
年初的“小龙虾热”曾短暂点燃市场热情,但其本质仍是极客圈层的自我实验。配置门槛高、模型能力弱、Harness不成熟,将普通用户拒之门外。真正的转折发生在最近三个月——国产大模型终于跨过了关键门槛。GLM-5.3-Flash与DeepSeek-V4-Flash等Flash系列模型不仅显著提升了指令遵循能力,更将推理成本压缩至可商用水平。
这一技术突破直接改变了产品形态的可能性边界。过去,C端产品如豆包因用户规模庞大,被迫采用压缩小模型,导致体验“智障化”;而办公Agent恰好处于理想区间:用户规模可控、任务价值高、商业模式清晰。更重要的是,办公场景天然适配长程任务,能充分展现大模型的真实能力,而非停留在简单问答层面。
汪华指出,这正是中国Agent爆发的真正原点。大厂通过补贴和流量优势,将原本复杂的Agent能力封装为PPT生成、文档协作等预设场景,完成了面向千万级用户的市场教育。这种普及不仅降低了用户认知门槛,更验证了Agent作为生产力工具的核心价值——它不是聊天机器人,而是能替代实习生完成半个月工作量的执行系统。
巨头的恐惧与局限:钱不是万能壁垒
巨头重金投入的背后,是深层的战略焦虑。Claude Code在未达千万月活时即实现200亿美元ARR的案例,彻底颠覆了传统互联网“唯日活论”的逻辑。法律、财务等高价值专业工作一旦被Agent重构,丢失的将不是用户规模,而是整个赛道的船票。正如汪华所言:“这仗打错了,最多白烧几十亿;但如果不打,可能是生死问题。”
然而,巨头的优势正在被结构性削弱。首先,过往积累的用户数据与流量并未自动转化为Agent赛道的护城河。WorkBuddy的成功并非源于微信生态导流,而是内部小团队在模型选择上的开放策略——可自由接入最优模型生态。相比之下,字节受限于自研模型在长程任务中的短板,即便交互体验出色,仍难以支撑复杂办公场景。
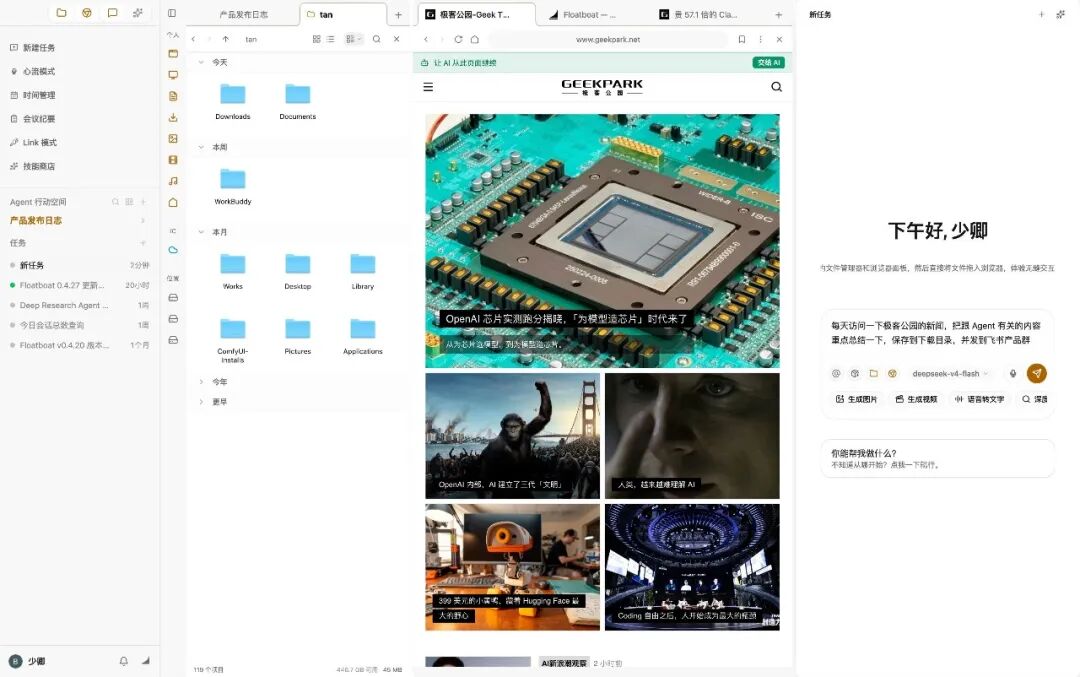
其次,庞大的组织架构反而成为创新阻力。大厂普遍采取内部赛马机制,大量项目因算力成本过高或商业模式不成立而自然淘汰。WorkBuddy本质上是“踩着尸体”存活下来的幸存者。这种机制虽能筛选出可行路径,却难以支撑持续迭代所需的敏捷性。反观创业公司,如Floatboat.ai,可专注打磨单一产品方向,避免陷入多线作战的资源分散。
更关键的是,AI时代的竞争逻辑已发生根本转变。美国市场的实践表明,Google上千人团队并未在Agent应用层建立绝对优势。云基础设施与开源框架的成熟,使得十几人核心团队即可训练出具备竞争力的原生模型。钱能兑换的只是算力,而算力本身正通过开源生态快速普惠化。
创业者的破局点:开源红利与垂直深耕
对中国创业者而言,最大的红利在于与国产开源模型的紧密耦合。GLM、DeepSeek等模型不仅性能接近国际顶尖水平,更提供灵活的微调接口。微调DeepSeek-V4-Flash仅需十几张GPU卡,成本远低于闭源模型私有化部署。这种低门槛使创业公司能在法律、医疗、营销等垂直领域快速构建专业Agent。
以Harvey为例,其通过1000余条强化学习轨迹微调Kimi K3模型,在法律任务上超越通用大模型。这种“小数据+精准微调”模式,恰恰是大厂不愿或无法高效执行的。组织惯性使其更倾向追求通用能力,而忽视垂直场景的深度优化。
此外,Agent时代催生了新的产品范式——分布式架构。传统SaaS将用户数据锁定在单一平台,而Agent天然支持跨平台操作。无论是飞书文档、Google Docs还是本地文件,Agent均可无缝访问。这种去中心化特性大幅降低用户迁移成本,也为创业公司提供了差异化空间。
Floatboat.ai的实践印证了这一趋势。其产品允许用户同时驻留多个Agent,并协同操作不同平台的数据。更激进的是,他们正在探索Agent自主优化工作流的能力——当人类授权后,Agent可主动识别效率瓶颈并改进流程,逐步向CTO/COO角色演进。这种“确权即执行”的模式,彻底重构了人机协作关系。
未来船票的真相:中间层或将消失
关于通往新时代的“船票”,业界存在普遍误解。许多人认为需争夺C端用户平台,但汪华尖锐指出:Agent本质上是一种能力、智力与计算形态,而非需要圈养的平台。未来的船票仅有两张:一是成为水电煤般的基础设施(如云服务、算力调度),二是掌握基础模型。
这一判断得到产品演进逻辑的支撑。当前WorkBuddy、豆包工作等“工作台”形态,本质仍是过渡产品。随着模型智能度提升,用户将不再需要中间界面——直接下达意图,Agent自主完成全流程并交付结果。Cursor到Claude Code的演进已预示此趋势:从保留代码编辑界面,到完全放弃GUI,仅输出可执行程序。
对大厂而言,更务实的路径或是将现有软件转化为Agent可调用的引擎。飞书被划入豆包体系,或许正是为未来成为“文档协同引擎”铺路。届时,用户不再手动操作Word-like界面,而是通过自然语言指令触发Agent调用飞书API生成、修订、协同文档。
商业化拐点:付费习惯正在重建
长期困扰中国To B市场的付费难题,正因Agent的高价值属性迎来转机。过去用户不愿为SaaS支付超过10元月费,但当Agent能替代实习生完成高复杂度任务时,68-98元档位的接受度显著提升。Floatboat.ai的数据显示,国内重度用户单日充值可达数千元,将其视为核心生产力工具而非普通软件。
巨头在此过程中扮演了关键角色。由于Agent依赖实时算力,纯免费模式难以为继,迫使大厂推动付费订阅制。这不仅修复了被免费模式摧毁的用户习惯,更为整个行业建立了可持续的商业范式。值得注意的是,B端与C端的界限正在模糊——专家用户的工作流与中小企业岗位高度重合,使创业公司可通过同一套Harness服务两类客群,摊薄边际成本。
结语:在巨头照亮的阴影中寻找光
巨头会战AI办公,表面是资源碾压,实则为创业者扫清了认知障碍。市场教育、付费习惯、技术基建三大难题因大厂投入而加速解决。创业公司的机会不在与巨头正面竞争通用平台,而在垂直场景的深度渗透、开源模型的创新应用,以及人机协同范式的重新定义。
当Agent开始主动优化工作流、接管组织职能时,真正的生产力革命才刚刚开始。这场变革不属于拥有最多用户的大厂,而属于最懂场景、最敢创新的实干者。在巨头照亮的战场上,创业者的黄金窗口期已然开启。