Momenta上市vs蘑菇车联停滞:物理AI叙事下的商业真相拆解
资本聚光灯下的双轨命运
2026年7月8日,智能驾驶领域的头部企业Momenta正式登陆港交所,标志着行业格局的重大转折。上市首日,其股价开盘涨幅超过6%,总市值一度突破700亿港元大关。这一亮眼表现背后,是富达国际、贝莱德、淡马锡等全球顶级长线资本的豪华认购阵容,这不仅是对Momenta市场地位的背书,更折射出资本市场对特定技术路线的重新定价。
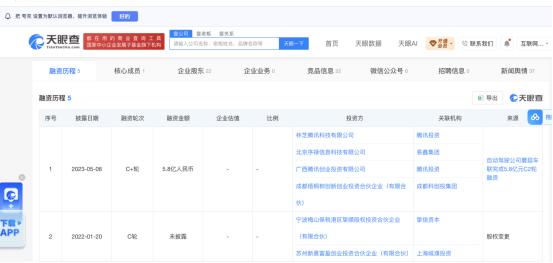
与此形成鲜明对比的是,同样早在2025年便高调提出“物理AI”概念的蘑菇车联,如今却陷入了资本沉默的困境。天眼查信息显示,蘑菇车联上次公开融资已是三年前。当Momenta以“物理AI第一股”的姿态站在舞台中央,蘑菇车联的进展为何大幅滞后?这种同赛道不同命的现象,并非偶然,而是技术路线选择与商业模式本质差异在资本寒冬中的必然投射。
轻资产软件授权 vs 重资产基础设施
决定资本节奏的关键,在于企业究竟卖什么,以及如何卖。Momenta选择了一条被验证过的轻资产道路:聚焦单车智能,以软件算法授权为核心。其收入直接面向车企,通过提供量产辅助驾驶方案获取许可费。数据显示,2023年至2025年,Momenta的许可收入从0.23亿元激增至9.68亿元,三年增长约42倍,毛利率跃升至71.6%。这种“自我造血”的良性循环,使其具备了极强的抗风险能力和盈利预期。
反观蘑菇车联,其选择的是更为宏大但也更为沉重的“车路云协同”路线。该模式试图构建包含路侧感知设备、云端调度平台在内的完整物理世界AI基础设施。这种ToG(面向政府)的重资产模式,前期投入巨大,涉及硬件制造、基础设施建设及复杂的政府关系协调。在公共预算收紧的背景下,ToG项目的审批流程长、资金到位慢,导致企业需持续垫付高额开支。尽管蘑菇车联试图通过新加坡等海外市场寻找突破口,但高昂的运营成本与缓慢的回款周期,使其现金流压力巨大,融资难度自然显著高于轻资产模式的竞争对手。
“物理AI”:从技术延伸到估值语言
在自动驾驶板块普遍遇冷的背景下,“物理AI”成为了新的估值语言。此前,小马智行、文远知行等以“自动驾驶”为主打概念赴港上市的企业,均面临破发或股价大幅下跌的窘境。百度李彦宏曾直言自动驾驶板块被低估。为了在资本窗口收窄时寻找融资机会,行业亟需一个更具吸引力的叙事框架。
对于Momenta而言,“物理AI”是其已有强大业务基本面上的锦上添花。CIC数据显示,按城市NOA销量计算,Momenta在全球独立城市NOA解决方案供应商中位居第一,市场份额达64.5%。其故事建立在坚实的技术交付能力和商业闭环之上。然而,对于尚未完全实现自我造血的蘑菇车联来说,“物理AI”更多是一种寻求外部资本耐心与支持的手段,试图用前瞻性概念来掩盖商业闭环未跑通的现实。标签可以打开资本的大门,但能否走得远,最终取决于产品是否过硬、现金流是否健康。
警惕“PR倒逼研发”的行业陷阱
自动驾驶行业的深度洗牌正在加剧,2025年以来,纵目科技、禾多科技、毫末智行等企业的相继停摆,标志着行业已进入残酷的淘汰赛阶段。在这一过程中,一种危险的趋势正在蔓延:故事喧嚷,实干失声。
毫末智行的案例为行业敲响了警钟。这家曾在长城体系内备受瞩目的公司,其衰落的核心原因在于“PR倒逼研发”的模式。通过高频次的AI Day和宏大承诺,如“百万辆装机量”、“百城落地”,企业试图抢占舆论高地。然而,这种逻辑颠倒了研发与宣传的正常顺序,导致PR部门与研发团队信任崩塌。工程师疲于奔命于兑现无法落地的豪言,而非解决技术难题。这种本末倒置不仅透支了技术信誉,更加速了企业的衰败。
时代的选择与行业的理性
蘑菇车联如今的境遇,某种程度上也是时代选择的无奈。2017年创立时,ToG业务并非不可行,只是随着宏观环境的变化,其难度呈指数级上升。同样,Momenta押注L2量产路线在初期也承受了巨大压力。自动驾驶的赛道分化正在加剧,从Robotaxi的出海受阻到无人矿车的意外成功,都说明未来充满不确定性。
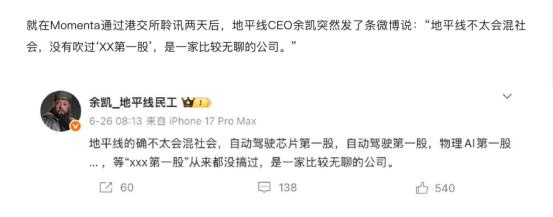
地平线创始人余凯曾自嘲地平线是一家“无聊”的公司,这恰恰指出了当前行业最需要的品质:严谨与严肃。在AI浪潮的裹挟下,科技圈不应被浮躁的资本追逐所稀释。当马桶公司、假发制造商纷纷跨界讲AI故事时,真正的技术企业应保持定力。投资者与从业者需清醒认识到,资本或许愿意为故事买单一时,但绝不会为故事买单一世。唯有扎实的技术积累、健康的现金流和可验证的商业模式,才是穿越行业寒冬的唯一通行证。