解禁即暴跌90%?深度复盘云知声从AGI神话到商业困境的转型之路
当“AGI第一股”的光环在解禁当日遭遇股价重挫41.19%的冷雨时,云知声的遭遇已不再仅仅是一家公司自身的波动,而成为观察整个AI产业资本化进程的一个关键样本。从上市初期最高620亿港元的市值高点,到如今不足60亿港元的徘徊,超过90%的市值蒸发,背后是资本市场对AI叙事逻辑的根本性转向:技术故事的边际效应递减,商业兑现的硬约束成为估值的核心锚点。
估值逻辑的重构:从稀缺性到商业本质
回顾云知声的上市历程,2025年6月底登陆港股时,市场给予其“港股AGI第一股”的定位,本质上是对AI稀缺筹码的追捧。在流动性充裕与概念炒作的共振下,股价迅速推高。然而,随着限售股解禁潮的到来,筹码稀缺性优势消散,股价自然回归基本面检验。
这种回归并非简单的抛压导致,而是市场对于AI企业估值模型的一次深刻修正。在大模型竞赛初期,参数规模、榜单成绩甚至“AGI”标签都能撑起高估值预期。但随着行业进入深水区,投资者开始追问一个核心问题:技术能力如何转化为可持续的现金流和利润?
云知声面临的困境在于,其技术叙事虽然宏大,但商业闭环尚不完整。解禁带来的抛压只是表象,深层原因在于市场意识到,仅靠“懂行”的行业积累和项目制交付,难以支撑长期的高倍数估值。资本正在寻找那些能够将AI能力标准化、规模化,并具备高频调用特征的商业模式。
频繁融资背后的效率焦虑
为了在大模型竞争中维持地位,云知声在上市半年内进行了密集融资。从2026年1月到5月,公司通过三次配售累计募资超过8.8亿港元,远超IPO募资净额。这一行为看似是为了储备“粮草”应对激烈的算力与研发竞争,但资金使用的低效引发了市场的强烈质疑。
公告数据显示,截至2026年4月,此前配售募集的资金中,超过97%处于闲置状态。这种“囤积居奇”式的资金管理策略,反映出公司在战略规划与执行落地之间的脱节。一方面,创始人强调2026年是大模型真正竞争的开始,需要大量资金储备;另一方面,巨额资金趴在账上却未能转化为即时的业务进展或技术突破,这让人不禁怀疑:是战略过于前瞻导致资金闲置,还是当前业务推进受阻导致资金无法按计划投放?
这种资金效率问题,在U2大模型发布后显得尤为刺眼。U2模型强调面向真实任务的连续执行能力,而非盲目堆砌参数,理论上是对商业化关切的一种回应。然而,市场并未因此提振信心,股价反而进一步下跌。这说明,市场需要的不是更多的技术参数,而是技术转化为收入的确凿证据。
“产业深潜”的路径依赖与突破难点
与智谱等强调基础模型平台化、通过Token规模释放价值的路线不同,云知声选择了“产业深潜”路线,提出“AI公司的行业价值=智能密度×Token价值”的理念。这一逻辑的核心在于,通过较小参数、较低成本达到专业场景所需的高智能水平,以解决医疗、轨交等垂直领域对部署成本和推理效率敏感的问题。
这一选择在理论上具有合理性,特别是在算力资源受限且对安全性要求极高的医疗行业。云知声拥有服务400多家三甲医院的经验积累,具备深厚的行业Know-how。然而,这种“深厚积累”在商业化层面却演变成了沉重的包袱。
医疗AI的落地并非简单的软件交付,而是深入医院业务流程的系统集成。不同医院的IT架构、业务规范差异巨大,导致云知声不得不陷入“项目制”的泥潭。项目制的特点是定制化程度高、交付周期长、难以复制。随着项目增多,团队精力被分散,规模效应难以显现。云知声希望通过大模型实现能力模块化,将交付周期从3个月缩短至1周,成本降低80%,但这仍停留在理论愿景阶段。
从财务数据看,2025年云知声收入12.11亿元,虽然大模型相关收入同比增长超10倍,但整体收入仍主要来源于项目制解决方案。这类收入具有阶段性特征,难以沉淀为持续的订阅收入。核心业务智慧医疗的客户留存率从2022年的70.4%下滑至2024年的53.3%,近半数客户在项目结束后并未转化为长期用户,这进一步印证了项目制模式的局限性。
财务脆弱性与转型阵痛
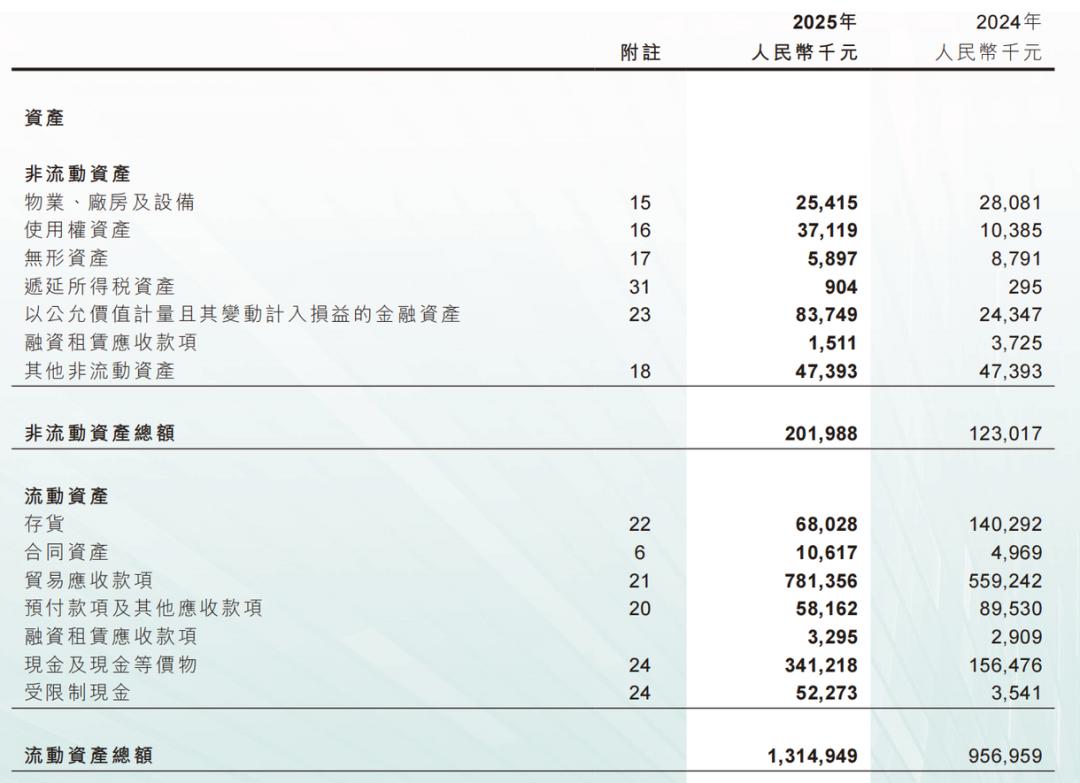
项目制模式带来的另一个严重后果是财务结构的脆弱性。云知声的应收账款居高不下,2025年底达到7.8亿元,占资产总额的一半以上。尽管2025年应收账款周转天数有所改善,但仍接近200天,意味着公司需要垫付大量营运资金。
长期亏损与负的经营性现金流,使得云知声缺乏自我造血能力。2022年至2025年,公司累计亏损超过15亿元。在如此高强度的研发投入和市场拓展下,若不能尽快实现从“项目收入”向“订阅收入”或“API调用收入”的转变,公司的财务可持续性将面临严峻挑战。
为此,云知声提出了向API调用、Token计费等经常性收入体系转型的战略。这一方向的正确性已由智谱等竞争对手得到验证。智谱通过平台化布局和智能体生态,实现了ARR的爆发式增长,API业务毛利率显著提升。云知声渴望复制这一路径,但现实情况是,其现有的组织架构依然停留在适应项目制交付的1.0时代。
组织滞后与“龙虾”焦虑
黄伟对于“龙虾”智能体爆发时的焦虑,道出了云知声转型的最大痛点:技术迭代至2.0,但组织架构仍停留在1.0。现有的团队结构、考核机制和资源分配方式,都是为适应定制化项目开发而设计的,缺乏敏捷响应标准化、规模化产品需求的能力。
这种组织惯性是许多传统IT企业向AI转型时面临的共性难题。要真正实现从“卖项目”到“卖能力”的转变,云知声需要的不仅仅是技术的升级,更是商业基因的重塑。这包括建立适应API经济的产品团队、构建自动化的交付体系、以及重新设计面向长期客户价值的考核指标。
结语:在长跑中检验商业模式质量
云知声的股价暴跌,是资本市场对其商业模式质量的一次压力测试。在AGI的长跑中,技术决定了起跑的速度,但商业模式的质量决定了能跑多远。
对于云知声而言,U2模型和“龙虾”智能体是新的起点,但绝非终点。市场关注的重点,将从“能否做出好模型”转向“能否通过好模型实现高效、可复制的商业变现”。云知声能否打破项目制的路径依赖,通过标准化产品和智能体生态,建立起可持续的经常性收入体系,将是决定其能否摆脱“解禁魔咒”、重回价值增长轨道的关键。
对于投资者而言,云知声的案例提醒我们,在AI投资的狂热中,需保持理性,重点关注企业的客户留存率、营收结构变化、以及从项目制向平台化转型的实际进展。只有那些能够真正解决行业痛点、并具备规模化复制能力的AI企业,才能在喧嚣退去后,留下真正的价值。