Codex退场背后:OpenAI如何以公用事业模式重构AI计费逻辑
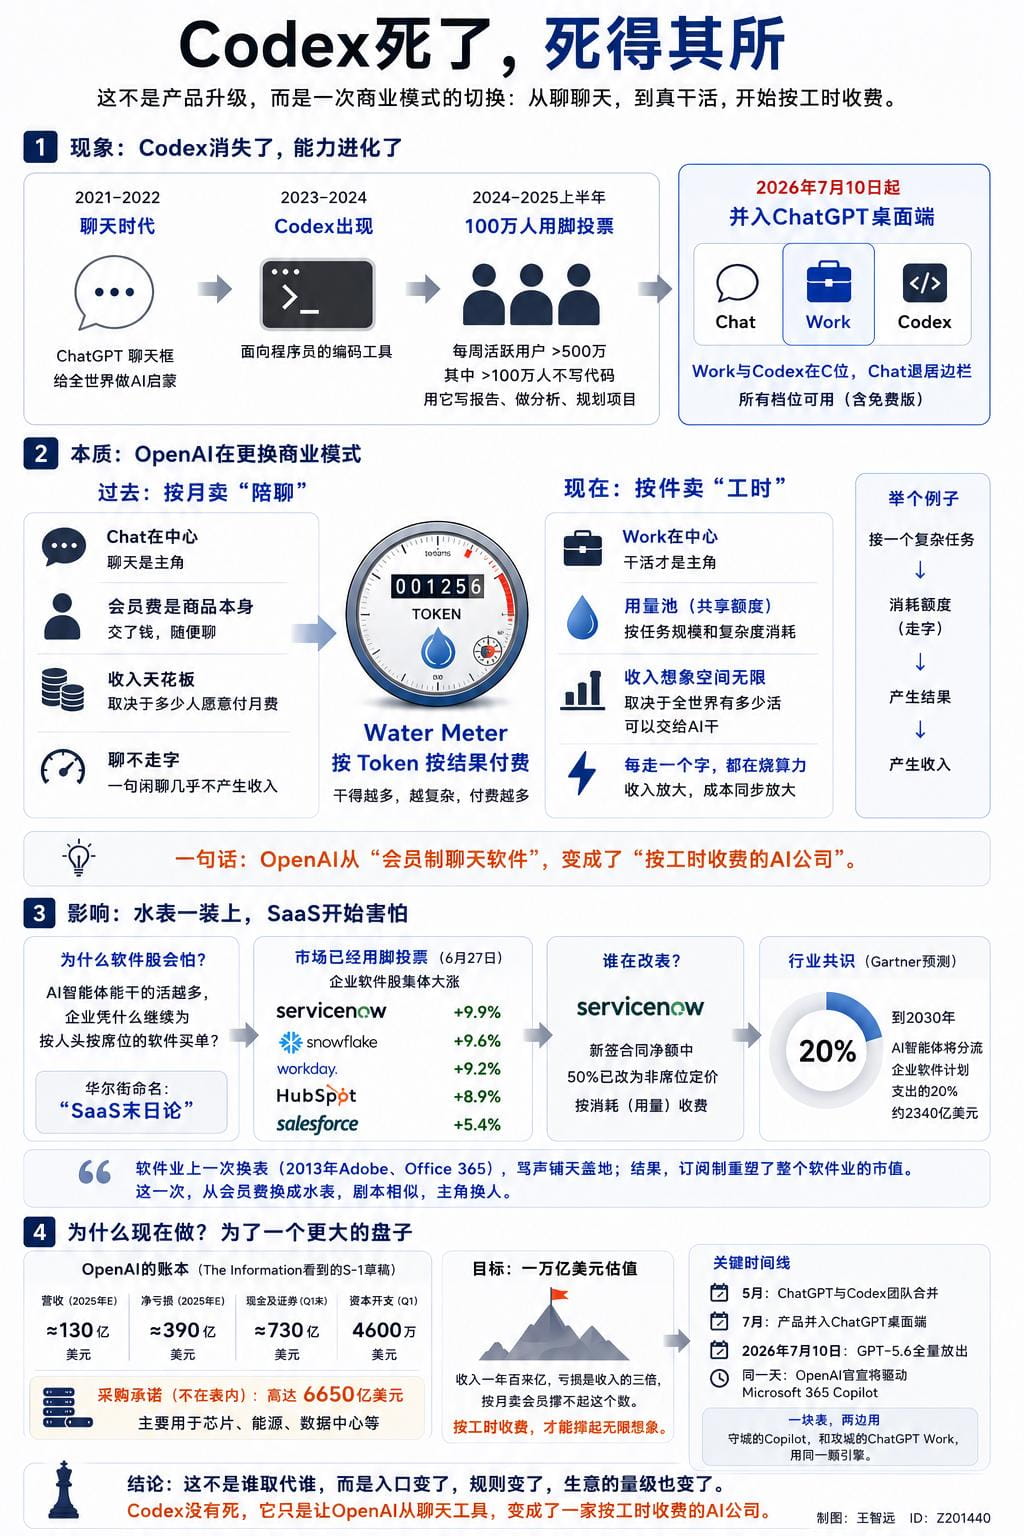
OpenAI近期的一次产品调整,表面上看是一次常规的界面更新,实则暗流涌动。随着GPT-5.6的发布,独立运行的Codex应用正式并入ChatGPT桌面端,Chat、Work、Codex三大功能模块被封装进同一个统一入口。这一动作被外界解读为“统一入口”,但若深入剖析其背后的商业逻辑,会发现这更像是一次精心设计的商业模式重构。Codex的消失,并非简单的产品下线,而是OpenAI从“消费级聊天工具”向“企业级生产力基础设施”转型的关键一步。
用户行为倒逼产品演进
首先需要关注的是用户数据的真实反馈。OpenAI披露的数据显示,Codex每周活跃用户超过500万,其中超过100万人并非程序员。这些用户利用面向代码生成的工具进行报告撰写、数据分析和项目规划。这一现象揭示了早期AI产品设计与实际市场需求之间的错位:产品经理预设的“编码助手”角色,被用户自发拓展为“通用办公助手”。
组织架构的调整印证了这一趋势。今年5月,OpenAI将ChatGPT消费产品团队与Codex团队合并,由联合创始人Greg Brockman统一管理。这种“先组织合并,后产品整合”的节奏表明,公司层面早已认可了用户行为的合理性。7月的产品合并更像是对既成事实的行政确认。值得注意的是,新版界面中,核心功能区被赋予“Work”和“Codex”标签,而传统的“Chat”对话框被折叠至侧边栏。这种UI层级的变化,极具象征意义:能够产生高强度计算消耗的“干活”模式成为主角,而轻量级的“闲聊”模式则退居次要地位。
这种转变并非没有争议。部分用户抱怨界面混淆,质疑ChatGPT的核心地位被削弱。然而,从产品演进的角度看,这是AI从“玩具”走向“工具”的必经之路。当用户不再满足于对话,而是寻求具体的执行结果时,产品形态必然向高效、复杂的任务处理倾斜。Codex能力的内置,正是为了满足这一刚性需求。
从订阅制到“水表经济”
商业模式的变革是此次调整的核心。OpenAI此次改版清晰地拆分了“门票”与“水表”。新版桌面应用全球免费开放,意味着获取用户的门槛降至最低;而真正的计费单元,转向了基于工作量的按量付费(Usage-Based Pricing)。
在这一新模型中,ChatGPT Work和Codex共享同一个用量池。用户每发起一个任务,系统根据任务的规模、复杂度消耗Token额度。这种机制彻底改变了收入结构。传统的订阅制(如Plus、Pro会员)变成了入场资格,决定用户可用额度池的大小;而真正的收入增长引擎,则是那个名为“水表”的按量计费系统。
模型定价策略进一步强化了这一逻辑。GPT-5.6系列推出了三档配置:旗舰Sol、中间档Terra和最轻量级Luna。Sol在极限性能上保持与上一代持平,但Terra性能接近旗舰且价格减半,Luna则进一步下探。这种阶梯式定价旨在通过低价策略抢占市场份额,鼓励高频率、大规模的使用。相比之下,闲聊功能的Token消耗极低,几乎不产生边际收入,这也解释了为何它在UI中地位下降——它不再是商业价值的核心驱动者。
这种“水表模式”与公用事业(水电煤)的计费逻辑如出一辙:用户按需使用,用量越大,费用越高。OpenAI官方虽未公开具体的费率表,仅以“取决于工作量”为由模糊处理,但这套计量收费体系加上事前的安全评估,构成了典型的受监管公用事业特征。
SaaS行业的范式转移
AI计费模式的转变,对传统软件即服务(SaaS)行业构成了深远冲击。华尔街将这一现象称为“SaaS末日论”,即AI智能体可能替代部分人工操作,从而减少企业对企业软件的需求。数据支撑了这一担忧:ServiceNow、Salesforce等巨头股价曾大幅回撤,市值缩水显著。
然而,历史经验表明,技术变革往往伴随着行业的重构而非终结。2013年Adobe从买断制转向订阅制时,也曾面临巨大阻力,但最终推动了整个软件行业的市值增长。当前,AI正在推动软件业进行第二次重构:从“按席位订阅”转向“按消耗计费”。
值得注意的是,传统SaaS巨头也在主动适应这一趋势。ServiceNow等公司已将新签合同的一半转为非席位定价,直接与消耗量挂钩。这意味着,无论进攻方还是守方,都在使用同一种新的计费表。区别仅在于谁能提供更高效、更便宜的AI算力服务,从而占据更大的市场份额。
微软在这一格局中处于微妙位置。OpenAI作为Microsoft 365 Copilot的引擎提供商,既服务于微软的席位订阅业务,又通过ChatGPT Work直接参与按量计费的竞争。这种“既当裁判又当运动员”的角色,使得微软在内部博弈中面临挑战。然而,无论最终胜负如何,作为底层技术提供商的OpenAI,都将通过规模效应获得稳定的收益。
资本市场的估值重构
OpenAI此次调整的深层动机,与其资本计划密切相关。据报道,OpenAI已秘密递交上市申请,目标估值高达1万亿美元。然而,其财务数据并不支持传统SaaS的估值逻辑:2025年全年营收约130亿美元,净亏损约390亿美元,营收与亏损比例失衡。
按月订阅的收入天花板清晰可见,难以支撑万亿估值。而“按量计费”模式则将AI从消费品重新定义为劳动力替代品。想象空间从“多少用户愿意付月费”拓展到“全社会有多少工作可以外包给AI”。这一逻辑转变,是支撑高估值的关键叙事。
然而,按量计费模式也带来了巨大的成本压力。与传统订阅制中轻度用户贡献纯利不同,按量计费中,每增加一单位收入,都伴随相应的算力成本。OpenAI资产负债表上虽无负债,但高达6650亿美元的芯片、能源和数据中心采购承诺,揭示了其重资产运营的本质。这种“背着成本走字”的模式,要求极高的运营效率和规模效应。
市场目前面临估值建模的困境。分析师缺乏足够多的可比公司来建立精准的财务模型,导致对按消耗计价的软件公司估值存在不确定性。OpenAI需要向市场证明,其庞大的算力投入能够转化为可持续的、高利润率的使用量增长。
未来展望与挑战
Codex的并入和计费模式的转型,只是OpenAI宏大蓝图的一部分。接下来,市场将密切关注几个关键变量:首先是官方费率表的公布时间及其具体定价,这将直接影响用户的使用意愿和企业的预算规划;其次是企业软件厂商如何调整其商业模式以应对AI智能体的竞争;最后是OpenAI在IPO招股书中,用量收入在总营收中的占比及其增长预测。
此外,高层管理的变动也值得关注。应用业务CEO菲吉·西莫在产品逻辑闭环后离职,虽无直接证据表明两者关联,但这一时间点令人深思。核心推动者的离去,可能意味着公司重心将从产品整合转向更底层的基建与商业化落地。
总体而言,OpenAI通过“杀死”Codex,实则完成了AI商业基础设施的升级。它不再仅仅是一个聊天机器人,而是一个正在成型的、基于用量计费的全球性AI公用事业平台。这一转型不仅重塑了OpenAI自身的价值曲线,也将深刻影响整个软件行业、云计算市场乃至全球经济的生产力结构。在这场变革中,谁能率先掌握“读表”的能力,谁就能在新时代的算力经济中占据主导。