AI算力过剩是伪命题?巨头囤积与供应链瓶颈背后的真实供需博弈
算力焦虑下的真相:局部冗余与全局紧缺的错位
近期,硅谷传来一则引发广泛关注的消息:Meta被曝准备出售“多余”的AI算力。这一消息瞬间点燃了市场的敏感神经,“AI算力是否已经过剩”成为科技圈热议的话题。然而,与此同时,另一家备受瞩目的AI初创公司Anthropic却反其道而行之,与一家前比特币矿企签署了一份为期20年、金额高达190亿美元的数据中心租约。更令人震惊的是,Anthropic在过去不到一年的时间里,已经“预约”了超过11GW的算力容量。
这种看似矛盾的现象,揭示了当前AI算力市场的复杂面貌。外界往往将巨头手中的局部冗余直接等同于行业整体的产能过剩,但这种逻辑忽略了算力作为一种基础设施的特殊属性。实际上,真正能够立即调用、即刻投入生产的前沿算力,依然处于极度紧缺状态。所谓的“过剩”,更多是巨头企业在战略规划、产品迭代节奏与基础设施投入之间产生的时间差和空间错配,而非市场需求的饱和。
Anthropic的疯狂囤积:GW级锁定背后的增长焦虑
要理解为何在“过剩”言论四起之际,头部企业仍在疯狂抢购算力,必须审视Anthropic的业务增长曲线。这家公司正在以惊人的速度吞噬算力资源。从2025年底宣布与Fluidstack合作投入500亿美元,到承诺购买300亿美元的微软Azure算力;从签下谷歌和Broadcom的5GW下一代TPU容量,到与亚马逊达成10年投入超1000亿美元协议;再到拿下SpaceX旗下Colossus数据中心的全部算力,Anthropic的每一步都在刷新市场对算力需求的认知上限。
仅计算已公布的具体容量项目,Anthropic锁定的算力已超过11.7GW。这还不包括尚未披露具体规模的Colossus 2项目以及Fluidstack的巨额投资。这种以GW(吉瓦)为单位进行的长期锁定,意味着Anthropic并非在解决当下的燃眉之急,而是在为未来数年的增长奠基。
为什么如此激进?答案在于其业务增速远超内部预测。2025年底,Anthropic的年化收入约为90亿美元,而至2026年4月,这一数字已突破300亿美元。其企业级高价值客户(年消费超100万美元)数量在两个月内翻倍,从500多家激增至1000多家。在Code with Claude大会上,CEO达里奥·阿莫迪透露,公司原计划按10倍年增长率做准备,但2026年一季度的实际增速年化高达80倍。
这种爆发式增长直接转化为对算力的即时渴求。Anthropic刚获得SpaceX的300MW新增容量,便立即提高了Claude Code的使用额度和API限额。一边是刚拿到的算力,一边是瞬间放量的用户需求,这种“饥渴”状态证明,对于具备顶级模型和丰富应用场景的企业而言,算力永远不够用。
巨头的“刹车”与行业的“油门”:错配而非过剩
将Meta和SpaceX的产能调整解读为行业过剩,是一种典型的以偏概全。Meta之所以被曝出售多余算力,根本原因在于其内部产品迭代节奏滞后于基础设施投入。其主打产品Muse Spark自4月亮相后,API多次延期,直到2026年7月才正式向开发者开放。这意味着,当Meta每年投入上千亿美元建设数据中心时,其核心业务尚未完全释放对算力的消费需求。
SpaceX的情况类似。xAI虽然构建了庞大的算力基础,但其团队重组频繁,代码生成业务表现未达预期,且ChatGPT占据全球46.4%的市场份额,而Grok不足5%。这种“算力超前、产品未稳”的局面,导致大量芯片暂时闲置。
这并非全行业的普遍现象,而是个别巨头在战略执行上的局部错配。正如扎克伯格的冰箱塞爆了,不代表全世界没有饥荒,反而可能意味着他的冰箱还不够大,或者他需要更多的美食来填满它。事实上,Meta并未停止扩张,其内部备忘录显示,计划到2027年总容量扩大到14GW,今年AI基础设施投入最高可达1450亿美元。
与此同时,其他云巨头的订单数据呈现出一片红火。谷歌2026年一季度Cloud收入同比增长63%,首次突破200亿美元,未确认为收入的合同订单环比接近翻倍至4600亿美元。通过其API处理的模型调用量从每分钟100亿Token激增至160亿Token。亚马逊CEO安迪·贾西明确表示,AWS安装AI基础设施的速度,就是将其转化为收入的速度。微软CEO萨提亚·纳德拉更是直言,行业面临的最大问题不是算力过剩,而是电力不足——“我有一堆芯片,却插不上电”。
从芯片争夺到基础设施竞速:交付瓶颈成为核心制约
几年前,AI行业的竞争焦点在于抢夺GPU芯片。然而,随着算力规模的指数级扩张,竞争维度已经升级为对电力、变压器、冷却系统及机房交付能力的综合比拼。一颗GPU躺在仓库里,账面是供给,现实中却无法跑出一个Token。真正的有效算力,需要芯片、电力、网络、冷却在同一个地点、同一时间完美配合。
当前,全球AI数据中心建设正面临严峻的基础设施瓶颈。路透社报道指出,AI数据中心的建设需求加剧了美国变压器的短缺,部分大型变压器的交货周期已超过160周,接近三年。这意味着,即使开发商拥有土地、芯片和电力合同,也可能因为一台关键变压器的迟迟不到,导致整个数据中心无法通电运行。
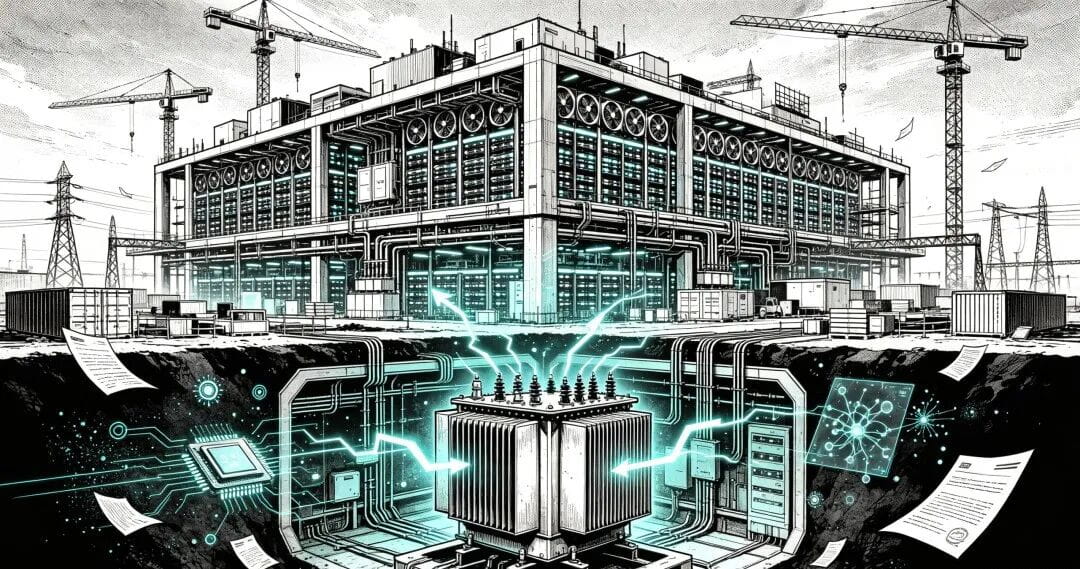
Anthropic与TeraWulf的合同是这一现实的缩影。尽管签下了401MW的租约,但首批容量要到2027年下半年才能交付,全部401MW到2028年初才能上线。2028年的庞大算力,无法解决2026年当下的限流问题。这种时间上的滞后性,使得“规划容量”与“可用算力”之间存在着巨大的鸿沟。
全球数据中心的统计数据也印证了这一点。2025年前三季度,欧洲、中东和非洲地区新投入运行的容量同比减少了11%,但签约容量却增长了12%,达到14.5GW,出租率升至91%。这种“签约热、交付冷”的现象,表明市场对于AI基础设施的需求依然强劲,但供给端的交付能力成为了制约因素。
结语:算力竞赛进入兑现阶段
综上所述,“算力过剩”在现阶段更多是一个伪命题。它掩盖了行业结构性矛盾:一方面是巨头间因产品节奏不同导致的局部闲置,另一方面是大量AI初创企业和云服务客户面临的严峻算力短缺。
随着2025年至2028年周期的推进,算力竞赛已进入关键的兑现阶段。那些动辄数百亿美元、横跨数年的基础设施协议,最终能否按时通电、转化为真实的收入和算力,将成为衡量AI行业健康度的关键指标。未来的竞争,不再仅仅是算法和模型的比拼,更是电力保障、供应链管理和工程交付能力的较量。对于行业参与者而言,关注点应从“是否过剩”转向“何时交付”以及“如何高效利用”,因为在电力和基础设施的约束下,有效算力的稀缺性将在未来几年持续存在。