港股AI双雄解禁分化:估值泡沫下的生存法则与商业真相
2026年7月的香港股市,人工智能板块经历了一场残酷的压力测试。对于长期关注国产大模型发展的投资者而言,MiniMax与智谱科技(Zhipu AI)的股价分化,不仅仅是一次市场情绪的宣泄,更是行业从“叙事驱动”向“现实检验”过渡的标志性事件。
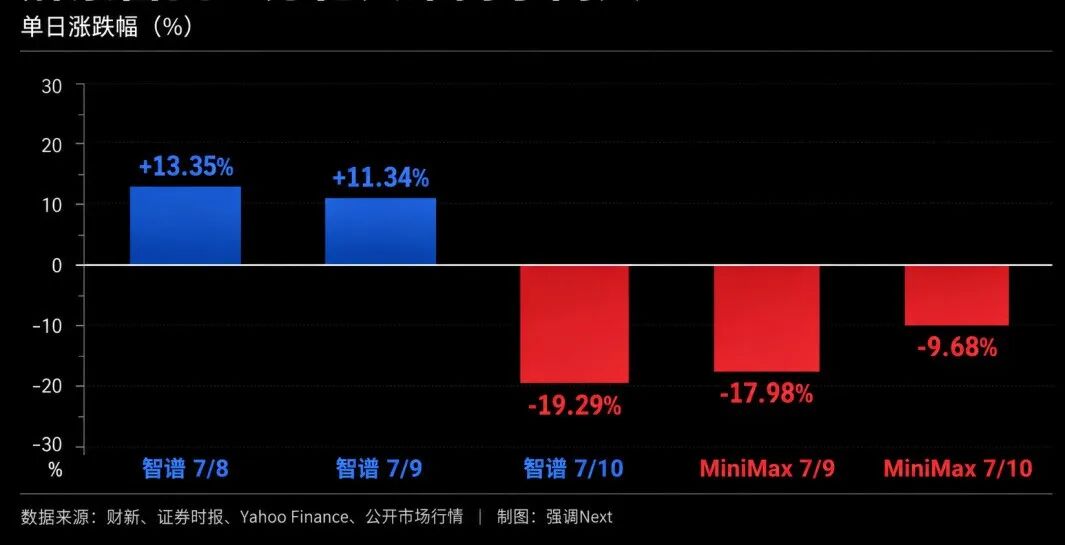
当限售股解禁的潮水退去,裸泳者与游泳者的区别便清晰可见。然而,细究之下,两家头部玩家并未展现出绝对的强弱之分,而是暴露出中国人工智能产业在高速扩张期面临的共性困境:高昂的算力成本、不确定的变现路径以及日益缩水的资本耐心。
筹码博弈:解禁不是终点,而是估值重构的起点
7月9日,MiniMax迎来上市后的首轮限售股解禁,当日股价暴跌17.98%,总市值瞬间跌破千亿港元大关。紧接着,创始人兼CEO闫俊杰发布全员信,宣布在实现AGI之前停薪,并拿出5%的个人股份用于激励和开源,同时宣布拟募资约160亿港元。这一系列动作看似雷霆万钧,旨在稳定军心,但市场反应冷静得近乎冷酷。7月10日,MiniMax再度下跌9.68%。
与此同时,智谱科技在解禁后曾短暂反弹,随后也在7月10日遭遇超19%的大幅回调。短短两日的分化后,市场发现,无论起始走势如何,两家公司的核心矛盾是一致的:解禁只是导火索,真正引爆焦虑的是背后的筹码结构与资金需求。
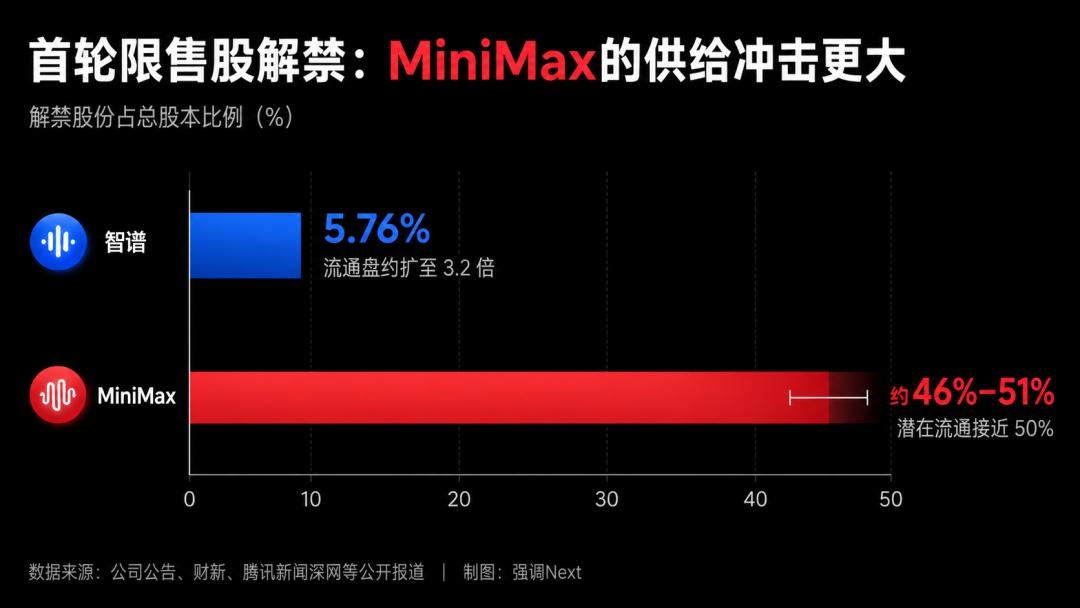
深入分析解禁细节,差异一目了然。智谱此次解禁约2568万股,占比5.76%,持有者多为基石投资者,包括国资背景机构。相比之下,MiniMax解禁规模庞大,约1.53亿股,占总股本逾48%,且包含大量Pre-IPO财务投资人。对于存在退出周期压力的VC/PE而言,即便股价回撤,若持有成本足够低,依然具备获利了结的动力。
口头承诺在真金白银的压力面前往往显得苍白。智谱的基石投资者虽表示继续持有,但MiniMax的广泛解禁范围意味着潜在抛压更重。更关键的是,解禁将股价重新交由二级市场充分交易。过去低流通盘推高的股价,在流动性充裕时是泡沫,在流动性收紧时则是风险。智谱随后的暴跌证明,低流通盘同样会放大下跌动能。解禁并非利空出尽,而是定价机制回归理性的开始。
收入结构:确定性溢价与脆弱增长的博弈
资本市场的偏爱往往源于可解释性。智谱之所以在初期获得更高估值溢价,核心在于其收入路径的相对清晰。
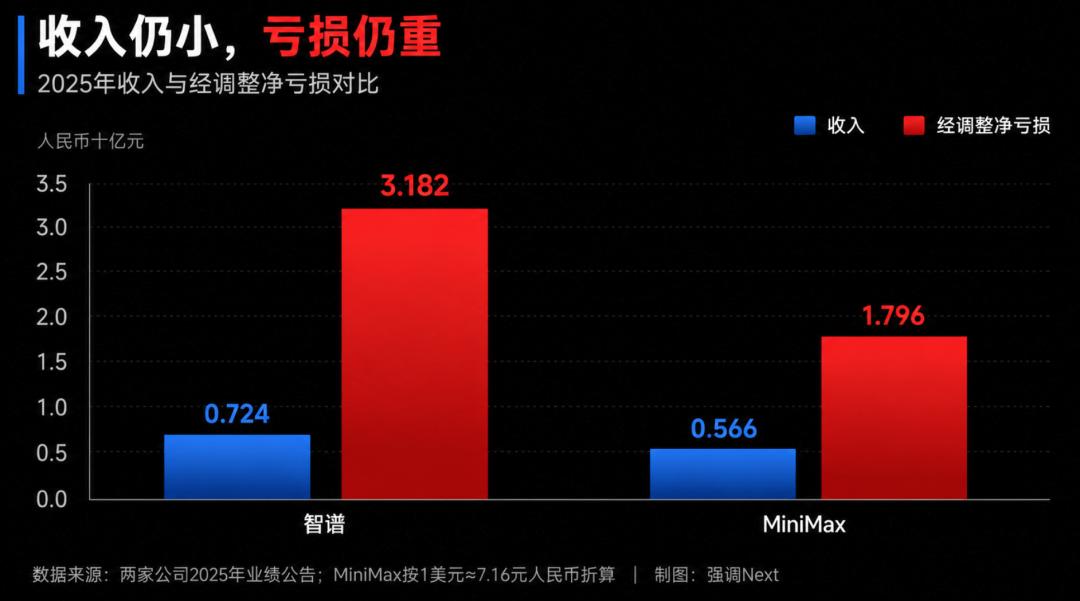
根据披露数据,智谱2025年实现收入7.24亿元,同比增长131.9%。其中,企业级通用大模型收入3.66亿元,开放平台及API收入1.90亿元。其MaaS平台ARR达到17亿元,且在2026年一季度API提价83%后,调用量仍增长400%。这一数据向市场传递了一个明确信号:部分企业客户愿意为高质量模型能力持续付费,且具备涨价承接力。
然而,这种确定性是相对的。智谱2025年经调整净亏损高达31.82亿元,研发投入31.8亿元。按9000亿港元市值计算,其市销率超过1200倍。市场买入的并非现有利润,而是“国产基座模型稀缺性”与“未来市场份额垄断”的预期。这是一种典型的风险投资逻辑在二级市场的投射,高估值建立在增长永无止境的假设之上。
相比之下,MiniMax的商业模式则显得更为脆弱。2025年其营收约5.6亿元人民币,虽然增速高达158.9%,但C端收入占比高达67%,付费转化率不足1%。这种依赖流量变现而非深度服务变现的模式,抗风险能力极弱。
MiniMax旗舰模型M3因定价策略引发用户抵触,上线一周被迫降价50%,直接导致股价单日下挫超10%。此外,其主打产品“星野”等情感陪伴类应用,面临5月五部门严禁向未成年人提供虚拟亲密关系服务的监管冲击,7月15日正式执行后,核心变现场景受到直接挤压。视频模型领域,快手可灵AI与字节Seedance 2.0的强势崛起,进一步挤压了MiniMax的市场空间。
机构态度迅速跟进。摩根大通上调智谱目标价至1800港元,而花旗和摩根大通则分别大幅下调MiniMax目标价至533港元和400港元。这不仅是股价的调整,更是对其商业模式可持续性的重新评估。
融资竞赛:160亿与314亿背后的生存焦虑
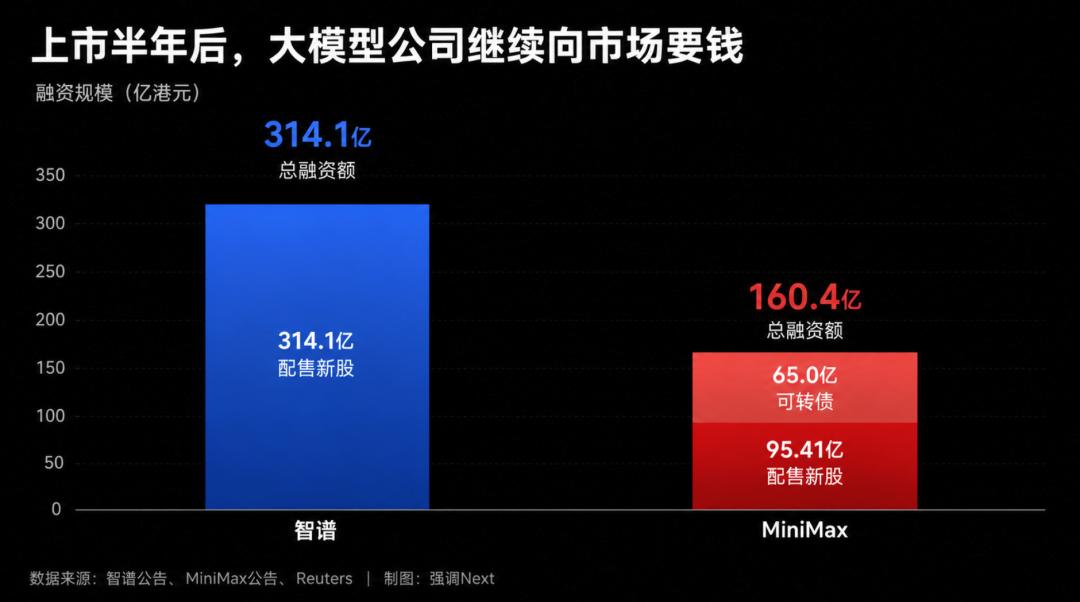
面对解禁压力与估值回调,两家公司不约而同地选择了激进融资策略。MiniMax募资160.4亿港元,智谱募资314.1亿港元,合计近474亿港元。这笔巨款并非为了扩张产能,而是为了缓解现金流焦虑。
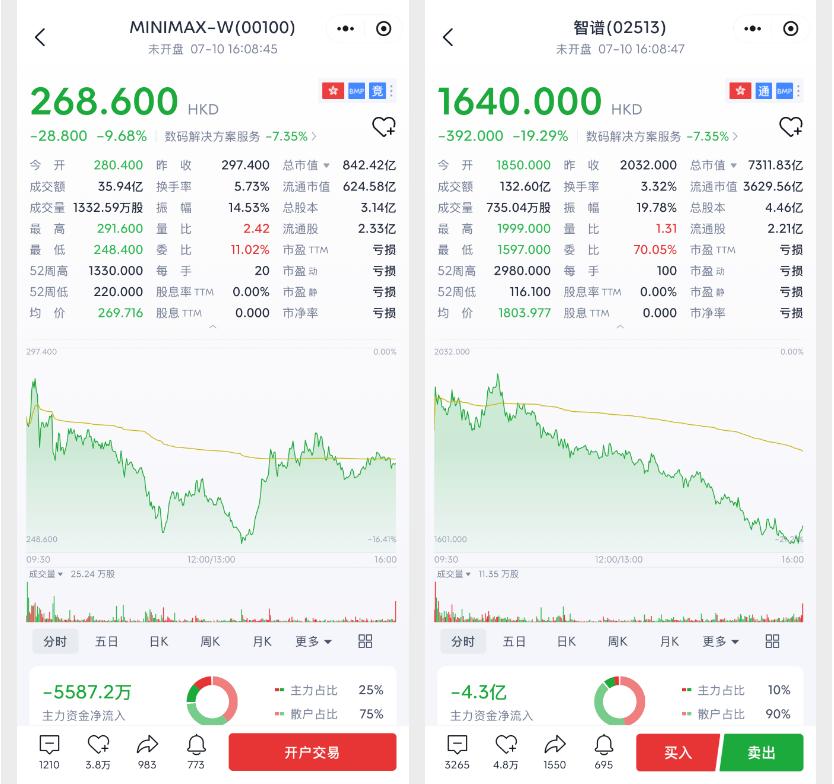
MiniMax以每股268港元配售新股,较前一日收盘价折让近10%;智谱则以1588港元配售,资金将用于研发、商业化及营运。值得注意的是,智谱年初IPO募集净额约49亿港元,半年内已使用93%,剩余资金难以支撑后续昂贵的模型训练与推理成本。
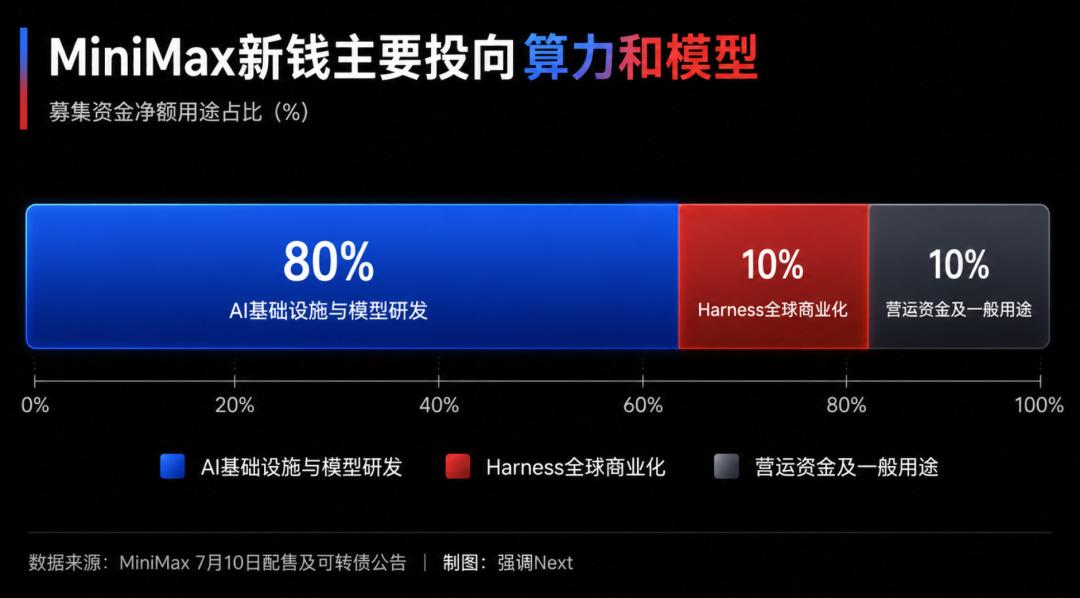
这揭示了一个行业真相:上市并非终点,甚至不是融资的终点,而只是打开了更广阔融资渠道的入口。大模型行业的“军备竞赛”没有捷径,算力集群的搭建、顶尖人才的争夺、数据清洗的成本,每一项都是吞噬现金的黑洞。
两家公司同时筹备回归科创板,智谱已进入辅导验收阶段,拟募集不超过150亿元;MiniMax也启动A股上市准备。打通“A+H”双市场融资渠道,成为应对持续资金消耗的必然选择。然而,融资能力的提升并不意味着盈利能力的确立。160亿或314亿的现金储备,只是为这场技术长跑买了更多的“时间券”,而非“胜利券”。
下半场:从讲故事到算细账
解禁风波与紧急融资,不过是AI行业大考中的热身。对于智谱而言,挑战在于如何将314亿港元转化为可持续的B端收入增长,证明高投入能带来高产出,而非仅仅堆砌算力参数。对于MiniMax,核心命题是如何优化C端变现效率,在监管趋严与巨头夹击中找到新的增长极,尽快收窄亏损。
资本市场正在失去耐心。早期的估值逻辑建立在“通用人工智能(AGI)”的无限前景上,但随着技术落地进入深水区,投资者开始关注Unit Economics(单体经济模型)。
8月即将披露的中报,以及明年1月更大规模的解禁窗口,将是真正的分水岭。届时,市场将不再听信“全员信”式的表态,也不会为单纯的融资能力买单。唯有看到毛利率改善、现金消耗率降低、以及收入结构的实质性优化,两家公司才能在港股AI板块的残酷洗牌中确立真正的地位。
智谱与MiniMax的故事,折射出的是中国人工智能产业从狂热走向理性的必经之路。在算力的尽头,不再是代码的堆砌,而是商业效率的极致比拼。在这场马拉松中,跑得最快的人不一定赢,能活到最后、并实现自我造血的人,才是最终的赢家。