存储周期反转下,芯天下IPO背后的红杉押注与业绩狂飙
周期底部的逆行者:存储芯片巨头的IPO突围战
半导体行业的残酷在于其鲜明的周期性,而在这种周期性中,能够穿越低谷并抓住反弹红利的企业,往往具备独特的经营哲学。2026年7月10日,芯天下技术股份有限公司(以下简称“芯天下”)正式向港交所主板递交上市申请,由广发证券与中信证券联席保荐。这不仅是一次资本市场的二次冲刺,更是对该公司在存储芯片下行周期中“逆势蓄力、顺周期爆发”能力的终极检验。
回顾芯天下的IPO历程,可谓一波三折。早在2022年,公司曾闯关A股创业板并已通过上市委审议,但在2023年底自愿撤回申请,彼时官方理由为审批程序的不确定性。然而,正是这段等待期,让芯天下完整经历了半导体行业最黑暗的时刻,也为其后续的爆发积蓄了能量。如今,带着更为强劲的财务数据归来,芯天下试图向市场证明,其不仅是周期的跟随者,更是周期的驾驭者。
无晶圆厂的生存法则:技术与囤货的双轮驱动
芯天下成立于2014年,是一家典型的无晶圆厂(Fabless)存储芯片供应商,专注于代码型闪存芯片的研发、设计与销售。其核心产品涵盖NOR Flash和SLC NAND Flash,广泛应用于智能门锁、路由器、车机系统及工业控制器等对代码存储有刚性需求的场景。
在技术壁垒方面,芯天下展示了深厚的积累。公司拥有218项专利,其中自研的增强型闪存编程技术将NOR Flash的擦除寿命延长了两倍。更为关键的是,其自研的NORD新工艺平台在2024年实现量产,这一技术突破不仅优化了成本结构,还实现了从低功耗到高可靠性产品的全梯度覆盖。在SLC NAND领域,公司搭载自研先进错误校正控制器,在低功耗前提下保障了数据可靠性,这在工业和汽车等高可靠性要求场景中构成了重要护城河。
然而,对于一家无晶圆厂企业而言,技术只是入场券,供应链管理才是盈利的关键。招股书显示,截至2026年3月31日,芯天下存货高达4.24亿元,存货周转天数长达330天。这种接近一年库存水平的操作,并非简单的资金占用,而是一种典型的逆周期囤货策略。
在2023年行业低谷期,芯天下大胆囤入低价晶圆。随着2025年下半年至2026年初存储价格的大幅回升,这部分低价库存释放出了巨大的成本优势。招股书解释,2025年公司毛利率回升至22.8%,而2026年第一季度更是飙升至55.6%。这种“低买高卖”的库存管理策略,在存储周期反转中成为了利润爆发的核心引擎。
业绩狂飙:SLC NAND的量跌价飞之谜
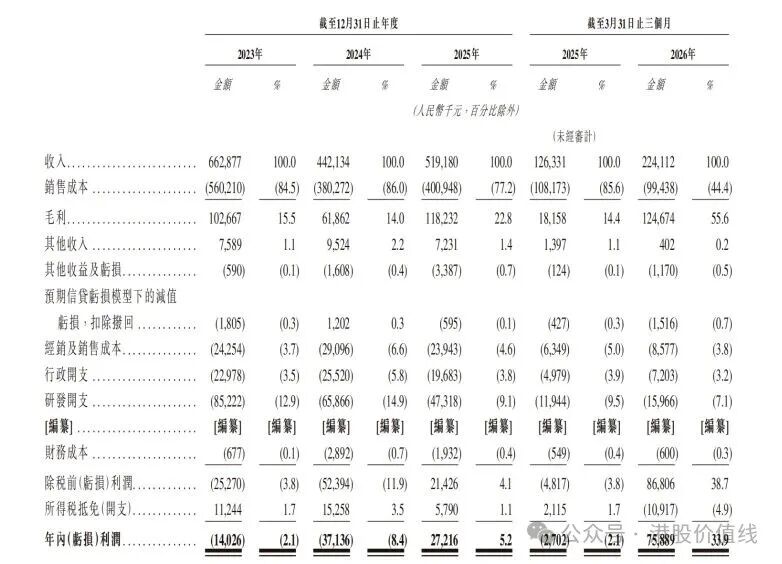
财务数据是芯天下叙事最有力的支撑。让我们审视其过去三年的业绩轨迹:2023年营收6.63亿元,净利润亏损1400万元;2024年营收下滑至4.42亿元,亏损收窄至710万元;2025年营收小幅回升至5.19亿元,实现扭亏为盈,净利润2720万元;进入2026年第一季度,营收2.24亿元,净利润却跃升至7590万元,同比增速惊人。
这种非线性增长背后,是产品单价剧烈波动的直接结果。以SLC NAND Flash为例,2025年均价仅为3.89元,而2026年第一季度均价飙升至13.04元,涨幅超过200%。MCP产品均价也从17.07元升至29.02元。相比之下,NOR Flash均价从0.73元微降至0.60元,表现相对平稳。
这种结构性差异揭示了当前存储市场的供需格局。上游大厂持续削减SLC NAND产能,导致结构性供应短缺,推升价格大幅走高。而NOR Flash领域,虽然受AIoT、汽车电子和工业控制需求复苏带动,但供应相对充足,价格波动较小。芯天下作为SLC NAND领域排名第四的厂商,直接受益于这一“量跌价飞”的红利期。
值得注意的是,公司累计计提存货减值准备约8170万元,但这并未影响其整体盈利能力。相反,随着存货周转效率在周期上行期的改善,减值压力逐渐减轻,2026年第一季度仅计提340万元,显示出资产质量的优化。
股权架构与红杉的长期押注
在资本市场眼中,芯天下的价值不仅在于短期的业绩反转,更在于其背后稳定的股权架构和知名投资机构的长期陪伴。
创始人龙冬庆是公司的核心灵魂人物。现年49岁的他,拥有复旦大学电子及信息系统学士学位,并在2025年取得清华大学工商管理硕士学位。其职业生涯始于外企半导体领域,曾在瑞萨、意法半导体、飞思卡尔等巨头任职,积累了丰富的产品营销和渠道管理经验。这种“技术+市场”的双背景,使龙冬庆在制定公司战略时既能把握技术趋势,又能敏锐捕捉市场需求。
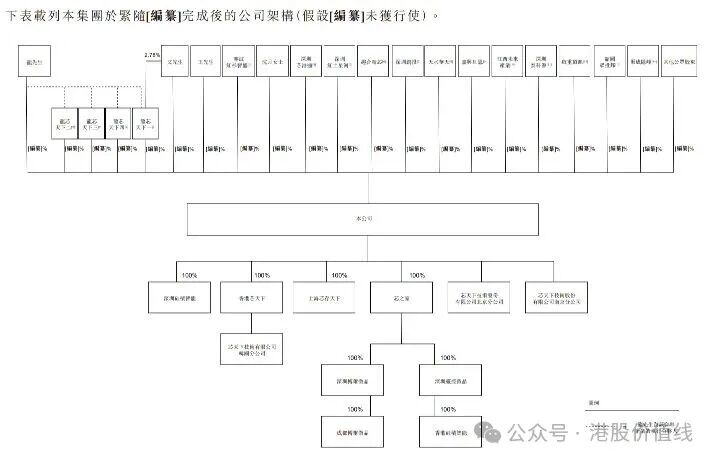
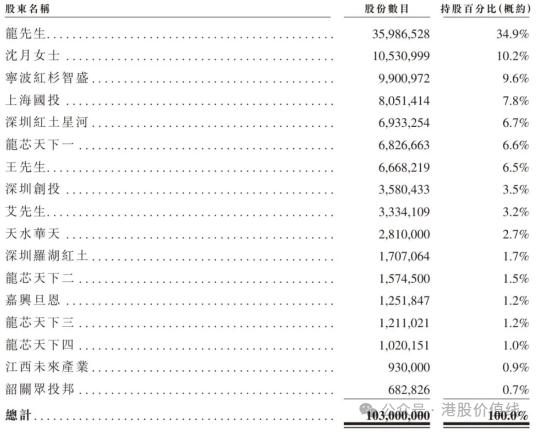
目前,龙冬庆直接持股约34.94%,并通过一致行动安排合计控制约62.3%的投票权,确保了对公司的绝对控制。配偶沈月持股9.3%,宁波红杉李淑红持股9.6%。红杉资本(通过宁波红杉李淑红)作为重要股东,早在早期便对芯天下进行了布局,这体现了顶级VC对存储细分赛道长期价值的认可。
回顾融资历程,芯天下在2018年完成A轮和B轮融资后,经历了长达六年的静默期,直到2024年和2025年才有新的股权变动。这种静默并非停滞,而是在行业低谷期的自我修炼。红杉等早期投资人的耐心,为芯天下提供了宝贵的时间窗口,使其能够在不确定的环境中专注技术研发和库存优化,最终在2026年迎来收获期。
行业地位与未来挑战
根据灼识咨询数据,以2024年收入计,芯天下在全球代码型闪存芯片无晶圆厂公司中排名第六,其中SLC NAND领域排名第四,NOR Flash领域排名第五。作为中国第二家可提供2Gbit超大容量SPI NOR Flash产品的公司,芯天下在高端代码型闪存市场已占据一席之地。
然而,上市并非终点,而是新的起点。存储芯片行业通常以三至四年为一个周期,芯天下虽已享受了2026年第一季度的高景气红利,但未来的挑战依然严峻。
首先,价格波动风险。2026年第一季度的高价是否可持续,取决于上游产能释放的速度。一旦大厂重新扩产,SLC NAND价格可能回落,公司的高毛利能否维持存疑。
其次,市场竞争加剧。芯天下需警惕国内外竞争对手在技术上的追赶,尤其是在大容量NOR Flash和车规级SLC NAND领域,国际巨头如华邦电、旺宏等依然占据优势。
最后,客户集中度与依赖度。虽然招股书未详细披露前五大客户占比,但存储芯片企业通常面临大客户议价能力强的问题。如何在保持大客户稳定的同时,拓展多元化应用场景,是芯天下长期增长的关键。
结语:周期股的价值重估
芯天下的IPO故事,是一个典型的周期股价值重估案例。它证明了在半导体行业,技术积累、供应链管理和战略定力同样重要。红杉资本的押注,不仅是对龙冬庆团队能力的信任,更是对中国存储芯片产业链成熟度的认可。
随着芯天下登陆港交所,其业绩的周期性特征将更加透明地暴露在投资者面前。对于投资者而言,理解存储周期的节奏,比单纯关注短期财报更为重要。芯天下能否在下一个周期来临前,通过技术升级和客户拓展平滑周期波动,将是检验其成长性的最终考题。
在AIoT、汽车电子和工业自动化需求持续增长的背景下,代码型闪存芯片的需求基本盘依然稳固。芯天下若能抓住结构性供应短缺带来的红利,并持续优化产品组合,有望在全球存储芯片格局中占据更有利的位置。然而,周期永远在轮回,唯有具备穿越周期能力的企业,才能在时间的长河中屹立不倒。