阿里减持通达系保留申通股权,菜鸟回归电商背后暗藏什么战略棋局?
资本纽带松动:从“资本捆绑”到“市场化协作”的逻辑重构
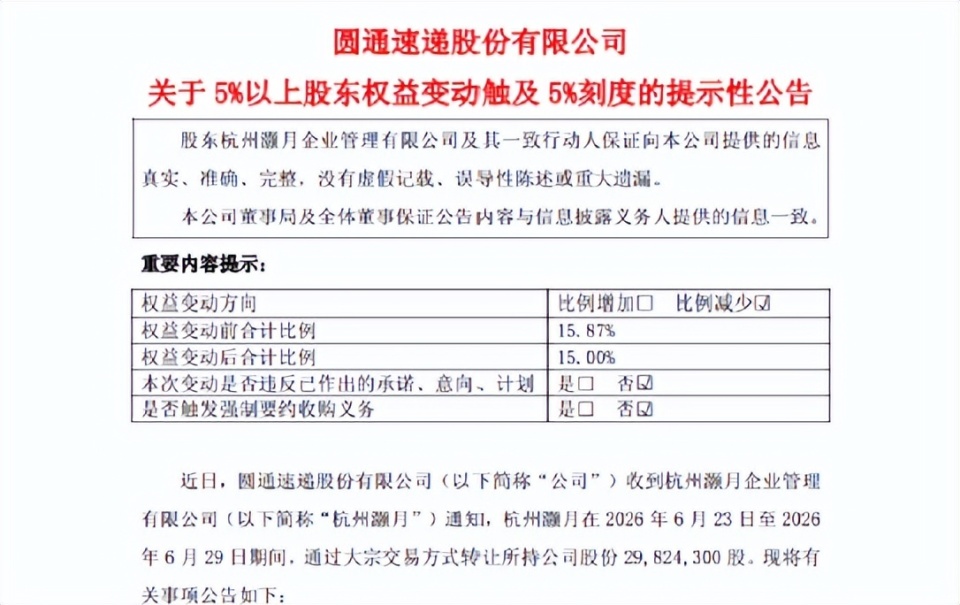
在商业生态的演进图谱中,资本关系的疏密往往映射着战略重心的转移。过去十余年间,阿里巴巴通过密集的战略入股,与圆通、中通、申通、韵达及百世等“通达系”物流企业构建了深度绑定的利益共同体。这一举措在当时被视为巩固电商履约能力的关键布局,旨在确保平台订单流转的稳定性和成本可控性。然而,进入2023年之后,这一看似坚不可摧的资本联盟开始出现明显的结构性松动。最新的市场数据显示,阿里旗下持股平台已在圆通速递完成新一轮减持,累计套现超23亿元;对韵达的持股比例也已降至不足1%;更早些时候,阿里已彻底清仓曾是其第一大股东的百世快递。与此同时,阿里系在中通的董事会席位也随之退出,投资者权利协议正式终止。
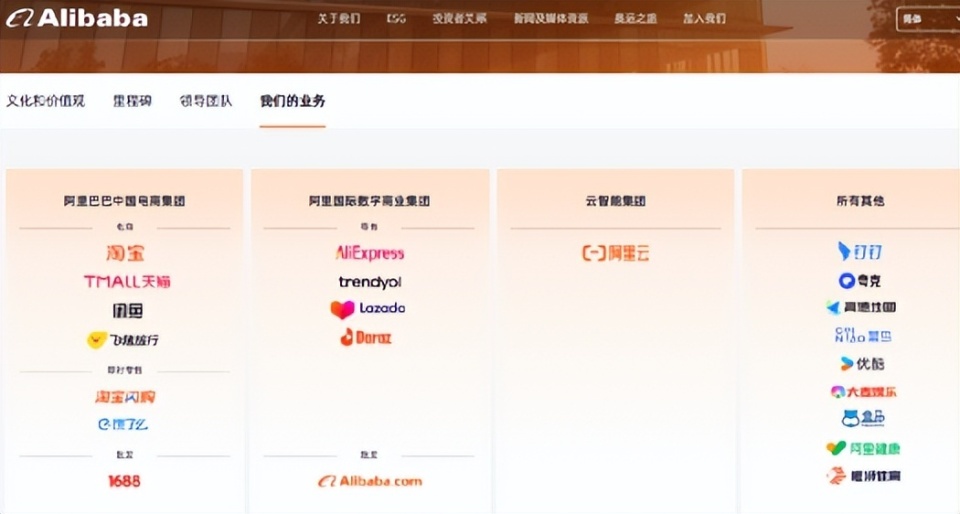
这种看似断舍离的资本退出行为,并非孤立事件,而是阿里整体战略转型的外在投射。自启动“1+6+N”组织变革以来,阿里明确将战略重心聚焦于“电商”与“AI+云”两大核心领域。物流快递业务虽重要,但已不再需要通过股权控制来维持战略协同。吴泳铭出任CEO后推行的精简策略,意味着阿里正在剥离非核心资产,回归商业本质。对于快递公司而言,这既是一种风险释放,也是一种转型契机;对于阿里而言,则是为了减轻资本包袱,将资源集中于更具增长潜力的核心业务板块。
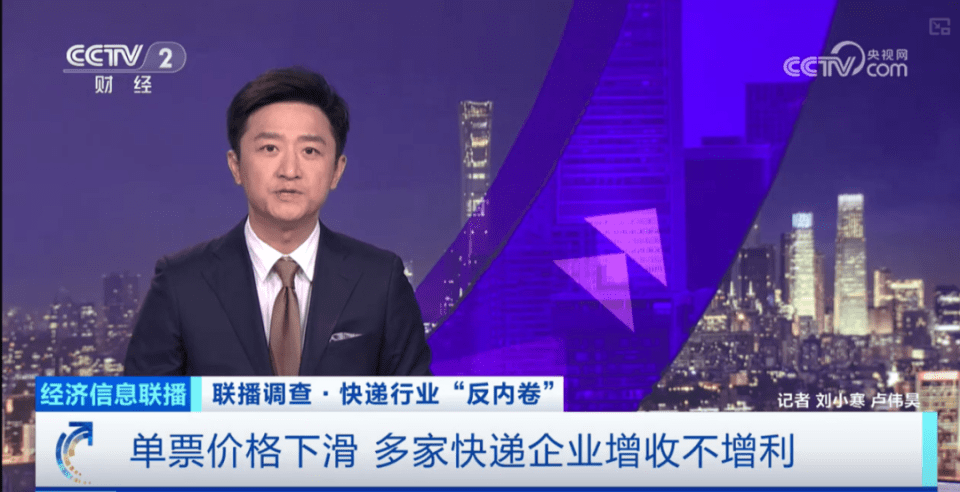
此外,快递行业的基本面变化也是促使阿里调整策略的重要外部因素。经过二十年的野蛮生长,中国快递行业已从增量扩张阶段全面进入存量成熟期。2019年至2025年间,快递票均收入从11.8元大幅下滑至7.5元,头部企业的单票毛利也压缩至毫厘之间。在产能过剩和持续价格战的背景下,单纯依靠规模扩张带来的边际效益急剧递减。阿里深知,在这样一个低毛利、高竞争的红海市场中,通过资本手段强行绑定企业,不仅难以获得超额回报,反而可能因行业波动承担巨大的财务风险。因此,从“资本控股”转向“商业合作”,成为阿里更理性、更具韧性的选择。
菜鸟回归淘天:构建即时零售闭环的核心拼图
与减持“通达系”资本股权形成鲜明对比的是,阿里在业务运营层面正在加强内部协同。近期,菜鸟宣布将其国内供应链业务整体上浮至淘天集团,并入阿里中国电商事业群。这一组织架构调整释放的信号极为明确:菜鸟不再仅仅是一个独立的物流服务商,而是深度嵌入电商交易链条的功能性部门。与此同时,菜鸟仍保留海外供应链业务和物流科技业务的独立运作,形成了“内收外放”的战略格局。
此次调整的核心驱动力,在于阿里对即时零售市场的强力押注。过去一年,阿里以“淘宝闪购”为入口,迅速构建起“全品类供应+30分钟配送”的本地生活服务闭环。2026财年数据显示,阿里即时零售收入同比增长47%,达到785.20亿元,远超中国电商集团整体9%的增速。即时零售已成为阿里新的增长引擎,而物流履约能力是这一商业模式成败的关键。将菜鸟国内供应链纳入淘天体系,能够打破物流与电商之间的数据壁垒和组织隔阂,实现库存共享、调度优化和体验升级,从而更好地支撑远场电商与近场即时需求的互补协同。
回顾菜鸟的发展轨迹,其“单飞”之路已在2024年戛然而止。当时,阿里在IPO临门一脚时撤回申请,并以高价收购少数股东股权,蔡崇信明确指出此举旨在让菜鸟更充分整合到阿里电商业务中,以凸显其内在价值而非追求资本市场估值。此后,菜鸟进行了多次业务切割,如将服务速卖通的团队转入电商事业群,并将直营快递品牌“丹鸟物流”出售给申通。这一系列动作表明,阿里正在精简菜鸟的国内直营版图,将其转型为服务电商生态的基础设施,从而更灵活地响应市场变化。
申通的特殊地位:阿里留下的战略后门
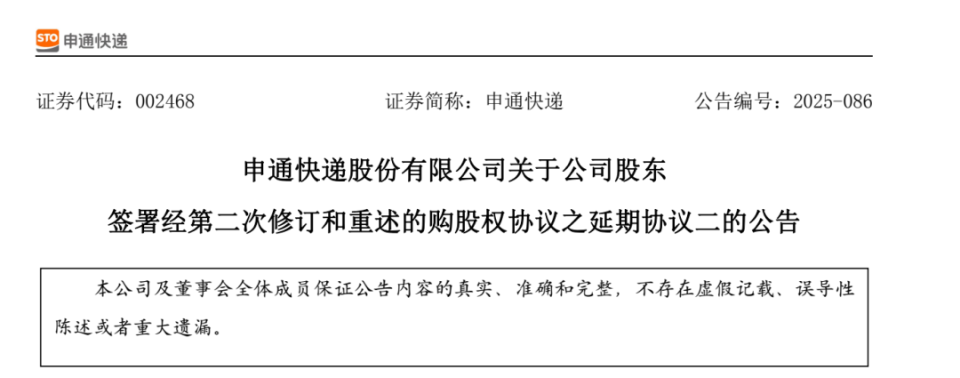
在减持多家快递巨头的同时,阿里唯独对申通保留了深度的资本联系。2019年,阿里系间接持有申通约14.65%股权,并附带了一个为期三年的购股权,行权后可再增持21%,总行权价接近100亿元。尽管阿里在2020年将持股提升至25%,但并未行使剩余收购权,反而多次延期该权利至2028年。这种“留白”式的资本布局,背后有着深思熟虑的战略考量。
首先,申通与阿里的业务绑定最为紧密。阿里系电商包裹在申通业务量中的占比高于其他通达系同行,双方在订单流转、系统对接和数据共享上已形成高度默契。阿里将“丹鸟物流”注入申通,进一步加深了双方在品质快递领域的合作。其次,申通的体量适中,既具备全国性的网络基础,又未像中通、圆通那样庞大到难以整合。更重要的是,申通的股权结构相对清晰,阿里若完全行权,持股可达46%,足以实现控股。然而,阿里选择按兵不动,并非放弃,而是保持一种“期权式”的战略威慑。这种姿态让阿里在不占用大量现金的情况下,保留了对关键物流伙伴的潜在控制权,以应对未来可能出现的行业变局。
行业新范式:从规模竞争到效率与全球化突围
阿里在快递领域的战略调整,折射出整个行业正处于深刻的范式转换期。过去,快递企业的竞争逻辑是“向规模要增量”,通过低价抢占市场份额,形成网络效应。然而,随着流量红利见顶,这一逻辑已难以为继。当前,行业竞争的核心已转向“向效率要增量”,比拼的是供应链能力、技术底子和全球化布局。
值得注意的是,顺丰与极兔的“联姻”为行业提供了新的合作样本。双方通过战略相互持股,实现了干线运力与末端网络的互补,而非传统的控股关系。这种“互补式”合作模式,强调了能力互补和协同增效,而非简单的资本控制。长远来看,这种基于市场化原则的战略合作将成为主流。快递公司需要在存量市场中挖掘增量价值,这就要求其与平台企业建立更加平等、灵活的合作关系。
对于阿里而言,其最终关注的并非物流资产的归属,而是谁能帮助其在下一场战役中赢得胜利。无论是通过减持实现轻资产运营,还是通过业务整合强化即时零售,亦或是保留申通股权以储备战略资源,阿里都在通过精细化的布局,优化资源配置,构建一个更具弹性、更高效、更全球化的电商履约生态。快递行业的“中年期”已然到来,昔日的盟友各自成长,手中的筹码各不相同。未来的合作,将不再基于情谊或简单的资本捆绑,而是基于谁更有能力、谁更能实现价值互补。在这场效率与全球化的大考中,唯有那些能够精准把握趋势、灵活调整战略的企业,方能立于不败之地。