2026 AI原生APP月活近5亿:Agent与Skill如何重构移动互联网底层逻辑
AI原生应用确立主导权,移动生态格局重塑
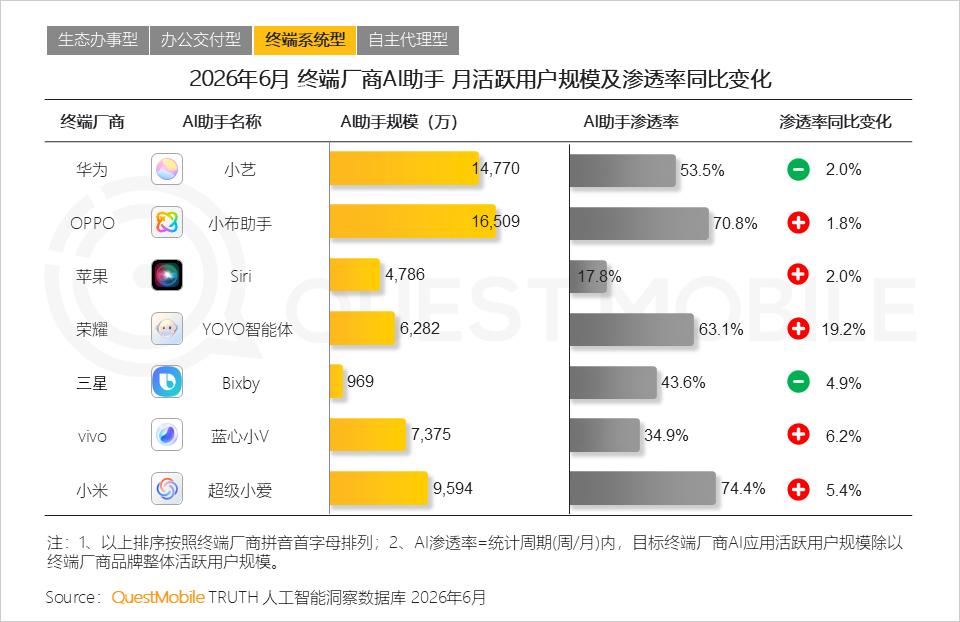
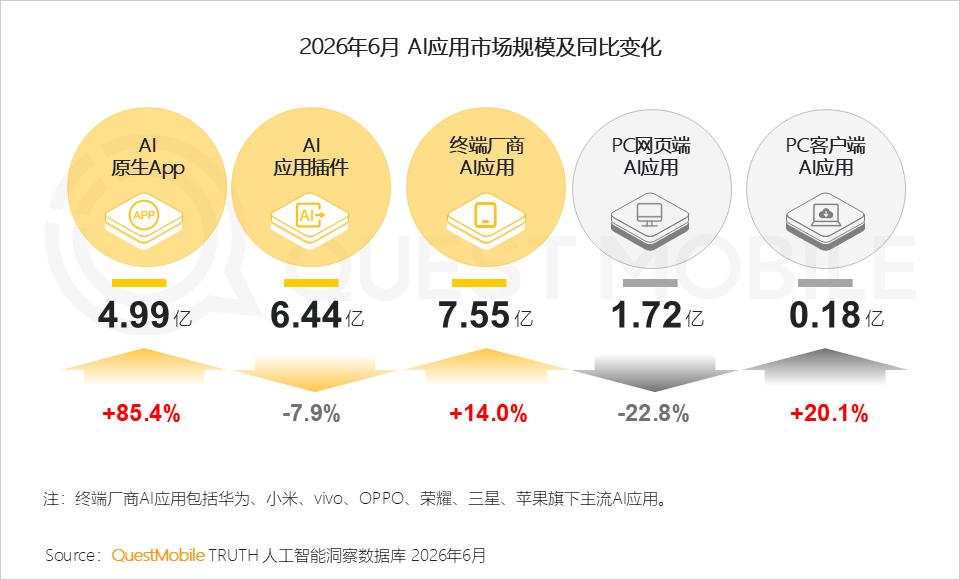
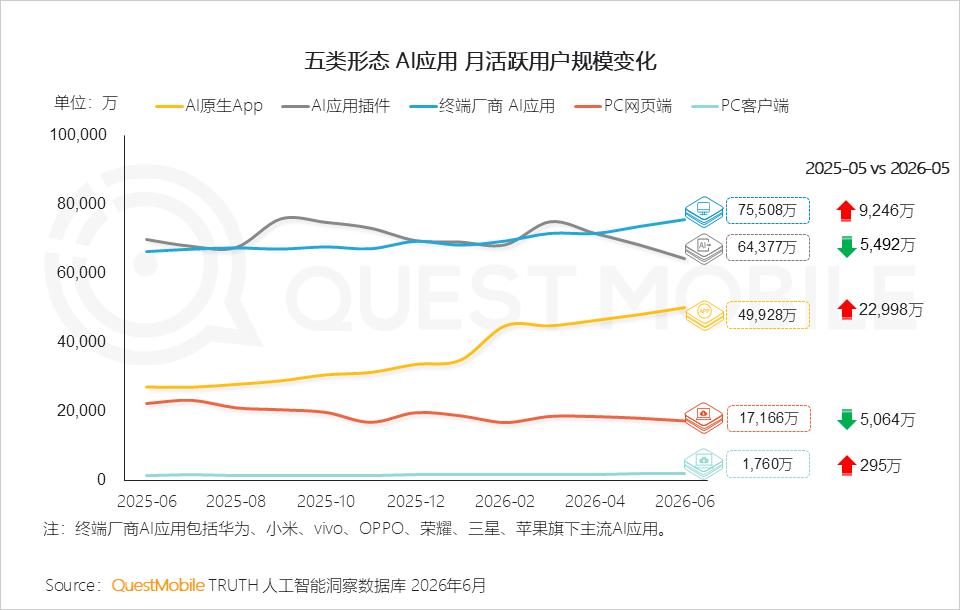
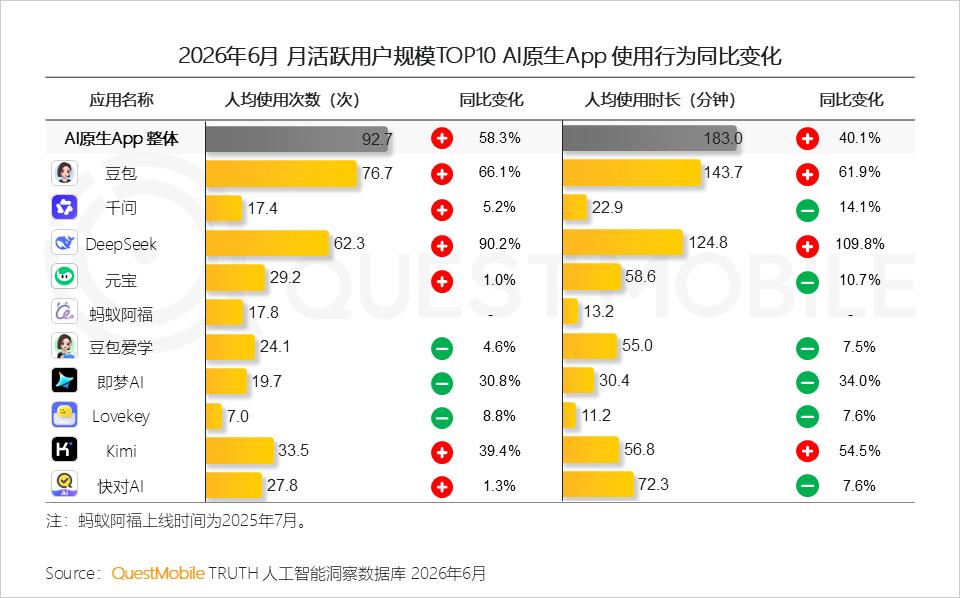
2026年上半年,中国移动互联网经历了一场静默却深刻的底层逻辑重构。根据QuestMobile的最新数据监测,截至2026年5月,AI原生APP的月活跃用户规模已攀升至4.99亿,同比大幅增长85.4%。这一数据的背后,不仅是用户量的简单叠加,更是用户行为模式的根本性迁移。与此同时,AI应用插件月活为6.44亿(同比微降7.9%),终端厂商AI应用为7.55亿(同比增长14.0%),PC网页端AI应用为1.72亿(同比下降22.8%),PC客户端AI应用为0.18亿(同比增长20.1%)。
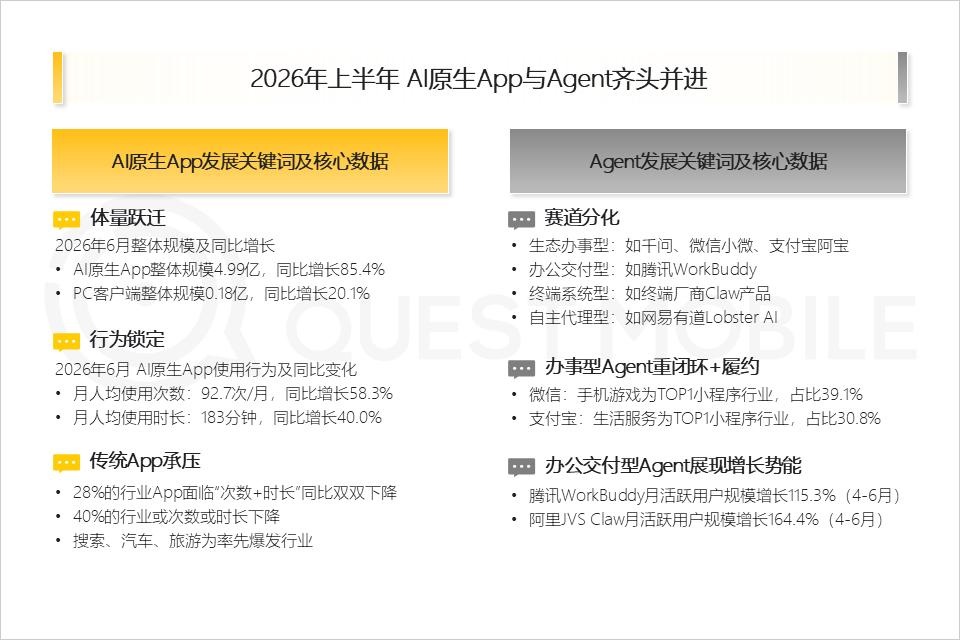
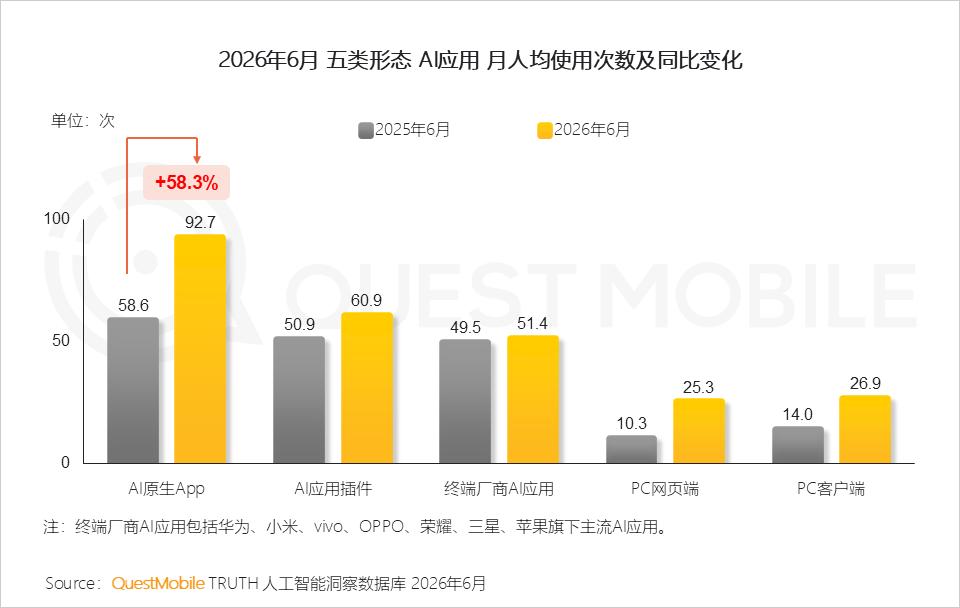
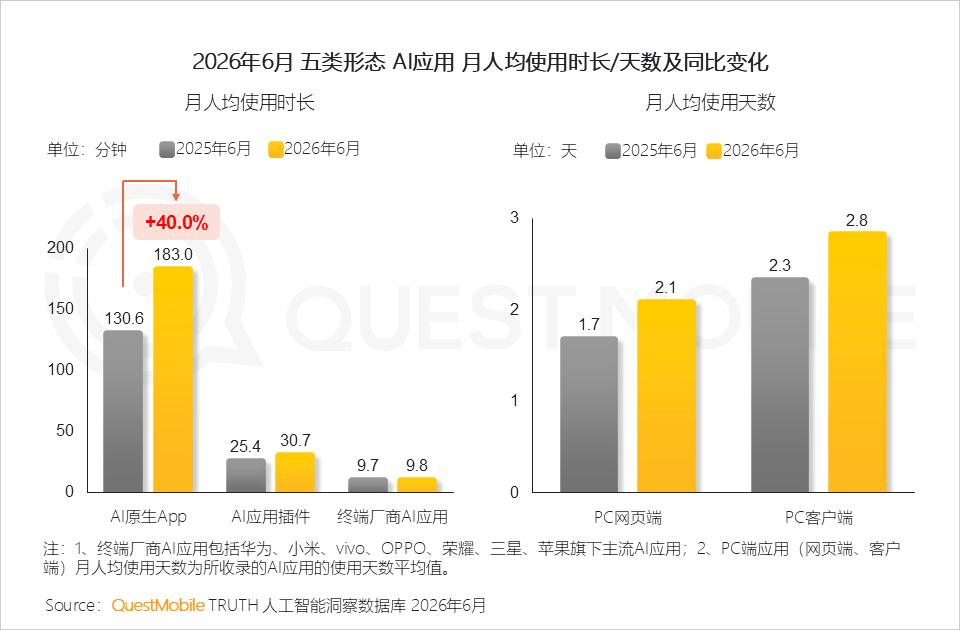
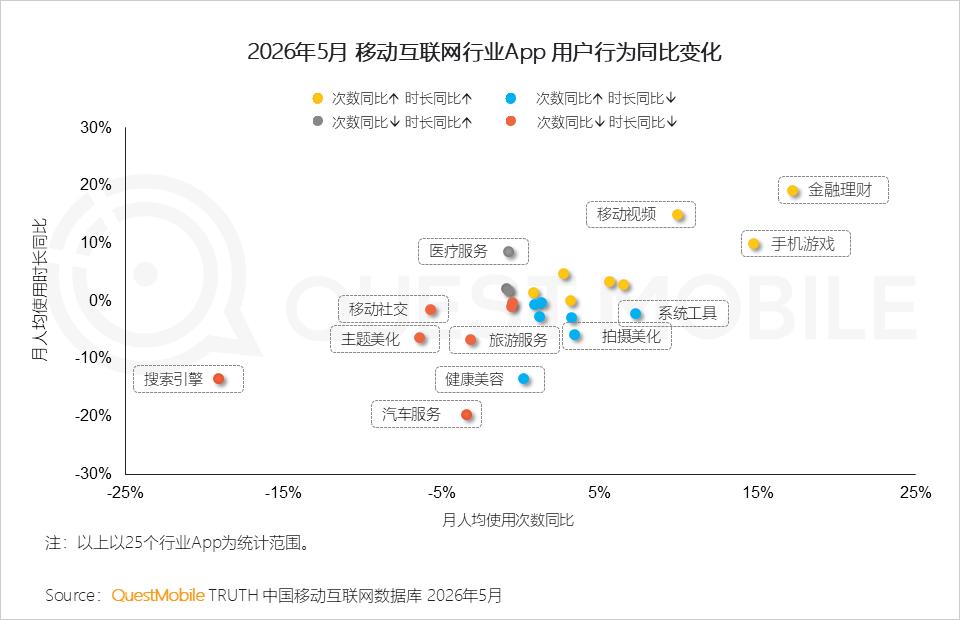
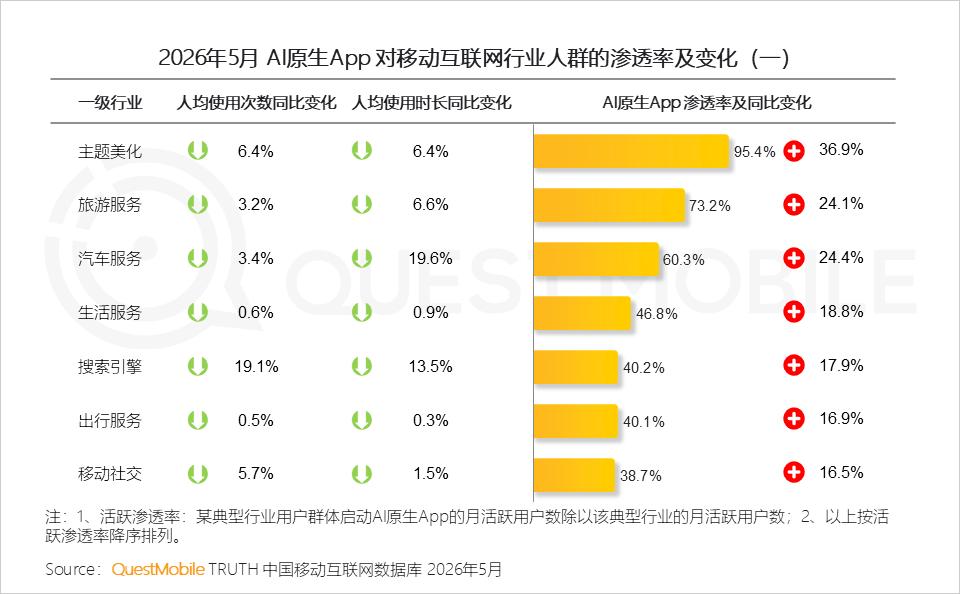
从用户黏性维度审视,AI原生APP展现出压倒性优势,月人均使用次数高达92.7次,远超其他形态。相比之下,AI应用插件为60.9次,终端厂商应用为51.4次,PC网页端为25.3次,PC客户端为26.9次。在时长方面,AI原生APP的人均月使用时长达到183.0分钟,同比增长40.0%,人均单次使用时长也显著拉长,表明AI已从“尝鲜工具”转变为“日常刚需”。这种结构性领先,正在逐步挤压传统垂直类APP的生存空间。28%的传统行业APP面临使用次数与时长“双降”,其中主题美化、旅游服务、汽车服务、生活服务、搜索引擎及出行服务等“中介”类应用受损尤为严重。
头部梯队马太效应加剧,差异化心智成型
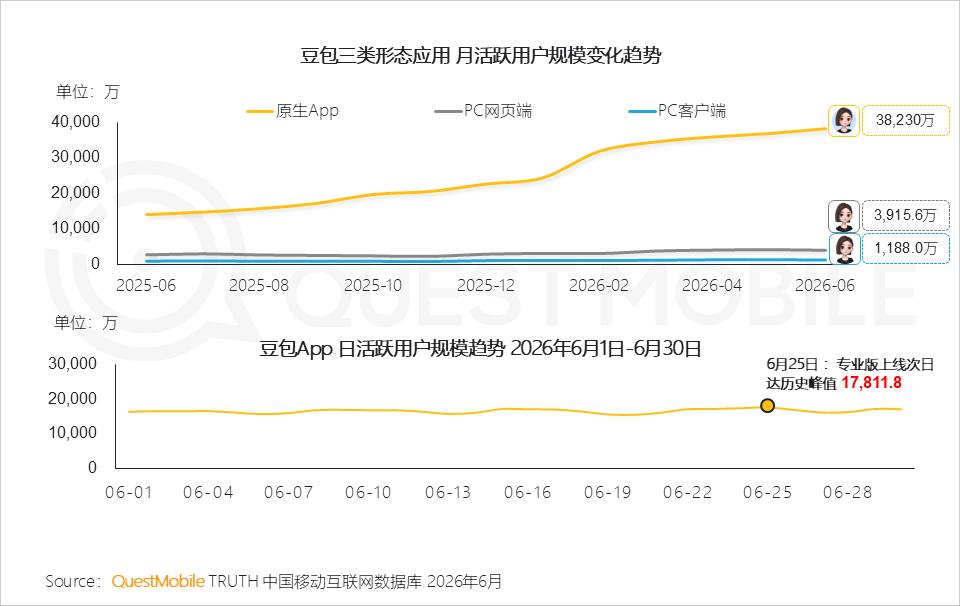
在激烈的市场角逐中,流量正加速向头部玩家集中,形成了以豆包、千问、DeepSeek为核心的第一梯队。2026年6月,豆包的月活跃用户规模达到3.82亿,千问为1.67亿,DeepSeek为1.30亿。值得注意的是,头部玩家的增长动能极强,其中千问的同比增长率高达5792.9%,豆包亦达到172.1%。这种马太效应不仅体现在规模上,更体现在生态入口、数据飞轮与商业化先发优势的全面锁定。
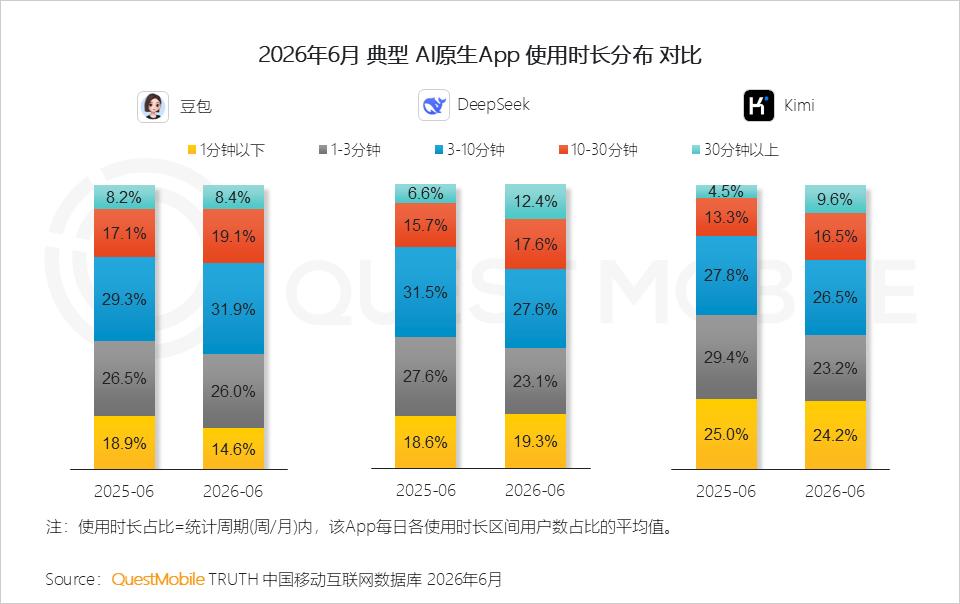
头部应用之间已开始形成鲜明的差异化用户心智。豆包主打碎片化、高频次的浅层交互,使用时长在3分钟以内的占比高达40.6%,致力于成为用户的“随身助手”;而DeepSeek则聚焦重思考、长链路的深度应用,10分钟以上的重度使用占比达到30.0%,旨在解决复杂的逻辑推理与认知突破任务。这种分层策略有效覆盖了用户的浅层交互与深度交付两类核心需求。
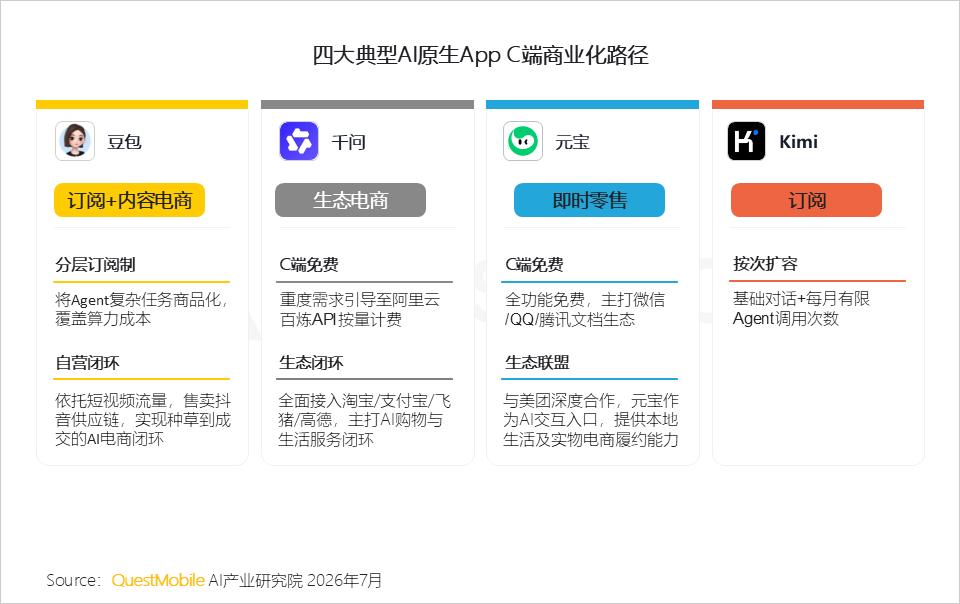
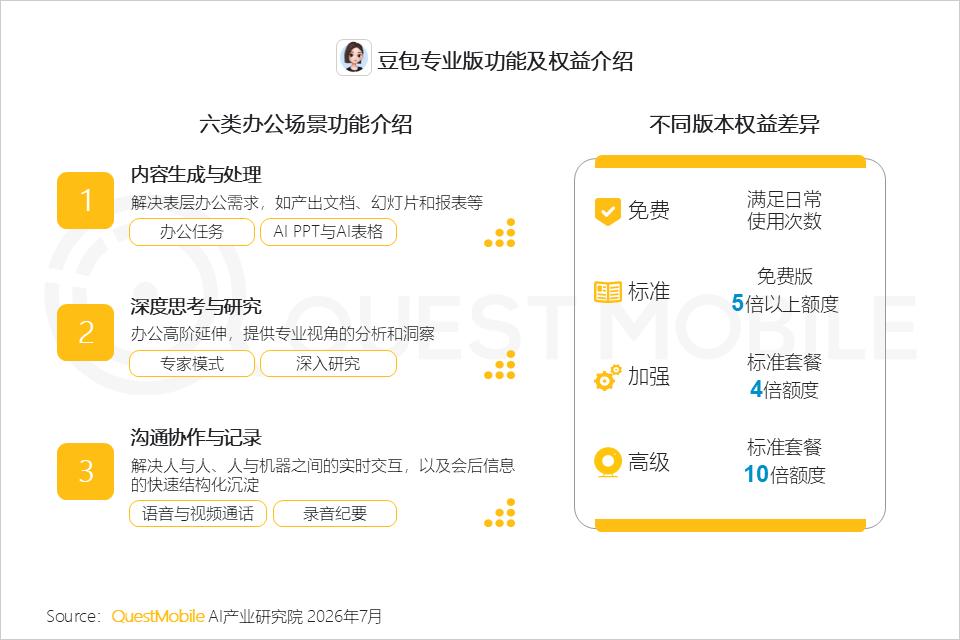
商业化方面,付费模式已得到市场验证。豆包于6月24日推出专业版,涵盖六种办公场景,上线次日即创下1.78亿的日活历史峰值。这证明用户在享受普惠服务的同时,愿意为更强效的功能体验支付溢价。付费机制并未造成用户流失,反而通过“普惠+增值”的双轨制,增强了用户基本盘的韧性,尤其是打通了App与PC端的跨端协同闭环,精准承接了年度“AI+办公”红利。
Agent生态四条路径分化,服务与内容双轨裂变
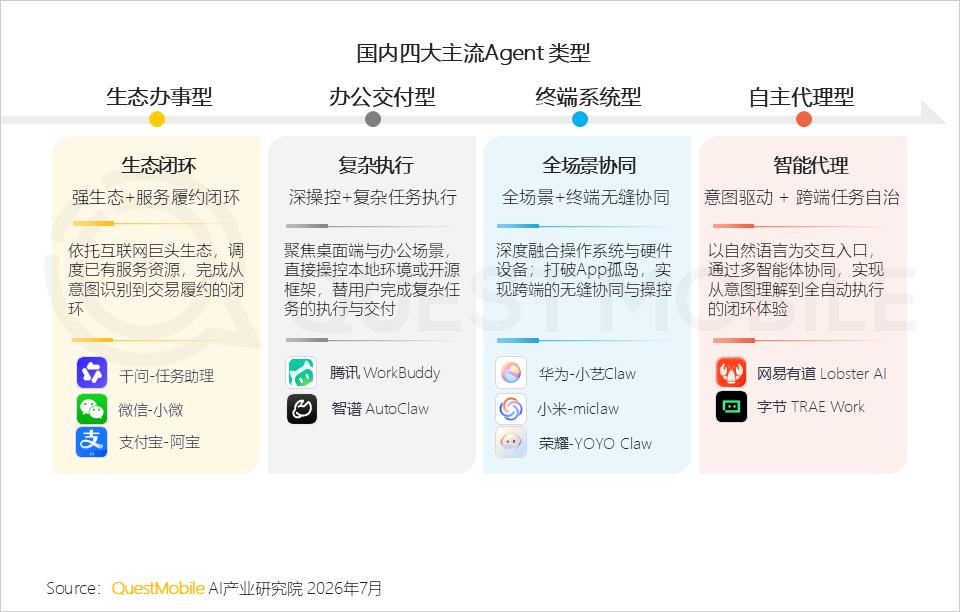
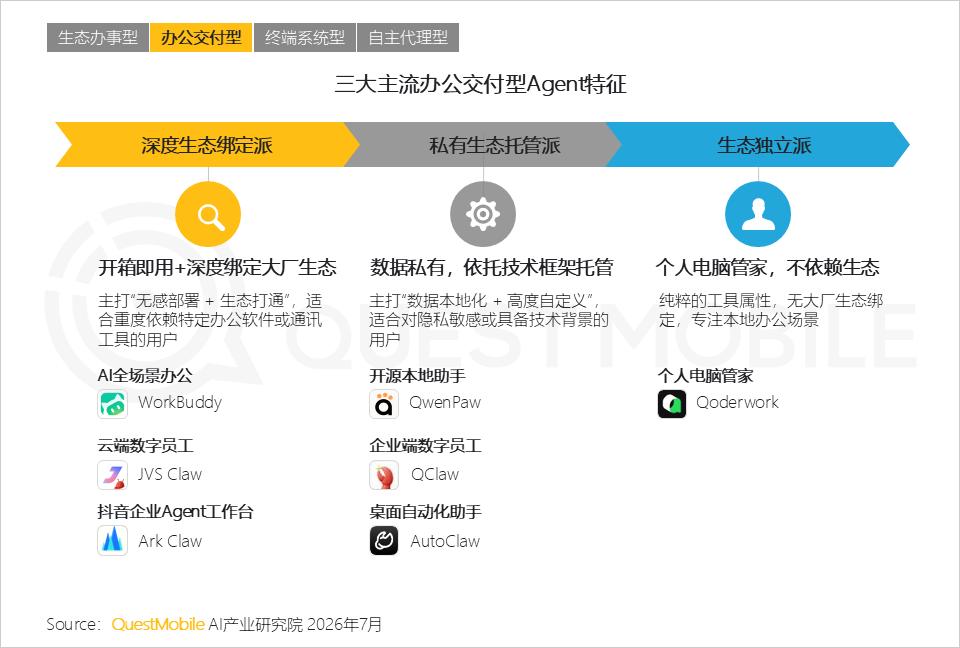
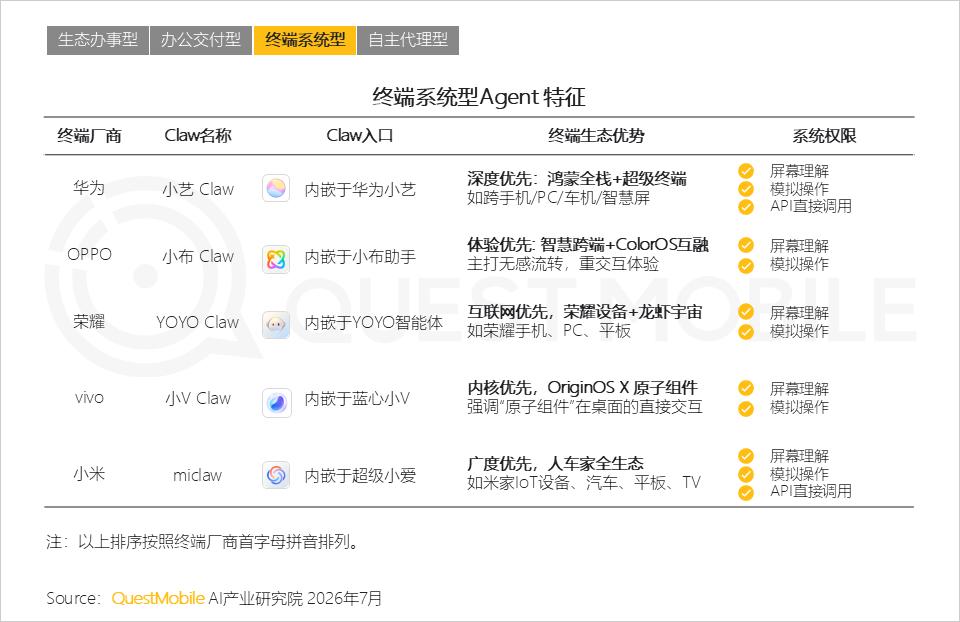
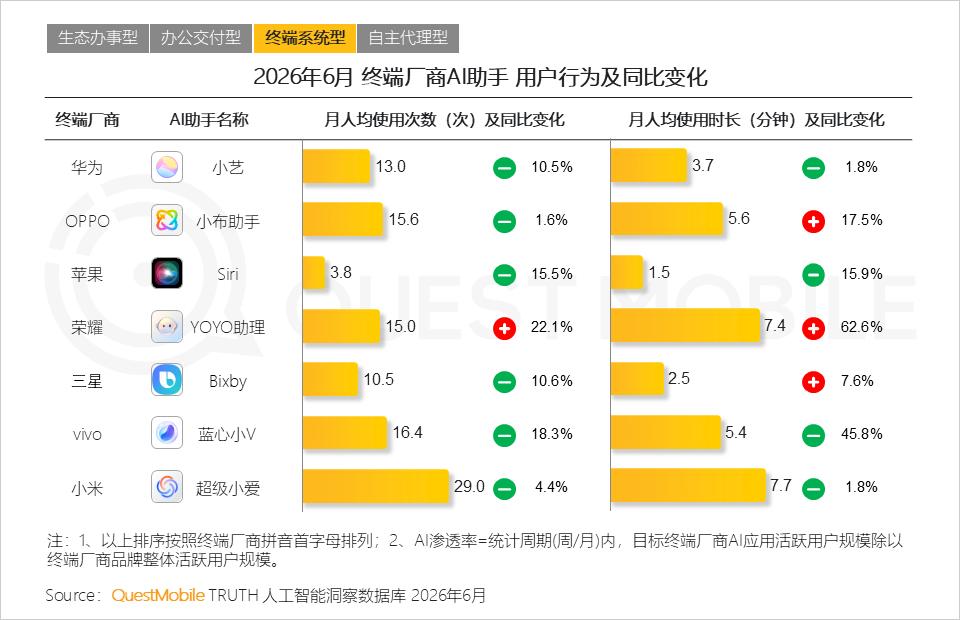
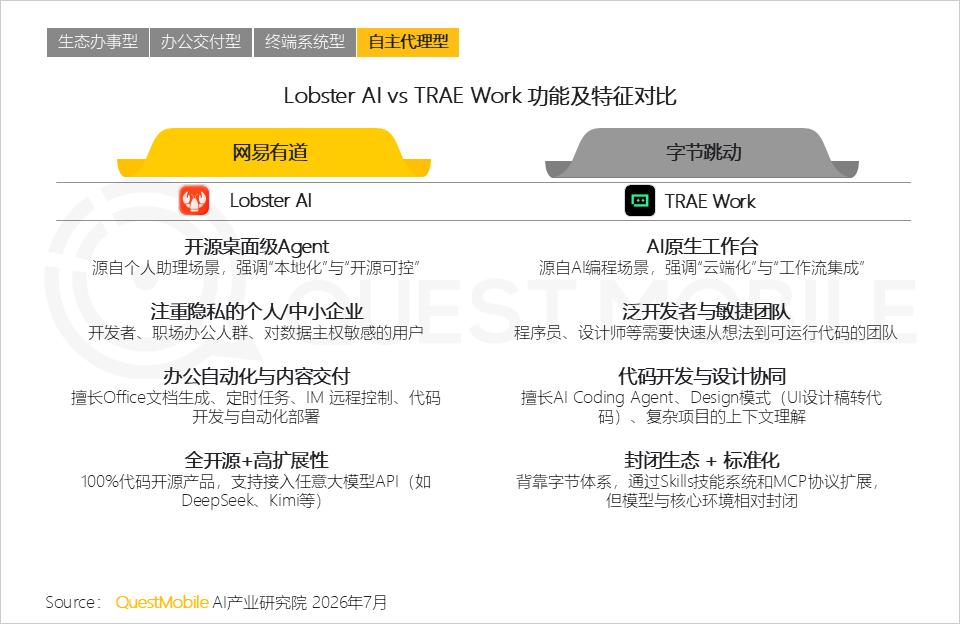
随着AI Agent技术的成熟,移动互联网的服务形态正发生质的飞跃。当前国内智能体主要沿四条路径分化:一是终端厂商以系统底层能力抢占入口,如华为小艺Claw、小米miClaw、荣耀YOYOClaw,构建底层优势;二是大厂通过生态连接抢服务闭环,如千问任务助理、微信小微、支付宝阿宝,依托各自生态资产进行调度;三是深度应用抢桌面端办公执行,如腾讯WorkBuddy、AutoClaw,侧重跨系统业务流重构;四是主打多智能体协同的创新平台,如Lobster AI和TRAE Work,探索自然语言交互与任务拆解的自动化交付。
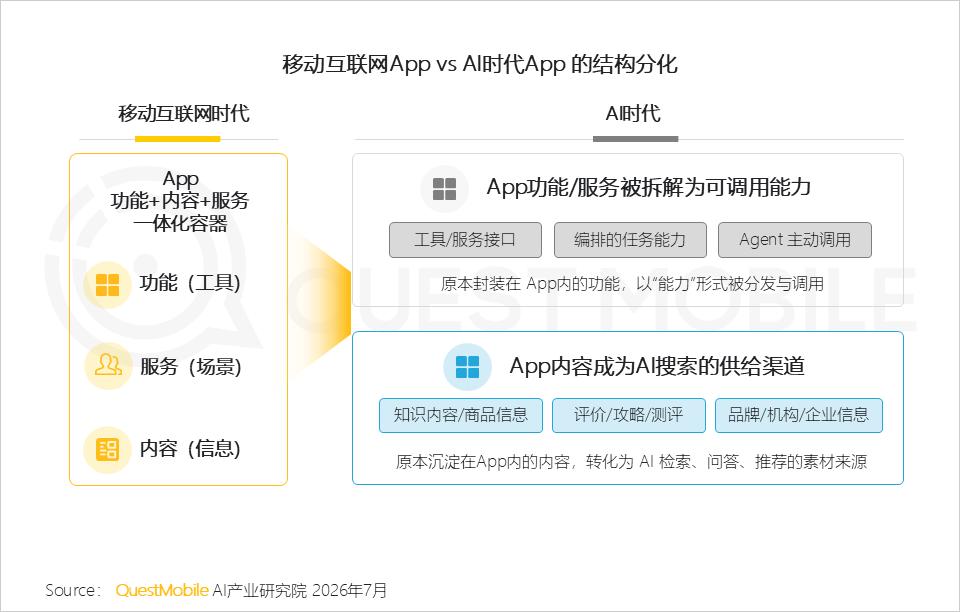
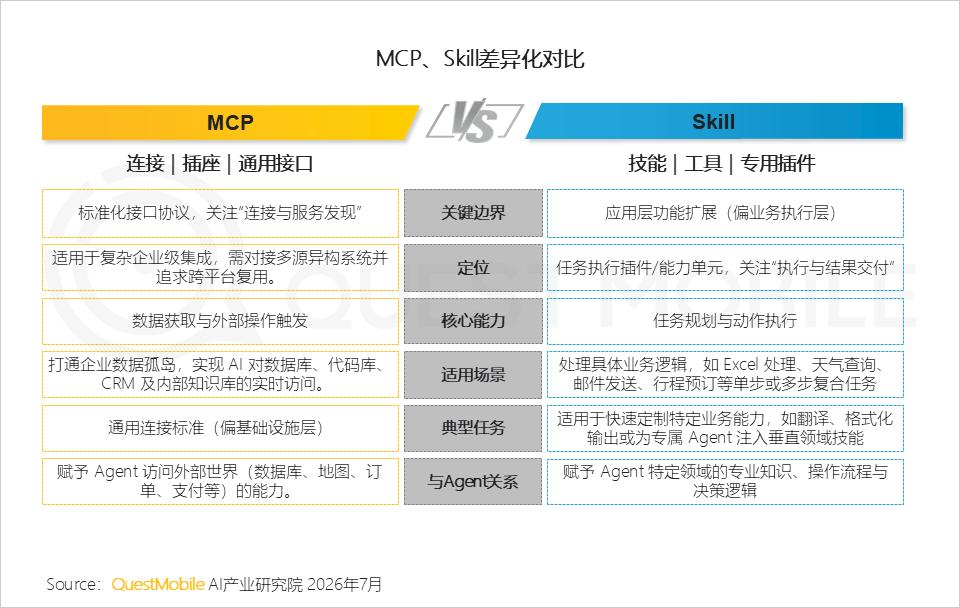
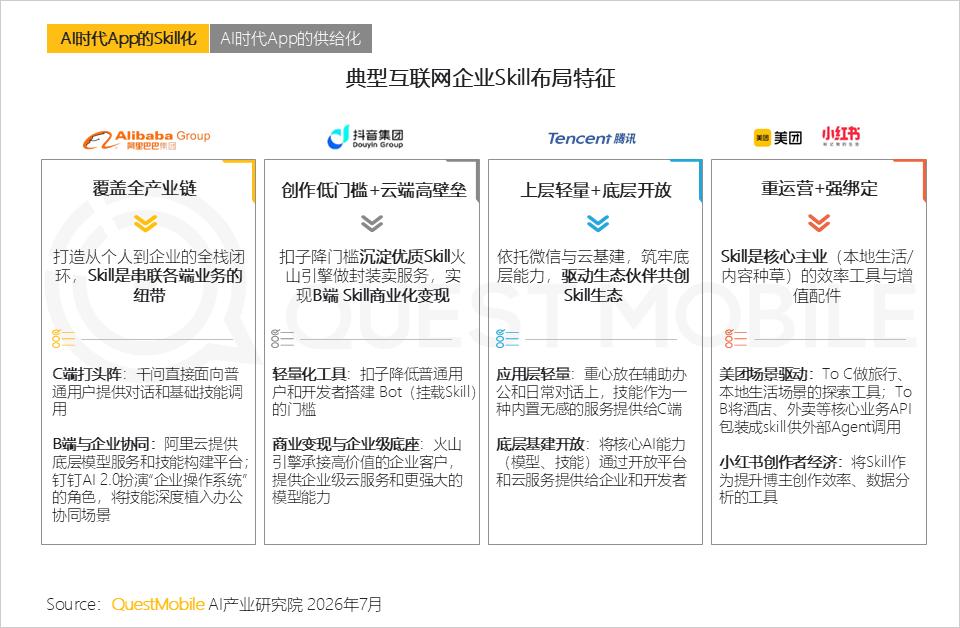
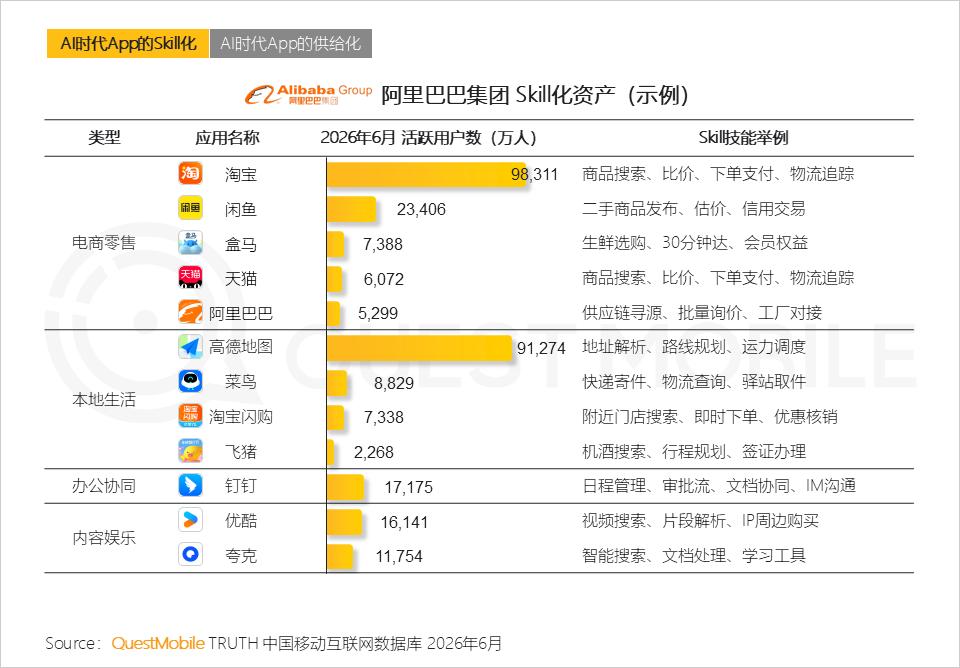
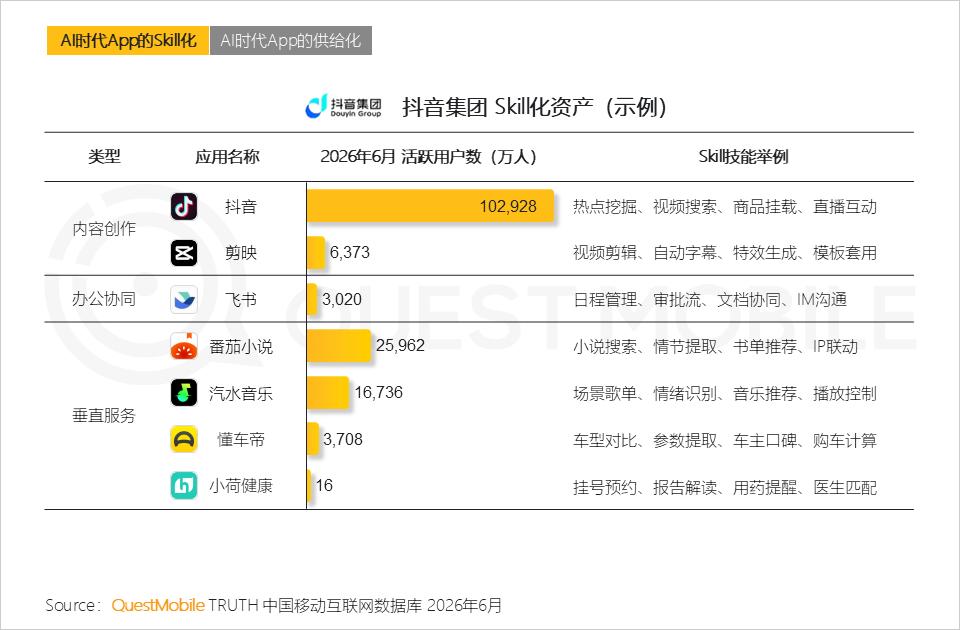
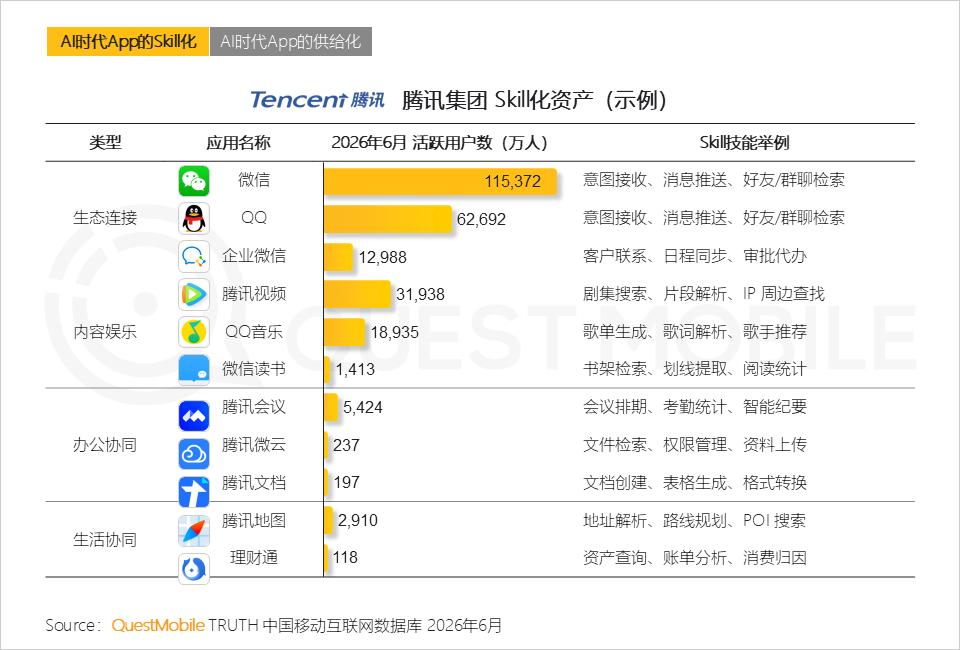
在这一进程中,移动互联网时代的APP正在经历“双轨裂变”。一方面,功能与服务走向“Skill化”,即原子化、可被调用的能力单元。阿里将淘宝、高德、支付宝等核心产品的电商搜索、路线规划、支付等能力封装为Skill;抖音以抖音和剪映为核心,将热点挖掘、视频生成等封装为Skill;腾讯则构建覆盖社交、办公与生活的Skill矩阵。这种转变使得APP从“一体化容器”变为“能力接口”,AI可以通过MCP(模型上下文协议)直接调用这些原子化技能,实现“服务找人”。
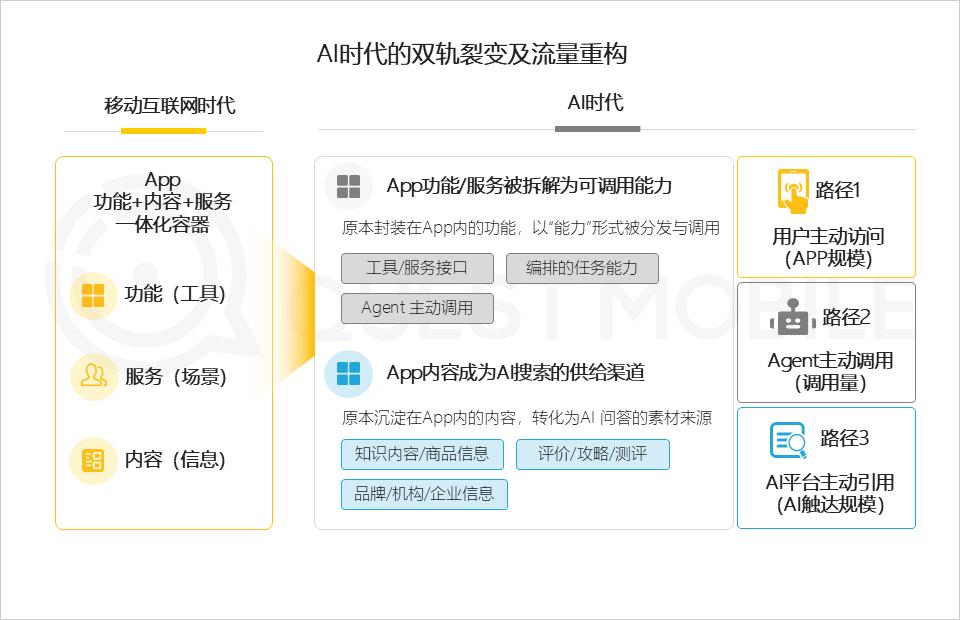
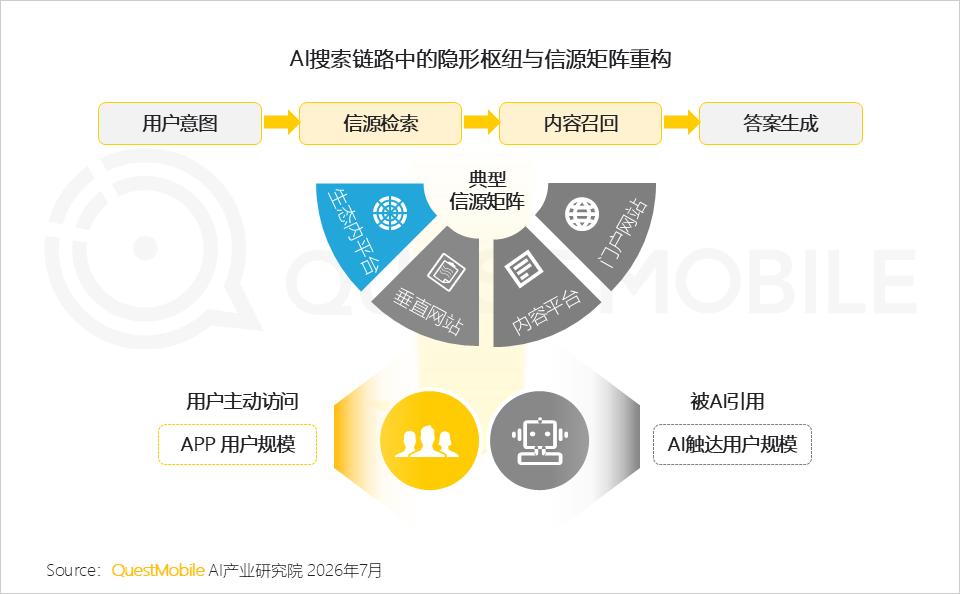
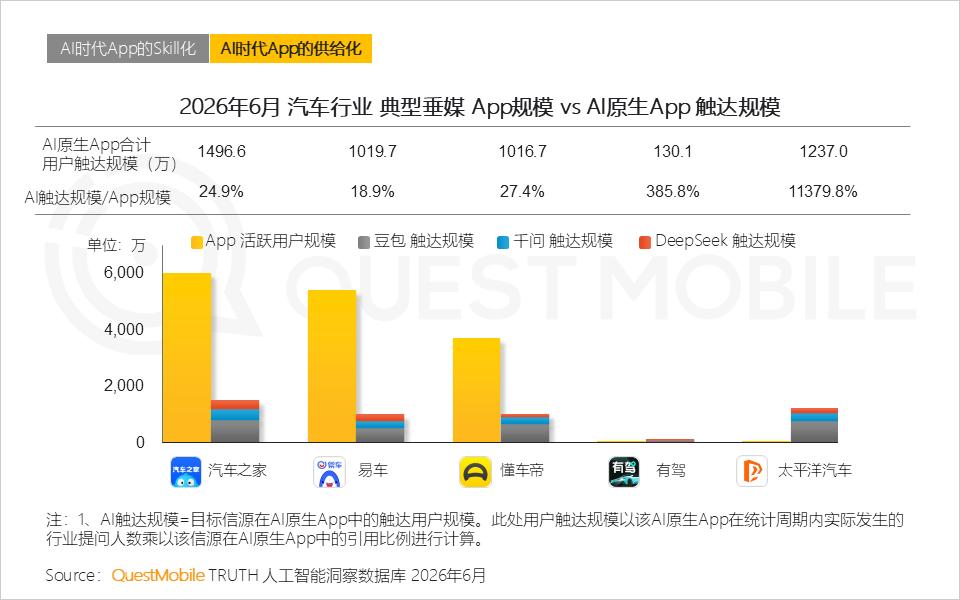
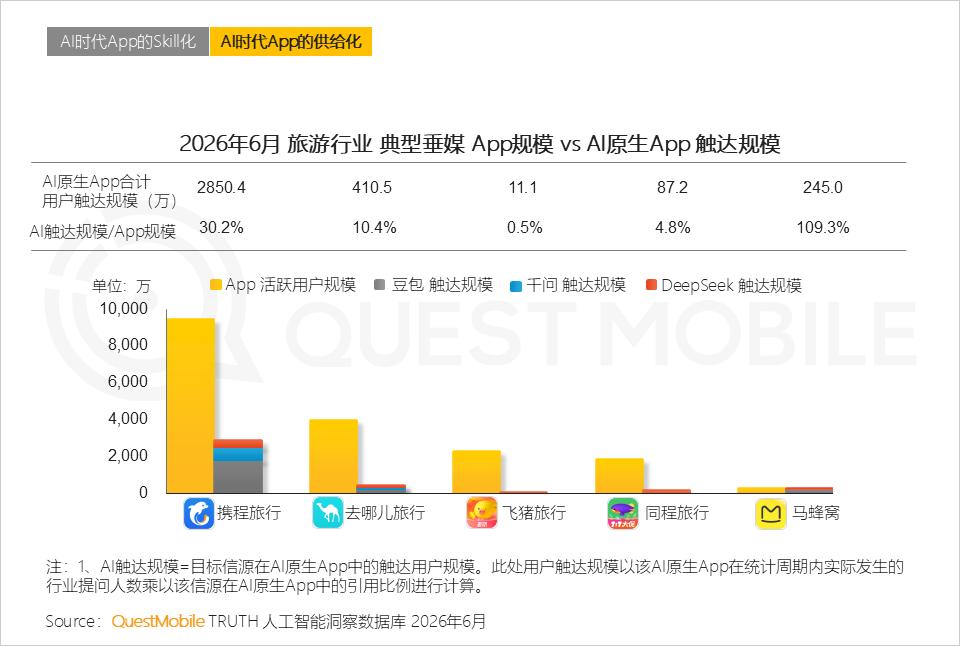
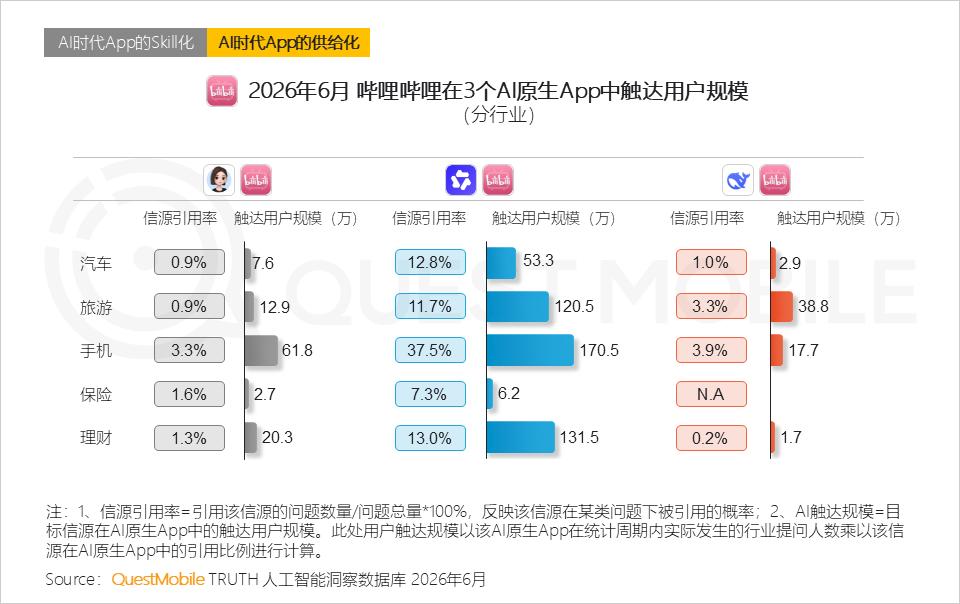
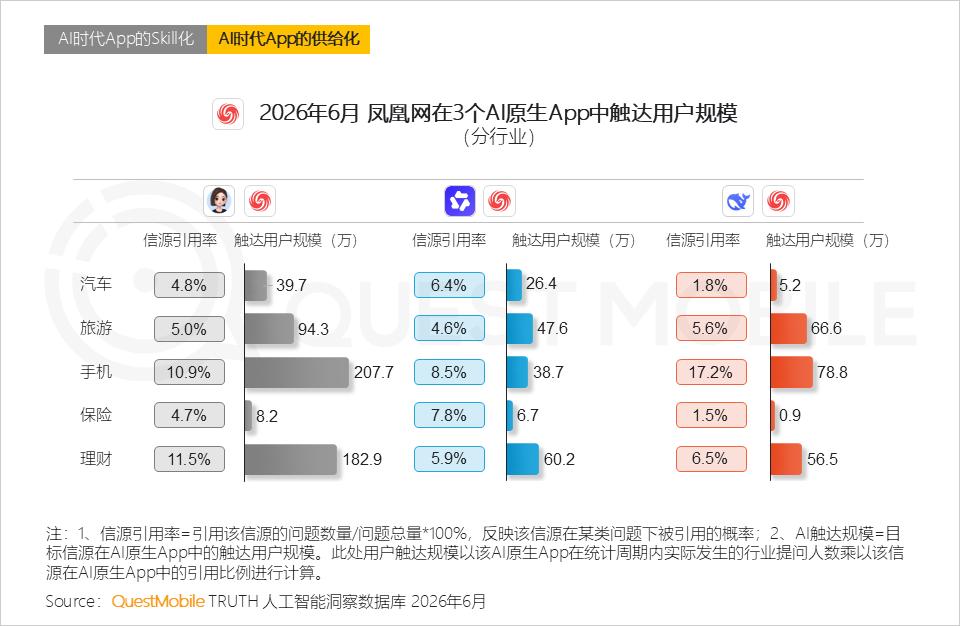
另一方面,内容与信息走向“供给化”。AI搜索不再是简单的关键词匹配,而是对全网内容的结构化召回与整合。优质存量内容成为新的增量入口。例如,汽车之家的专业内容被TOP3 AI原生APP高频调用,间接触达1497万用户,相当于其自有App流量的24.9%;有驾和太平洋汽车的AI触达甚至达到自有流量的3.8倍和113.8倍。在旅游领域,携程内容撬动2850万AI触达;在视频领域,哔哩哔哩的深度解析内容被千问App大量引用,在手机版、理财和旅游场景下分别再次触达170.5万、131.5万和120.5万用户。这表明,内容主权正在回归,垂直媒体和内容平台正通过成为AI的“信源”获得新的分发通路。
底层逻辑变革:从行为路径缩短到价值分配集权
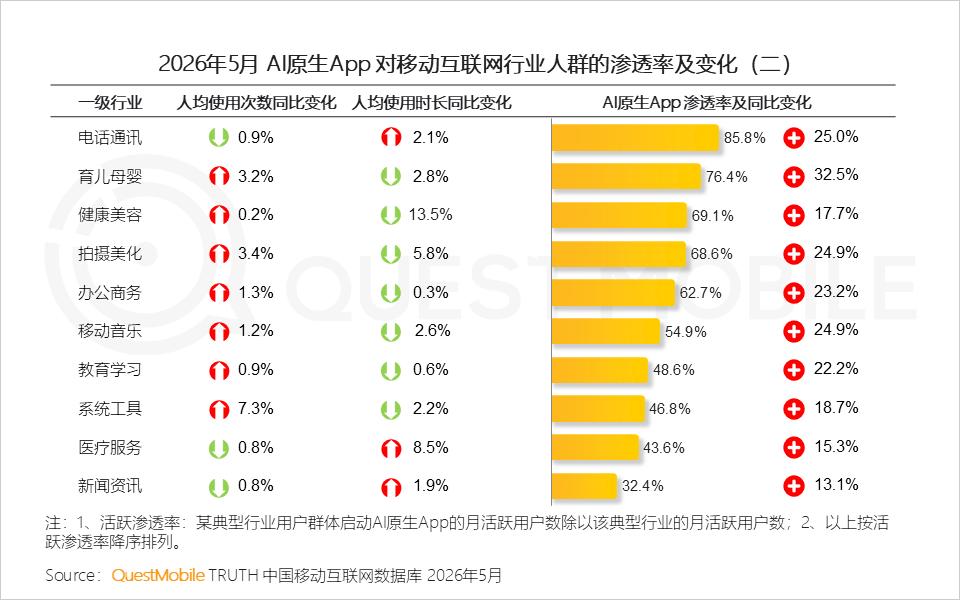
AI对移动互联网的重构,核心在于“链路整合”。AI的核心价值不在于替代单一功能,而在于整合全链路。通过缩短用户的行为路径,AI将决策权集中,进而使产业链价值向AI平台归集。以搜索行业为例,2026年5月,传统搜索行业的人均使用次数和时长同比分别下降19.1%和13.5%。用户不再需要经历“关键词搜索-浏览列表-点击进入-寻找答案”的漫长路径,而是直接通过AI获取整合后的答案。
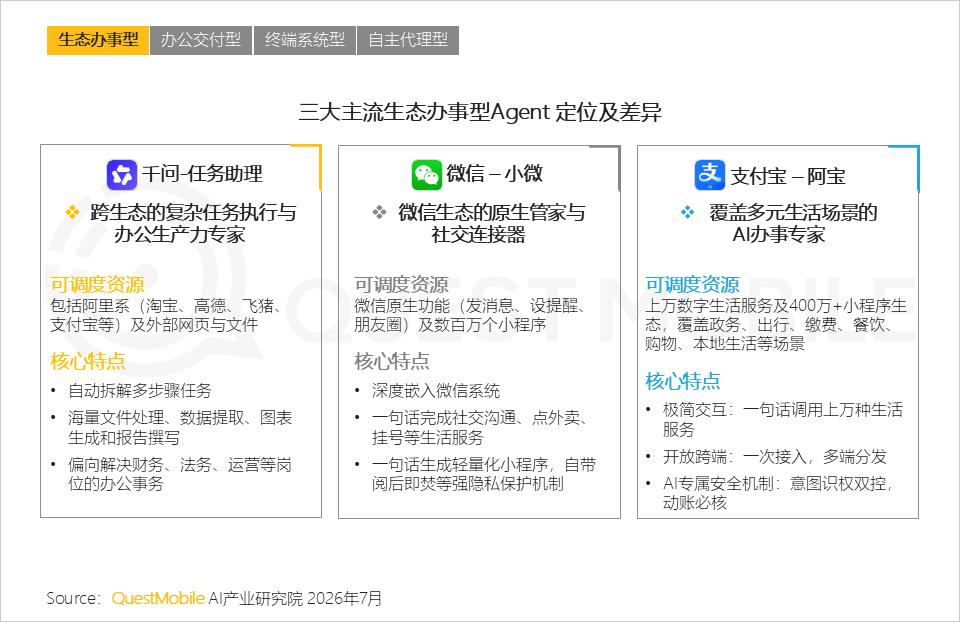
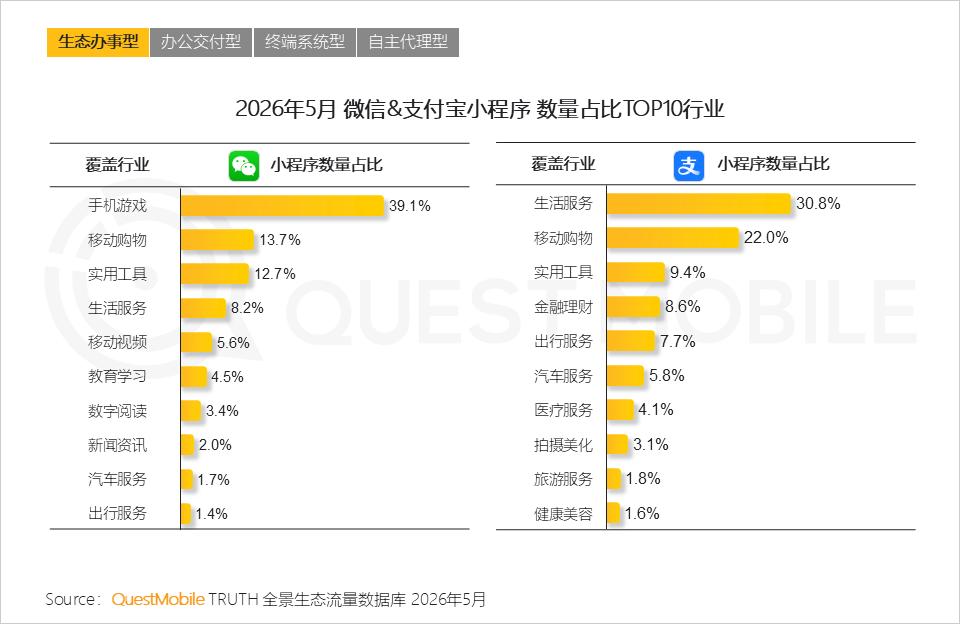
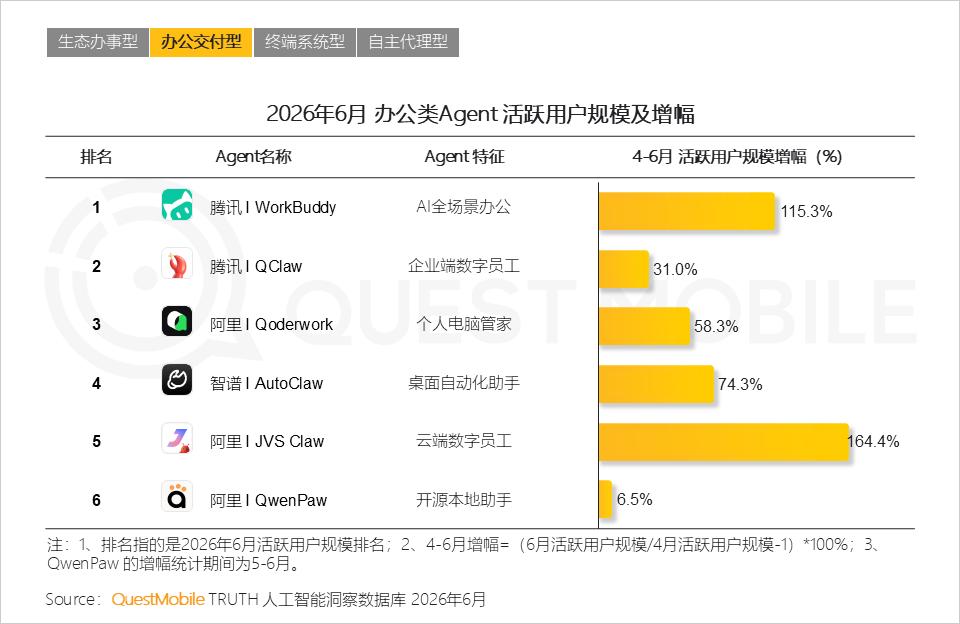
这种重构逻辑在不同类型的Agent中表现各异。生态办事型Agent如千问任务助理,重在跨生态调度,解决复杂生活办事问题,其能力边界取决于微信小程序或支付宝小程序的生态结构;办公交付型Agent如腾讯WorkBuddy,依托场景刚需和生态流量,展现了强劲的市场爆发力,近三个月活跃用户增幅高达115.3%。
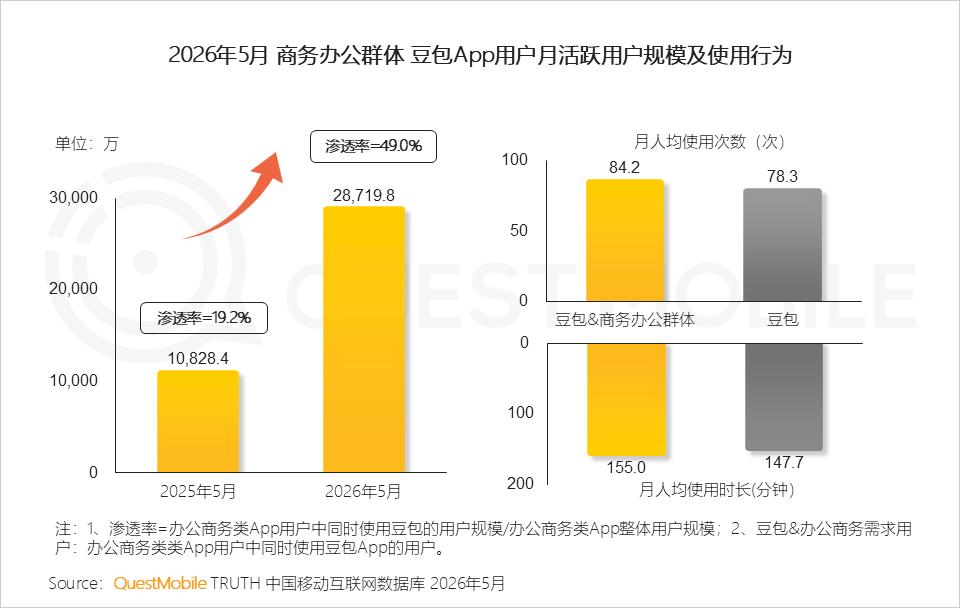
未来,具备工具属性或短链路行业的App,其功能将进一步原子化。办公商务领域的发展将明确指向由Agent驱动的跨系统业务流重构,价值加速向AI执行层归集。对于传统APP而言,如果不能转化为高质量的Skill或信源,将面临被边缘化的风险;而如果能够成功嵌入AI生态,成为可调用能力或内容供给方,则能在新范式下获得二次增长。
综上所述,2026年的AI应用市场已不再是单纯的应用之争,而是生态与能力的角逐。AI原生APP凭借高黏性确立主导地位,Agent通过Skill化击穿传统APP的服务边界,内容资产通过AI搜索实现价值重塑。这一系列变化正在系统性重构移动互联网的底层逻辑,推动行业从“人找服务”彻底转向“服务找人”及“被AI引用”的新分发时代。