万亿AI基建真相:谁在躺赚,谁在裸泳?拆解产业链利润金字塔
资本狂潮下的利益再分配
2026年的全球科技界,正经历着一场前所未有的资本扩张。超过一万亿美元的巨额资金,以惊人的速度涌入人工智能基础设施领域。这并非简单的数字堆砌,而是重塑全球商业格局的地壳运动。
根据最新披露的资本开支指引,微软、亚马逊、Alphabet和Meta这四大云厂商的资本支出上限已被推高至7250亿美元,较2025年激增77%。若将Oracle、CoreWeave、Stargate项目以及各国主权AI计划的投入计算在内,全年流入AI基建领域的真金白银已轻松突破万亿美元大关。
然而,在这场万亿规模的狂欢中,财富的流向并非如天女散花般均匀分布。商业世界的一条铁律始终有效:利润永远流向最稀缺的环节。在这场激烈的竞争中,企业被清晰地划分为不同的阶层——有人躺着吃肉,有人站着喝汤,有人累死累活替他人打工,还有人则在巨大的债务压力下赌上明天。
垄断层:稀缺性构筑的绝对护城河
位于金字塔顶端的是英伟达、台积电和ASML。这三家公司的共同特征在于,它们掌握了产业链中最核心的“不可替代性”,从而拥有了绝对的定价权。
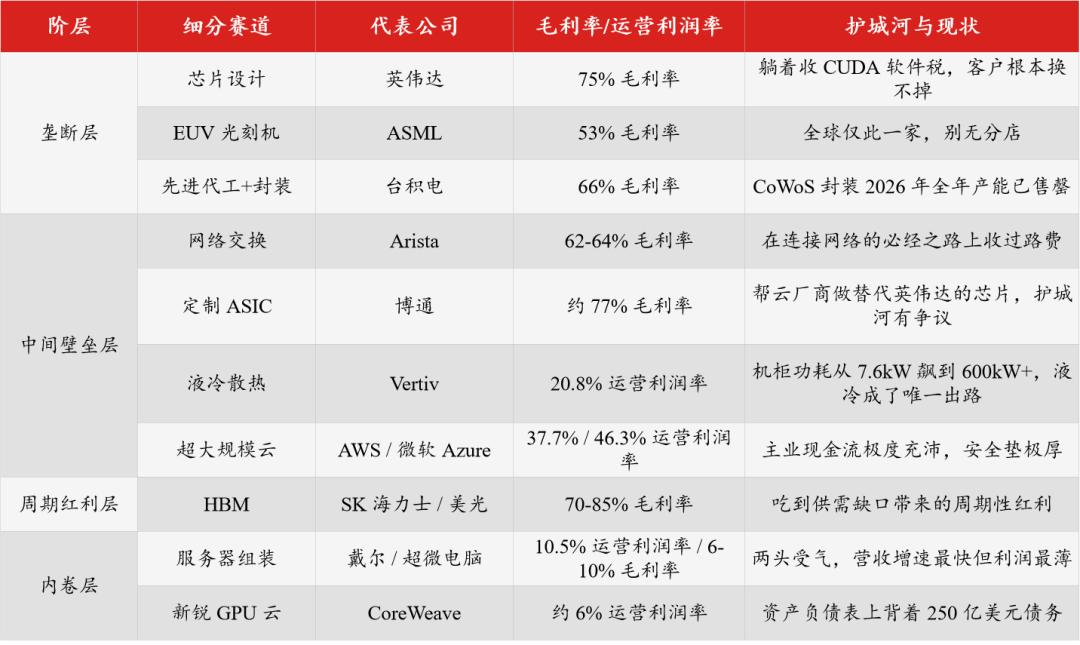
以英伟达为例,其Blackwell B200 GPU的制造成本约为6400美元,而终端售价高达3万至4万美元。这种5到6倍的溢价,支撑起了英伟达75%的惊人毛利率。但这并非仅仅依靠硬件本身,其真正的护城河是花费十余年建立的CUDA软件生态。
CUDA已成为AI时代的底层操作系统。主流的AI框架如PyTorch和TensorFlow均基于此构建,全球数百万开发者已在此平台上积累了海量的工具库和算法解决方案。对于大厂而言,迁移至其他平台不仅意味着高昂的重写成本,更面临巨大的稳定性风险。因此,英伟达收取的实际上是全行业算力开支的“操作系统税”。
即便在2025年初DeepSeek V3模型以极低训练成本引发市场对算力需求见顶的恐慌时,英伟达的商业模式也未被证伪。相反,遵循“杰文斯悖论”,算力效率的提升反而催生了更多以前无法想象的应用场景,导致算力总需求不降反升。
与此同时,台积电凭借66%的毛利率和先进的CoWoS封装技术,牢牢掌控着AI芯片的量产命脉。其产能扩张速度虽快,但仍供不应求。而上游的ASML,作为全球唯一能生产EUV光刻机的企业,其技术壁垒是由二十年时间和200亿欧元研发投入构成的,这种时间与经验的积累无法被资本简单复制。
中间壁垒层:高转换成本锁定的稳定现金流
在垄断层之下,是依靠高转换成本维持稳定盈利的“中间壁垒层”。这一层的公司虽不具备绝对垄断地位,但一旦客户接入,极难更换供应商。
在网络交换领域,AI集群对数据流通的稳定性要求极高。Arista凭借EOS操作系统,在智能流量调度和毫秒级故障切换方面建立了口碑。其62%-64%的毛利率,本质上是在AI集群数据流通的关键节点收取“过路费”。
定制ASIC领域则由博通主导。面对云厂商自研芯片的需求,博通提供了从设计到量产的一站式服务。这种深度绑定的合作模式,使得更换供应商意味着长达数年的重新验证成本。博通借此获得了约77%的高毛利,成为云厂商“去英伟达化”进程中的关键受益者。
液冷赛道同样遵循此逻辑。随着GB200机柜功耗飙升至传统机柜的16倍以上,风冷已触及物理极限。Vertiv通过将液冷系统与数据中心基础设施深度绑定,提高了客户的替换难度。尽管其运营利润率约为20%,但超过150亿美元的积压订单确保了其未来一年的收入确定性。
周期红利层:HBM的繁荣与隐忧
2026年最耀眼的明星莫过于HBM(高带宽内存)。SK海力士、三星和美光三巨头垄断了市场,其毛利率甚至超过英伟达,达到75%-85%。SK海力士和三星的利润同比暴增数倍,展现出惊人的爆发力。
然而,HBM的繁荣本质上源于短期的供需错配,而非长期的生态壁垒。存储行业遵循着“涨价-扩产-过剩-降价”的周期性铁律。目前,NAND闪存现货价格跌破合约价的信号已经出现,这往往是周期转向的前兆。
当三巨头的新产能集中释放,高毛利必然面临压缩。HBM带来的利润更多是周期性的红利,而非结构性的垄断利润。投资者若将其视为永续的高增长信仰,将面临巨大的下行风险。
内卷层:增收不增利的苦生意
金字塔底层是典型的“内卷层”,这里充斥着高营收、低利润的商业模型。
AI服务器组装业务是最典型的例子。戴尔的AI服务器业务营收增长迅猛,但其基础设施部门的运营利润率仅为10.5%。超微电脑的毛利率更是在6%-10%之间徘徊。组装厂缺乏核心IP,上游受制于芯片厂商,下游面临云厂商的多源采购压价,实质上沦为上游利润的“搬运工”。
更为危险的是新兴的AI算力租赁模式,以CoreWeave为代表。这类公司通过高杠杆融资购买GPU进行租赁,其资本开支往往是年收入的数倍,资产负债表背负巨额债务。与拥有多元化客户群的传统云厂商不同,其客户高度集中,抗风险能力极弱。
这种模式极易重演1990年代末的光纤泡沫悲剧。当需求增速放缓或价格战爆发时,高杠杆将从加速器变为绞索。历史教训表明,在基础设施狂热中,拥有核心技术或稀缺资源的企业才能穿越周期,而单纯依靠资本杠杆扩张的企业往往在退潮后裸泳。
商业逻辑的本质反思
拆解万亿AI基建产业链,我们看到的不仅是技术的进步,更是商业价值分配的残酷真相。一个行业的利润池大小,很大程度上取决于供给侧的稀缺程度。
在AI浪潮中,真正的赢家不是那些单纯追逐风口、通过规模扩张来证明价值的企业,而是那些掌握了核心壁垒、拥有定价权的企业。对于投资者和企业而言,理解这一底层逻辑,才能在喧嚣的市场中保持清醒,识别出真正的长期价值与短期的泡沫陷阱。
随着基础设施建设进入深水区,单纯靠资本投入驱动的增长模式难以为继。未来的竞争将更多地回归到技术壁垒、生态建设和运营效率的本质上来。唯有那些能够在产业链中占据不可替代位置的企业,才能在漫长的周期中持续分享AI带来的红利。