AI算力瓶颈突破?玻璃基板如何重构芯片封装六大核心优势
算力危机下的材料革命:当硅片遇到玻璃
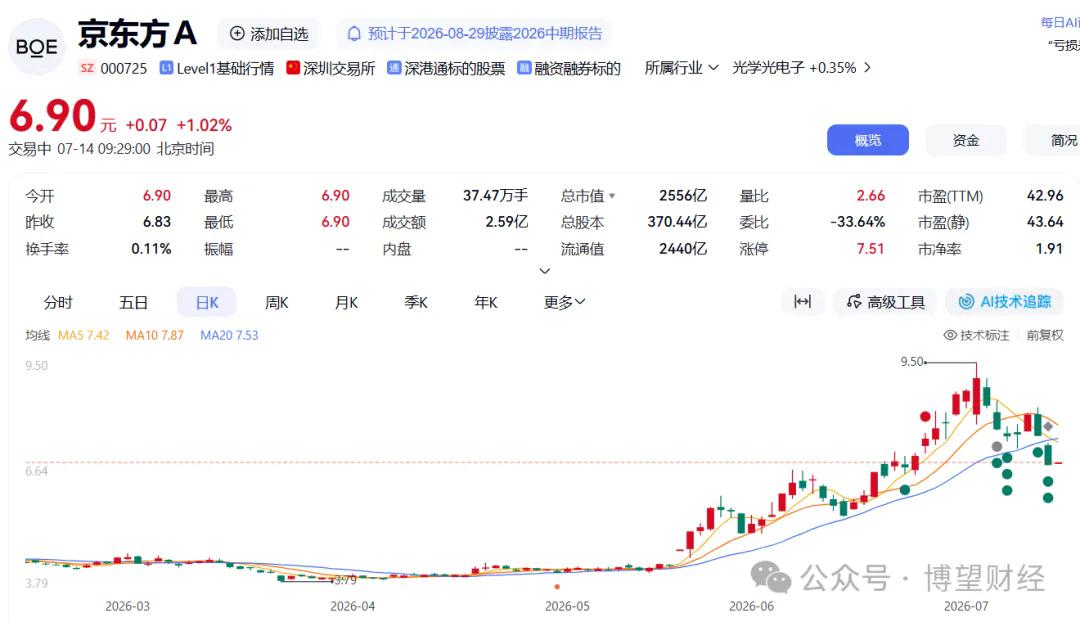
在2026年上半年的资本市场上,最引人注目的并非通常被视为热点的新能源或纯粹的软件算法公司,而是一块看似与高科技相去甚远的材料——玻璃。京东方A股价的飙升以及其与康宁在玻璃基封装载板领域的合作,实际上揭示了半导体产业底层逻辑的深刻变化。这不仅是资本市场的情绪宣泄,更是产业界对传统封装技术瓶颈的集体突围。
当我们谈论AI芯片时,往往聚焦于晶体管密度的提升或架构的创新,却容易忽视承载这些算力的“底座”。随着英伟达B200等旗舰芯片的功耗逼近千瓦级,面积突破800平方毫米,传统有机基板的物理局限性已成为制约算力释放的关键卡点。玻璃,这一古老的材料,正以一种全新的姿态回归半导体核心战场,试图重写过去六十年由树脂主导的封装规则。
有机基板的物理天花板:热与信号的博弈
要理解玻璃基板兴起的必然性,必须首先剖析现有主流技术——有机基板(主要基于ABF和BT树脂)的困境。在半导体封装中,基板扮演着“骨架”与“神经系统”的双重角色:既需稳固支撑芯片,又需高效传输电信号。
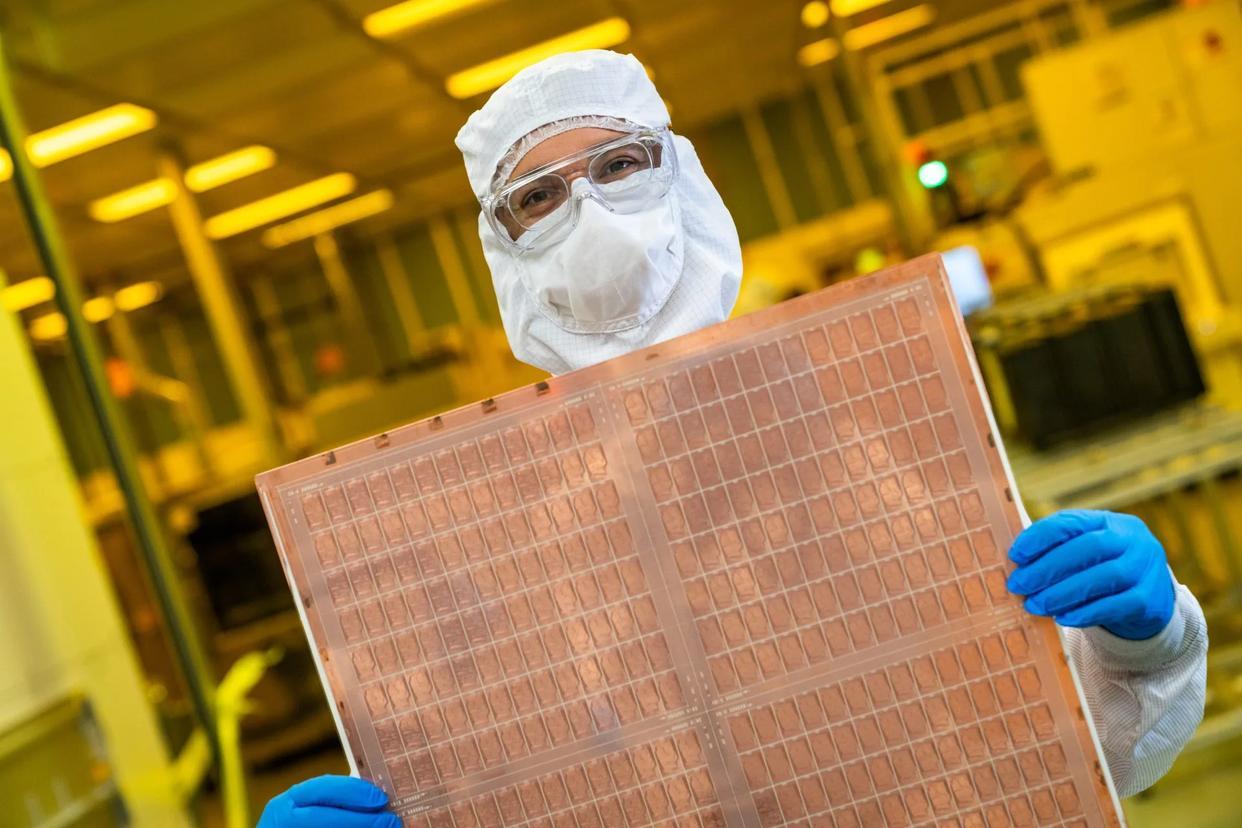
过去二十年间,有机材料凭借成熟的加工工艺和较低的成本,支撑了从PC到智能手机的整个计算时代。然而,AI芯片的特性彻底改变了这一平衡。AI模型训练与推理对算力的渴求,使得芯片面积不断扩张,功耗急剧上升。这种变化引发了两个致命的物理矛盾。
首先是热膨胀系数(CTE)的不匹配。硅芯片的热膨胀系数约为2.7ppm/℃,而有机基板高达16ppm/℃。这种近六倍的差异,导致芯片在高速运行产生高温时,基板与芯片的形变不同步。对于大面积芯片而言,这种差异会导致严重的翘曲变形,进而造成互连断裂或良率骤降。当芯片面积超过800平方毫米,有机基板的翘曲控制能力已接近极限。
其次是高频信号损耗问题。随着数据传输速率的提升,有机材料在高频下的介电损耗显著增加,导致信号完整性下降,能耗大幅上升。对于追求极致能效比的AI数据中心而言,这种损耗是不可接受的。有机基板在互连密度和信号传输效率上的提升空间日益收窄,其技术天花板已清晰可见。
玻璃基板的六大核心优势:重新定义封装性能
玻璃基板的回归并非简单的材料替换,而是一次系统性的技术升级。相较于有机基板,玻璃在物理和电气性能上展现出独特的“六边形战士”属性,精准击中了AI封装的痛点。
一、极致的尺寸稳定性与热匹配
玻璃的热膨胀系数可调整至与硅芯片高度匹配的水平(通常在3-5ppm/℃之间)。这种匹配性将封装过程中的翘曲控制在50微米以内,相当于一根头发丝的直径。极低的翘曲率意味着在大面积封装中,多层结构仍能保持精准对齐,大幅降低了制造过程中的图案失真和良率损失。
二、超高平整度助力精细图形化
玻璃表面具有原子级的平整度,这为光刻工艺提供了理想的基底。在先进封装中,线宽/线距(L/S)的不断缩小对基板的平整度提出了苛刻要求。玻璃的高平整度确保了光刻焦深的精准控制,使得更细密的电路线路成为可能,从而提升了互连密度。
三、低介电常数与超低损耗
这是玻璃基板在电气性能上最大的突破。玻璃的介电常数(Dk)约为3.7,远低于有机材料;其损耗因子(Df)更是低了两到三个数量级。在高频高速传输场景下,低介电损耗意味着信号传输更快、更远且更省电。数据显示,采用玻璃基板可使信号速率提升3.5倍,带宽密度提高3倍,能耗降低约50%。这对于带宽密集型AI应用至关重要。
四、高密度的通孔技术(TGV)
传统的有机基板钻孔工艺复杂,难以实现高密度互连。玻璃基板采用激光改性化学蚀刻(LMCE)或干法刻蚀技术,可实现玻璃通孔(TGV)的高密度加工。理论上,玻璃基板的通孔密度可比传统技术增加10倍。这意味着在有限的面积内,可以构建更复杂的“交通网络”,满足Chiplet(芯粒)架构下海量芯片间的高速互联需求。
五、耐高温与化学稳定性
玻璃具有优异的高温耐受性和化学惰性。在先进封装的多道工序中,包括高温回流焊和各种化学处理,玻璃基板都能保持结构稳定,不会像有机材料那样发生变形或降解。这使得玻璃基板能够支持更复杂的后道工艺,适应更高功率密度芯片的供电需求。
六、大尺寸面板加工的潜力
与晶圆级封装不同,玻璃基板可以采用大尺寸面板进行加工。这类似于液晶显示面板的制造逻辑,能够显著降低单位面积的成本。对于大尺寸AI加速卡而言,这种面板级封装(Panel-Level Packaging)技术具有巨大的经济价值。
巨头竞速:从实验室到量产的时间表
一项新技术从概念验证到规模化量产,需要产业链上下游的紧密协作。目前,全球半导体巨头在玻璃基板领域的布局已进入“最后冲刺”阶段,其行动的一致性和紧迫性,预示着该技术的爆发临近。
英特尔:先行者的深度耕耘
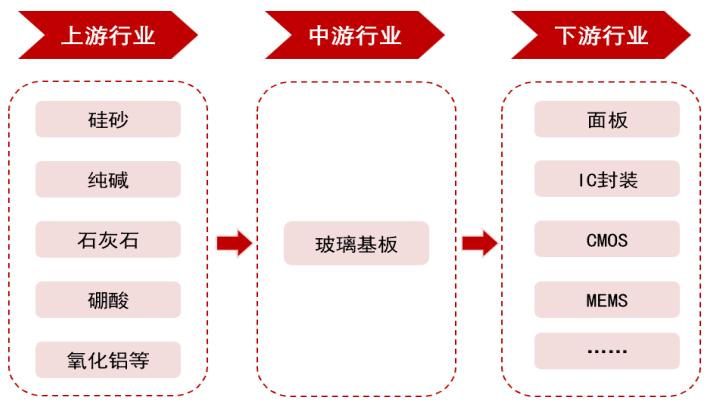
作为最早布局玻璃基板的巨头,英特尔在亚利桑那州投入超过10亿美元建设研发与量产线。2026年初,英特尔在NEPCON日本电子展上展示了尺寸达78mm×77mm的玻璃基板原型,成功集成两个EMIB桥接器,验证了承载复杂多芯片配置的能力。该原型支持约1716平方毫米的硅面积,是传统封装的两倍。此外,英特尔还在印度推动3DGS项目,目标年产量7万块,服务于高性能计算和国防领域。
台积电:CoPoS技术的差异化路径
台积电选择了独特的CoPoS(Chip-on-Panel-on-Substrate)技术路线,将传统晶圆加工转化为310mm×310mm的面板加工。这一转变将面积利用率从50%提升至88%,极大提高了生产效率。2026年2月,台积电CoPoS中试线启动设备交付,预计6月全面建成。业内普遍预计,该技术将于2028年至2029年逐步量产,英伟达被视为首批核心客户。
三星:供应链整合与合资布局
三星采取了激进的技术整合策略。其子公司三星电机与日本住友化学旗下东宇精细化学成立合资企业GlaSSEM,计划2027年下半年全面投产。同时,三星通过风投布局了拥有核心TGV技术的JWMT公司,后者已建成月产5000张的小型生产线。三星的布局覆盖了从材料到制造的全链条,旨在快速抢占市场份额。
康宁:从显示玻璃到半导体载板的跨越
作为全球玻璃巨头,康宁在2026年6月的AI大会上首次亮相Glass Bridge光互连组件,展示了玻璃在光互联领域的应用潜力。同时,康宁推出了带TGV的新一代玻璃基CPO(共封装光学)封装架构,提前卡位下一代半导体载板赛道。京东方与康宁的合作备忘录,正是这一趋势的典型体现,标志着显示玻璃巨头向半导体封装领域的深度渗透。
产业展望:2027-2030的规模化元年
纵观英特尔、台积电、三星及康宁的动作,一个清晰的产业时间窗口已经浮现:2026-2027年完成中试验证与早期客户导入,2027-2030年实现规模化量产。这种高度协同的步调在半导体历史上并不多见,表明玻璃基板已不再是学术界的远期畅想,而是进入工程化落地的“最后一公里”。
然而,挑战依然严峻。首先,玻璃的加工工艺与传统硅工艺差异巨大,需要全新的设备、材料和工艺规范。目前,全球范围内缺乏成熟的玻璃基板量产经验,设备供应商(如ASMPT、Disco等)和材料厂商(如信越化学、SUMCO等)正在加紧研发适配的玻璃专用生产线。其次,良率提升是商业化的关键。虽然理论优势明显,但在实际大规模生产中,如何控制玻璃脆性、避免微裂纹、确保高密度通孔的一致性,仍是亟待解决的工程难题。
此外,成本竞争不容忽视。虽然面板级加工具有成本潜力,但初期由于规模小、工艺复杂,玻璃基板的生产成本可能高于有机基板。只有当良率提升并实现规模效应后,成本优势才能真正显现。这对于价格敏感的中低端芯片市场可能构成障碍,但在追求极致性能的高端AI芯片市场,性能优先的原则将使玻璃基板迅速占据主导地位。
结语:重构半导体供应链的静默革命
玻璃基板的崛起,标志着半导体封装技术从“有机时代”向“无机时代”的跨越。这不仅是材料属性的改变,更是整个产业链价值重构的开始。从设备制造商到材料供应商,从封测厂到芯片设计公司,每个环节都需要重新适应这一技术变革。
对于投资者和行业观察者而言,关注玻璃基板产业链的动态,比单纯跟踪芯片设计公司的进展更为关键。康宁、京东方等材料巨头,以及ASMPT、Disco等设备厂商,将在这一轮技术迭代中迎来巨大的增长机遇。同时,英特尔、台积电、三星等封测巨头的量产进度,也将成为判断行业拐点的重要风向标。
在AI算力需求持续爆炸式增长的背景下,谁能率先解决玻璃基板的量产难题,谁就能掌握下一代计算平台的底层钥匙。这块看似普通的玻璃,正以其独特的物理和电气性能,悄然改写芯片产业的游戏规则,为后摩尔时代的技术突破提供新的可能性。这场静默的革命,才刚刚开始。