MONA L03上市:小鹏低价换量背后的生死博弈与全球化野心
科技普惠与品牌焦虑:MONA L03的战略二象性
2026年7月,新能源汽车市场的聚光灯再次聚焦于小鹏汽车。MONA L03在中国首秀并开启预售,预售价区间锁定在14.38万至16.58万元之间,涵盖纯电与超级增程两种动力形式。这一价格区间的精准卡位,既是对15万元级SUV市场的强力搅动,也是小鹏汽车在经历2026年Q1业绩低谷后,试图通过重磅车型重启增长引擎的关键一步。
小鹏集团车型产品高级总监杨光直言,MONA L03将是“小鹏历史上最好卖的一款车”,并预测未来一年将有30%至40%的销量来自海外。这种高调的自信背后,折射出小鹏汽车在战略层面的双重野心:一是通过极致性价比实现规模化放量,二是借由MONA品牌打通全球市场,尤其是欧洲、澳洲等高价值新兴市场。然而,高光预设之下,是小鹏汽车不得不面对的残酷现实:2026年第一季度,公司销量近乎腰斩,净亏损逼近18亿元。MONA L03能否成为扭转乾坤的“救命稻草”,还是仅仅延缓了危机爆发的时间,值得深入剖析。
硬件堆料与软件定义的极致平衡
从产品力维度审视,MONA L03确实具备冲击年度爆款的基因。其设计由前法拉利设计负责人胡安马·洛佩兹操刀,采用“流动的生命力”设计语言,打造出风阻系数低至Cd 0.228的超跑级低趴宽体姿态。这种视觉冲击力极强的外观,精准击中了年轻用户对个性化和运动感的追求。
然而,MONA L03真正的核心竞争力在于其智能化的“越级”配置。小鹏在15万元级SUV上首次引入了自研图灵AI智驾芯片,Max版本提供750TOPS算力,而Ultra SE版本更是搭载双芯片,有效算力高达1500TOPS。何小鹏将其形容为“行业首次将1500TOPS车端算力带入15万级SUV”,这一举措直接将智驾门槛拉升至全新高度。
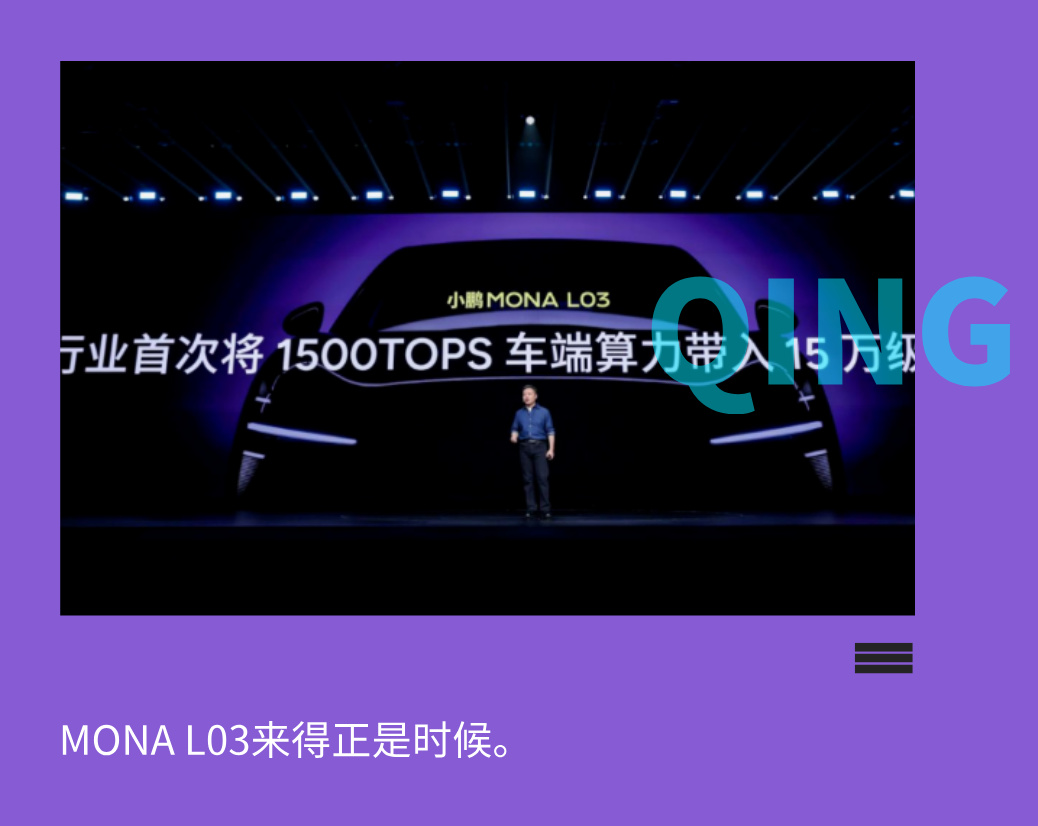
软件层面,MONA L03全系搭载第二代VLA架构端到端智驾系统。这意味着无论用户选择哪个版本,都能标配全场景城市NGP、高速NGP以及车位到车位的全链路自动通行功能。特别是针对城市小路、园区窄道及雨雪恶劣天气等复杂场景的优化,解决了用户长期存在的智驾使用痛点。何小鹏甚至激进地表示,Ultra SE版本的辅助驾驶能力将超越所有50万元级旗舰SUV。这种“硬件预埋+软件迭代”的策略,不仅提升了车辆的初始价值感,也为后续OTA升级留足了空间。
智能座舱方面,26.8英寸W-HUD、15.6英寸2.5K中控屏以及20扬声器AI音响系统的标配,进一步强化了其“科技时尚”的定位。安全层面,MONA L03同步满足中国C-NCAP、欧洲E-NCAP、澳洲ANCAP三大五星安全标准,并配备全场景爆胎稳行、驾驶员失能辅助等前沿安全功能,显示出其作为“全球车型”的严谨态度。
“低价换量”的代价与品牌护城河
尽管产品力强劲,但MONA L03的上市不可避免地引发了市场对于小鹏汽车“低价换量”策略的质疑。回顾2025年,小鹏汽车交付量同比增长125.9%至42.94万辆,其中MONA M03贡献了17.53万辆,占比超过40%。这一数据清晰地表明,小鹏的销量增长高度依赖于中低价格带车型的规模化放量。
进入2026年,这一趋势并未根本改变。上半年小鹏交付16.60万辆,MONA M03占比近30%。随着MONA L03的加入,MONA品牌在总销量中的占比将进一步攀升。这种结构性的依赖,直接导致小鹏汽车单车均价持续下滑。2025年单车均价降至15.9万元,较2024年的18.8万元降幅超过15%。
低价策略的双刃剑效应日益显现。一方面,它迅速扩大了市场份额,增强了供应链议价能力;另一方面,它不断侵蚀品牌溢价,阻碍高端化进程。当“小鹏主打平价”的刻板印象深入人心,其主品牌下的G9、X9等高端车型的溢价空间将被严重压缩,形成“子强主弱”的品牌格局。这种格局一旦固化,主品牌的向上突破将面临巨大阻力,用户心智的转移成本也将变得极高。
不过,从MONA L03的定价策略来看,小鹏并非盲目陷入价格战。通过与主品牌形成清晰的价格梯度,小鹏试图在规模化放量与盈利质量之间寻找平衡。这种“分层定价”策略若能成功执行,或许能在保住基本盘的同时,为主品牌保留一定的品牌高度。但市场接受度将是对这一平衡术的最大考验。
财报背后的盈利困境与战略突围
MONA L03的战略紧迫性,在小鹏汽车2026年第一季度的财报中体现得淋漓尽致。
2026年Q1,小鹏汽车交付6.27万辆,同比下降33.3%。交付量的滑坡主要受多款车型处于换代空窗期影响,G6、G9等主力车型销量环比走低,MONA M03的增长红利逐步触顶。销量下滑直接导致营收大幅下滑,Q1营收130.3亿元,同比下降17.6%。其中,汽车销售业务收入110亿元,同比下降23.5%。
更令人担忧的是盈利能力的恶化。Q1归母净利润为-17.8亿元,同比扩大168.7%,与2025年Q4的3.8亿元盈利形成鲜明反差。规模效应减弱和高额研发支出是导致由盈转亏的主要原因。
然而,小鹏汽车的毛利率表现却呈现出一种诡异的“亮眼”。Q1整体毛利率达到20.6%,同比提升5个百分点,超越蔚来,位居造车新势力上游。但细究业务结构,汽车销售业务毛利率仅为12.1%,同比小幅增长1.6个百分点,盈利改善极为有限。真正拉高整体毛利的,是毛利率高达66.5%的服务及其他业务。
这意味着,小鹏汽车当前的盈利结构并不健康,其表面上的毛利率优势主要依靠技术与服务业务撑门面,而非核心的卖车业务。汽车销售业务的低毛利状态,使得公司对销量的依赖度进一步加深。MONA L03不仅承担着快速拉升交付规模、摊薄单车成本的短期任务,更肩负着打开海外增量市场、提升品牌溢价空间的长期使命。
全球化布局:MONA L03的终极考题
MONA L03不仅是小鹏国内市场的救火队员,更是其全球化战略的关键棋子。7月16日,小鹏MONA L03将在德国慕尼黑举办全球上市发布会,计划于2026年登陆全球64个国家和地区。这一举措显示出小鹏汽车不再满足于仅在中国市场内卷,而是试图通过具备全球竞争力的产品,参与国际市场竞争。
欧洲、澳洲等地对汽车安全、智能化及环保标准有着严格要求。MONA L03同步满足三大五星安全标准,并配备符合全球法规的智驾系统,为其出海扫清了部分政策壁垒。此外,海外市场的售价通常远高于国内,若能成功打开海外市场,将极大改善小鹏汽车的盈利结构,降低对国内价格战的依赖。
然而,全球化之路并非坦途。MONA品牌目前的市场认知度较低,用户心智尚未建立,在海外市场面临大众、丰田以及比亚迪等强劲对手的竞争。如何建立全球渠道网络、提供本地化服务、应对地缘政治风险,都是小鹏汽车需要跨越的障碍。小鹏集团CEO何小鹏期望MONA L03成为小鹏全球销量最大的一款车,这一目标充满挑战,但也彰显了其全球化决心。
结语与展望
MONA L03的上市,是小鹏汽车在逆境中的一次重要突围。它兼具产品力的极致堆料与价格策略的务实考量,既是对国内市场的强力回应,也是走向全球的敲门砖。然而,其成功与否不仅取决于产品本身,更取决于小鹏汽车能否在“低价换量”与“品牌高端化”之间找到可持续的平衡点,能否通过规模化效应真正改善汽车销售业务的盈利能力,以及能否在海外市场竞争中建立稳固的品牌地位。
对于小鹏汽车而言,MONA L03不仅是一款车,更是一场关于生存与发展的全面测试。在未来一年,MONA L03的销量表现、海外拓展进度以及对公司整体财务结构的改善效果,将成为判断小鹏汽车能否真正走出困境、重塑市场地位的关键指标。这场博弈,才刚刚开始。