AI商业化落地加速:从豆包结算到端侧模型,2026年AI产业三大变局解析
从流量红利到价值闭环:AI商业化的“最后一公里”
人工智能行业在2026年呈现出一个显著的分水岭特征:早期的“技术竞赛”正在迅速向“工程化落地”与“商业价值闭环”过渡。过去两年,行业聚焦于参数规模的军备竞赛和基础能力的突破;而当下,企业级用户和平台方更关注的是如何将这些能力转化为可量化、可归因、可规模化的商业收益。
这一转变在内容分发与电商领域尤为明显。随着生成式AI搜索(GEO)和AI代理(Agent)渗透率的提升,传统的点击归因模型已无法准确衡量AI介入后的真实价值。平台需要新的结算体系来平衡开发者、平台与用户三方的利益,这直接催生了AI导流订单的独立结算序列。这不仅是技术层面的调整,更是商业模式底层逻辑的重构。
抖音电商结算革新:GEO时代的成本模型重构
抖音电商近期做出的一个关键决策,具有极强的行业风向标意义:将大模型应用“豆包”正式纳入抖店的技术服务费结算序列。这一动作看似只是后台计费规则的调整,实则标志着生成式AI搜索优化(GEO)从单纯的“曝光逻辑”转向了深度的“成交归因与成本核算”阶段。
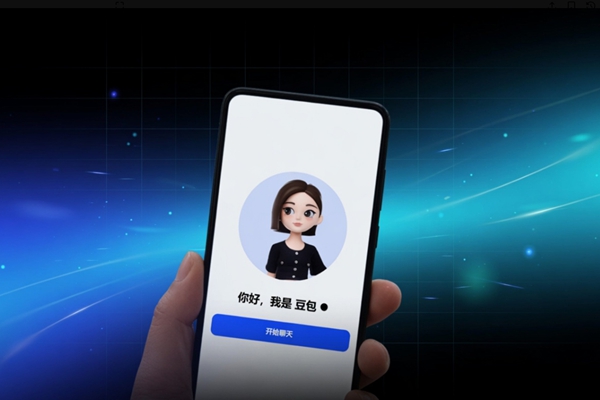
在过去,AI在搜索入口的角色更多是提升用户体验和点击率,其带来的流量价值往往被淹没在传统广告归因中,难以单独剥离计算。抖音此次调整,构建了“类目+渠道”的综合成本模型,并针对特定类目调整了基础技术服务费费率。这意味着,AI导流带来的订单将拥有独立的计费标签,平台能够更精准地核算AI技术带来的实际GMV(商品交易总额)贡献。
这种机制的创新之处在于,它为大模型的商业化落地提供了清晰的行业样本。对于AI技术提供商而言,这意味着有了明确的收入来源;对于电商商家而言,则引入了一个新的流量分配维度。如果AI能更精准地匹配用户需求,从而提升转化率,那么其带来的价值将被直接量化。这迫使AI应用开发从单纯追求“回答准确率”转向追求“决策辅助效率”和“转化引导能力”。
此外,这也预示着GEO将成为继SEO之后的下一个流量高地。商家和创作者需要重新审视其内容策略,不再仅仅优化关键词覆盖,而是要优化AI在理解用户意图后,向用户推荐自身商品或服务的概率。这种从“人找信息”到“AI帮人找价值”的转变,将重塑内容分发的底层算法逻辑。
模型效能与体验:在算力瓶颈中寻求突破
与前端商业化的火热形成对比的是,后端模型厂商正面临严峻的算力与成本压力。OpenAI近期的一项紧急调整引发了广泛关注:为应对GPT-5.6Sol需求的激增,临时取消了Plus、Pro及Business订阅用户的5小时使用限制,并优化了模型运行效率。
这一举措表面上是应对短期流量冲击的应急措施,深层则反映了大模型行业从“拼参数”向“拼效率”转型的必然趋势。随着用户基数扩大,单用户算力成本呈指数级上升,若不能有效控制Token消耗和推理延迟,模型的商业可持续性将受到挑战。OpenAI通过优化底层架构,降低算力和Token消耗,提升任务承载能力,这是在维持服务体验的同时,探索规模化盈利的关键路径。
与此同时,Anthropic对Claude Fable5访问权限的延长,以及对Claude Code的费率上限维持,则体现了另一种竞争策略:留人更要挽回口碑。在AI安全合规问题频发的背景下,品牌形象的信任成本极高。Anthropic通过提供更具包容性的访问政策和稳定的价格体系,旨在稳住开发者社区,修复并巩固其在安全优先路线上的品牌护城河。这也提示行业,技术优势固然重要,但用户信任和企业伦理才是长期竞争力的核心。
端侧革命:从云端到本地的范式转移
如果说云端模型在解决“算力成本”问题,那么端侧AI正在解决“实时性”与“隐私性”问题。商汤科技开源SenseNova-Vision统一视觉大模型,以及阶跃星辰发布Step Edge系列终端模型,共同指向了一个趋势:多模态处理正在从云端向终端下沉。
商汤的SenseNova-Vision模型在检测、分割、深度估计等四大核心视觉任务中,实现了单模型对多个专用模型的超越。更关键的是,其同步开源的包含5000万条样本的视觉指令语料库,极大地降低了行业门槛。这种“模型+数据”的双开源策略,有助于加速垂直行业视觉AI的普及。
而阶跃星辰的Step Edge系列模型则进一步强调了“本地高效处理”。该模型支持在本地终端处理文本、图像和音频,实现屏幕理解、语音识别等功能,且调用延迟低至0.1秒。这种低延迟特性显著降低了对网络环境和云计算的依赖,对于离线场景、隐私敏感场景(如医疗、金融数据本地处理)具有巨大价值。0.1秒的延迟接近人类感知的即时反馈极限,这意味着AI代理可以无缝嵌入日常操作流中,真正成为用户的“数字外脑”,而非一个需要等待响应的工具。
安全与合规:AI落地的隐形基石
随着AI深入生产和生活核心环节,安全问题已从技术附属品升级为核心竞争力。蚂蚁集团开源SingGuard-NSFA和SingGuard两款安全模型,为大模型和智能体套上了“紧箍咒”。
SingGuard-NSFA专注于智能体行为控制,覆盖7大类、28个中类和185个具体场景,提供实时安全检测。在多模态日益普及的今天,SingGuard能够识别隐藏在文字、图片等不同模态中的复杂攻击,并支持运行时动态加载自然语言安全规则。这种细粒度的安全控制,是企业级应用部署AI的前提。
与此同时,Claude Code内置浏览器窗口的升级,也在尝试通过多重安全审查机制和白名单管理,平衡AI自主操作能力与企业级安全需求。这反映出行业共识:AI的自主性越强,安全围栏必须越坚固。未来,AI安全不再是事后的修补,而是嵌入模型架构和交互流程中的原生能力。
情感计算与新硬件:AI的物理形态进化
AI不仅在云端和终端软件层面进化,也开始在物理形态上探索新的边界。努比亚推出的AI宠物机器人iMoochi,主打情感陪伴与拟生命交互。通过声纹认主、个性化成长及五种性格选择,它试图满足都市独居人群的情感需求。
虽然这类产品目前仍处于早期阶段,但它揭示了AI产业的一个重要增量方向:情感计算。当工具属性达到一定饱和后,AI将更多地承担起情感交互的角色。硬件配置的升级和拟生命交互设计,使得AI从“冷冰冰的算法”变为“有温度的伙伴”。这不仅拓展了AI的应用场景,也为消费电子行业带来了新的增长点。
行业展望:工程化、规范化与多元化
综合来看,2026年上半年的AI行业动态显示,行业正在经历深刻的结构性调整。
首先,商业化逻辑更加清晰。抖音电商的结算创新表明,AI价值可以通过具体的经济指标(如GMV归因)进行量化,这将吸引更多传统行业巨头投入AI应用开发。
其次,工程化能力成为分水岭。无论是OpenAI的算力优化,还是阶跃星辰的端侧低延迟,都说明在模型能力趋同的背景下,推理效率、成本控制和本地部署能力将成为竞争的关键。
最后,安全与合规成为基础设施。蚂蚁集团等厂商的安全模型开源,标志着AI安全正在从单点防御走向系统化治理。未来,具备原生安全能力的AI模型将更受企业青睐。
对于开发者和从业者而言,这意味着单纯追逐大模型基座的风口已过,真正的机会在于如何利用这些模型,结合具体的业务场景(如电商归因、端侧交互、情感陪伴),构建高效、安全、可盈利的解决方案。AI的下半场,属于那些能将技术深度融入产业血液的人。