DeepSeek上市与苹果备案:阶跃星辰面临的双重估值挤压
在人工智能技术快速迭代的当下,大模型初创企业的生存逻辑正在经历深刻的重构。2026年7月中旬,随着两项关键事件的集中曝光,国内头部大模型公司阶跃星辰(StepFun)被推向了舆论与资本市场的聚光灯下,同时也面临着一个前所未有的战略十字路口。7月15日凌晨,多家权威媒体援引彭博社报道指出,国内极具影响力的开源大模型公司DeepSeek已正式启动A股IPO筹备工作,最快可能于年内提交上市申请,目标直指2027年的资本市场。几乎在同一时间,中国网信办公布了7款手机端侧生成式人工智能服务的备案信息,其中包含备受瞩目的“Apple智能”,其申报主体为苹果技术开发(上海)有限公司,合作方涉及阿里巴巴。这两条消息虽未形成最终的法律或商业定局,但在资本市场的逻辑链条中,它们已经产生了实质性的连锁反应,直接冲击了阶跃星辰此前构建的核心叙事逻辑。
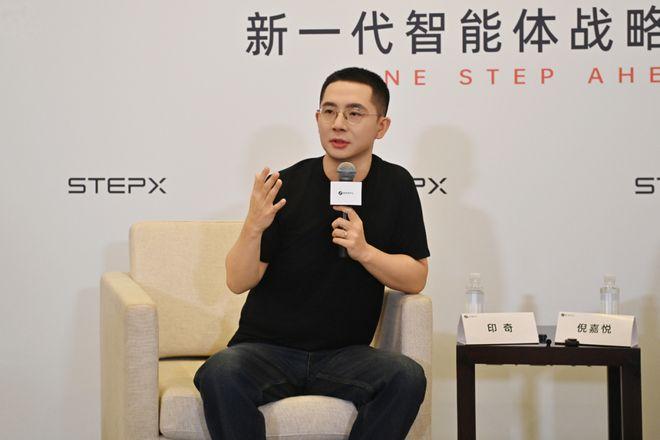
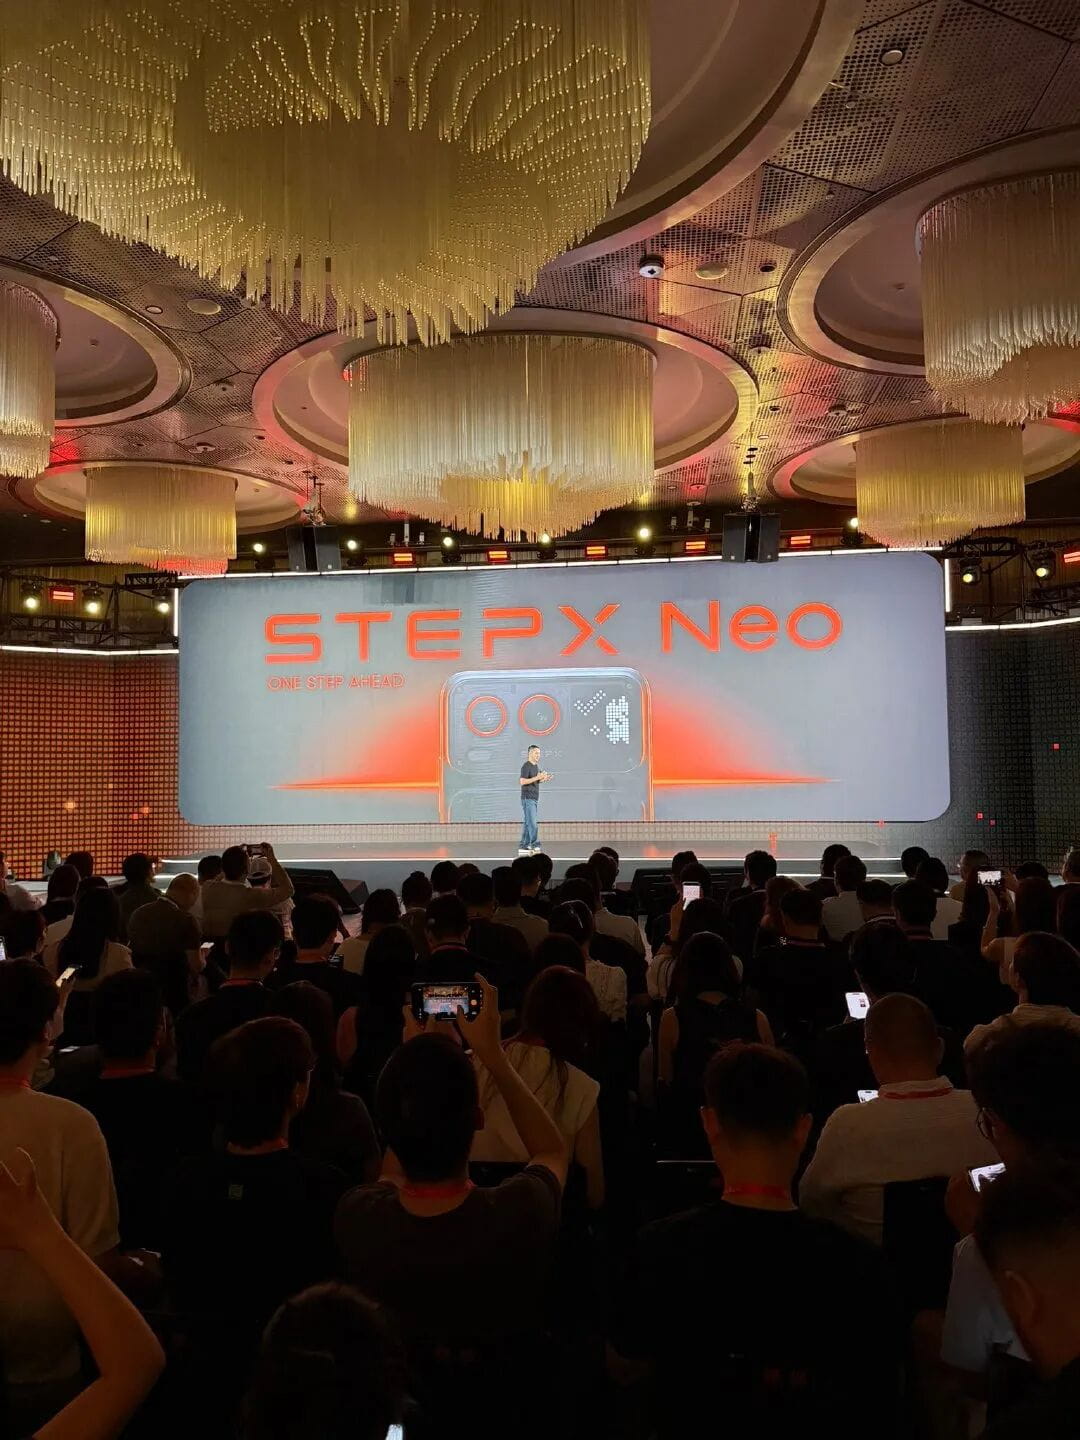
阶跃星辰在7月13日的发布会上,由创始人印奇亲自站台,发布了一系列涵盖终端品牌STEPX、智能体系统Step AOS、个人智能体Amoo以及大模型原生智能体手机STEPX Neo的产品矩阵。印奇在现场留下了意味深长的三行字:“干晚了,就不用干了。干早了,可能会白干。不干,以后就没得干。”这句话不仅折射出创始人的焦虑,更揭示了大模型公司在缺乏自有硬件载体时的生存困境。然而,由于现场缺乏实际体验区、未公布配置价格及发售时间,外界对这款“AI原生手机”的认知仍停留在概念层面。此时,DeepSeek的IPO筹备削弱了阶跃作为“大模型稀缺上市标的”的市场想象空间,而苹果跨过端侧备案门槛,则向市场传递了一个明确信号:在操作系统级别的竞争中,拥有原生系统底座的巨头可能比单纯的模型公司更具优势。这种“两头夹击”的态势,使得阶跃星辰试图通过终端产品获取“模型溢价”与“终端溢价”的时间窗口被急剧压缩。
要理解印奇为何执意涉足硬件领域,必须回溯其过往的战略轨迹。早在执掌旷视科技时期,印奇便将IoT OS置于战略核心,提出“算法定义硬件”的主张。在大模型时代,这一逻辑转化为对智能终端的渴望。独立大模型公司长期面临一个结构性难题:模型能力虽强,但仅能以API或预装功能的形式嵌入其他手机厂商的设备中。在这种情况下,用户需求由手机厂接收,服务由App分发,数据和交易留在他人系统内,模型公司仅能赚取微薄的调用费。印奇不愿让阶跃止步于此,他希望通过Step AOS这一系统方案,向下兼容Android、Linux和RTOS,向上构建智能体执行任务的链路。Step AOS并非要重写底层操作系统,而是试图架设在现有OS之上,解决端侧计算调度、跨应用语义数据记忆以及系统级服务调用等核心痛点。其目标是通过个人智能体Amoo,实现从意图理解到任务执行(如订票、支付、行程管理)的全流程闭环。
尽管Step AOS的设计蓝图宏大,试图拆除CPU、GPU和NPU之间的壁垒,并建立跨文件的长期记忆机制,但其成熟度目前仍停留在“系统方案加样机验证”阶段。阶跃未公布零售时间,也未公开完整的开源仓库或兼容清单,仅在7月17日世界人工智能大会及后续节点展示产品演进节奏。更为关键的是,其商业模式依赖于硬件之外的Agent服务和Token消耗,这需要极高的用户粘性和高频任务调用作为支撑。然而,现实环境极为严峻。智能手机市场已进入存量竞争阶段,IDC数据显示,2026年第二季度中国智能手机出货量同比下降4.3%,头部厂商占据近96%的市场份额。阶跃并非进入一片蓝海,而是在一张坐满人的桌子上强行加椅。
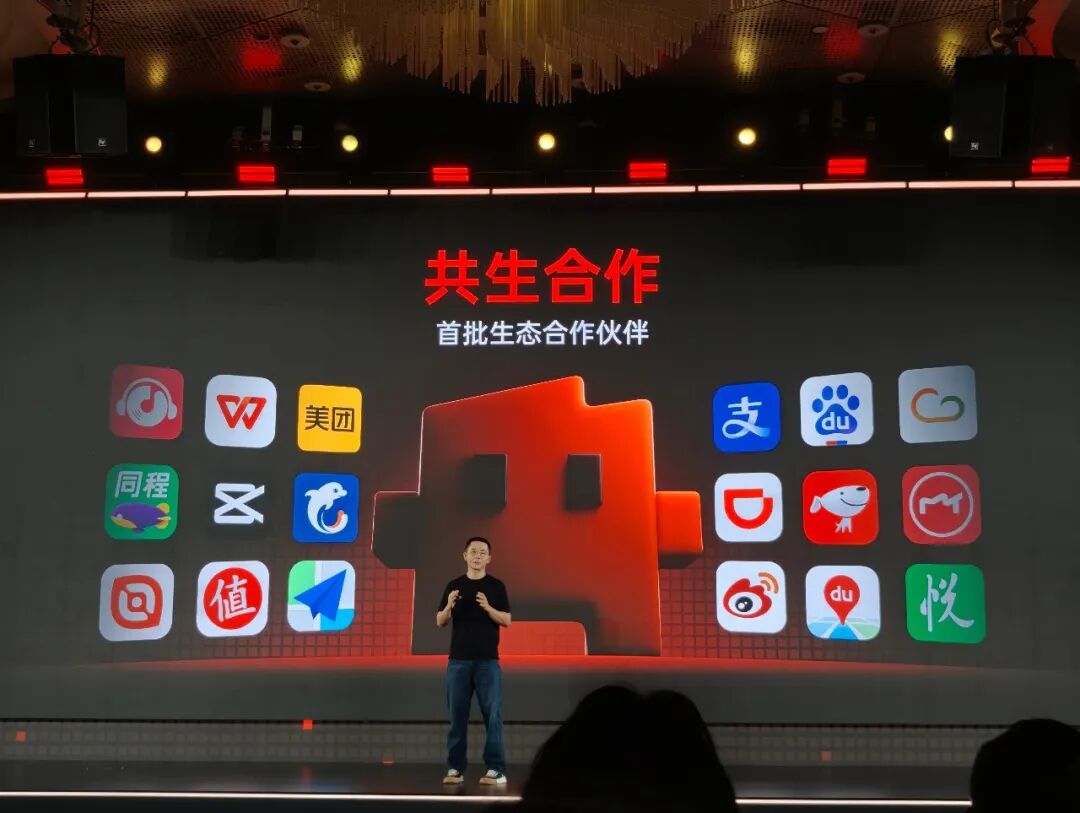
在生态构建层面,阶跃面临着来自系统权限和第三方App接口的双重阻力。虽然阶跃声称已与支付宝、美团、携程等应用达成合作,通过接口而非模拟点击的方式接入服务,但这并未解决根本的利益分配问题。超级App花费十余年构建的用户入口和数据闭环,在系统级智能体直接介入后可能面临被边缘化的风险。美团是否愿意将下单和退款权限交给Amoo?支付宝在支付前后的数据归属权如何界定?这些问题的背后是复杂的商业博弈。更为棘手的是,首批合作伙伴名单中缺失了微信和淘宝两大国民级应用。尽管腾讯是阶跃的股东,但股东身份并不能自动转化为核心接口权限。对于一部旨在处理日常全场景任务的手机而言,缺乏微信和淘宝的支持几乎意味着核心功能的残缺,这一缺口极难通过技术适配来弥补。
此外,阶跃的冷启动困境体现在“用户”与“接口”的鸡生蛋问题上。高频任务需要深度App接口支撑,而App开放接口的意愿又取决于阶跃能带来的用户规模。阶跃需要先有用户才能换取接口,又需要先有接口才能说服用户购买设备。这种闭环的打破往往需要第三方力量的介入。虽然华勤、龙旗、中兴等终端产业资本的进入为阶跃提供了一定的供应链信心,且Step AOS存在成为跨品牌中立系统层的可能性,但这要求阶跃做出痛苦的切割:手机厂需能采用Step AOS但不强制使用Amoo,且需能替换阶跃模型并重新分配Token收入。如果阶跃既做基础设施又控制终端和智能体生意,合作厂商很难相信其中立性,从而拒绝将核心数据入口开放给阶跃。
从资本市场视角来看,阶跃的上市节奏与这两条消息形成了强烈的对冲效应。此前市场普遍预期阶跃以百亿美元估值推进Pre-IPO融资,并视其为继智谱、MiniMax之后的“大模型第三股”。模型公司的估值往往依赖于调用量、客户质量和技术壁垒,而平台型公司的估值则基于入口、分发、交易抽成和用户网络效应。STEPX和Step AOS的发布,旨在帮助阶跃完成从模型供应商向平台型公司的身份跃迁,从而支撑更高的资本预期。然而,DeepSeek的IPO计划引入了一个更具影响力的竞争对手,削弱了阶跃在基础模型领域的稀缺性溢价。投资人可能会质疑:若押注中国最具影响力的独立模型公司,为何不等待DeepSeek?
与此同时,苹果Apple智能的备案成功,进一步强化了系统级入口的确定性优势。苹果的目标与阶跃描绘的未来高度重叠,包括屏幕内容理解、跨App搜索及系统化操作执行。区别在于,苹果已拥有iPhone、iOS、App Intents、App Store、账户体系及庞大的用户基础。数据显示,2026年第二季度苹果在中国市场份额同比增长24.4%,达到18.1%。相比之下,阶跃需要补齐模型、端侧部署、操作系统、供应链、渠道及合规等全链条短板,而苹果仅需解决模型合作、产品完成度及监管许可问题。资本市场在定价预期时,往往倾向于更近的规模化路径。
这两条消息虽然没有直接决定胜负,但彻底改变了阶跃面临的核心命题。过去的问题是关于“阶跃能否率先做出AI原生手机”,这奖励的是想象力与创新概念;现在的问题转变为“在DeepSeek、苹果、华为及Android厂商的夹击下,阶跃能卖出多少设备、拿到多深的接口、证明多少用户愿为Agent付费”,这要求的是真实的数据与商业验证。如果阶跃在上市前无法提供这些数据,资本市场可能将其重新分类为普通的模型供应商或中间层技术提供商,其试图同时获取的两种溢价均可能缩水。
印奇所言“不干,以后就没得干”,反映了模型公司在缺乏终端载体时难以掌握下一轮分配权的焦虑。阶跃选择下场硬件,虽有风险,但比停留在PPT层面更具严肃意义。然而,方向的正确性并不等同于资格的获取。接下来的关键节点在于:连续任务的成功率与失败后的撤销机制是否完善?8月20日的创作者共创是否提供自由搭建智能体的系统支持?百日之后,STEPX是否公布真实的价格、渠道及发售计划,以及主流手机厂是否完整采用Step AOS。如果这些挑战得以克服,阶跃有望证明模型公司并非只能依附于手机厂;若失败,STEPX可能仅成为上市前的一张海报。在DeepSeek走向IPO与苹果跨过备案门槛的同一天,资本市场审视的焦点已从概念转向了阶跃手中究竟握有哪一张不可替代的底牌。这不仅是阶跃的生死战,也是AI原生终端行业从概念走向商业落地的一次关键压力测试。