恒玄科技AI眼镜:7美元芯片如何撬动55美元高通?
端侧智能的“配角”突围战
在2026年世界人工智能大会(WAIC)的聚光灯下,大模型与具身智能占据着绝对C位。然而,在那些被忽视的角落,一种更为隐秘且迅速的硬件迭代正在发生:AI眼镜正以极快的速度从极客玩具演变为大众消费品。小米、阿里、Rokid等品牌的眼镜已纷纷上架,而在这看似繁荣的生态背后,隐藏着一个关于芯片权力重构的故事。
当我们拆解一副典型的主流AI眼镜时,主板上并排躺着的两颗芯片揭示了行业的真实分工。那颗占据C位、价值约55美元的主控芯片,来自全球巨头高通;而旁边那颗仅值7美元、丝印标识为“BES”的小芯片,则来自中国上海的设计公司——恒玄科技。这颗看似不起眼的辅助芯片,实际上是恒玄科技在过去十年里,从华强北的白牌堆里杀出一条血路,最终嵌入顶级品牌供应链的见证。
从白牌泥潭到品牌高地的十年跨越
恒玄科技的故事并非一帆风顺,而是一部典型的“配角逆袭”史。2015年,恒玄创始人张亮、赵国光带领一批来自锐迪科的老同事创业时,选择了一条当时看来并不光鲜的赛道:蓝牙耳机芯片。在那个智能手机芯片巨头林立、基带处理器备受追捧的年代,耳机芯片被视为边缘中的边缘。
创业初期,恒玄的主要客户是华强北的白牌耳机厂商。这些订单虽然体量庞大,却缺乏品牌光环,反而带来了大量的技术试错机会。断连、杂音、续航焦虑,用户每一次抱怨都转化为固件迭代的动力。2016年,恒玄做出了第一个关键决策:推出全球首款集成降噪功能的双模蓝牙耳机芯片。2018年,他们更是大胆地将28纳米先进制程引入耳机芯片领域。这一在当时看来“奢侈”的投入,不仅大幅提升了能效比,更成为了后来切入高端品牌供应链的技术基石。
这一技术红利迅速转化为市场地位。2019年,恒玄成功进入华为供应链,随后阿里与小米的同日入股标志着资本市场的认可。2020年,恒玄以“TWS第一股”之名登陆科创板。此后,其产品线从耳机拓展至智能手表,制程工艺不断精进,从28纳米追赶至12纳米,直至如今的6纳米。在A股消费电子芯片领域,能够运用6纳米制程的企业屈指可数,恒玄已稳稳占据了品牌设备“心脏”的位置。
然而,长期以来的困境在于,恒玄的成功高度依附于手机品牌的“配角”生态。耳机是手机的配件,手表是手机的延伸,其命运始终与上游终端销量的波动紧密绑定。这种“依附型增长”在行业上行期表现为强劲的爆发力,而在下行期则显得脆弱不堪。
财务数据的悖论:营收腰斩与毛利新高
2026年一季度,恒玄科技交出了一份令人玩味的财报。营收6.69亿元,同比下滑32%;净利润8904万元,同比下跌超过50%。表面看,这是一份惨烈的成绩单,但深入剖析其毛利率数据——42.55%,却创下了阶段新高。收入崩塌与毛利登顶同时出现,这种财务悖论背后,折射出的是恒玄业务结构的被动重塑。
营收下滑的核心原因相对明确:一是存储芯片价格上涨导致下游整机成本承压,二是国家消费补贴退坡抑制了终端购买力。这两重压力传导至恒玄这样的上游供应商,导致下游品牌商大幅砍单。这并非恒玄独有的困境,而是整个消费电子“配角”市场在寒冬中的缩影。2022年的行业低谷曾让恒玄净利润暴跌70%,此次不过是历史重演,只是幅度稍缓。
然而,毛利率的提升则揭示了另一层逻辑。恒玄的业务结构中,传统蓝牙耳机芯片占比过半,毛利率通常在35%左右;而智能手表、AI眼镜等新兴硬件芯片占比虽不足半,但毛利率高达43%。随着低毛利的耳机业务大幅萎缩,高毛利的智能穿戴业务占比被动提升,从而拉高了整体毛利率。
这种“虚高”的毛利并未带来现金流的宽裕,因为恒玄选择了在寒冬中加大研发投入。2025年全年,公司研发投入近7亿元,几乎未随营收缩减而打折。在每收入五块钱中,就有一块被投入实验室。这种逆周期投入的底气,源自恒玄对下一个超级赛道的押注——AI眼镜。
“值班芯片”与BES6100的终局博弈
目前市场常将恒玄称为“AI眼镜主控龙头”,这并不准确。在当前的旗舰AI眼镜架构中,恒玄扮演的是“值班员”的角色。以小米、阿里等对标Ray-Ban Meta的机型为例,高通AR1作为主芯片负责算力与AI处理,功耗巨大且容易导致镜腿发热。恒玄的芯片则负责低功耗常驻,维持蓝牙连接、监听唤醒词、监控电量。当用户发出指令时,恒玄瞬间唤醒高通主芯片进行处理。这种分工类似于“守夜人”,虽然不可或缺,但技术壁垒相对较低,且价格锚定在7美元左右。
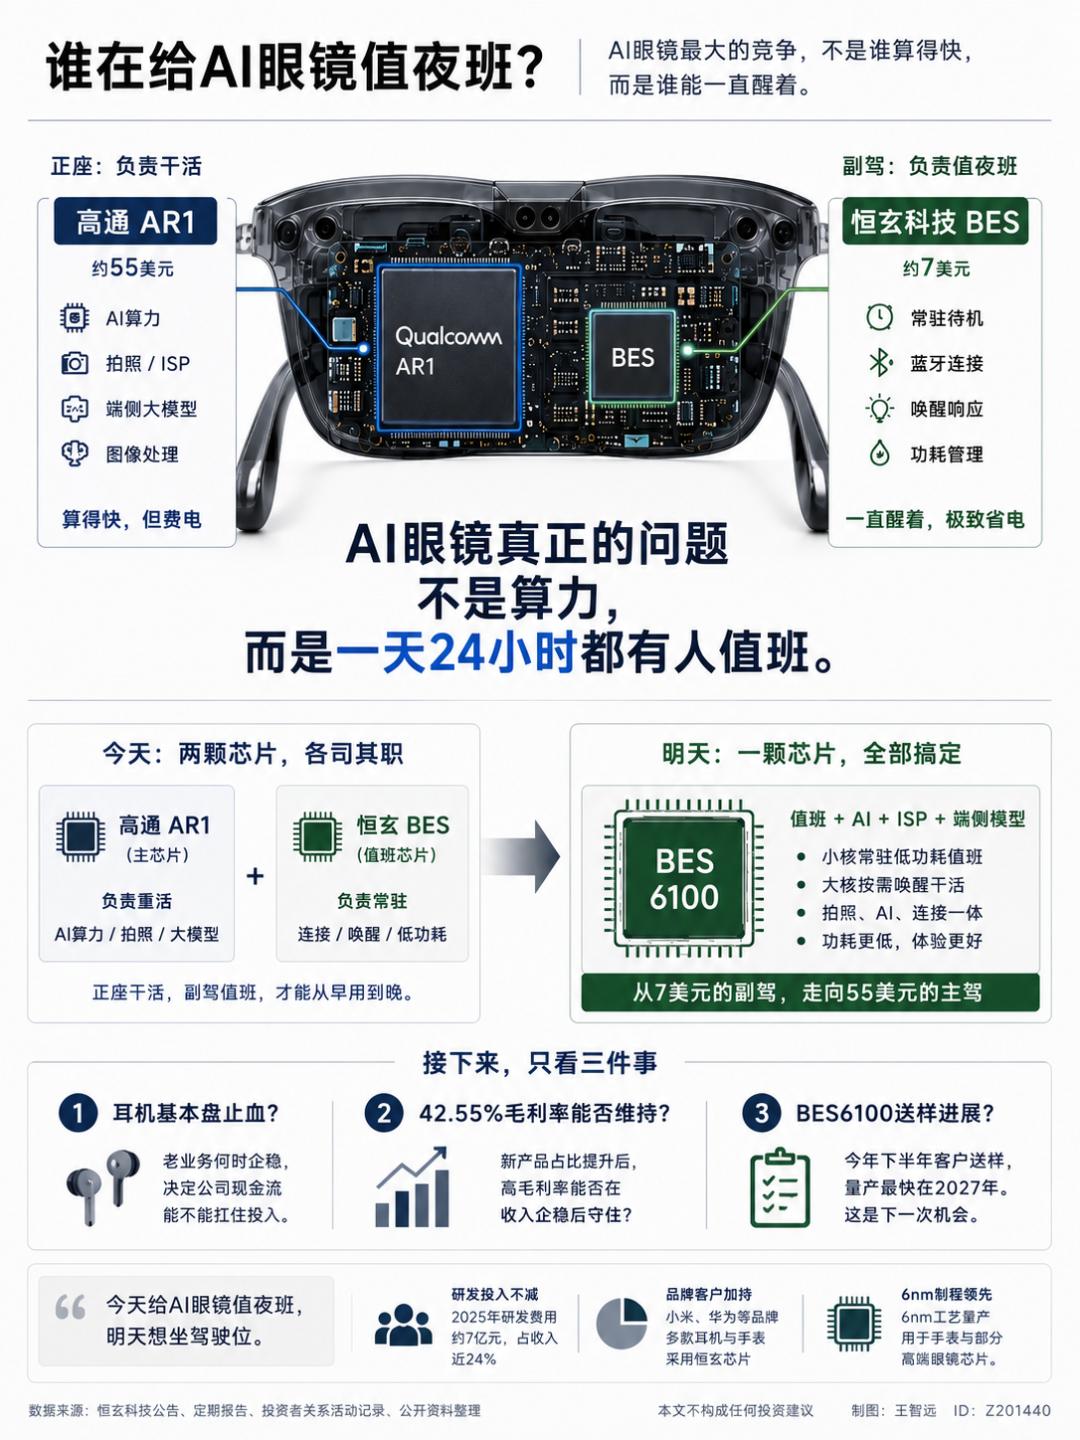
为了打破这一天花板,恒玄正在研发一款代号为BES6100的新芯片。其核心目标是“全集成”:将低功耗值守区与高性能计算区整合在同一颗芯片中。通过异构计算架构,高性能核心在闲置时进入深度睡眠,值守区负责监听;一旦唤醒,瞬间切换算力资源。这意味着,未来旗舰AI眼镜的主板上,可能只需一颗芯片,而非两颗。
根据恒玄投资者关系活动记录,BES6100计划于2026年下半年送样,2027年量产。这一时间表虽然比早期预期推迟了半年,但在芯片行业属于正常节奏。如果BES6100成功量产并大规模出货,恒玄有望从7美元的“配角”跃升至55美元的“主角”阵营,直接挑战高通在端侧AI芯片领域的统治地位。
市场竞争与资本博弈:多时钟下的不确定性
尽管技术前景诱人,但恒玄面临的市场竞争远未定型。在高通侧,AR系列芯片迭代从未停歇,且生态绑定深厚;在华为主航道上,自研芯片策略意味着“值班”座位可能不再向外开放;而在低端市场,紫光展锐及杰理科技等竞争对手正通过更低价的方案蚕食市场份额。恒玄的“正座”优势并非固若金汤,其技术护城河正在被多方挤压。
资本市场对恒玄的分歧同样巨大。2024年末至2025年间,恒玄实控人及早期投资机构累计减持超800万股,套现逾20亿元。实控人持股跌破30%关口,且减持高峰恰好发生在2025年10月市值500亿的高点。此后股价腰斩至282亿,引发散户强烈不满。
然而,从资本逻辑审视,这种减持并不完全负面。原始股东在锁定期满后套现离场,是风险投资退出的正常路径;而创始团队的关注点显然指向2027年的BES6100量产,这是一条以五年为单位的长周期征程。两者的“时钟”本就不一致:资本关注短期回报与基金存续,产业关注技术迭代与市场卡位。
展望:2027年前的关键验证
站在2026年的节点,恒玄科技正处于从“辅助供应商”向“核心方案提供商”转型的关键前夜。未来半年的半年报将是重要的验证窗口,市场需重点关注三个指标:一是传统耳机业务是否止跌企稳;二是高毛利结构能否在营收恢复增长后保持韧性;三是BES6100芯片的研发进度是否如期推进至客户实验室验证阶段。
AI眼镜作为继智能手机、TWS耳机后的下一个万亿级消费电子入口,其确定性日益增强。恒玄科技若能在2027年如期推出全集成高端芯片,并成功打入主流品牌旗舰机型,将彻底重塑其估值逻辑。反之,若技术迭代受阻或市场被高通、华为进一步挤压,则可能陷入长期的低端内卷。
在这场芯片权力的转移中,恒玄科技正在用十年的技术积累,试图证明:即使在巨头的阴影下,一颗7美元的芯片也有机会撬动整个端侧智能的未来。这不仅是恒玄的故事,也是中国半导体设计企业在全球价值链中向上攀升的一个缩影。
注:本文基于公开财报、行业拆解报告及供应链信息进行分析,不构成任何投资建议。芯片技术演进具有不确定性,市场格局可能随新产品发布而快速变化。