智谱两日暴跌40%:Kimi K3是替罪羊还是压垮骆驼的最后一根稻草?
在2026年7月的港股市场,一场关于人工智能价值的剧烈重估正在上演。作为曾经被资本追捧的“大模型双雄”,智谱与MINIMAX在短短两个交易日内经历了令人咋舌的股价跳水。智谱股价累计跌幅超过42%,市值瞬间蒸发近9000亿港元;MINIMAX亦未能幸免,股价创下上市新低。这一现象级下跌恰逢月之暗面发布旗舰模型Kimi K3之际,市场舆论迅速将两者关联,构建出一种“新品发布即旧王崩塌”的叙事逻辑。然而,若我们将视线从短期的情绪波动中抽离,深入审视两家企业的业务底层逻辑与资本结构,便会发现这种归因过于简化,甚至掩盖了更深层的市场危机。
首先,我们需要厘清Kimi K3与智谱GLM-5.2之间的真实竞争关系。尽管在Artificial Analysis等第三方评测榜单上,Kimi K3凭借2.8万亿参数和卓越的Coding能力取得了高分,甚至在Program Bench项目中超越了部分全球顶尖模型,但这并不意味着它对智谱构成了全方位的降维打击。大模型的商业落地并非仅靠跑分决定,而是取决于场景适配度与成本效益比。Kimi K3虽然性能强劲,但其对硬件基础设施的要求极高,官方建议在拥有64张以上加速卡的超节点环境中部署,这极大地限制了其在中小型企业中的普及速度。相比之下,智谱的GLM-5.2在保持较高智能水平的同时,更注重本地化部署的灵活性与成本控制,最低配置仅需少量高端芯片即可运行百万级上下文任务。这种技术路线的差异,决定了两家企业在目标客群上的根本分野。
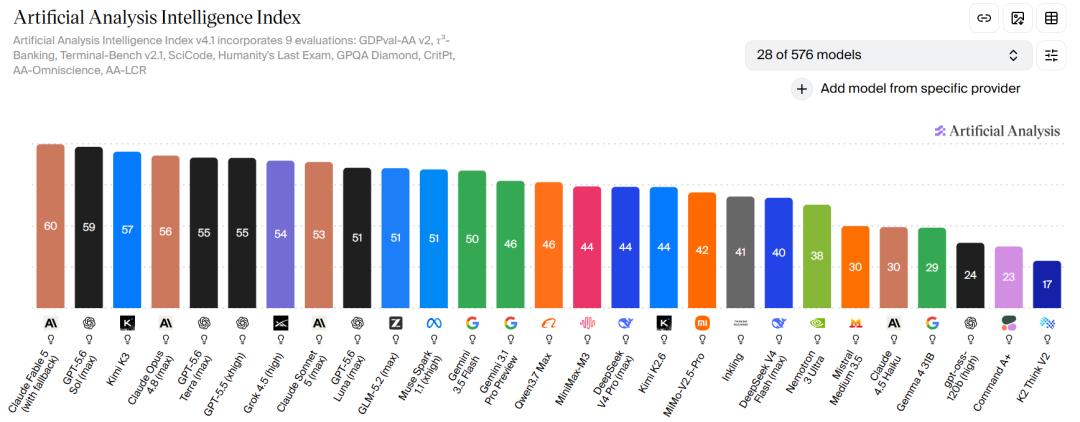
进一步分析两家公司的收入结构,可以更清晰地看到市场误判的来源。月之暗面的核心营收来源于开发者API调用,其ARR已突破3亿美元,这意味着Kimi K3的高定价策略(输入3美元/百万Token,输出15美元/百万Token)主要面向对代码生成效率极度敏感的高端开发群体。只要提升的开发效率能覆盖高昂的API成本,这部分用户便具有极高的粘性。而智谱的营收支柱则牢牢扎根于B端政企市场,2025年其本地化部署收入占比高达73.7%。政企客户关注的不仅仅是模型的峰值性能,更包括数据安全性、私有化部署的便捷性以及国产算力的适配能力。智谱近年来在信创生态中的深耕,为其构建了深厚的护城河,这是单纯依靠云端API服务的Kimi K3难以在短时间内撼动的。因此,将智谱的股价下跌简单归咎于Kimi K3的技术冲击,显然忽略了B端市场复杂的决策链条与客户忠诚度。

那么,究竟是什么力量导致了智谱股价的断崖式下跌?首要因素在于前期估值的严重透支。作为“全球大模型第一股”,智谱在上市初期享受了极高的流动性溢价,股价一度冲高至2980港元,市销率超过千倍。这种估值水平建立在市场对AI未来增长无限乐观的预期之上,却忽视了当前商业化落地速度与研发投入之间的巨大剪刀差。当市场情绪从狂热转向冷静,任何微小的利空都可能成为刺破泡沫的针尖。7月份正值智谱首批限售股份解禁期,尽管早期股东承诺长期持有,但市场对于潜在减持压力的担忧始终存在。在缺乏实质性业绩爆发式增长来消化高估值的情况下,资金的选择必然是用脚投票,导致股价向理性区间回归。

其次,资本市场的结构性调整也是不可忽视的外部推手。随着月之暗面正式筹备港股上市,并传出高达315亿美元的投前估值,一级市场与二级市场的资金流向发生了微妙变化。部分机构投资者为了布局新的独角兽标的,选择减持手中已有的AI股票以回笼资金。这种“换仓”行为在流动性相对有限的港股市场中被放大,形成了显著的抛压。与此同时,全球科技股正处于一个周期性的调整阶段。以美股为例,知名投资人巴菲特近期对短期投机交易的警示引发了广泛共鸣,指出当前市场由情绪主导而非基本面驱动。这种全球性的风险偏好降低,传导至港股AI板块,使得原本就处于高位的智谱和MINIMAX成为了资金撤离的重灾区。
此外,行业整体的回调趋势加剧了个股的波动。7月以来,无论是A股的科创50指数,还是半导体、存储芯片等相关板块,均出现了大幅下跌。这表明市场正在重新评估AI算力产业链的投资回报率。此前,市场普遍认为算力投入将带来确定的收入增长,但随着大模型训练边际效应的递减以及推理成本的居高不下,投资者开始质疑商业模式的可持续性。智谱作为产业链中的重要一环,其股价表现自然无法独善其身。这种系统性风险叠加个体估值修正,共同造就了此次剧烈的市场震荡。
值得注意的是,MINIMAX的走势也提供了另一个维度的观察视角。其股价早在3月见顶后便持续下行,跌幅远超智谱近期的回调幅度。这说明AI赛道的分化早已开始,并非所有大模型企业都能享受到同样的资本红利。MINIMAX的困境可能更多源于其在C端应用变现上的探索受阻,以及在B端市场面临的多重挤压。相比之下,智谱虽然在短期内遭受重创,但其稳固的政企基本盘仍为其提供了一定的安全垫。未来的竞争将不再是单纯的参数军备竞赛,而是转向生态建设、垂直场景深耕以及成本控制能力的综合较量。
从长远来看,此次股价大跌或许是一次必要的“挤水分”过程。它迫使市场参与者从关注短期的新闻热点和评测分数,转向关注企业的现金流健康度、客户留存率以及实际盈利能力。对于智谱而言,挑战在于如何在不牺牲技术领先性的前提下,进一步降低本地化部署的成本,扩大在中小型企业中的市场份额。同时,面对月之暗面等竞争对手在高端开发者市场的强势切入,智谱也需要思考如何通过开放平台或混合云方案,留住那些对代码生成有高阶需求的核心用户。
对于投资者而言,这一事件也是一个深刻的教训。在新兴技术浪潮中,辨别技术优势与商业价值之间的转化路径至关重要。Kimi K3的成功证明了技术在特定领域的极致突破可以带来品牌声量,但智谱的稳健则展示了多元化收入结构和深厚行业积累的重要性。未来的AI格局不会是赢家通吃,而是多极并存。不同的模型将在不同的细分市场中找到各自的生态位,有的擅长处理海量并发API请求,有的则精于复杂政企环境的私有化服务。
综上所述,Kimi K3并非智谱股价暴跌的“罪魁祸首”,它更像是一个触发市场重新审视AI板块估值的契机。真正的驱动力来自于估值泡沫的破裂、资金面的结构性调整以及行业周期的自然回落。在这一过程中,那些能够穿越周期、实现技术与商业闭环的企业,终将证明其长期价值。而对于整个AI行业来说,告别野蛮生长,进入精细化运营与理性竞争的新阶段,或许是走向成熟必经的阵痛。市场不再为故事买单,而是为真实的交付能力和盈利前景定价,这既是残酷的现实,也是行业健康的标志。