WAIC 2026十大趋势:从参数内卷到具身智能落地的产业变局
从技术狂欢到产业深耕:WAIC 2026的底层逻辑重构
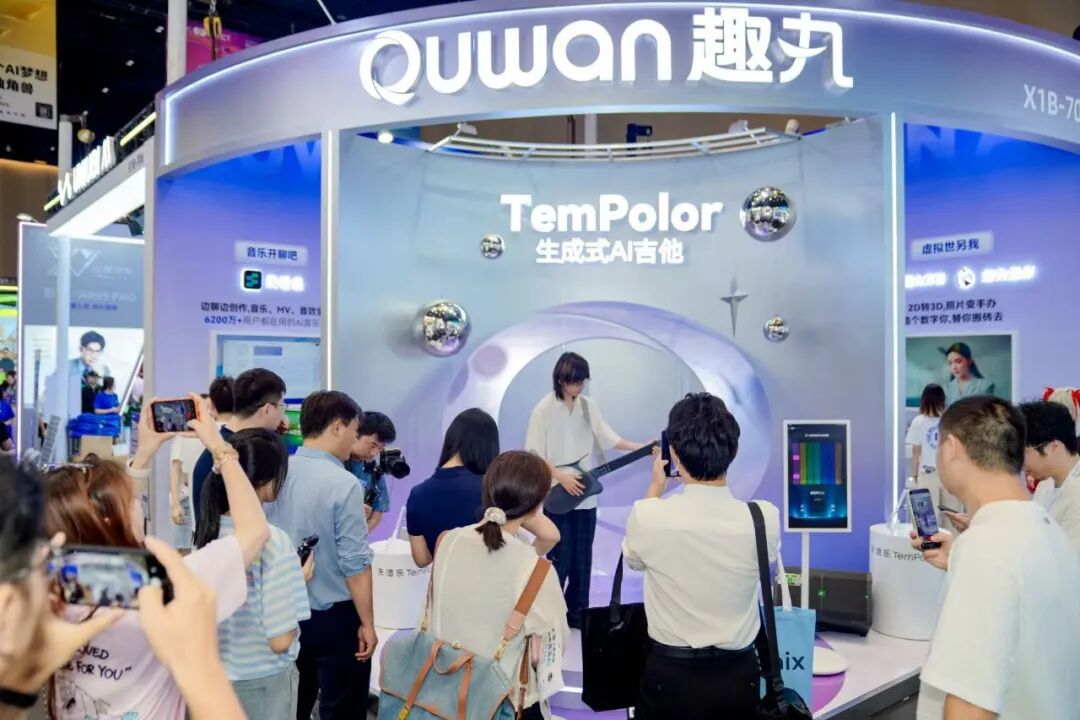
2026年上海世界人工智能大会(WAIC)的现场氛围,折射出中国AI产业正在经历一场从“技术炫技”向“产业深耕”的深刻转型。尽管高温与雷暴未能阻挡参观者的热情,40万人次的涌入更创下了历史新高,但比人数更值得关注的,是展馆内呈现出的技术演进路径与商业逻辑的实质性变化。
过去几年,AI行业往往陷入参数规模的军备竞赛,展台多为单向的技术演示。而今年,WAIC更像是一场中国AI的“世界杯”,模型产品、硬件终端、生态伙伴在此汇聚,核心议题从“模型有多强”转向“模型能做什么”。这种转变标志着AI产业已跨过早期的同质化建设期,进入以交付能力、场景适配和生态协同为核心的深水区。
基座模型分化:从“六小虎”到差异化护城河
大模型赛道已不再是单纯的参数比拼,而是进入了战略路径分化的“季后赛”阶段。曾经并称为“六小虎”的初创企业,如今在巨头环伺的市场中找到了各自的生存空间。
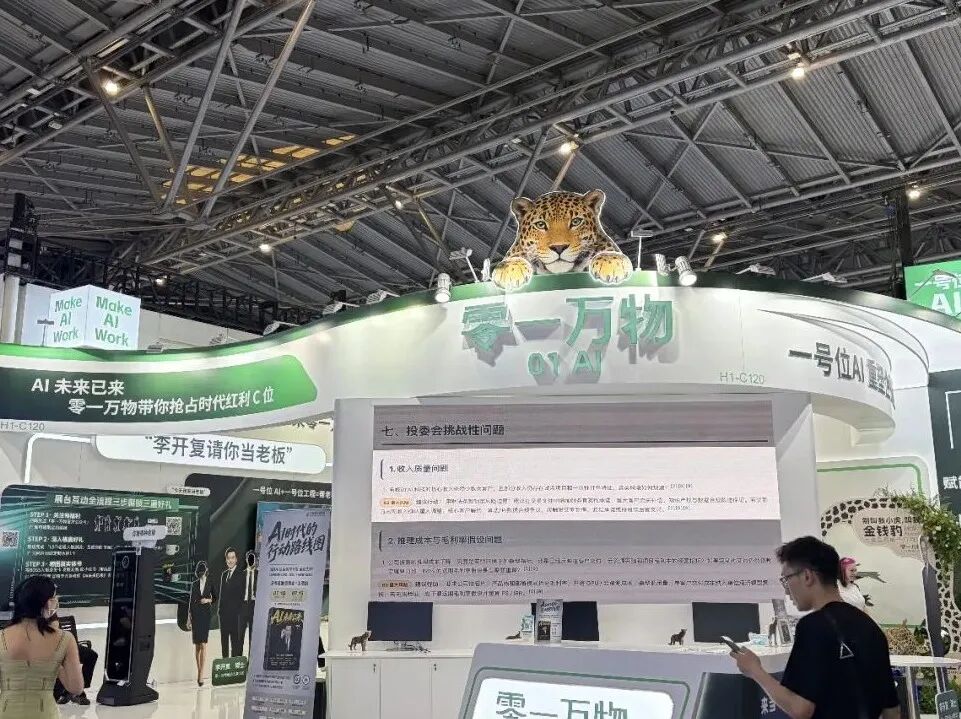
MiniMax、Kimi、智谱、DeepSeek等继续在前沿技术突破及开源影响力上保持高强度竞争,构成了国产基座大模型的第一梯队。然而,其他玩家则选择了更为精准的垂直切入策略。阶跃星辰押注终端闭环,将模型与操作系统及智能终端整合;百川智能深耕医疗垂直场景;零一万物则转向企业级决策智能。这种分化表明,行业焦点已从通用的基座能力,转向更具现实意义的供需匹配——即企业最适合赋能何种场景及解决何种核心业务。
值得注意的是,展会现场一号位的亲自下场成为常态,如零一万物CEO李开复的驻场,反映了头部企业对市场声量与生态构建的重视。但物理空间的在场并非衡量影响力的唯一标准,智谱、DeepSeek等企业的缺席并未削弱其行业地位,这进一步印证了技术实力与生态粘性才是决定梯队分化的关键。
Agent智能体:Show me the Delivery
“这个模型有多少参数?”这一曾经的核心问题,在2026年的WAIC上已不再是关注焦点。取而代之的是更务实的追问:它能替我具体干什么?交付成果能否直接使用?
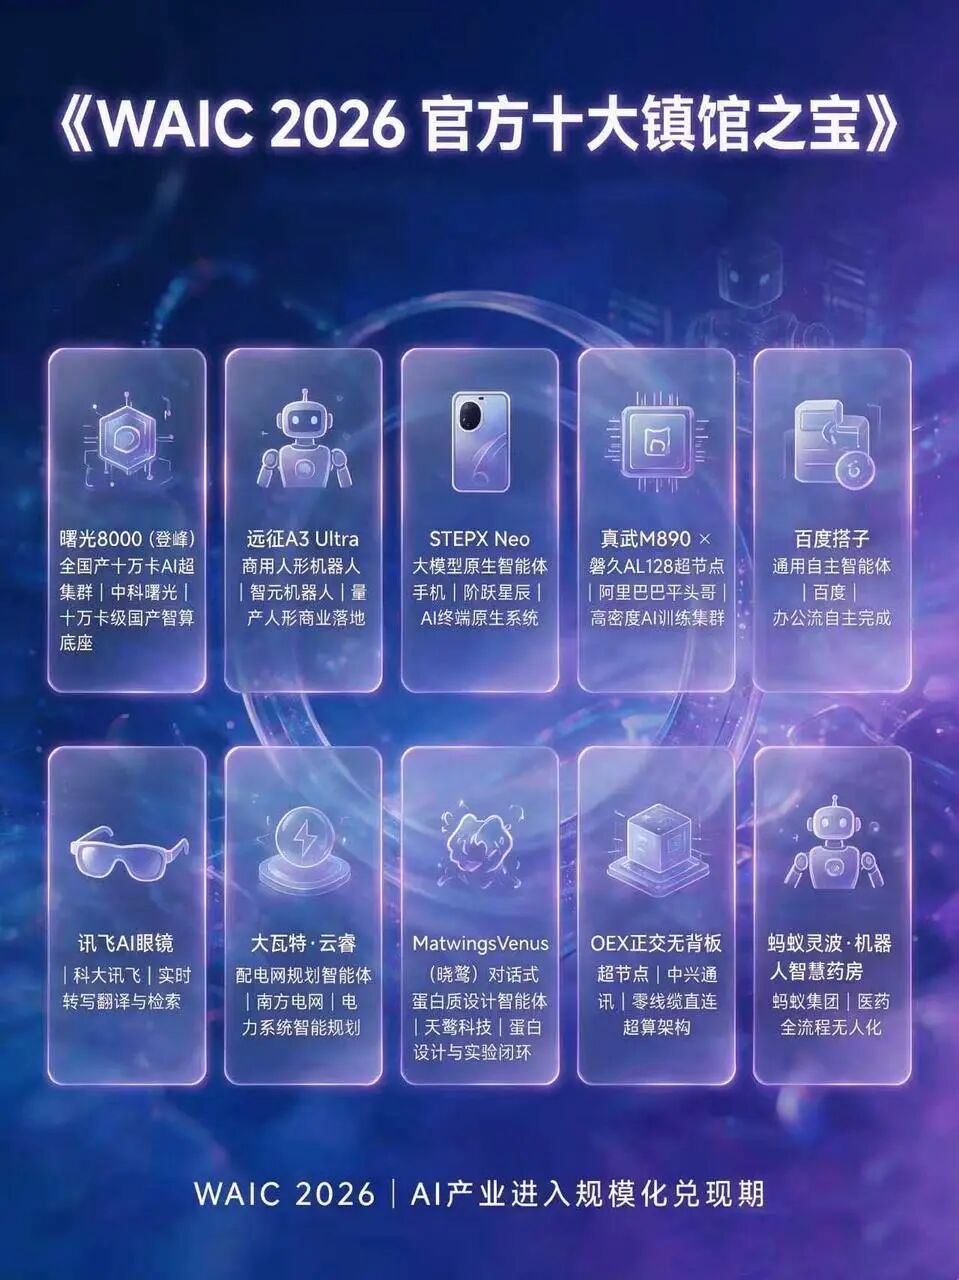
Agent(智能体)已成为今年展会最核心的话题,约70%的展商围绕此展开展示。百度、腾讯、阿里等巨头纷纷推出通用或垂直智能体,金山办公、阶跃星辰等则在个人与组织端落地应用。智能体相关应用占据了“镇馆之宝”的四席,这一现象揭示了AI交互范式的根本转变。
传统的聊天框擅长回答问题,但真正的任务执行需要调用工具、记忆上下文、检查中间结果并顺畅走完整个流程。能否完成有效交付,正在成为衡量大模型能力最实在的标准。用户只需说出目的,系统自行拆解、调用资源并执行,最后将成品交还。这种从“会说”到“做成”的转变,意味着AI产品竞争逻辑已超越流量争夺,转向用户留存、社交分发及次日打开习惯的培养。
世界模型与物理AI:通往AGI的新赛道
随着LLM范式逐步收敛,物理AI正式接棒,成为下一个暗流涌动的领域。其中,世界模型(World Model)被视为通往物理AGI的关键大脑架构,成为兵家必争之地。
现场关于世界模型的讨论呈现出百家争鸣的混沌状态,大致分为三派:
- 视频派(世界即像素):偏渲染器路线,输出面向人眼,核心标准是视觉保真度。虽然Demo直观且观众众多,但质疑声认为其未触及物理世界本质。
- 抽象派(世界即潜空间):更为实用,但潜空间的黑盒特性导致缺乏统一评判标准,各家自建榜单,难以横向对比。
- 空间智能派(世界即三维):与AI应用转型结合紧密,众多3D资产生成公司正加速向此方向靠拢。
目前尚无单一方案足以“杀死比赛”,最终答案需看场景中的真刀真枪。这一领域的竞争,标志着AI从语言理解向物理世界认知的跨越。
具身智能:去人形化与供应链上游爆发
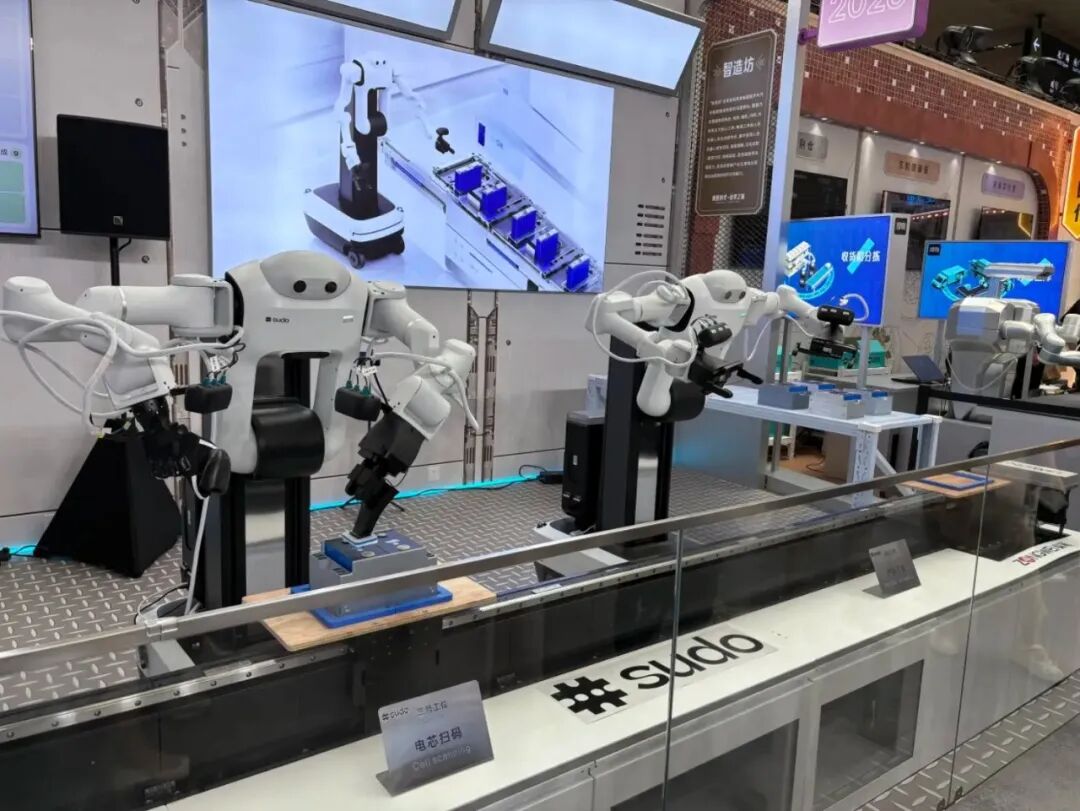
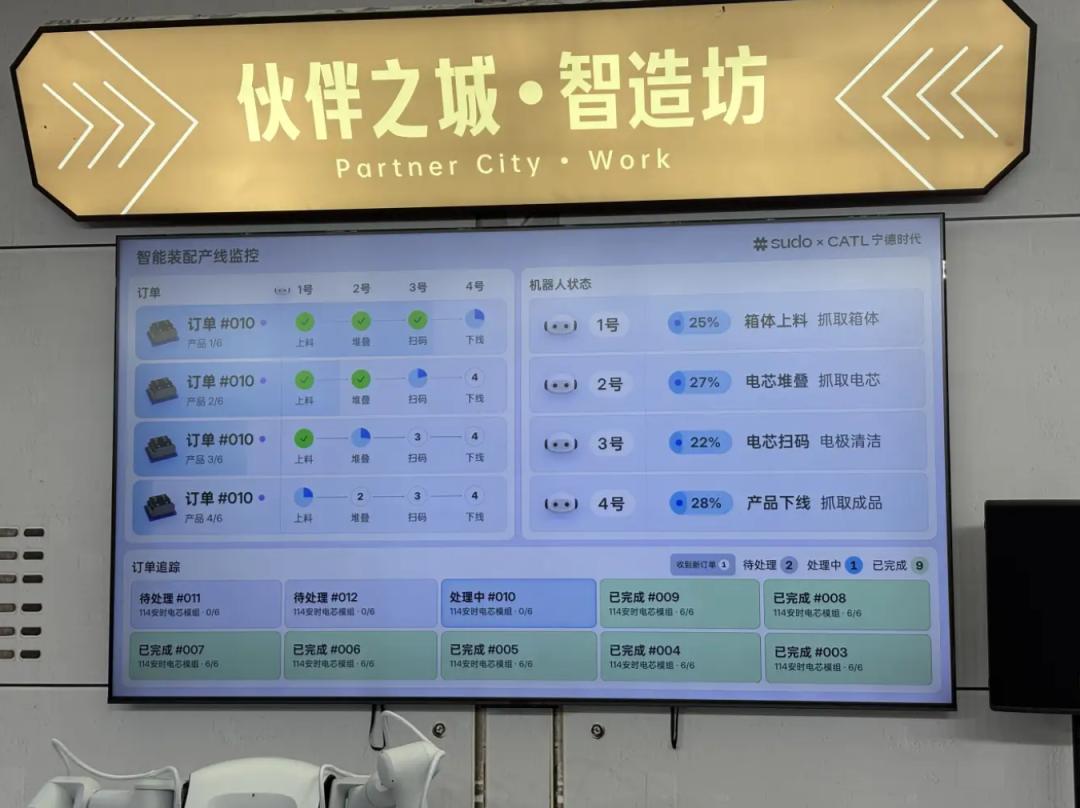
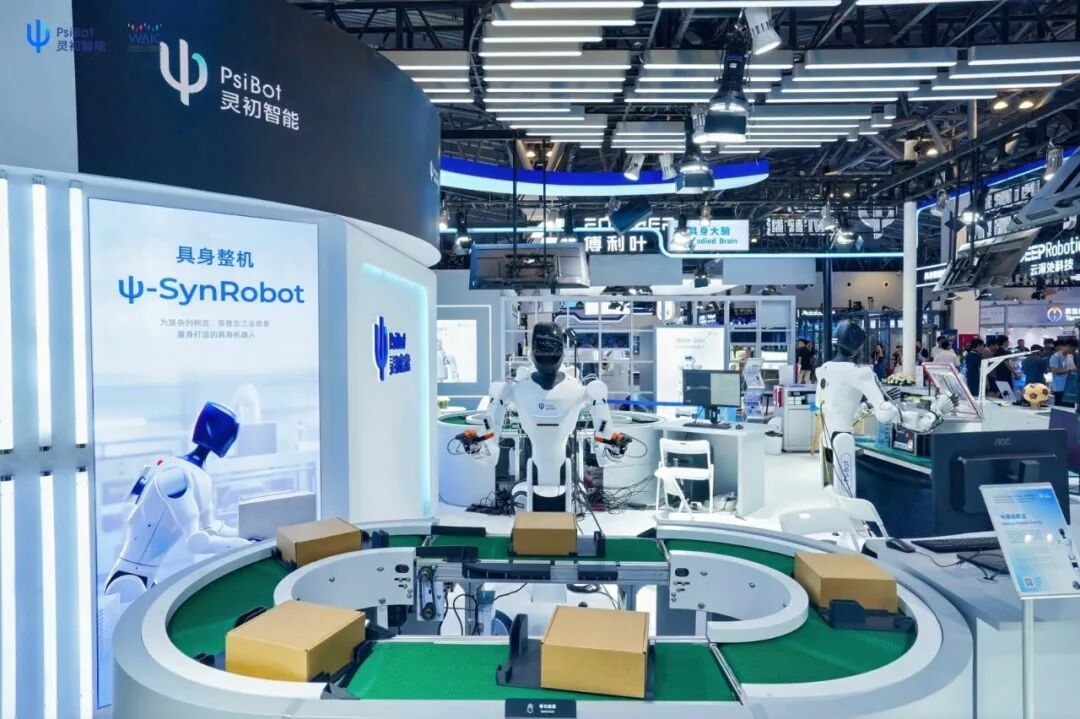
具身智能的落地逻辑发生了显著变化。前年是静止展示,去年是动作演示,今年则是真干活。在“模登时代·伙伴之城”展馆,苏度与宁德时代合作的电池产线、灵初智能在光模块生产场景的应用,均展示了机器人在工业环境中的实际效能。
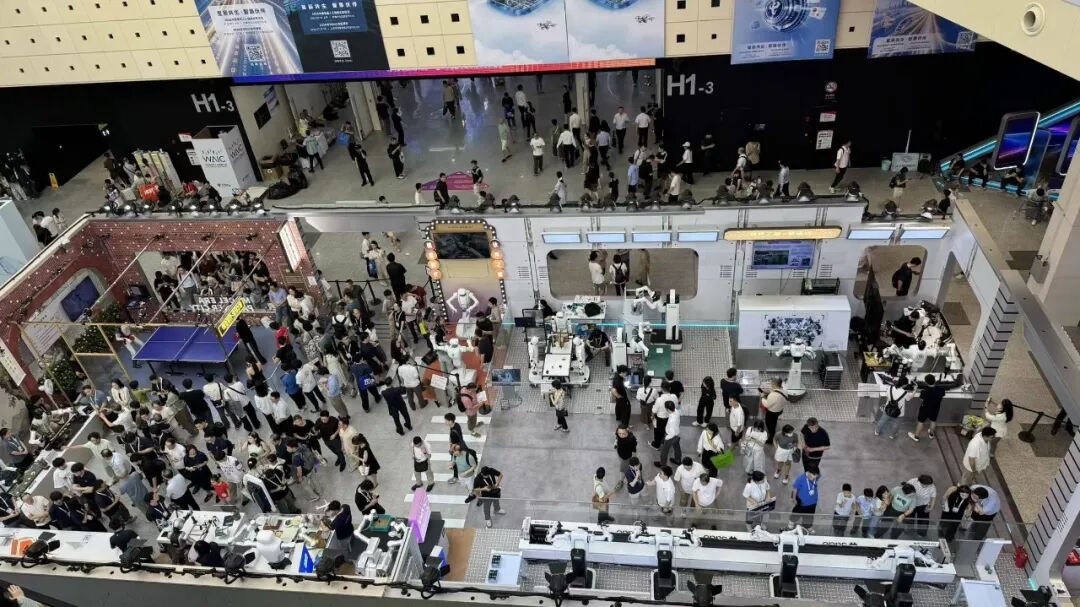
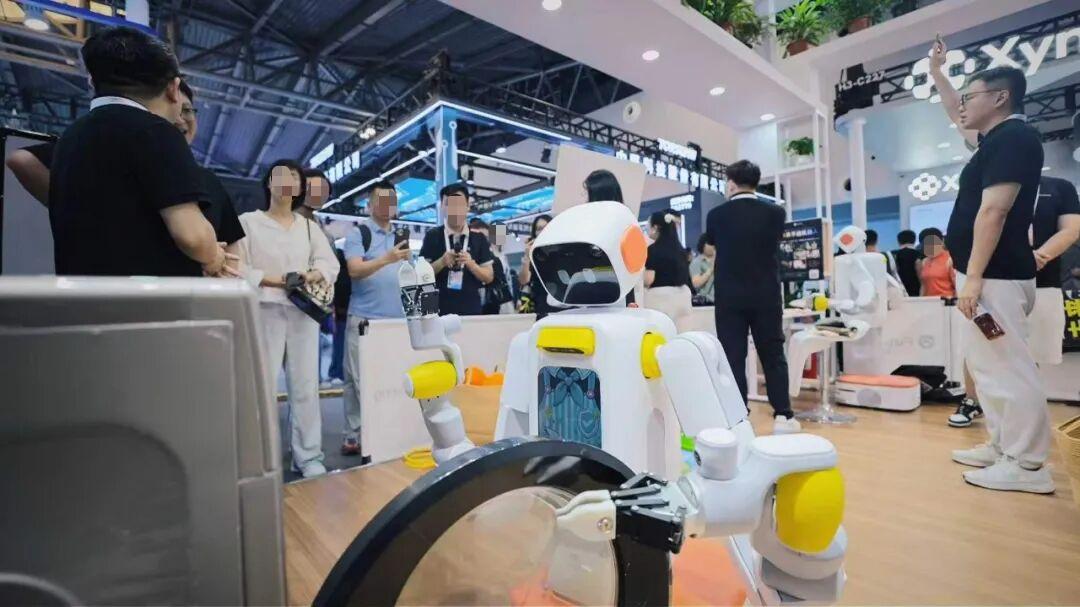
一个显著趋势是“去人形化”。强者不追求人形,越“人模人样”越可能缺乏核心技术。在工厂等标准化环境,轮式底盘成为必选项,双足机器人因成本高、场景受限而退居二线。未来不远机器人凭借轮式底盘和全栈自研大脑,在家庭场景中实现商业化落地,首日展位机器人即被一抢而空,证明了“能干活”才是最硬核的说服力。
与此同时,具身战火烧到了供应链上游。丝杠、减速器、电机等核心组件供应商从幕后走向台前。本体厂商硬件方案收敛,差异化竞争焦点转向零部件成本控制与平均无故障时间(MTBF)提升。在此阶段,“铲子商”比“淘金者”更具定价权。
数据与基建:具身数据元年与算力系统工程
2026年被行业称为“具身数据元年”。数据量级成为制约通用具身模型训练的关键瓶颈,千万小时级别的数据需求促使数据基础设施成为焦点。
数据Infra分为三个层级:
- 真机路线:如京东发起的大规模人类真实场景视频采集计划,强调端到端闭环。
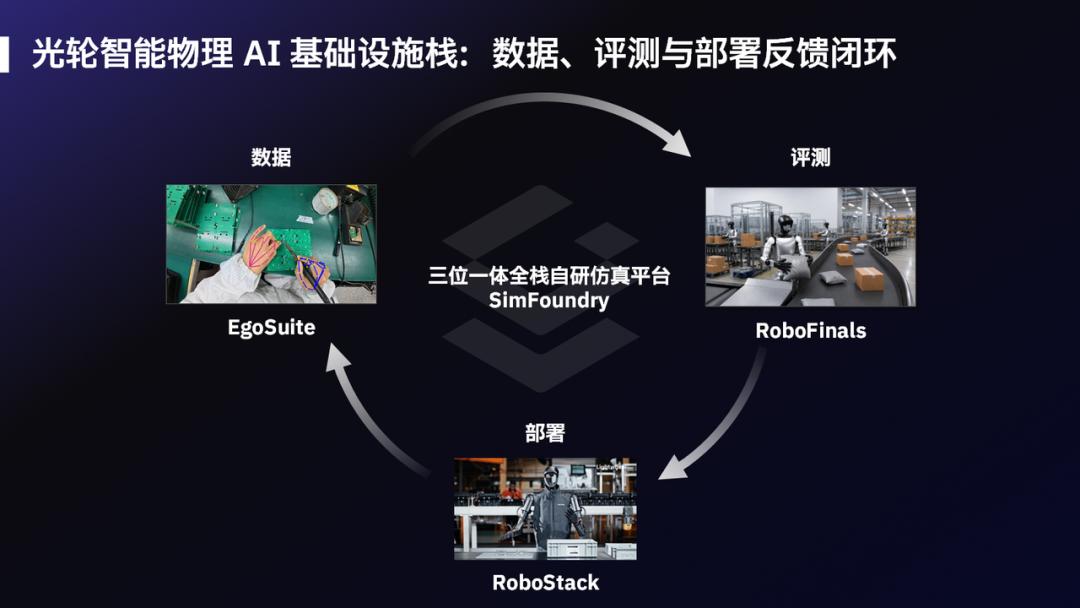
- 仿真路线:如光轮智能提供3D资产,构建“数据—仿真—评测—部署”底层设施。
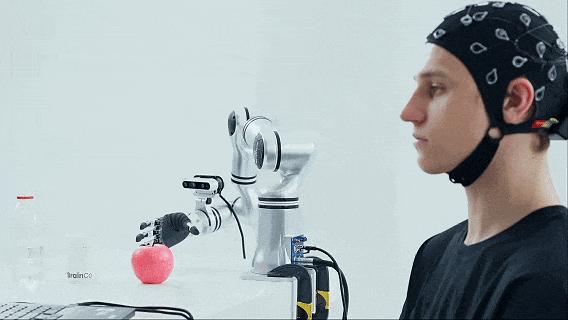
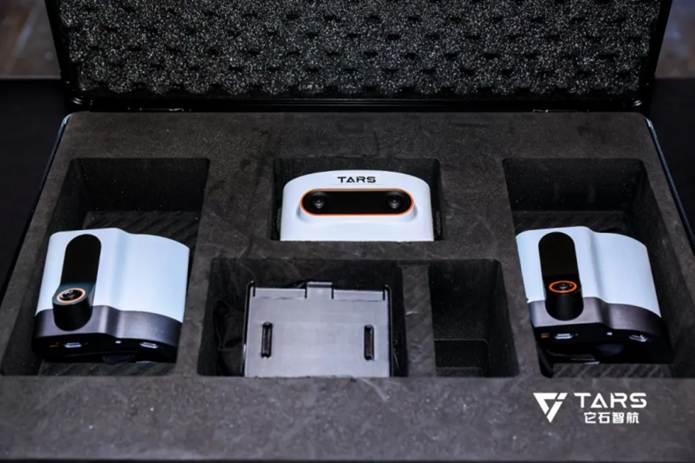
- 穿戴路线:如它石、戴盟等公司打造数采硬件体系,甚至出现脑控机器人训练平台等跨界创新。
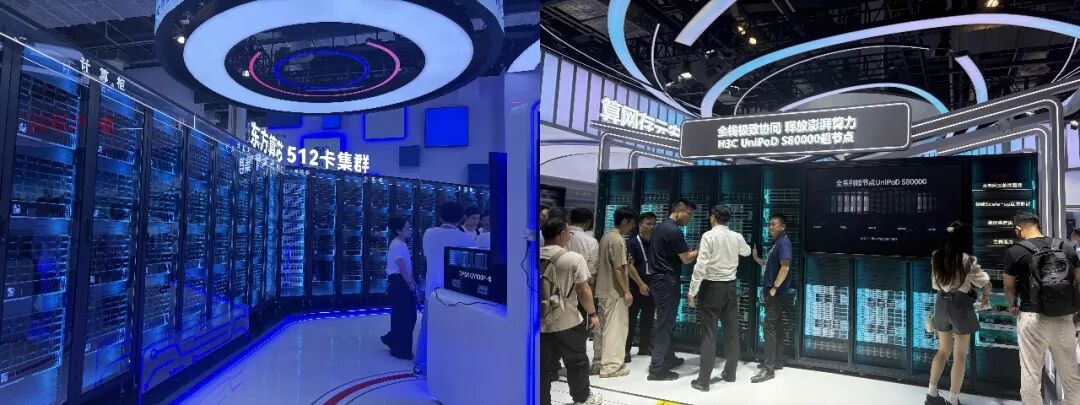
在算力方面,国产算力告别单芯片主角,进入超节点、算网和生态协同的系统工程阶段。华为、中科曙光等展出十万卡规模集群,竞争焦点转向高速互联、系统软件协同及跨地域算网调度。中国算力网第一阶段已完成七成,算力正从固定资产变为可调度的公共能力。商汤提出的TPW(每瓦电力产出的Token量)指标,表明AI基建开始按实际产出算账。
用户生态:AI发展的核心驱动力
尽管具身智能参展商飙升至200余家,但WAIC最引人注目的仍是40万人次的观众。黄牛票炒上天、展馆人潮汹涌,甚至小朋友被家长带来当科技馆逛,这种热情是中国AI向前发展的最核心力量。
AI行业的泡沫是否会破?答案已不再重要。因为人,始终是AI发展最宝贵的资源。从ToC产品的体验时长到ToB场景的落地验证,用户生态的优势构成了中国AI独一无二的护城河。WAIC 2026不仅是一场技术展览,更是一次产业共识的凝聚,标志着中国AI正从技术展示转向实质合作,从参数内卷转向价值创造,开启了一个以交付能力和生态协同为特征的新阶段。