2026手机半年报透视:华为逆势大涨背后的供应链重构与行业分化逻辑
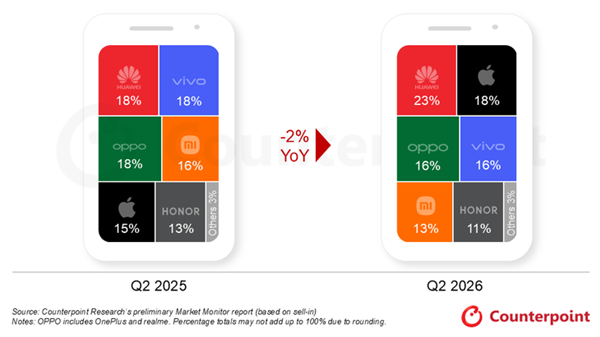
2026年的中国智能手机市场,正在经历一场深刻的结构性重塑。如果说过去十年的行业主旋律是“增量扩张”与“跑马圈地”,那么当下的核心命题已转变为“存量精耕”与“利润保卫战”。根据调研机构Counterpoint发布的二季度初步数据,国内手机大盘出货量同比下滑2%,上半年整体降幅达到3%。这一数据背后,并非单一的需求疲软,而是供应链成本剧烈波动与厂商战略转型共同作用的结果。在这一背景下,市场呈现出前所未有的分化态势:华为强势反弹,苹果稳步增长,而安卓阵营则普遍收缩防线。这种“冰火两重天”的局面,标志着行业正式进入以供应链控制和利润效率为核心的新阶段。
存储成本飙升:市场下行的核心推手
要理解2026年手机市场的困境,必须首先厘清供应链端的成本压力。存储元器件价格的持续飙升,是迫使各大厂商调整战略的根本原因。在过去,手机厂商习惯于通过扩大规模来摊薄成本,但在原材料价格剧烈波动的环境下,这一逻辑已失效。面对DRAM和NAND Flash等核心元器件成本的上涨,厂商们被迫放弃以往激进的“冲量”模式,转而采取“控产保利”的防御性策略。
这种策略的核心在于通过缩减低端机型产能,优先保障高溢价、高毛利机型的资源供给。然而,这种调整也加剧了市场的两极分化:一方面,高端机型价格坚挺甚至上涨,另一方面,低端市场供给收缩,导致部分价格敏感型消费者面临“千元机难买”或“涨价”的困境。值得注意的是,上半年厂商仍在消化前期低价存储库存,成本冲击尚未完全传导至终端售价。但随着下半年搭载高价存储元器件的新机集中上市,手机售价大概率面临新一轮上调,市场下行压力恐将进一步加大。这不仅是一个简单的成本转嫁过程,更是一场关于供应链议价能力和库存管理智慧的深度博弈。
华为的逆势突围:全价位段覆盖的战略红利
在大盘整体承压的背景下,华为的逆势表现尤为引人注目。二季度,华为以23%的市场份额重夺国内第一,出货量同比大涨24%,创下自2020年四季度以来的最高纪录。这一成绩的取得,并非偶然,而是其完整产品线布局与品牌势能共振的结果。
华为的成功在于其构建了从千元机到万元折叠屏的全价位段覆盖体系。在走量市场,畅享90 Pro Max等机型凭借稳定的供应链管理和精准的需求预测,成功稳住了基本盘;而在高端增量市场,横向大折叠屏Pura X Max的成功,则标志着华为在细分领域确立了技术领先优势。这种“双向发力”的策略,使得华为能够在一个波动的市场中,通过不同产品线的互补来平滑风险。
更深层次来看,华为的回归反映了消费者对本土高端品牌认同感的提升。在存储成本普遍上涨的环境下,华为通过规模效应和品牌溢价,在一定程度上抵消了成本上升的压力。其全价位段的布局,不仅满足了不同消费层级用户的需求,更在渠道端形成了强大的协同效应,使得华为在逆境中依然能够保持强劲的扩张势头。这种基于全产业链掌控力的竞争优势,是其他厂商在短期内难以复制的。
苹果的稳健增长与安卓的收缩防线
与华为的爆发式增长形成对比的是苹果的稳健增长和其他安卓品牌的收缩。苹果二季度出货同比提升23%,iPhone 17系列持续热销。这一表现看似惊人,实则有其内在逻辑。在安卓品牌集体涨价的对比下,苹果的定价策略显得更为稳定,这增强了消费者的购买信心。
此外,消费者行为的心理预期也在起作用。随着市场普遍预判三季度新品可能因成本压力而调价,部分消费者选择提前购机,从而推高了二季度的销量。这种“前置消费”现象,在一定程度上掩盖了长期需求疲软的真相。苹果的优势在于其强大的生态护城河和品牌忠诚度,这使得其在面对价格波动时,拥有更强的定价权和用户粘性。
相比之下,其他国产安卓品牌普遍采取了“以利换量”的生存策略。面对成本高企,厂商们优先保障盈利能力而非出货规模,通过主动缩减出货量、提高零售价来缓解经营压力。这种策略虽意味着短期市场份额的流失,但在行业下行周期中,“活下去”显然比冲排名更为紧要。安卓阵营的收缩,并非单纯的衰退,而是一种战略性的自我调整。通过剥离低毛利业务,聚焦核心优势领域,厂商们试图在存量博弈中找到新的生存空间。这种分化加剧了行业的马太效应,头部品牌凭借规模和供应链优势进一步巩固地位,而中小厂商则面临更为严峻的生存挑战。
行业启示:从规模导向到效率导向的范式转移
2026年手机市场的分化,本质上是行业从“规模导向”向“效率导向”范式转移的体现。在增量市场消失的背景下,单纯依靠扩大出货量已无法维持增长,厂商必须通过提升运营效率、优化产品结构和强化供应链管理来获取利润。
对于华为而言,其成功在于将技术创新与供应链控制紧密结合,通过全价位段的覆盖实现了风险分散。对于苹果而言,其优势在于品牌生态的稳定性和定价策略的灵活性。而对于安卓阵营,当前的收缩是一种必要的战略沉淀,只有熬过这段寒冬,才能在未来的市场重启中占据有利位置。
展望未来,存储成本的波动可能将成为常态,手机厂商需要具备更强的风险对冲能力。同时,随着AI手机概念的深入,软件定义硬件的趋势将进一步凸显,硬件同质化竞争将转向生态和服务的竞争。厂商们需要在保证硬件品质的基础上,积极探索软件增值服务的商业化路径。
这场市场分化,并非行业的终点,而是新一轮竞争的起点。在存量博弈的时代,唯有那些能够精准把握用户需求、高效管理供应链、并具备强大品牌影响力的厂商,才能在“冰火两重天”的市场格局中立于不败之地。对于消费者而言,这意味着他们将面对更多元化、更高端的产品选择,同时也需要为更高的技术溢价买单。行业洗牌仍在继续,而最终的赢家,将是那些能够在不确定性中找到确定性增长逻辑的企业。