从后厨到工厂:机器人如何重塑餐饮供应链的底层逻辑?
餐饮行业的自动化进程,正在经历一场从表象到内核的深度重构。
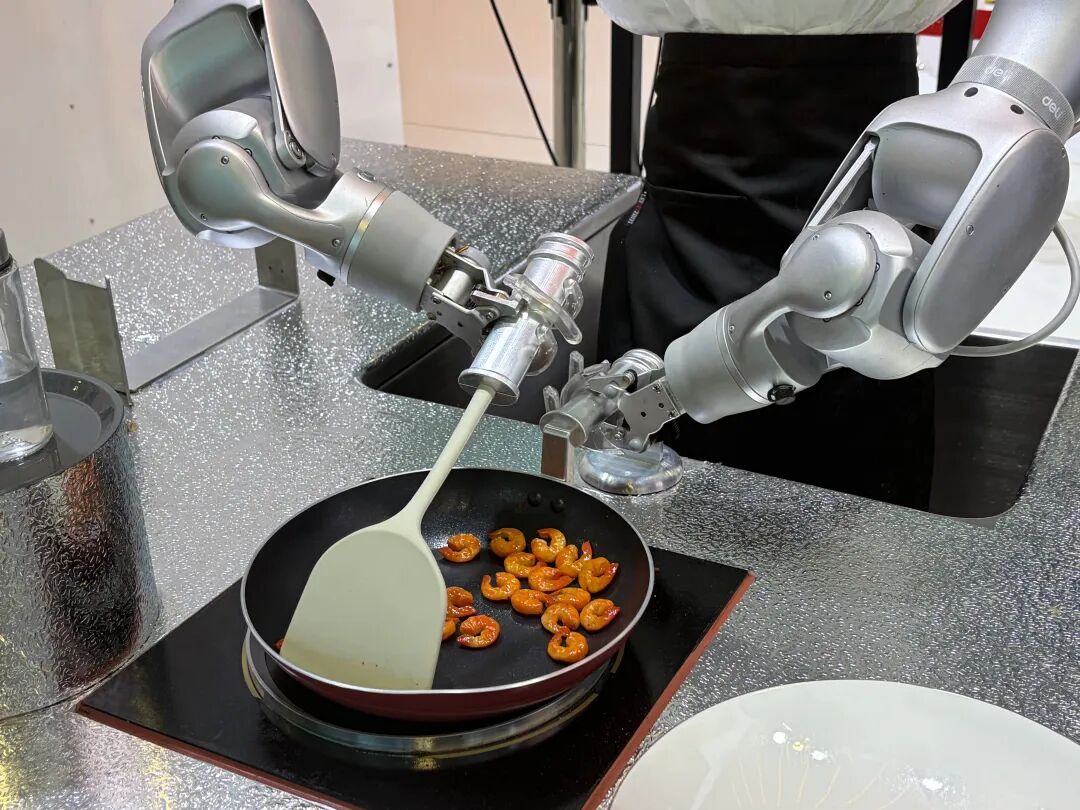
过去,当我们谈论餐厅里的机器人,脑海中浮现的往往是前厅送菜的托盘员或点餐的自助终端。这些应用固然提高了服务效率,但并未触及餐饮运营的核心痛点。如今,随着灵心巧手、睿尔曼等企业的技术突破,机器人开始深入后厨甚至上游工厂,从拉条子、包饺子到炒菜、泡茶,其操作精度与任务复杂度正在发生质的飞跃。这不仅是技术的展示,更是一场由产业链上游向下游渗透的结构性变革。
产业链上游的“隐形”布局:资本与技术的深度绑定
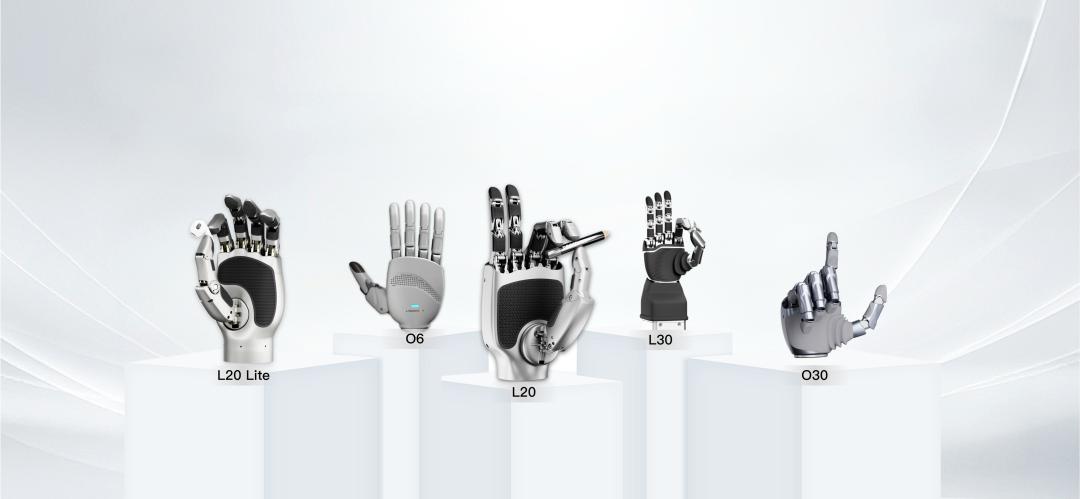
千味央厨作为速冻餐饮供应链的代表性企业,其近期在机器人领域的动向值得重点关注。该公司出资5000万元参投博佳资本管理的股权投资基金,间接完成了对灵心巧手的战略绑定。这一举动并非简单的财务投资,而是基于对供应链痛点的精准判断。
在速冻面点、预制菜的生产链路中,面点塑形、馅料分装、易碎食材拣选等工序长期依赖人工。这些环节不仅用工成本高企,且招工难、留人难问题日益突出。更重要的是,人工操作带来的品控一致性难题,始终是标准化供应链的心病。灵心巧手专注的“灵巧手”技术,模拟人类手部的高自由度运动,能够实现接近人手的自然抓取与精细操作。
这种技术能力直接回应了供应链的核心需求。例如,在春节前夕展示的机器人包饺子视频中,机器人不仅能完成调馅、捏合、下锅全流程,甚至能在饺子表面留下类似指纹的压痕。对于以标准化为生命线的速冻食品企业而言,这种“可计算”的品控稳定性,其商业价值远超单纯的人力替代。
千味央厨并非孤例。三全食品的自动化水饺线、牧原股份的养猪机器人、桃李面包的机械臂分割面团,都在昭示一个事实:上游供应链的机器人化,是一场正在多个细分领域同时发生的产业迁移。资本通过产业基金锁定核心零部件供应商,旨在锁定未来生产效率提升的窗口期。
消费端场景的爆发:从单一功能到复杂任务演进
如果说上游供应链的投资是“蓄势”,那么消费端机器人应用的爆发则是“落地”。当前,机器人在餐饮业态中的能力边界正在加速扩展,从单一的标准化操作向多步骤、长流程的非标任务延伸。
在面点领域,深圳的无人面馆通过机器人完成擀面、煮面、浇头,最快48秒即可出餐。在文博会亮相的热干面机器人,占地不足1平方米,实现了从扫码到出餐的闭环。这些案例表明,机器人已经能够处理具有流变特性的面团类食材,这在机械控制上具有较高难度。
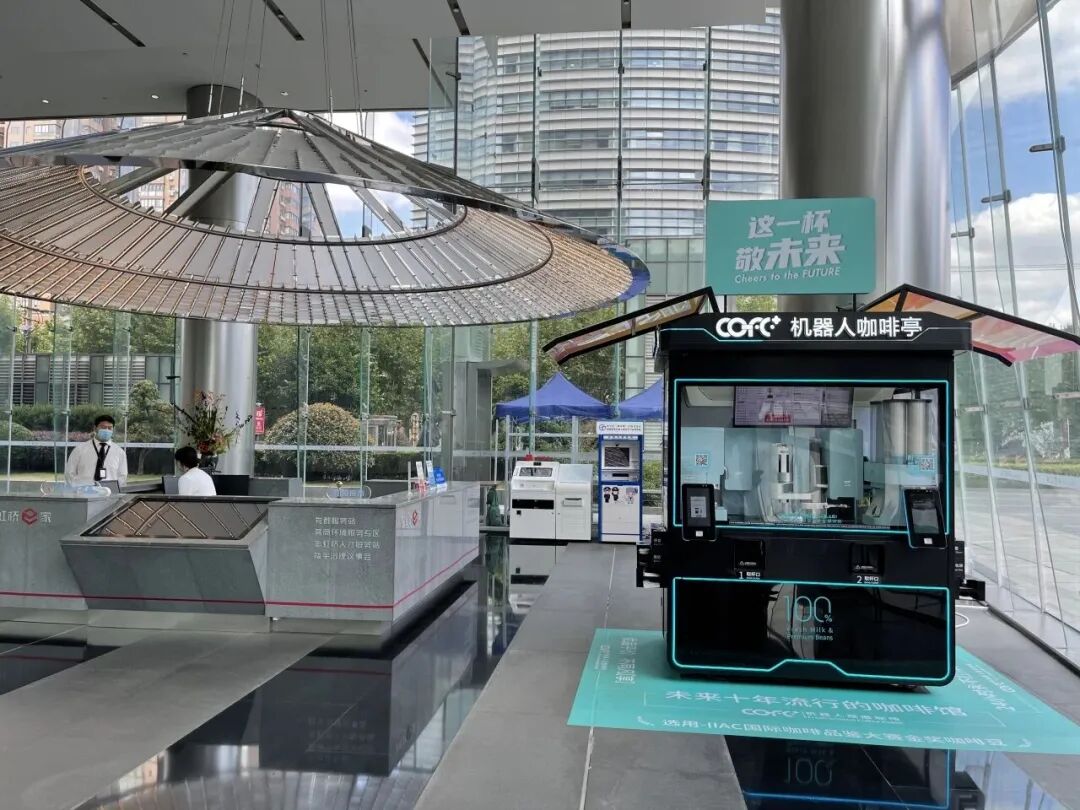
饮品赛道的自动化程度更为成熟。灵犀咖啡屋在上海、武汉等地机场投放的机器人咖啡亭,支持取杯、加冰、冲调、扣盖等全流程操作。氦豚科技的COFE+系列机器人甚至能制作300款基础饮品,支持数千种风味参数自定义。这种高度定制化的能力,证明了机器人系统在软件算法与硬件执行层面的高度协同。
更具代表性的是2026年世界人工智能大会上的展示。睿尔曼发布的RealBot-S2等人形机器人,在新疆餐厅完成了拉条子、穿肉串、烤肉等复杂后厨作业。与此同时,“茶艺师”机器人能在6分钟内完成投茶、注水、浸泡、分茶的全套中式茶道流程。健康餐机器人则实现了切配、调味、出餐的标准化操作。
这些场景的共同特征是:任务复杂度显著提升。机器人不再仅仅是执行单一动作的机械臂,而是能够理解语境、协调多动作序列的智能体。这种从“前厅外围”向“后厨核心”的渗透,意味着机器人正在介入餐饮价值创造的最关键环节——烹饪本身。
底层逻辑重塑:技术突破与产业刚需的历史性交汇
机器人加速渗透餐饮产业链,并非偶然,而是技术成熟度与产业迫切需求在时间轴上的必然重合。
从技术维度看,上游供应链的完善解决了“能不能做”的问题。早期炒菜机器人面临交互屏、机芯等组件不稳定、自研成本高企的困境。如今,随着产业链分工细化,核心部件性能更优,成本更可控,使得整机集成商能专注于全流程解决方案的开发。灵巧手、多模态感知、精准力控等关键技术的突破,让机器人能够应对非结构化环境下的精细操作。
从产业维度看,“不得不做”的刚性需求正在倒逼变革。餐饮业作为典型的劳动密集型产业,面临长期的人力资源结构性短缺。年轻一代劳动力进入后厨意愿降低,导致用工成本刚性上涨且人员流动性极大。对于连锁餐饮企业而言,扩张的核心瓶颈已从“开店数量”转向“产品一致性”。机器人能够保证每一碗面、每一杯咖啡的口味稳定,这是人力难以企及的精度。
对于上游供应链企业,成本结构的优化是直接利润来源。生产线上的自动化替代,不仅提升了效率,更通过消除人为误差改善了品控,这些效益均可量化。千味央厨的投资逻辑,正是基于这种可计算的商业回报预期。
当技术端的“能做”与产业端的“要做”形成共振,剩下的变量仅是时间。这种变革不仅关乎效率提升,更将重塑餐饮行业的成本结构与竞争壁垒。那些率先完成智能化布局的企业,将在标准化规模扩张中占据绝对优势。
未来展望:人机协作而非简单替代
尽管机器人在餐饮领域的渗透速度惊人,但我们需理性看待其定位。机器人并非旨在完全消灭人类厨师或工人,而是通过接管重复性、高危险性或高精度要求的环节,释放人力去从事更具创造性、情感交互性的工作。
在未来的人机协作模式中,人类将更多聚焦于产品研发、口味创新及客户服务,而将标准化生产、食材预处理、基础烹饪等工序交给机器。这种分工优化,将推动餐饮行业从“经验驱动”向“数据驱动”转型。
同时,我们也应看到,全面自动化仍面临挑战。食材的非标属性、后厨环境的复杂性、初期高昂的改造成本,都是行业需要克服的障碍。但随着柔性制造技术的进步和规模化效应的显现,这些成本壁垒将被逐步击穿。
餐饮行业的智能化革命,才刚刚拉开序幕。从后厨的机械臂到前厅的陪伴机器人,从供应链的自动化分拣到餐桌上的智能烹饪,技术正在重新定义“餐饮”的边界。在这场变革中,唯有那些能够深刻理解产业痛点,并有效整合技术资源的企业,才能在新的竞争格局中立于不败之地。这不仅是效率的竞赛,更是生存方式的进化。