人形机器人下半场:当硬件红利见顶,拼“大脑”才是真突围
硬件壁垒消融,智能成为新护城河
当硅谷近两百家初创企业联名致信白宫,恳求不要切断获取中国开源AI模型的渠道时,全球科技界的目光再次聚焦于大洋彼岸的技术博弈。这一事件的核心引爆点,并非传统的芯片封锁,而是月之暗面发布的Kimi K3——这款拥有2.8万亿参数、原生支持视觉理解的开源大模型,在多项权威测评中超越了GPT-5.6等闭源巨头。这标志着一个关键转折:在人形机器人领域,决定胜负的天平正在从“躯体”向“大脑”倾斜。
过去几年,中国人形机器人凭借全球最完整的制造业体系,在运动控制、硬件量产与成本控制上建立了显著优势。从宇树科技H1完成站立后空翻,到智元远征A3实现自主乒乓球对抗,这些“极限动作”展示了中国电机驱动技术与供应链红利的集中兑现。然而,随着电驱关节单价从万元降至千元以下,六维力传感器价格大幅跳水,硬件层面的边际效益正在递减。当“跑得快、跳得高”成为行业标配,单纯的肢体能力已无法构成核心竞争壁垒。
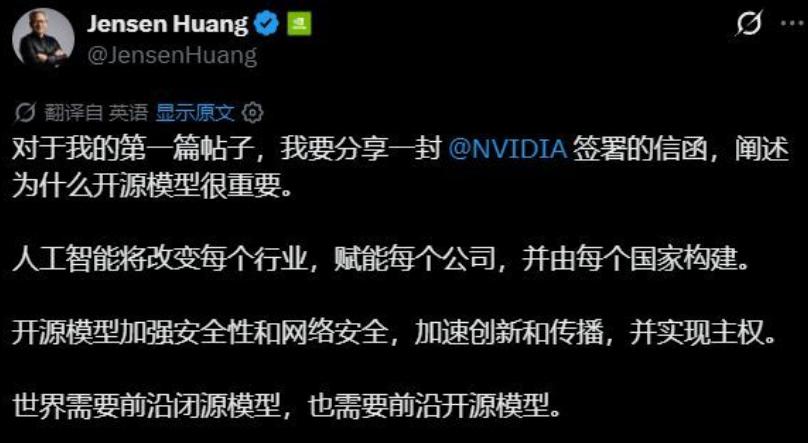
真正的挑战在于,如何让机器人在非结构化环境中具备通用的认知与决策能力。美国依靠闭源模型与CUDA生态构建了深厚的软件护城河,而中国则走出了一条以开源为主、技术普惠的开发者的独特路径。Kimi K3的完整权重开放,不仅为全球开发者提供了强大的基础设施,更意味着中国在“大脑”层面已形成从通用基座到具身专用的完整模型矩阵。这种技术路线的差异,正在重塑全球人形机器人的创新生态。
从实验室炫技到规模化量产的生死跨越
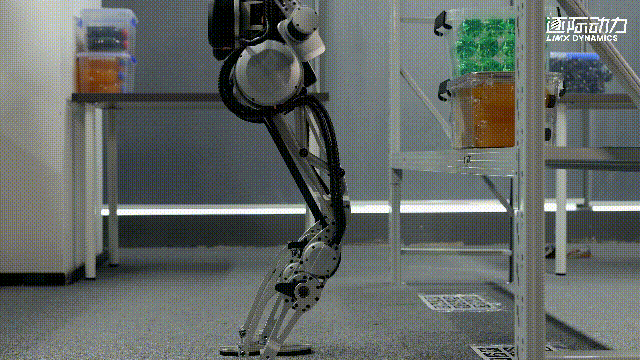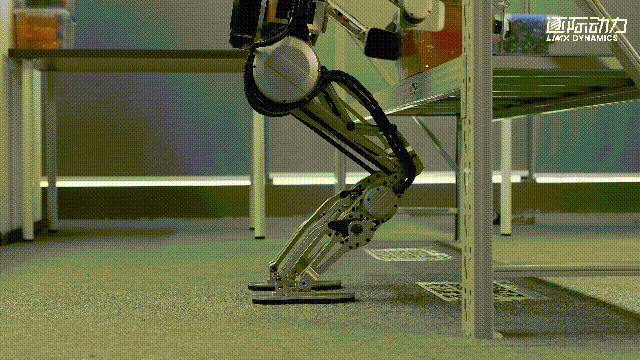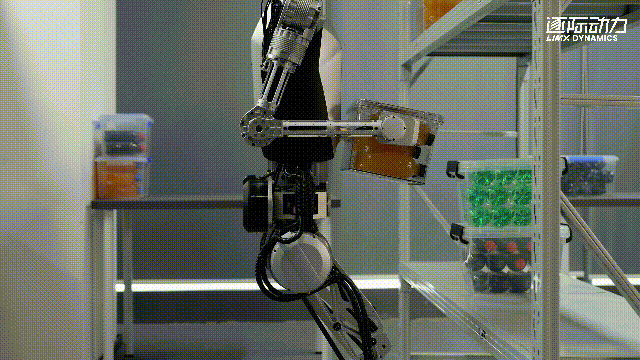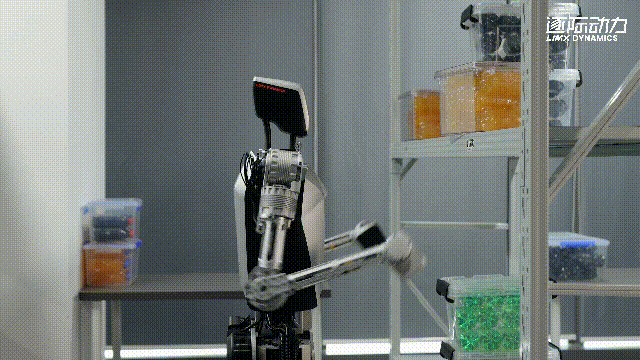
2026年至2027年是人形机器人产业的关键节点,标志着行业从概念炒作转入业绩兑现周期。特斯拉Optimus V3计划启动投产,宇树科技获批科创板注册,近五十家企业排队IPO,资本市场的狂热背后是产业化落地的迫切需求。市场逐渐意识到,仅靠演示视频中的翻跟头、叠衣服已难以维持高估值,投资者开始用更理性的眼光审视企业的商业化能力。
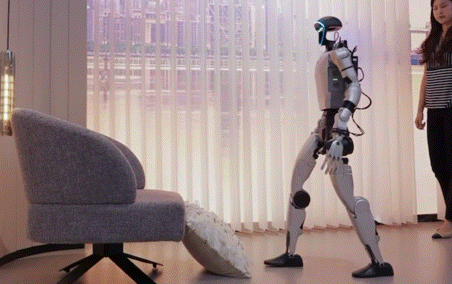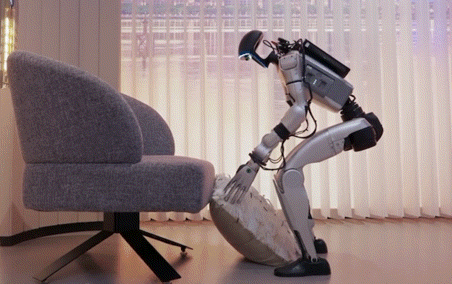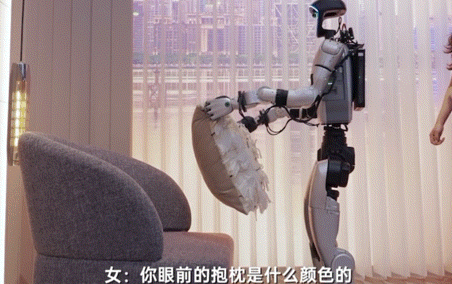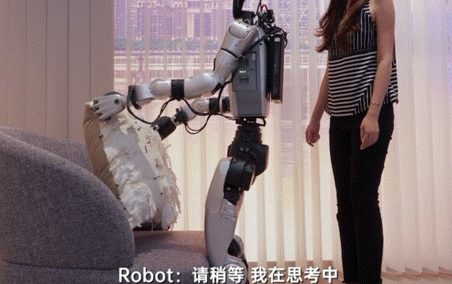
资本流向的变化清晰地反映了这一趋势。2026年一季度,国内具身智能领域融资超三百亿元,但资金高度集中于头部企业。鹿明机器人、星动纪元、银河通用等获得巨额融资,其投资方多为三菱电机、国家大基金三期等产业资本与国资背景机构。这些资金不再仅仅用于扩大产能,而是明确指向“具身大脑”大模型的研发与工业场景的泛化应用。一级市场的资金洪流与二级市场的理性回归,共同推动估值逻辑从“技术参数”转向“商业化落地与盈利确定性”。
研发投入的结构也在发生深刻变化。优必选、云深处、宇树科技等领军企业的研发费用占比居高不下,且重点投向具身智能大模型及核心软硬件。宇树科技拟募资的四十二亿元中,超过百分之八十五将用于研发投入,其中二十亿元专门用于补强机器人的“认知与决策能力”。这表明,行业共识已形成:未来的竞争不再是谁的身体更灵活,而是谁的脑子更聪明,谁能更快适应复杂多变的真实世界。
供应链重构与降本的系统性战役
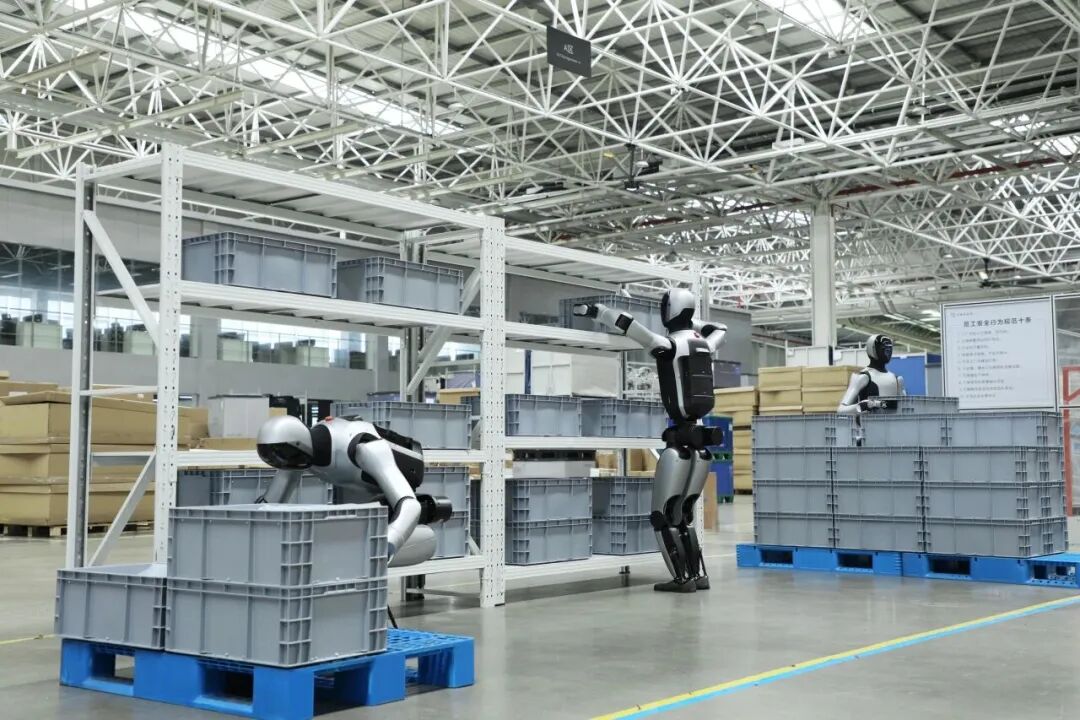
尽管智能是核心,但成本控制依然是实现大规模商用的前提。中国人形机器人产业链正经历从“定制化研发”向“标准化量产”的重构。整机价格从百万元级快速下探至十到二十万元区间,部分消费级轻量机型甚至突破万元大关。这一降本过程并非单一环节的突破,而是技术路线收敛、制造工艺升级与供应链垂直整合三重叠加的结果。
技术路线的收敛解决了非标定制的高成本痛点。行业主流构型逐渐定型,使得上游零部件复用度大幅提升,模具分摊成本显著降低。制造工艺方面,金属注射成型(MIM)工艺的普及成为关键转折点。相比传统CNC加工,MIM实现了近净成形,材料利用率提升,生产周期压缩至秒级,综合成本降低了百分之三十至七十,尤其适用于灵巧手齿轮等复杂精密件的大规模量产。
供应链的垂直整合与国产化进一步推动了成本下降。头部整机厂通过投资并购向上游延伸,实现核心零部件自研或深度绑定。国产伺服电机、减速器的国产化率突破百分之七十,规避了进口授权成本。一体化关节模组的良率提升至百分之九十八以上,六维力传感器单价降至五千元至八千元。按照莱特定律,随着年出货量突破万台级,工业级机器人本体价格有望控制在十五万元以内,届时其使用成本将低于制造业工人年均成本,真正实现商业化闭环。
具身智能面临的三大核心瓶颈
尽管进展迅速,但人形机器人的“大脑”仍面临严峻挑战。首先是高质量具身数据的极度匮乏。与大语言模型可复用互联网文本不同,具身智能需要包含力反馈、触觉、关节力矩的“交互者视角”数据。这些数据具有强烈的硬件依赖性,不同构型机器人间难以复用,采集成本高昂且效率低下,导致模型训练面临“数据饥渴”。
其次是泛化能力弱,难以适应非结构化环境。现有的视觉-语言-动作(VLA)模型多依赖特定场景训练,面对家庭等开放环境中物体位置、材质、光照的微小变化时,推理失效率高。模型缺乏对物理因果和空间关系的深层理解,导致新任务需重新训练,无法实现零样本或少样本迁移。这使得机器人在走出工厂围栏进入家庭场景时,显得笨拙且不可靠。
最后是端侧算力与实时性的矛盾。复杂大模型参数量巨大,而人形机器人端侧芯片受功耗和散热限制,难以支撑毫秒级多模态实时推理。模型压缩往往牺牲精度,导致控制延迟增加,影响动态平衡与操作安全。此外,“大脑”决策与“小脑”控制协同不畅,指令下发存在时滞,仿真到真实的迁移成功率低,这些都是制约具身智能走向成熟的技术拦路虎。
估值逻辑重塑与未来竞争格局
随着产业进入深水区,市场估值的核心锚点发生了根本性转移,呈现出“大脑大于肢体”、“盈利大于故事”的特征。具备全栈自研能力、稳定B/C端场景落地及持续盈利的企业,才能享受技术驱动溢价。宇树科技凭借百分之六十以上的毛利率和规模化盈利,成为行业标杆。而无实质营收、仅靠概念炒作的标的,在缺乏业绩支撑的情况下估值持续承压,最终被市场抛弃。
未来三年,人形机器人企业将分化为两类:一类是专注于提供通用具身智能操作系统与基础模型的“大脑”提供商,另一类是深耕特定场景、实现硬件极致成本控制的“躯体”制造商。两者的深度融合将是必然趋势。中国依托制造业优势与开源生态,有望在“物理智能”与“认知智能”的融合上走出独特路径。
人形机器人的终极价值,不在于替代人类的物理劳动,那是工业机器人的逻辑;而在于用人的形态,在人类设计的物理世界里执行一切复杂任务。只有当机器具备了类似人类的常识推理与物理直觉,能够像人一样理解世界并做出反应时,具身智能的商业奇迹才会真正降临。这场关于“大脑”的竞赛,才刚刚拉开序幕。