Mobileye换帅背后:从自动驾驶到人形机器人,创始人为何此时转身?
在科技行业的宏大叙事中,创始人的角色往往定义了企业的基因与边界。2027年初,以色列科技巨头Mobileye迎来了一个极具象征意义的转折点:创始人Amnon Shashua宣布卸任首席执行官一职,将重心彻底转向人形机器人研发。这一决定不仅标志着一个长达27年的“创始人驱动”时代的落幕,更折射出自动驾驶行业在资本寒冬与技术瓶颈下的战略重构。尽管Mobileye二季度财报表面数据尚可,但剥离政策补贴后的核心盈利压力、股东对战略分散的担忧,以及继任者未知的迷雾,共同构成了这家昔日“自动驾驶独角兽”当下的复杂图景。
光鲜财报下的隐忧:补贴驱动的增长幻觉
回顾截至2026年6月27日的第二季度财报,Mobileye交出了一份看似稳健的成绩单。营收达到5.08亿美元,超出华尔街预期的4.85亿美元;调整后营业利润大增46%至1.55亿美元,调整后摊薄每股收益为0.19美元,远超市场预期的0.06美元。从传统财务指标来看,公司似乎正从低谷中走出,运营效率显著提升,上半年运营现金流达到2.1亿美元。
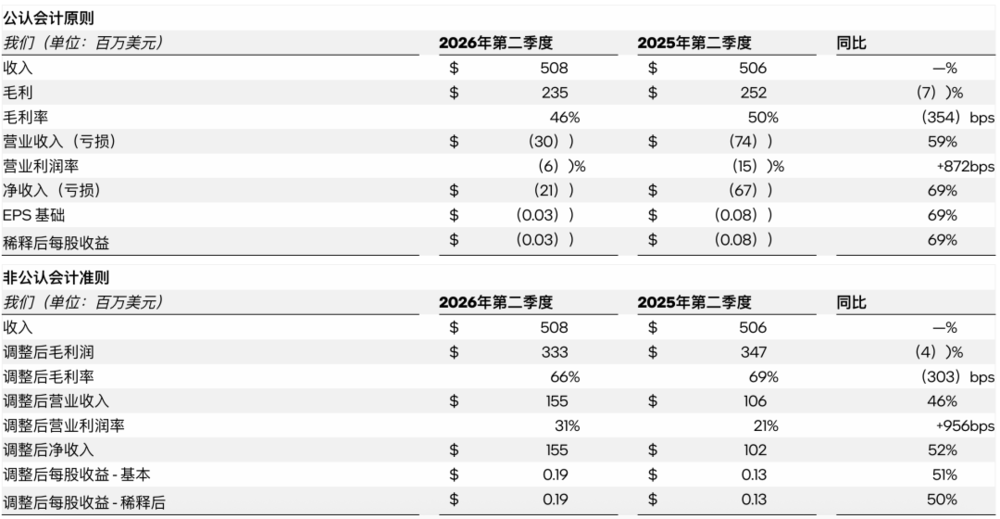
然而,深入剖析利润结构,会发现这份“超预期”背后隐藏着结构性脆弱。CFO Moran Shemesh在财报电话会上坦言,约9300万美元的非GAAP收入来源于以色列新颁布的《研发激励法》。这笔“意外之财”并非来自市场竞争力的自然增长,而是政策红利的一次性确认。更关键的是,该补贴具有追溯性,部分计入第一季度,导致季度间数据波动较大。若剔除这笔补贴,Mobileye核心业务的利润改善幅度将大幅缩水,其内生增长动力依然承压。
此外,尽管营收同比增长13%,但前十大客户的汽车产量反而下降了3%。这一倒挂现象揭示了市场渗透率的提升并非源于整体市场的爆发,而是Mobileye在存量市场中抢夺份额的结果。随着中国汽车制造商出口份额增加,EyeQ芯片的平均售价(ASP)面临下行压力,成本传导机制在SuperVision等高端产品线中虽有所体现,但对整体毛利率的支撑作用有限。这种“量增价跌”的局面,正是硬件半导体行业在成熟期面临的典型困境。
资本市场的冷眼:信任赤字与战略焦虑
财务数据的勉强过关并未换来资本市场的掌声。财报发布后,Mobileye美股股价单日暴跌近15%。这一剧烈反应并非单纯针对季度业绩,而是投资者对公司未来战略方向的深度焦虑。
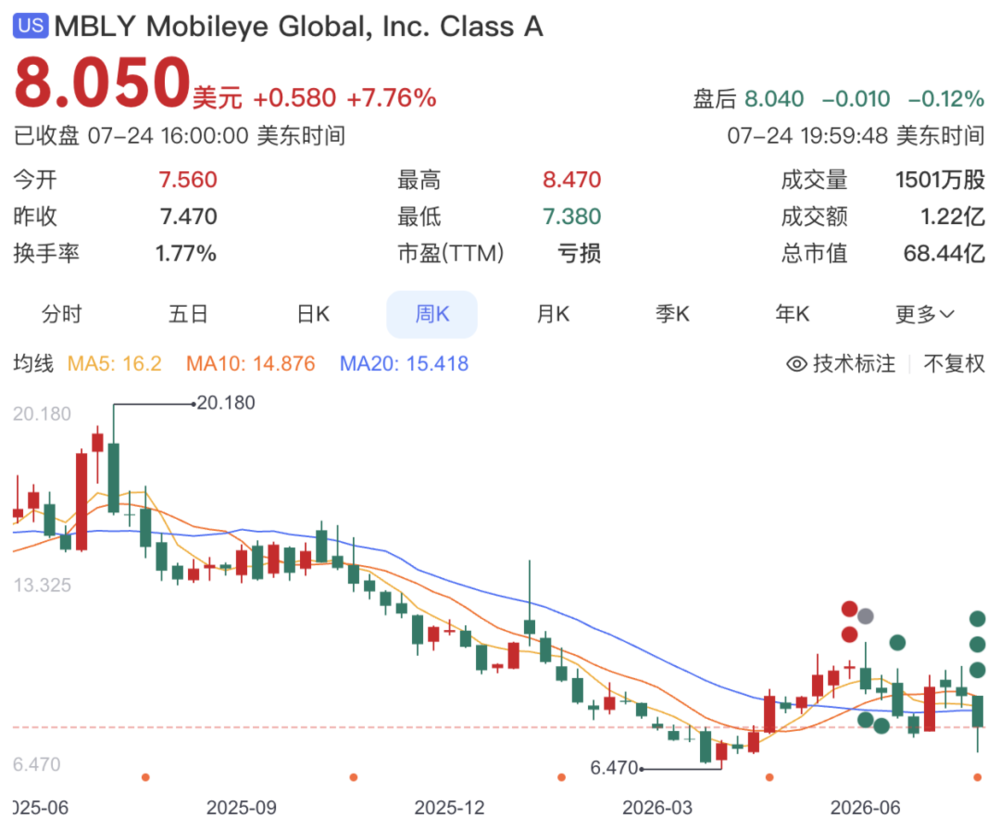
首先,盈利质量的可持续性受到质疑。依赖政策补贴带来的利润改善难以复制,随着激励政策的边际效应递减,未来季度的盈利表现存在较大不确定性。其次,管理层对第三季度的指引悲观,预计营收同比下降5%至6%,毛利率小幅下滑。这向市场传递了一个危险信号:二季度的回暖可能只是暂时的战术调整,而非长期趋势的反转。
更为深层的原因在于战略重心的模糊。Shashua在创立Mobileye后,其“多头并进”的投资风格一直备受争议。从数字银行One Zero到语言模型公司AI21 Labs,再到人形机器人公司Mentee Robotics,这种跨领域的扩张让投资者担忧核心业务的资源分散。在当前自动驾驶行业从“概念炒作”转向“商业化落地”的关键节点,资本更倾向于聚焦单一赛道、具备清晰盈利路径的公司。Mobileye试图同时驾驭芯片制造、自动驾驶算法、Robotaxi运营及人形机器人四大板块,被市场视为资源分散的典型表现。
创始人退场:从单目视觉先驱到“物理AI”布道者
Amnon Shashua的卸任,不仅是一次高管更迭,更是Mobileye技术哲学的代际更替。1998年,身为希伯来大学教授的Shashua在丰田公司提出“单目视觉”构想,挑战了当时业界依赖激光雷达和立体视觉的主流范式。这一反直觉的洞察,奠定了Mobileye“以视觉为核心、软硬协同”的技术基石。27年间,他带领公司完成了从初创企业到被英特尔高价收购,再到独立上市的蜕变,EyeQ芯片累计装车量突破2.5亿辆,成为汽车电子领域的隐形冠军。
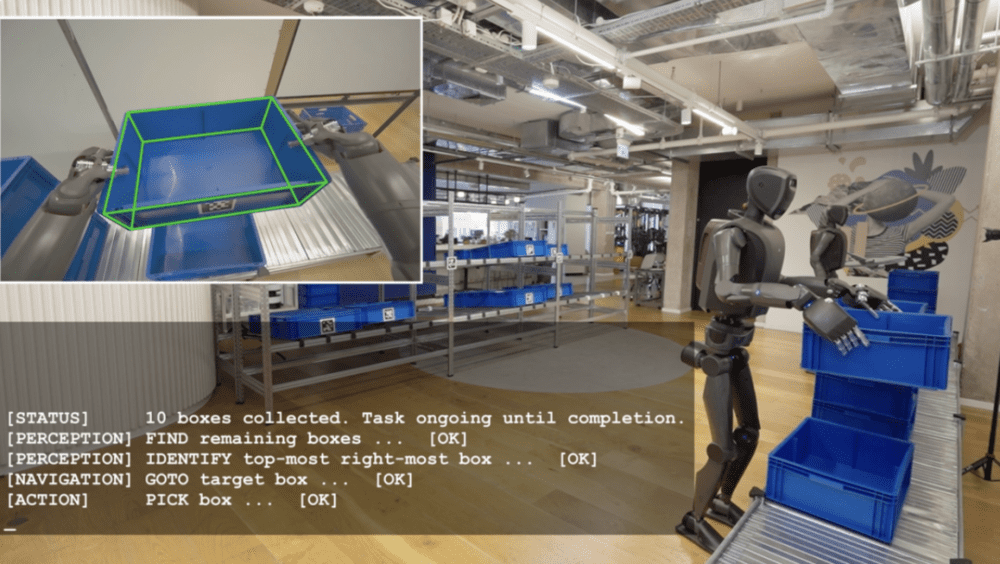
然而,Shashua的个人野心从未局限于汽车领域。他早在2021年便创办了人形机器人公司Mentee Robotics,并在2026年1月以9亿美元将其并入Mobileye体系。这一收购案虽被指为“左手倒右手”的关联交易,但从战略逻辑上看,它揭示了Shashua对未来技术终局的理解:自动驾驶与人形机器人并非平行赛道,而是“物理AI”的一体两面。
在Shashua看来,两者在感知、环境建模、意图规划及决策控制等底层技术上高度同源。Mentee Robotics主打的“仿真优先训练+人类示范教学”路线,旨在通过少量数据快速习得复杂技能,这与自动驾驶所需的泛化能力不谋而合。Shashua留任董事会并出任董事长,意味着他将把精力集中在这一更具颠覆性的长期技术方向上。这或许是一种解脱,让他在汽车业务步入成熟期后,重新回归技术颠覆者的初心。
第三阶段博弈:垂直整合Robotaxi与双线承压
除了人形机器人,Mobileye的另一大战略举措是向“出行运营商”转型。公司宣布建立完全垂直整合的Robotaxi业务,目标在2027年于至少一座美国城市实现商业化落地。Shashua在电话会上给出了具体的商业测算:每辆Robotaxi年收入约12.5万美元,单车成本低于10万美元,投资回报率可观。为此,旗下出行平台Moovit将削减B2B业务以聚焦车队调度。
这一转型标志着Mobileye从“技术供应商”向“运营服务商”的角色跃迁。通过垂直整合,公司试图掌握从硬件、算法到运营的全链路数据闭环,从而在自动驾驶的最后一公里竞争中占据主动。然而,这一战略面临多重挑战。一方面,美国Robotaxi市场已被Waymo等巨头占据先发优势,资金壁垒极高;另一方面,Robotaxi与人形机器人的双线推进,对Mobileye的现金流提出了极高要求。尽管上半年运营现金流健康,但长期高强度的研发投入与运营亏损,可能透支公司的财务韧性。
继任者难题:在复杂业务中寻找平衡点
随着Shashua的退居二线,Mobileye迎来了前所未有的治理挑战。董事会已启动全球猎头流程寻找新任CEO,但人选至今未定。新任领导者面临的是一项不可能三角:既要维持现有汽车芯片业务的稳定现金流,又要推动Robotaxi的高风险商业化,还要支持人形机器人的前沿探索。
在现有管理层框架下,Shashua的个人影响力与Mobileye的企业文化深度绑定。继任者若缺乏深厚的技术背景,难以在研发团队中建立威信;若缺乏商业运营经验,则可能在复杂的产业链合作中处于劣势。此外,英特尔作为大股东,其在Mobileye董事会中的话语权也将成为影响战略执行的重要因素。在继任者尘埃落定之前,这种治理结构的不确定性将持续压制估值,使Mobileye在资本市场上难以获得应有的溢价。
结语:技术演进与商业理性的回归
Mobileye的变局,是自动驾驶行业进入深水区后的缩影。曾经依靠愿景驱动的增长故事,正让位于对盈利能力和技术落地的严苛审视。Shashua的转身,既是个人的技术情怀延续,也是公司在多重压力下的战略突围。人形机器人与Robotaxi代表了下一代计算平台的形态,而汽车芯片则是当下的现金牛。如何在两者之间分配资源,如何在技术理想与商业现实之间寻找平衡,将是Mobileye在新篇章中必须回答的核心命题。对于投资者而言,与其关注短期的财务波动,不如审视这家老牌科技巨头在“物理AI”浪潮中的真实竞争力。毕竟,在技术迭代加速的今天,唯有持续的创新与理性的资本配置,才能穿越周期。