张坤大幅减持白酒:公募告别消费抱团,AI科技接棒成新主线?
在2026年的资本市场中,一个曾经被视为不可动摇的投资信仰正在发生深刻的结构性裂变。易方达基金旗下由张坤管理的两只旗舰产品——易方达蓝筹精选和易方达优质精选,在最新披露的二季报中呈现出了令人瞩目的调仓动向。这不仅仅是单一基金经理的个人操作调整,更是整个公募行业对宏观经济周期、产业景气度以及资产定价逻辑重新审视的缩影。随着这两只曾管理规模合计超千亿的顶流基金大幅削减大消费板块持仓,尤其是核心标的白酒股的显著退出,市场正式宣告了那个依靠“核心资产”抱团驱动净值上涨的时代已告一段落。
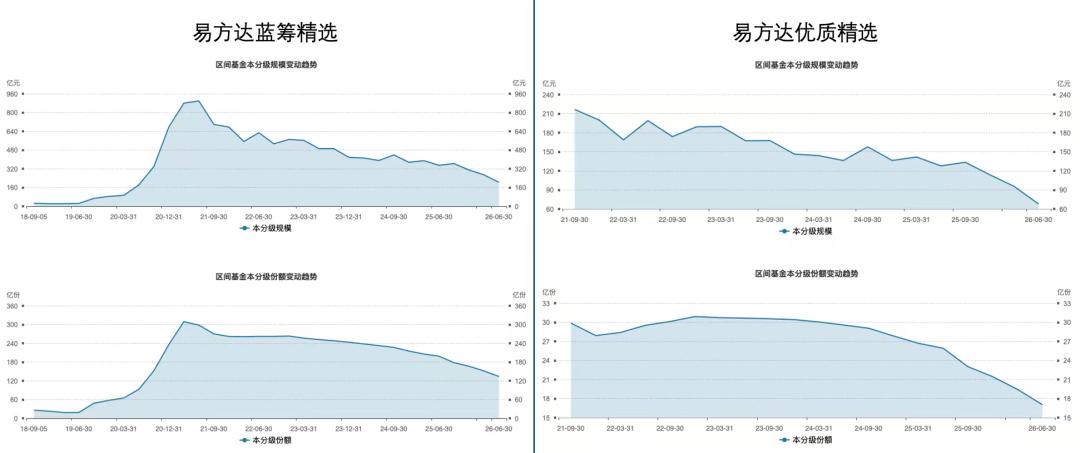
回顾二季度,全球资本市场经历了剧烈的震荡与分化。韩国股市作为AI硬件产业链的风向标,在经历了一轮疯狂的上涨后遭遇重创,三星电子和SK海力士等权重股的暴跌引发了连锁反应。张坤管理的QDII基金易方达亚洲精选因重仓这些标的而面临巨大压力,但其及时的减持操作展现了应对极端波动的灵活性。然而,更值得关注的并非海外市场的波动,而是其国内旗舰产品在A股市场的战略撤退。数据显示,蓝筹精选和优质精选在二季度均出现了份额与规模的双降,其中蓝筹精选规模环比减少64亿元,优质精选减少28亿元。这种规模的缩水并非偶然,而是基民持续赎回与净值波动共同作用的结果,迫使基金管理人必须通过提升流动性来应对潜在的兑付压力。
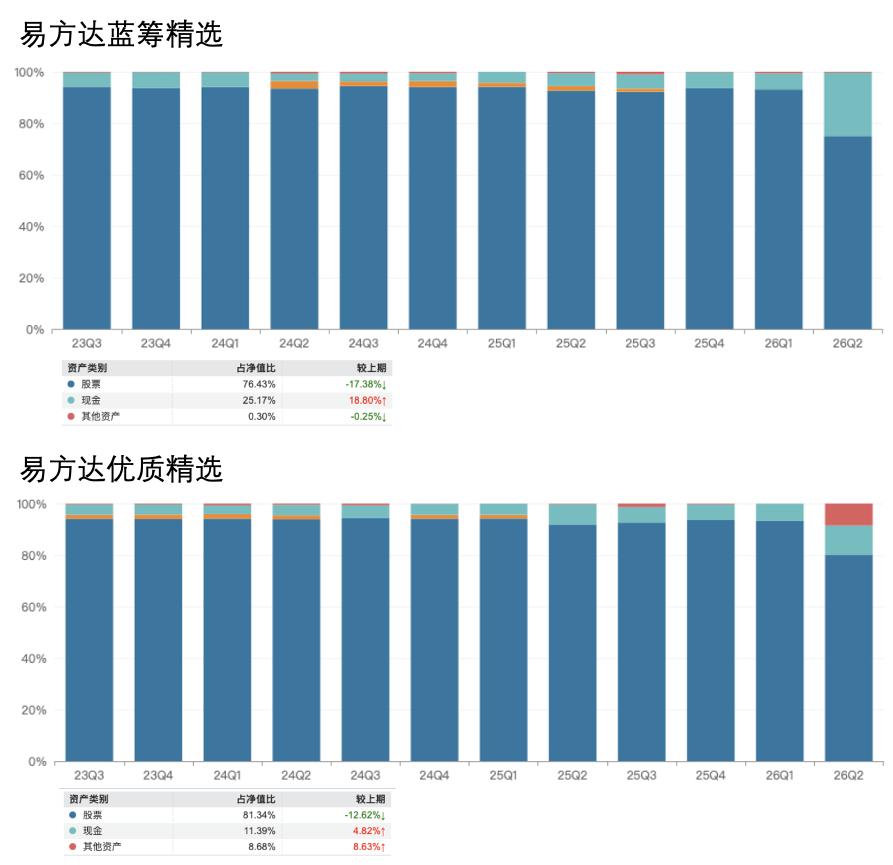
在大类资产配置层面,变化尤为剧烈。蓝筹精选的股票仓位从上一季度的93%骤降至75%,现金及等价物占比提升至25%;优质精选的股票仓位也降至80%左右。对于一位以高仓位、长期持有著称的价值型基金经理而言,如此大幅度的仓位调整极为罕见。这表明,在当前市场环境下,防御性策略已取代进攻性策略成为首要考量。现金比例的显著提升,一方面是为了应对持续的赎回潮,另一方面也反映出基金经理对当前权益市场整体机会的谨慎态度,宁愿持有低收益的现金,也不愿在不确定性较高的市场中盲目博弈。
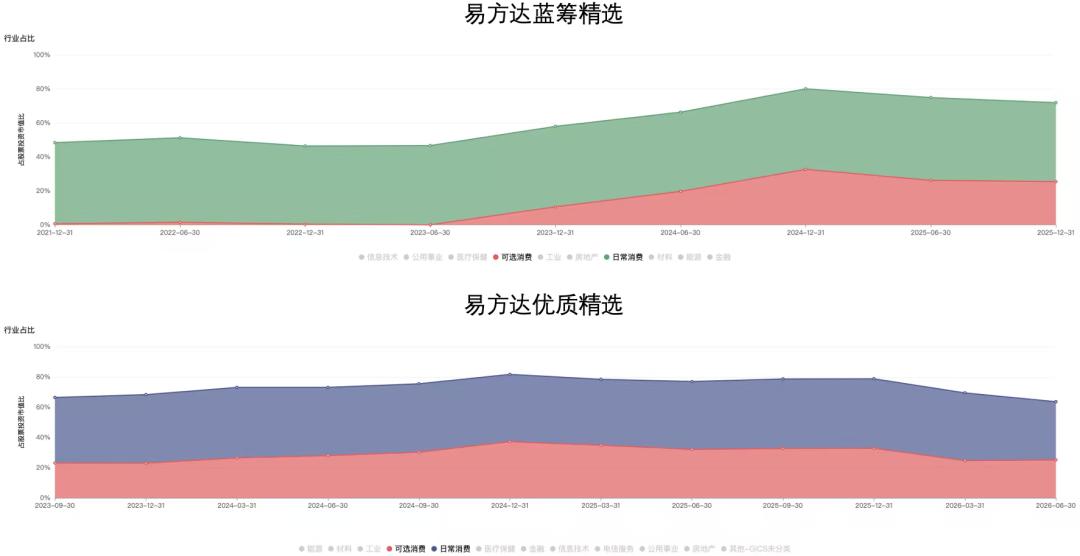
具体到行业配置,大消费板块的退潮是本次调仓的核心特征。长期以来,张坤被视为大消费投资的代表人物,其旗下基金在食品饮料、家电等行业的配置比例曾长期维持在高位。然而,自2024年末以来,这一策略发生了根本性逆转。截至2026年二季度末,蓝筹精选的大消费行业配置占比已降至较低水平,相比历史峰值下降了近8个百分点;优质精选的降幅更是高达18个百分点。在前十大重仓股中,贵州茅台、五粮液、泸州老窖等白酒龙头的持仓数量大幅减少。以茅台为例,蓝筹精选的持仓量同比减少了59%,环比减少了47%。这种断崖式的减持,直接导致白酒龙头在基金组合中的权重从过去的40%以上滑落至20%左右,前十大重仓股的集中度也从91%降至51%。
公募基金集体减持大消费的背后,是多重宏观与微观因素的共振。首先,宏观经济环境的弱复苏态势改变了消费者的行为模式。过去几年推崇的“消费升级”逻辑逐渐被“消费分级”所取代。消费者不再盲目追求品牌溢价,而是更加注重性价比和实用性。这种观念的转变对高端白酒、高端家电等依赖高毛利和高品牌溢价的细分行业造成了直接冲击。茅台、五粮液等龙头企业的业绩增速明显放缓,甚至出现负增长,使得支撑其高估值的业绩增长逻辑难以为继。
其次,行业内部的存量博弈加剧了竞争烈度。经过数十年的发展,大家电、调味品、乳制品等细分领域的渗透率已接近饱和,市场进入零和博弈阶段。为了争夺有限的市场份额,企业不得不加大营销投入或进行价格战,导致毛利率承压。以白酒行业为例,渠道库存高企成为普遍现象,部分产品甚至出现价格倒挂,即批发价低于出厂价。这种渠道压力的累积,不仅影响了酒企的现金流,也削弱了其未来的盈利预期。公募基金作为机构投资者,敏锐地捕捉到了这一基本面恶化的信号,从而选择提前离场以规避风险。
再者,估值体系的重构也是重要原因。在2017年至2021年的牛市中,大消费板块享受了极高的估值溢价,市盈率动辄达到50倍甚至更高。然而,随着无风险利率的下行和市场风险偏好的降低,这种高估值变得难以维持。当业绩增长无法匹配高估值时,“杀估值”便成为必然。基金经理为了确保组合的安全边际,主动减仓以消化估值泡沫。这一过程引发了负反馈循环:基金减持导致股价下跌,股价下跌引发基民赎回,赎回压力迫使基金进一步减持流动性最好的核心资产。这种螺旋式下降使得大消费板块在很长一段时间内缺乏向上的动力。
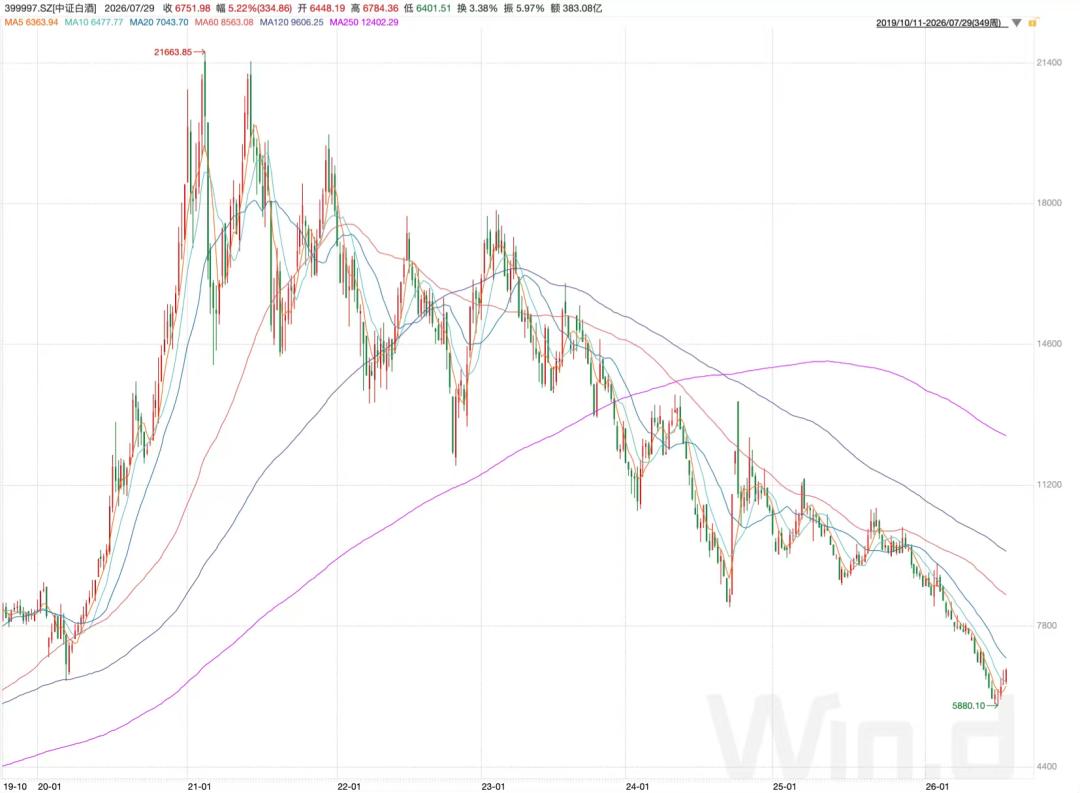
与此同时,市场风格的切换加速了资金的流出。在宏观弱复苏的背景下,传统消费板块的吸引力显著下降,而以人工智能为代表的科技板块则迎来了超级景气周期。AI大模型、算力基础设施、AI Agent应用以及存储硬件等领域的突破性进展,为市场提供了新的增长故事和赚钱效应。资金天然具有逐利性,纷纷从“老登股”流向代表“新质生产力”的科技板块。数据显示,二季度公募主动权益基金对电子板块的增持力度空前,持仓占比环比上升23个百分点至43%,稳居第一大重仓行业;通信板块持仓占比也上升至16%。相比之下,食品饮料板块的持仓占比仅为1.5%,创下了近年来的新低。
值得注意的是,尽管大消费板块经历了长时间的调整,估值已回落至历史低位区间,具备一定的安全边际,但这并不意味着其立即具备长期配置价值。当前的反弹更多是源于板块轮动和技术性修复,而非基本面的根本性扭转。在缺乏强劲的消费数据支持和明确的产业政策催化下,大消费板块大概率将维持低位震荡格局。对于投资者而言,盲目抄底可能面临时间成本的损耗。
反观科技板块,虽然近期受韩国股市波动影响出现了一定程度的调整,波动率显著上升,但其核心的成长逻辑并未破坏。全球范围内对算力的需求仍在激增,AI技术在各行各业的落地应用正在加速,这为相关产业链提供了长期的业绩支撑。尽管短期波动加剧,但从中长期视角来看,科技板块依然是推动经济转型和产业升级的核心力量。公募基金对科技板块的重仓,正是基于对其长期成长性的认可。
张坤及其管理的基金此次大规模调仓,不仅是个人投资风格的微调,更是公募行业对时代变迁的回应。它揭示了一个事实:没有永远的核心资产,只有适应时代的投资逻辑。在过去,拥有强大品牌护城河和稳定现金流的消费龙头是市场的宠儿;而在当下,具备技术创新能力和高成长潜力的科技企业成为了资金的新归宿。这种转变要求投资者必须打破固有的思维定势,动态地评估资产的价值。
对于普通投资者而言,理解这一趋势至关重要。首先,不应再迷信过去的明星基金经理或热门赛道,而应关注其背后的投资逻辑是否依然成立。其次,在资产配置上,应避免过度集中在单一行业,尤其是那些处于下行周期或估值高位的板块。适当增加对科技、制造等成长性行业的配置,同时保留一定的现金仓位以应对市场波动,可能是更为稳健的策略。最后,要保持耐心,认识到市场风格的切换往往需要较长时间才能完成,短期的波动不应干扰长期的投资判断。
综上所述,易方达蓝筹精选和优质精选的大幅减持,标志着公募基金与大消费板块的深度绑定关系已经松绑。这一变化既是宏观环境、行业周期和市场风格共同作用的结果,也是资本对市场效率追求的体现。在未来,随着经济结构的进一步转型,预计资金将继续向具备高技术含量、高附加值的产业聚集。大消费板块或许会在估值修复后迎来阶段性机会,但很难再现昔日的辉煌。投资者需顺应这一趋势,重新构建自己的投资组合,以在不确定的市场中寻找确定的收益。