通用Token跌至白菜价,为何这家港股公司靠卖场景Token狂赚389%?
当AI行业的聚光灯死死咬住算力集群的规模和参数量的增长时,一个更为隐蔽却极具颠覆性的价值转移正在悄然发生。就在刚刚,DeepSeek-V4-Flash将缓存命中价压缩至0.02元/百万Token,小米也紧随其后宣布永久降价99%。表面上看,这是技术普惠的胜利,但对于企业级应用而言,这更像是一场残酷的筛选。
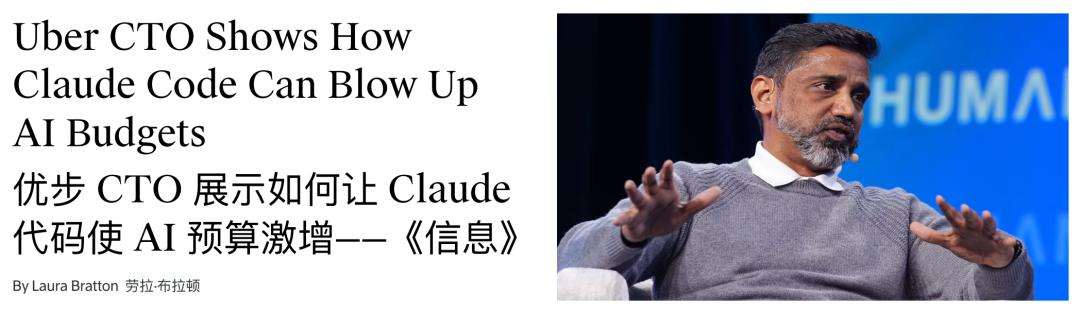
米哈游工程师因多Agent协作忘记设置熔断,13小时烧掉200万账单;Uber给5000名工程师开放AI编程工具,4个月烧穿全年预算。这些案例揭示了一个反直觉的真相:通用Token越便宜,企业的试错成本越低,使用频率呈指数级上升,导致总成本反而失控。然而,更深层的问题在于,通用大模型能聊哲学、写文案,却无法处理几千万交易的合规风控,无法识别PCB板上的虚焊,更不敢对CT影像上的阴影做出确诊。
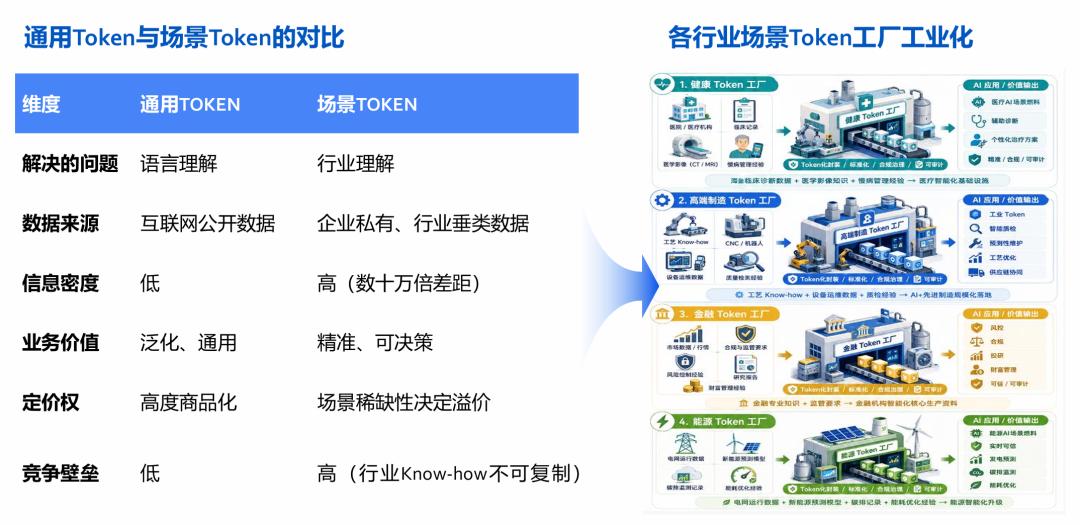
这些致命的关键环节,恰恰是互联网公开数据无法覆盖的盲区。教科书里没有某工厂的工艺参数,论坛帖子里没有三甲医院的诊疗路径。于是,市场裂变为两极:一端是无限趋近于零成本的通用Token,另一端则是捆绑着深厚行业Know-how、价格高出10至100倍的场景Token。
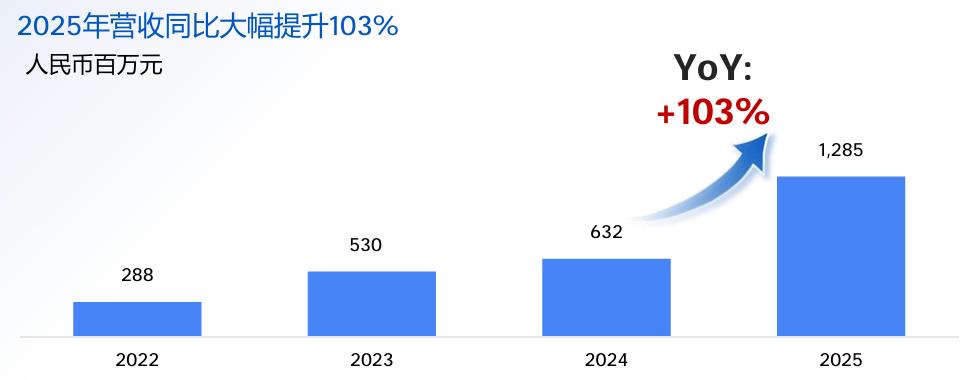
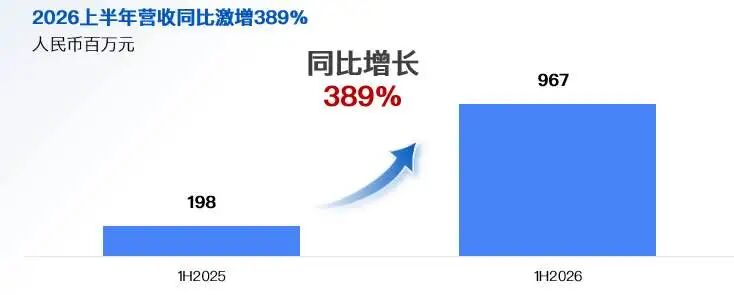
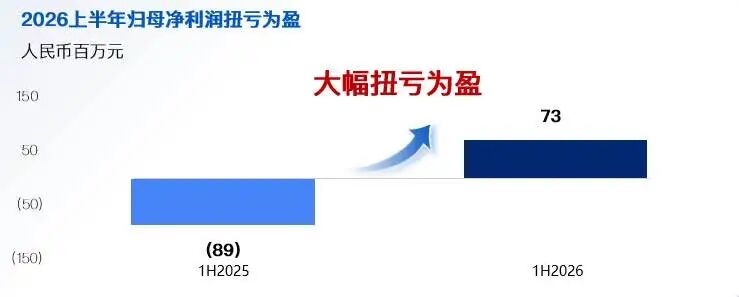
在这场博弈中,迅策科技(3317.HK)走出了一条截然不同的曲线。过去四年,其营收从2.88亿攀升至12.85亿,2025年暴涨103%,而在刚刚发布的2026年上半年业绩预告中,营收达9.67亿元,同比大增389%,并实现首个半年度盈利。
这种爆发并非偶然,而是AI产业从“训练驱动”转向“推理驱动”的必然结果。2024年,全球大模型军备竞赛最烈,资金疯狂涌入买卡和炼模,迅策的增速仅为19%。因为它的收入不取决于谁在造AI,而取决于谁在用AI。2025年下半年,随着推理落地,企业真正开始规模化调用AI,迅策的曲线随之陡升。
核心转折:从线性项目到指数级Token计量
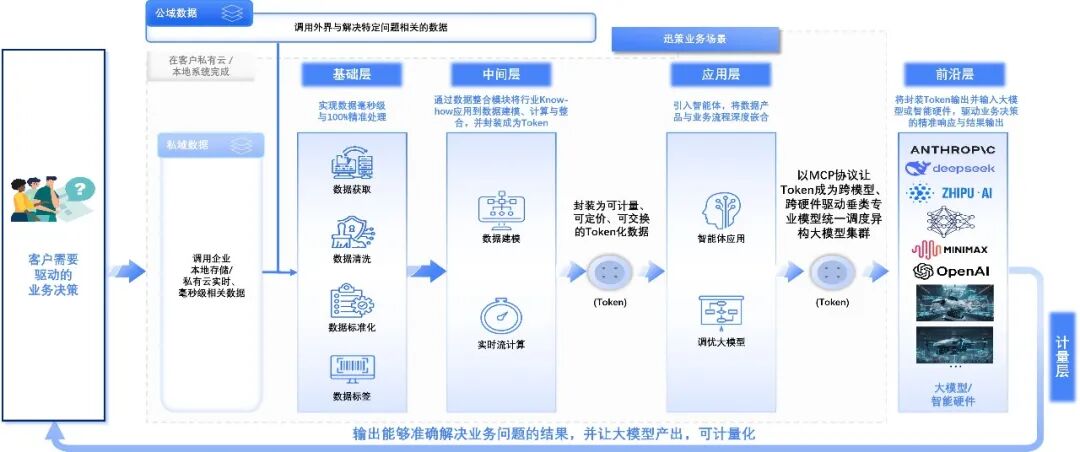
迅策科技的护城河,建立在其十年如一日的数据基础设施积累之上。对于资管行业而言,毫秒级响应和100%准确率是生死线,任何一个数字的错误都可能导致千万级的损失。自2016年起,迅策在这一领域深耕十年,打磨出覆盖9大全链路数据处理环节及5大数据Token化流程的闭环能力。
传统的软件交付模式是线性的:客户数乘以项目金额。这种模式存在天然天花板,因为销售周期长、交付重,2024年的低增速正是线性模型的天花板显现。
2026年5月,迅策发布全球首款TokenOS操作系统——TokenONE,完成了商业模式的跃迁。这一平台将企业的私有数据精炼为AI可直接消费的场景Token,并引入按调用量收费机制。新的收入公式变为:Token收入 = 客户数 × 模块数 × Token单价 × 调用次数。
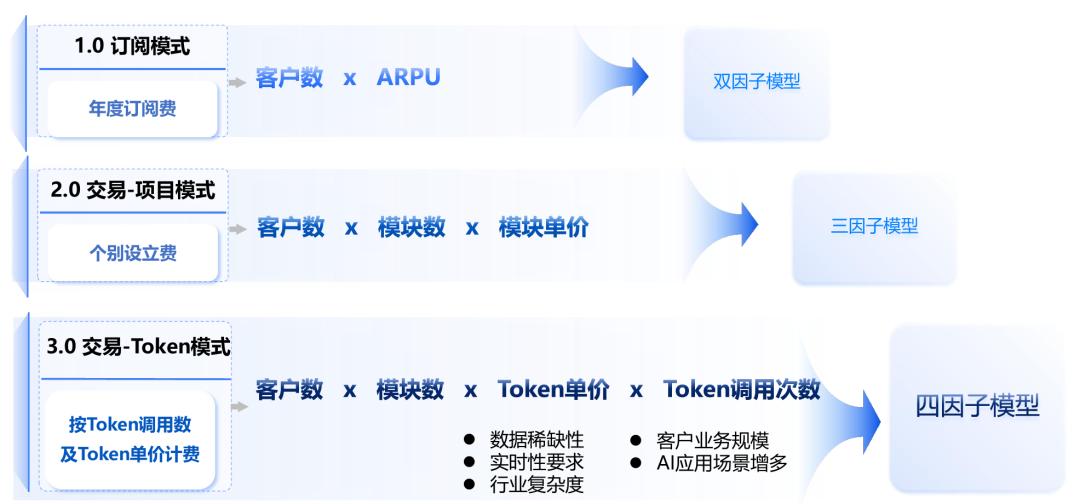
前三个因子均有上限,唯独“调用次数”没有边界。它就像在客户的AI用量上安装了一块智能电表,转速取决于客户AI使用的强度。客户用得越多,迅策赚得越多。数据验证了这一逻辑的有效性:2026年6月,Token调用ARR季度环比增长410%,Token付费收入占比快速提升,目标年底占比达到20%-30%。
场景Token的定价权:不可替代的行业壁垒
为何场景Token敢卖到10-100美元/百万Token?因为通用Token解决的是“让AI听得懂话”,而场景Token解决的是“让AI做对事”。
金融风控中的交易逻辑、制造业中的工艺经验、医疗影像背后的诊断知识,这些都是压缩后的行业智慧,无法通过公开数据训练获得。基础大模型用公开数据可做到80分,从80分到95分靠私有数据,从95分到99分靠实时反馈闭环。这两段路,正是迅策最擅长的领域。
迅策已从单一的资管行业扩展至电信、电力、能源、高端制造、生物医疗、机器人训练平台等11个行业,积累230个客户和300多个标准化模块。这些行业的数据治理经验——哪些数据需实时抓取、哪些字段需特定标注、哪些错误后果不可逆——需要一至两年甚至更长时间沉淀,堆算力无法加速,调参也无法替代。
未来图谱:词元经济与生态网络
TokenONE只是起点。迅策的规划清晰地分为三个阶段,指向一个更大的生态愿景。
第一阶段,构建垂直行业的Token工厂。通过与格创东智合作建立制造业Token工厂,与博泰车联、赛目科技联合开发智能汽车场景,以及进入量子计算领域,迅策正在将千行百业的私有数据转化为高价值Token。
第二阶段,上线TokenRouters,打造全国性的Token交换平台。这类似于互联网早期的网站互联,允许非竞争企业在安全合规前提下互相调用、定价和交换场景Token。公司已与深圳数据交易所、北京国际大数据交易所达成战略合作,为业务全球化奠定合规基础。收入逻辑从单点调用转向生态流通,价值呈指数级放大。
第三阶段,终极形态是企业小模型。与其让每家公司调用昂贵的通用大模型,不如让每家公司拥有基于自身数据的低成本、易调试的小模型。特别是在金融、医疗等高敏感行业,“数据不出域”是刚需。
结语:数据真空期的最后一块拼图
AI产业有三根柱子:算力、模型、数据。算力已有巨头垄断,模型巨头亦已成型,唯独数据这一环,长期处于真空状态。
美国数据公司龙头Palantir市值突破万亿,而在中国,直到迅策科技登陆港交所,才出现这一赛道的成规模上市标的。通用Token价格下行,场景Token价值上行,这条剪刀差正是迅策增长的底层逻辑。
这家公司的收入不再由“卖了多少”决定,而是由“客户用了多少AI”决定。迅策的爆发,是十年数据基础设施积累在AI落地关键节点的释放,是通过Token化完成的商业模式重构。
表已装上,转速由整个中国企业AI用量的曲线决定。而这根曲线,才刚刚开始向上翘起。在这场从训练到推理、从通用到垂直的变革中,真正赚钱的不是卖便宜Token的人,而是能从别人烧Token的过程中持续收费的人。