AI股神爆仓启示录:为何聪明人总在杠杆陷阱中折戟沉沙
在金融历史的长河中,天才的陨落往往比庸才的平庸更具警示意义。2026年7月,一位年仅24岁的德国裔天才利奥波德·阿什布伦纳(Leopold Aschenbrenner),以其创立的对冲基金Situational Awareness的剧烈震荡,再次验证了华尔街那条古老而冷酷的真理:市场从不奖励聪明,只奖励生存。这位曾被誉为“AI界诺查丹玛斯”的青年,凭借一篇关于通用人工智能(AGI)的宏大论文和硅谷顶级人脉,在短短两年内将基金规模推至240亿美元,并创下半年439%的惊人回报。然而,就在其声望达到顶峰之际,一场由韩国内存芯片股抛售引发的连锁反应,迅速演变为针对其高杠杆仓位的精准猎杀。最终,他不得不以67%的单月亏损为代价,清除了全部杠杆,并将价值约160亿美元的公开市场持仓打折出售给对冲基金巨头Citadel。这一事件并非简单的投资失误,而是一次关于认知、杠杆与流动性之间致命错配的深刻解剖。
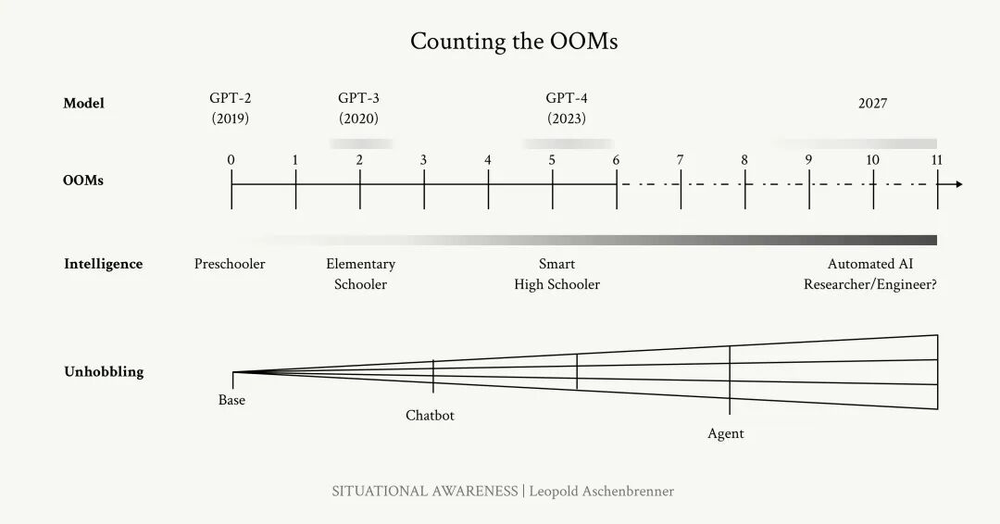
阿什布伦纳的崛起轨迹充满了典型的硅谷神话色彩。15岁进入哥伦比亚大学,19岁以第一名毕业,曾在OpenAI超级对齐团队工作,后因理念分歧离开。他的核心竞争力并非传统的交易技巧,而是对AI产业趋势的极致洞察。2024年发布的《态势感知》论文,精准预言了万亿美元级别的算力投入和政府层面的AI竞赛,这使他在资本市场上获得了近乎宗教般的信任。包括GitHub前CEO纳特·弗里德曼、Stripe创始人科里森兄弟在内的顶级科技领袖成为其锚定投资人,这种背书使得一个毫无基金管理经验的24岁青年,能够轻易撬动巨额资本。基金策略看似简单却极具诱惑力:集中押注AI基础设施赢家,如铠侠、Nebius等,并通过高杠杆放大收益。在牛市氛围中,这种策略如同印钞机般高效,但也埋下了脆弱的种子。
崩塌的导火索看似偶然,实则必然。2026年6月,韩国内存芯片股因散户保证金账户爆仓引发抛售,这一局部流动性危机迅速蔓延至全球AI相关资产。对于阿什布伦纳而言,真正的危险不在于资产基本面的恶化,而在于其持仓结构与负债结构的严重不匹配。据分析,其基金权益约为300亿至350亿美元,却通过主经纪商构建了高达4倍的杠杆,总市值敞口超过1200亿美元。这意味着,只要市场出现25%的正常回撤,其权益资本将蒸发86%,直接触及强制平仓线。在金融市场中,杠杆不仅是收益的放大器,更是死亡线的加速器。它将原本可承受的市场波动,转化为无法承受的生存危机。
在这场危机中,主经纪商扮演了关键且冷酷的角色。高盛、摩根士丹利等机构作为资金提供方,其核心诉求并非基金的长期价值,而是自身资产负债表的安全。当风险指标突破阈值,主经纪商不会与基金经理探讨宏观前景,而是直接接管组合并进行强制清算。正如前对冲基金经理马丁·施克雷利所言,银行的态度是“宁可确定地亏10亿,也不愿不确定地可能亏500亿”。这种机制导致了所谓的“反向侦查”现象:一旦市场察觉某只基金必须大规模抛售,其他参与者便会抢先做空其持仓,进一步压低价格,形成恶性循环。阿什布伦纳的持仓因此成为被围猎的对象,Citadel等机构则趁机以极低价格吸纳优质资产,完成了财富的转移。
这一场景与1998年长期资本管理公司(LTCM)的崩盘有着惊人的相似性。LTCM由诺贝尔奖得主默顿和舒尔茨领衔,凭借复杂的数学模型进行相对价值套利,同样使用了极高杠杆。当俄罗斯债务违约引发全球避险情绪时,LTCM的所有看似分散的头寸因相关性趋近于1而同时暴跌。麦肯齐在《引擎,而非相机》中指出,金融模型往往假设套利者资本无限,但现实中资本是有限的。即使判断正确,若无法熬过短期的流动性枯竭,也会被迫在底部平仓。阿什布伦纳的遭遇再次证明,模型可以预测价格回归,但无法预测融资渠道的断裂。他的AI判断或许依然正确,Anthropic的股权或许依然值钱,但在需要现金补缴保证金的那个周三下午,这些非流动性资产无法提供救命稻草。
从行为金融学角度审视,阿什布伦纳的失败还源于对凯利公式的忽视。凯利公式揭示了在存在优势的情况下,最优下注比例应严格受限,超额下注必然导致长期破产。许多天才投资者误将高回报归因于自身能力的卓越,从而不断放大仓位,忽略了概率分布中的尾部风险。阿什布伦纳在播客中曾轻描淡写地表示“不爆仓是第一号任务”,但这更多是一种事后的理性建构,而非事前的严格纪律。在盈利丰厚的时期,超额下注带来的快感会麻痹风险感知,使人产生掌控一切的错觉。直到市场转向,惩罚才会一次性清算。这种心理陷阱不仅存在于个体,也存在于整个金融生态中。银行愿意提供廉价杠杆,投资人追逐高额回报,共同构建了一个鼓励过度冒险的系统。
此外,私募股权与公开市场之间的流动性鸿沟也是导致此次危机的结构性因素。阿什布伦纳基金持有大量Anthropic等非上市公司股份,这些资产估值高昂但缺乏即时变现能力。而在公开市场,他使用了高杠杆进行短线博弈。这种“长钱短用”或“短债长投”的错配,使得基金在面对短期冲击时极度脆弱。当公开市场持仓需要追加保证金时,非流动性资产无法及时补充现金流,导致整体防线崩溃。这提醒投资者,资产的账面价值不等于可用资金,流动性管理才是对冲基金生存的第一要务。
回顾历史,从蔡至勇的Manhattan Fund到凯西·伍德的ARK基金,每一轮技术繁荣周期都会诞生类似的“金童”与“悲剧”。这种现象并非偶然,而是金融资本主义内在逻辑的体现。在低利率和高风险偏好环境下,资本倾向于流向那些讲述宏大叙事、承诺超额收益的管理者。而当周期逆转,流动性收紧,这些建立在杠杆和信心之上的城堡便迅速坍塌。阿什布伦纳的案例特殊之处在于,他身处AI这一最具颠覆性的技术浪潮中心,其认知的先进性并未转化为交易的稳健性,反而因自信而加剧了风险的积累。
值得注意的是,阿什布伦纳并未彻底出局。他保留了Anthropic的股份,并承诺未来将以去杠杆的方式继续投资。这表明他已从这次惨痛经历中吸取了教训,认识到“fully-paid-for”(全额支付)的重要性。然而,金融市场的记忆是短暂的。随着下一轮牛市的到来,新的天才将会涌现,旧的教训可能被遗忘。但只要杠杆存在,只要人性中的贪婪与过度自信未变,类似的剧本仍会上演。对于普通投资者而言,这一事件的启示在于:不要盲目崇拜任何“神童”或“模型”,要警惕那些承诺高回报却忽视风险控制的投资产品。在投资中,活得久比赚得快更重要,理解自己的风险承受能力比预测市场走势更关键。
最终,阿什布伦纳的故事是一个关于谦卑的寓言。无论你的算法多么先进,无论你对未来的洞察多么深刻,在市场的随机性和流动性面前,人类始终处于弱势地位。市场不在乎你有多聪明,它只在乎你是否能在下一个危机来临时,依然手握现金,保有选择权。这场崩塌不是AI技术的失败,而是金融人性在极端压力下的真实写照。它提醒我们,在追求技术红利的同时,必须坚守金融常识的底线:敬畏风险,尊重周期,永远不要让自己处于无法退出的境地。