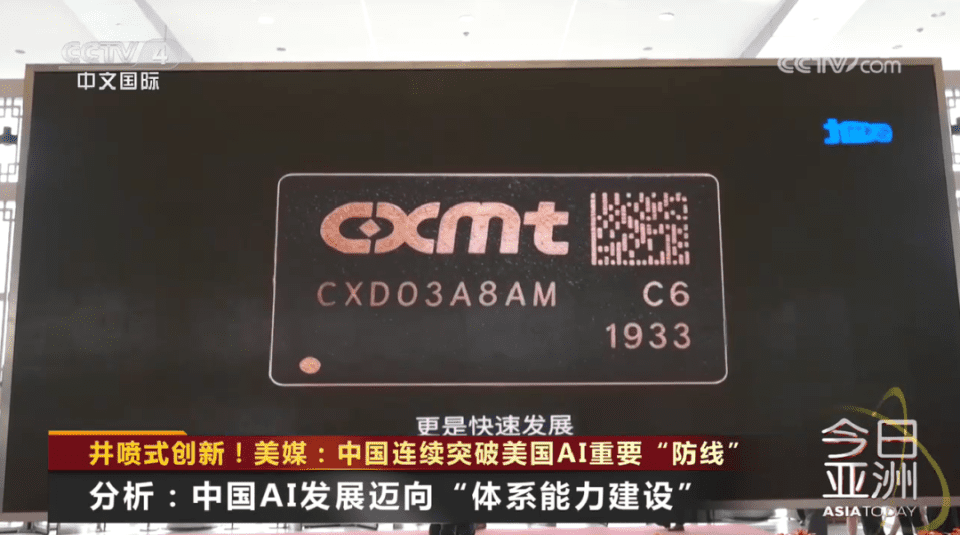
长鑫科技IPO引爆全球:中国AI供应链如何突破美韩垄断防线?
资本市场的“稀缺性”重估与存储格局重塑
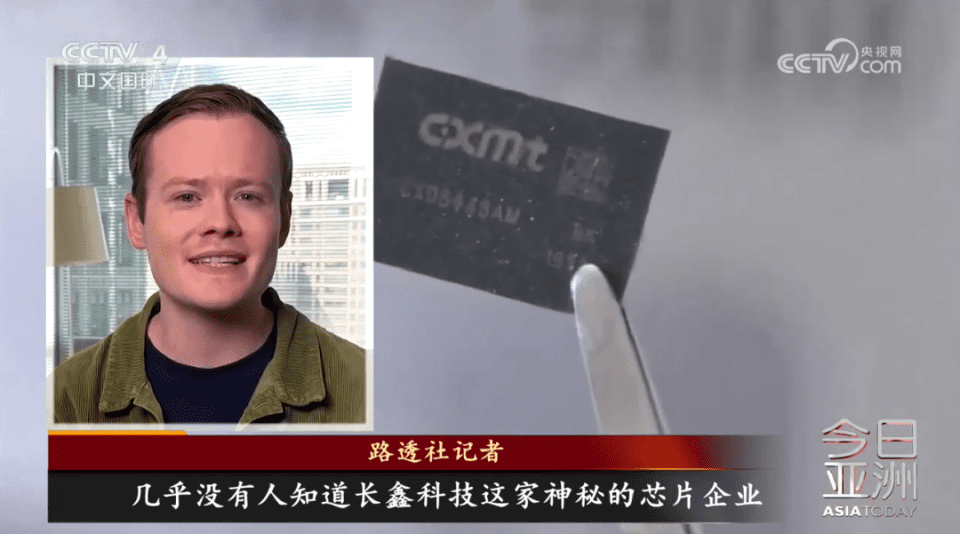
2026年7月,中国科技产业迎来了一个具有里程碑意义的时刻。长鑫科技正式登陆资本市场,其上市首周股价飙升523%,总市值迅速逼近3.61万亿元人民币,成为A股历史上规模第二大的IPO,并一举登顶市值榜首。这一现象并非单纯的资本炒作,而是全球投资者对中国半导体产业链价值重估的集中体现。
长期以来,全球存储芯片市场被韩国三星电子、SK海力士与美国美光科技这“三巨头”牢牢把控。然而,长鑫科技的崛起打破了这一固有格局。作为目前中国唯一一家完全聚焦内存赛道的上市企业,长鑫科技填补了本土在资本市场上代表内存制造能力的空白。这种“独一无二”的稀缺性,使其成为投资者配置中国AI硬件资产的核心标的。当资金涌入长鑫科技时,必然伴随着对原有持仓的调整,最直接的表现便是部分资金从三星、SK海力士等亚洲芯片巨头股票中撤出,转而投向更具成长确定性的中国本土龙头。这种资本流动不仅反映了市场对长鑫科技技术实力的认可,更预示着全球存储芯片市场竞争格局即将发生深刻变化。
AI硬件体系的“隐形”支柱:从GPU到存储的范式转移
在AI热潮初期,市场注意力几乎全部集中在GPU上,认为算力是决定AI发展的唯一关键。然而,随着大模型训练规模的指数级增长,数据搬运的效率成为新的瓶颈。一台现代化的AI服务器,除了GPU,还需要配备高性能内存、高速交换机和光模块。模型越大,需要处理的数据量越庞大,存储和连接速度直接决定了训练效率。
长鑫科技的价值正是在这一背景下被重新发现。它不再仅仅是一家芯片制造企业,而是中国AI硬件体系中不可或缺的基础设施提供商。专家指出,中国此前已在晶圆代工、半导体设备、光模块和服务器等领域涌现出领军企业,唯独缺少一家能在存储领域代表本土实力的企业。长鑫科技的上市,标志着中国AI硬件体系的轮廓日益清晰,形成了从芯片设计、制造到封装测试,再到系统集成的完整闭环。
这种体系化能力的构建,使得中国在面对外部技术封锁时,具备了更强的韧性和回旋余地。美国出口管制政策虽然短期内增加了技术获取的难度,但从长远来看,反而加速了中国技术自研能力的提升。从国产AI芯片的研发突破,到全国智能算力中心的布局,再到“东数西算”等新型基础设施的建设,中国正在逐步完善覆盖芯片、算力、电力和数据资源的人工智能基础设施。这种全链条的自主可控能力,是单一技术突破无法比拟的竞争优势。
算力自主化进程:从依赖进口到主导市场
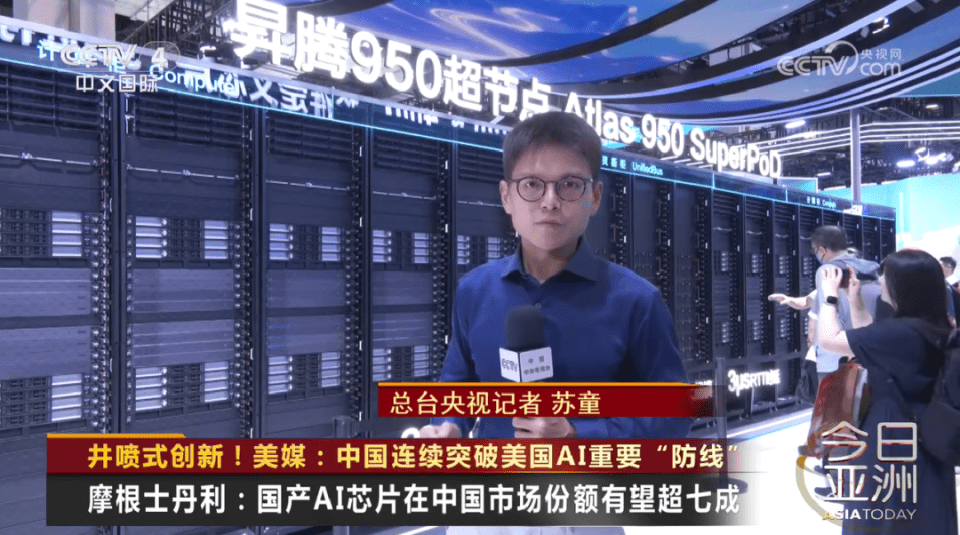
在AI芯片领域,中国正经历着从高度依赖进口到逐步实现自主可控的剧烈转型。摩根士丹利的一项研究显示,中国对进口AI芯片的依赖度已从2021年的90%降至2025年的不到60%。这一数据的背后,是华为昇腾、寒武纪等国产芯片厂商的迅速崛起。
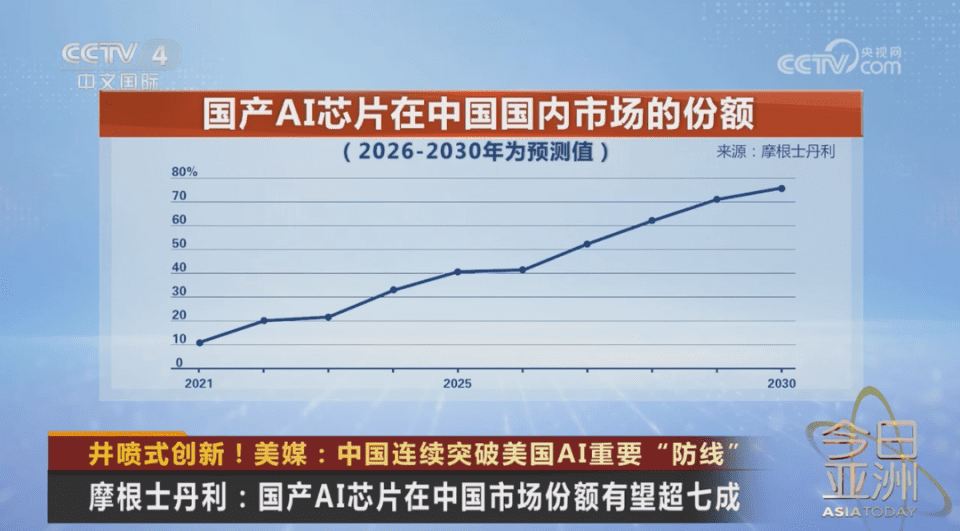
业内预测,随着华为等公司新一代产品的推出,这一依赖比例在未来五年内有望进一步降至25%。这种转变不仅体现在市场份额的变化上,更体现在技术性能的逼近甚至超越。例如,在超节点技术方面,中国已能实现将上千颗AI芯片整合为单一的庞大算力池。通过高速互联技术,降低时延、提升带宽,使得上千张芯片能够像一张“大芯片”一样协同工作。这种系统级的集成能力,是中国在AI算力领域实现弯道超车的关键。
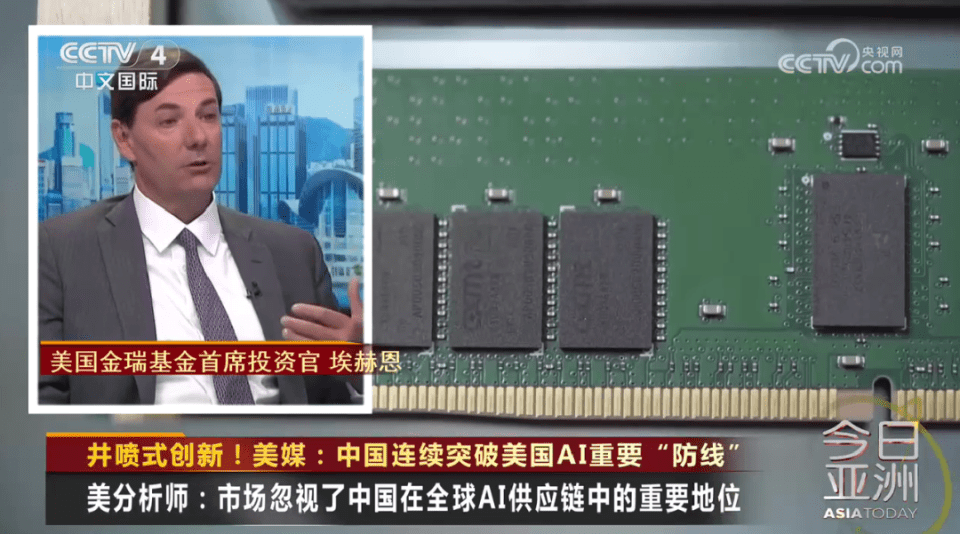
然而,全球投资者在这一领域的认知仍存在显著偏差。美国金瑞基金首席投资官埃赫恩指出,当全球投资者询问如何布局AI领域的“卖铲子”企业时,关注点往往局限于SK海力士、三星、美光和英伟达。他们忽视了在中国,无论是半导体、电气设备、电子元器件,还是服务器、计算机和数据中心的各种零部件,大量产品都产自中国。出口数据表明,中国半导体出口量极高,这绝不仅仅是一个仅限于中国国内市场的故事。中国作为AI供应链重要组成部分的地位,正在被全球市场重新认识和定价。
“体系能力”的竞争:中国AI发展的新阶段
彭博社近日发表评论文章指出,中国人工智能竞争力已不再仅仅体现为单项技术突破,而是在技术研发、产业应用和治理体系相互支撑下,逐渐形成一种具有持续竞争优势的“体系能力”。这种体系能力体现在多个维度:
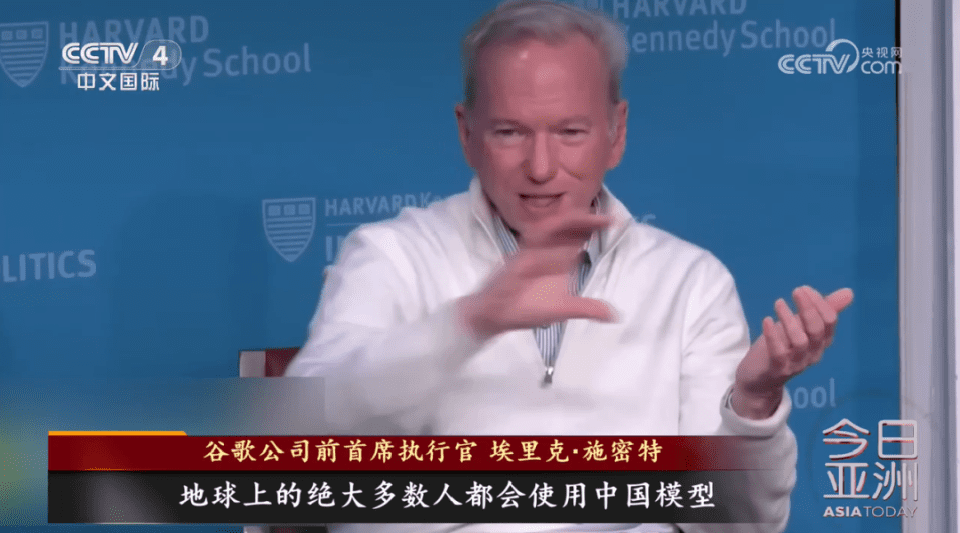
首先,在模型层面,中国涌现出DeepSeek、智谱GLM、月之暗面Kimi等具有国际竞争力的开源和闭源模型。这些模型不仅在性能上与国际顶尖水平持平,更在免费开放策略上占据了道德和市场高地。谷歌前首席执行官埃里克·施密特曾指出,地球上的绝大多数人都会使用中国模型,因为它们免费。这种策略不仅加速了技术的普及,也培养了庞大的用户生态。
其次,在基础设施层面,中国通过“东数西算”等国家级工程,构建了覆盖全国的智能算力网络。这种大规模的基础设施投入,为AI应用的落地提供了坚实的底座。同时,国产AI芯片的迭代速度不断加快,从最初的跟随模仿,到如今的并行发展,甚至在某些特定场景下实现领先。
最后,在资本市场层面,长鑫科技的上市证明了中国资本市场足够庞大,可以满足半导体制造这种资本密集型产业的融资需求。这种资本支持能力,是中国科技产业持续创新的重要保障。相比之下,美国虽然拥有成熟的资本市场,但其对半导体制造的投资相对不足,导致其在硬件供应链上的脆弱性日益凸显。
全球科技竞争的新常态:从单点突破到全面博弈
2025年1月,DeepSeek-R1模型开源发布后,英伟达单日市值暴跌近6000亿美元,叠加科技巨头、电力企业同步下挫,合计市值蒸发约一万亿美元。这一事件被称为“DeepSeek时刻”,成为中美AI竞赛的一个标志性拐点。如今,“DeepSeek时刻”的出现正变得越来越频繁,这表明中国科技突破给美国带来的冲击已不再是偶发事件,而是常态化的竞争态势。
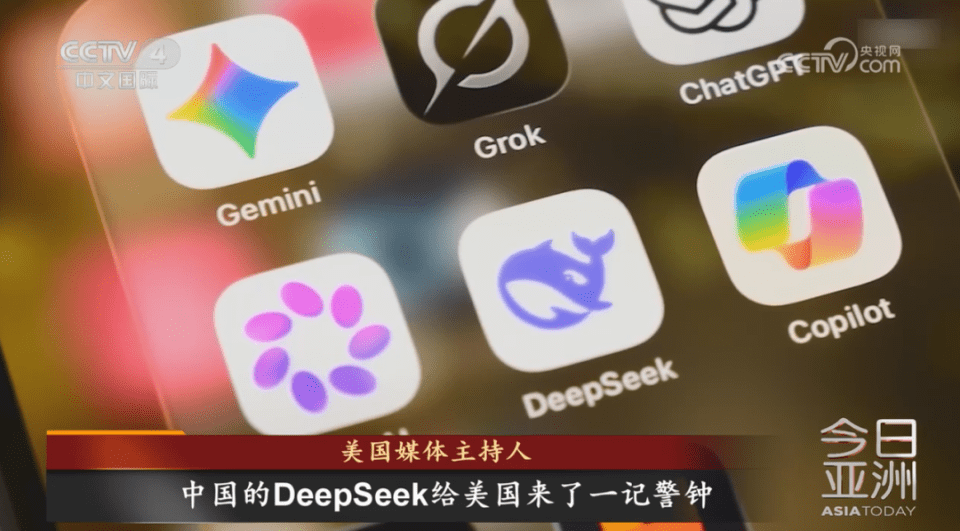
美国媒体惊呼,中国一下子突破了美国围绕AI布下的多条“防线”。这不仅是技术层面的突破,更是产业链、资本链和创新链的全面突围。长鑫科技的上市,只是这一宏大叙事中的一个缩影。它象征着中国科技产业从“跟随者”向“并行者”乃至“引领者”的角色转变。
在这种新常态下,全球科技竞争将更加注重体系能力的较量。单一的技术优势已不足以维持长期的领先地位,只有在芯片、算法、数据、算力、应用等全链条上具备自主可控能力,才能在激烈的国际竞争中立于不败之地。中国正在通过构建完善的AI基础设施体系,逐步摆脱对外部技术的依赖,形成具有自身特色的发展路径。
未来,随着长鑫科技产能的大幅增加和国产AI芯片市场份额的进一步提升,全球AI供应链的格局将更加多元化。美韩三巨头的垄断地位虽难撼动,但已不再是不可挑战的绝对权威。中国企业的崛起,将为全球AI产业注入新的活力,推动技术成本的降低和应用场景的拓展。对于全球投资者而言,忽视中国在全球AI供应链中的重要地位,将意味着错失巨大的投资机会。只有重新审视中国科技产业的真实价值,才能在未来的科技浪潮中把握先机。