终端销量下滑AI渗透率飙升:高通押注“个人AI”重构产业逻辑
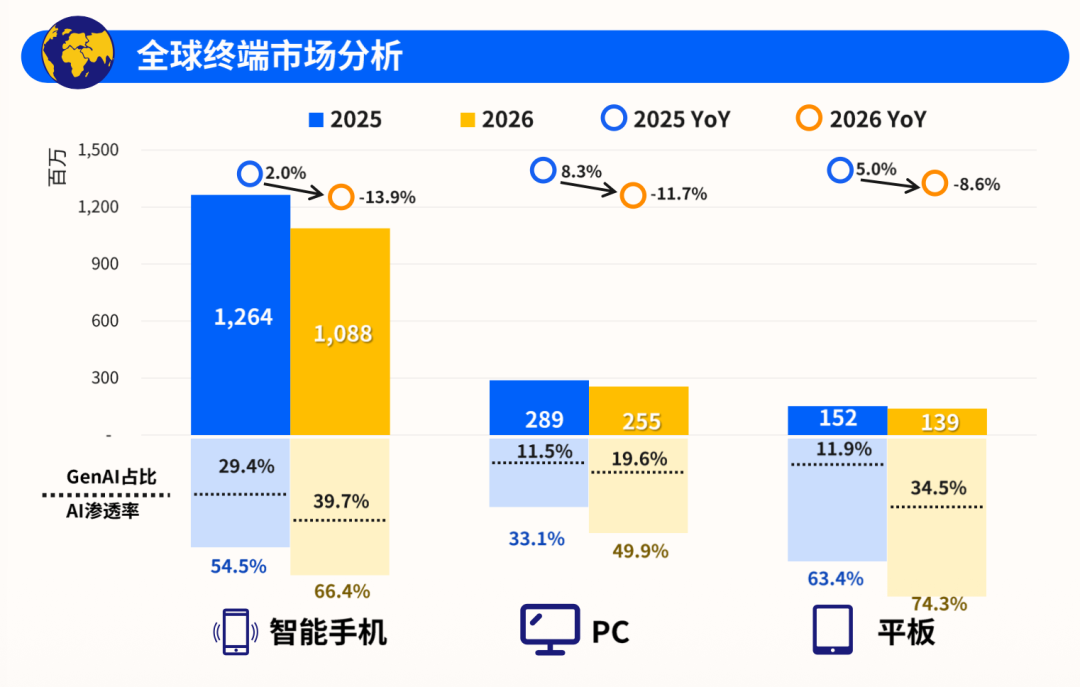
全球智能终端市场正在经历一场前所未有的结构性错位。在整体出货量呈现下滑趋势的背景下,具备人工智能能力的设备比例却在逆势攀升。数据显示,今年上半年全球智能手机出货量同比下滑13.9%,但其中具备AI能力的比例已达到66.4%,相对增幅高达21.8%。PC和平板市场也呈现出相似的轨迹,尽管出货量分别下跌11.7%和8.6%,但AI渗透率同样保持高位增长。这一现象并非偶然,而是指向了终端市场底层逻辑的系统性重构。
过去十年,终端厂商依赖“堆参数换销量”的增长模式已触及天花板。屏幕刷新率卷至185Hz,摄像头像素突破2亿,安兔兔跑分突破400万,这些硬件指标的边际效应正在递减。硬件成本的上升和供应链波动导致定价高企,用户换机周期显著拉长。在此背景下,IDC发布的《从AI设备到个人AI——智能体驱动的终端进化与产业重构》白皮书指出,AI成为唯一的增长亮点,但单纯的功能堆砌无法直接转化为购买动力。用户对于AI功能的实际价值感知模糊,不愿为此支付溢价。要解决这种价值错位,产业需要从“AI设备”向“个人AI”范式转变。
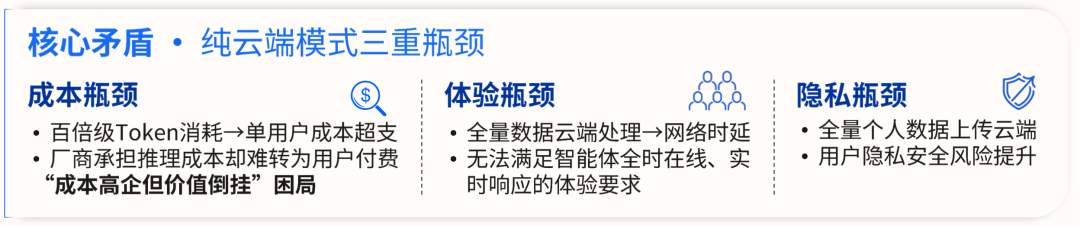
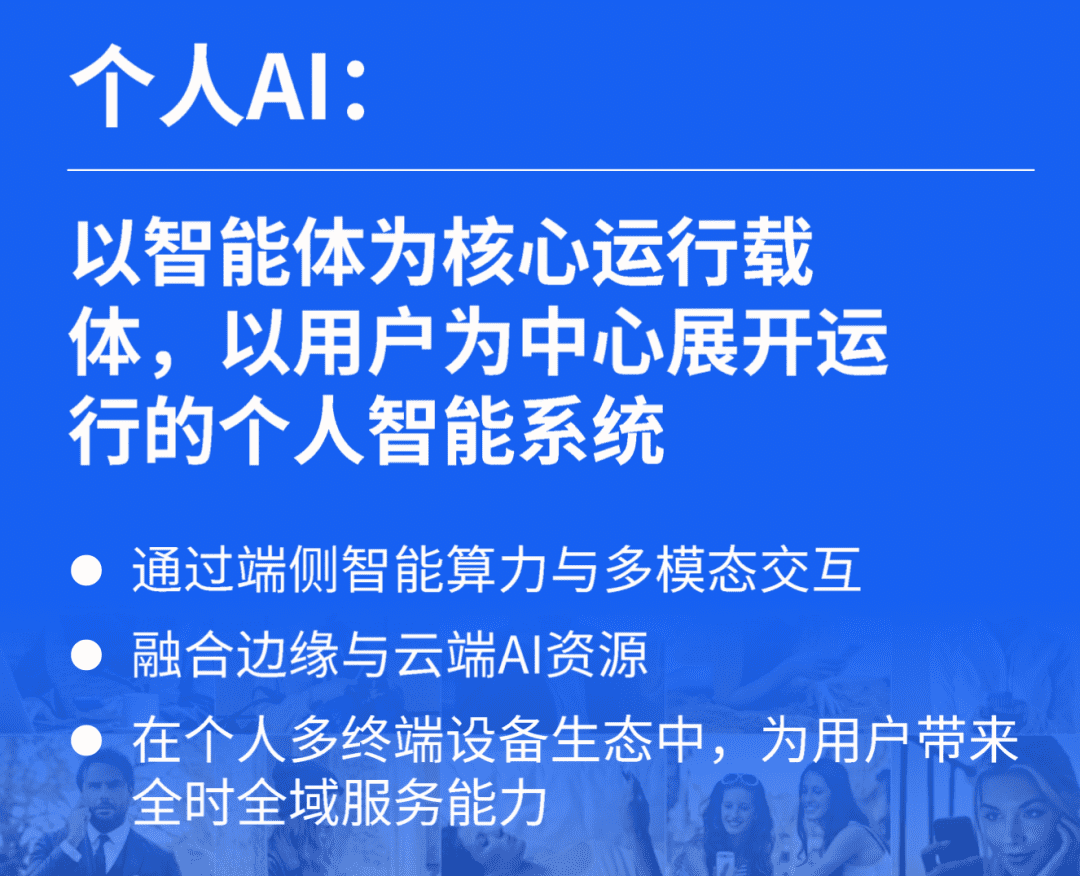
“个人AI”的核心定义包含两个维度:以智能体为核心运行载体,以及以用户为中心展开运行。这意味着硬件不再是孤立的信息孤岛,而是承载智能体的端点。智能体能够跨设备共享对用户的理解,记忆偏好、感知环境,并围绕人的需求组织信息。然而,从对话式AI到推理式AI,再到如今的智能体AI,单次任务消耗的Token数量增长了约100倍,且仍在持续上升。若将所有计算任务甩给云端,将面临成本、体验和隐私三重瓶颈。
成本方面,指数级增长的Token消耗导致推理成本飙升,而用户尚未建立为AI服务付费的心智,厂商需独自承担巨额支出。体验方面,个人AI要求全时感知和实时决策,云端往返的网络延迟无法满足这一需求,导致反馈滞后。隐私方面,全时感知意味着设备需持续记录用户的环境、位置和习惯,形成完整的用户画像,一旦数据泄露,后果不堪设想。这三座大山构成了个人AI落地的主要障碍。
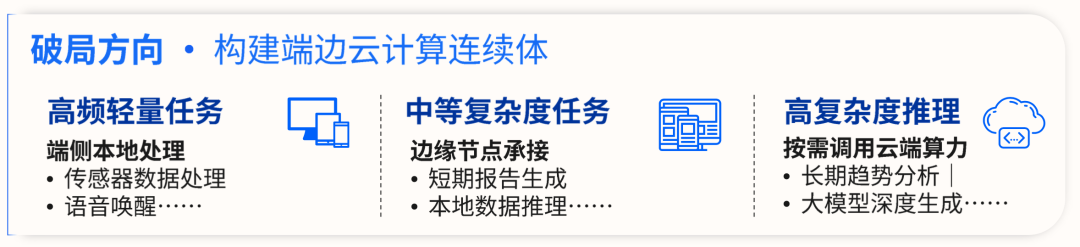
破解瓶颈的关键在于从“云端集中”转向“端边云分布式”计算体系。打破端侧、边缘、云端的物理节点边界,形成算力无缝流转、负载动态调度的统一计算体系,让计算发生在最优位置。系统根据任务的时延要求、隐私等级和计算复杂度,自动分配负载。高频轻量任务在端侧处理,中等复杂度任务由边缘节点承接,高复杂度推理任务按需调用云端算力。这种架构不仅降低了云端压力,也提升了响应速度和数据安全性。
高通的技术方案紧密围绕个人AI的五个特征展开:个性化服务、全时感知与自然交互、连续服务、可进化、安全可信。在个性化服务层面,高通在端侧构建个人知识图谱,在数据不出设备的前提下记录用户偏好。全时感知依赖传感器中枢,该中枢能脱离主系统独立运行,功耗降至数十甚至个位数毫安,实现全天候待机,捕捉语音、手势和环境信息。连续服务则通过手机、PC、眼镜等设备间的底层连通,实现同一智能体在不同环境下的无缝衔接。
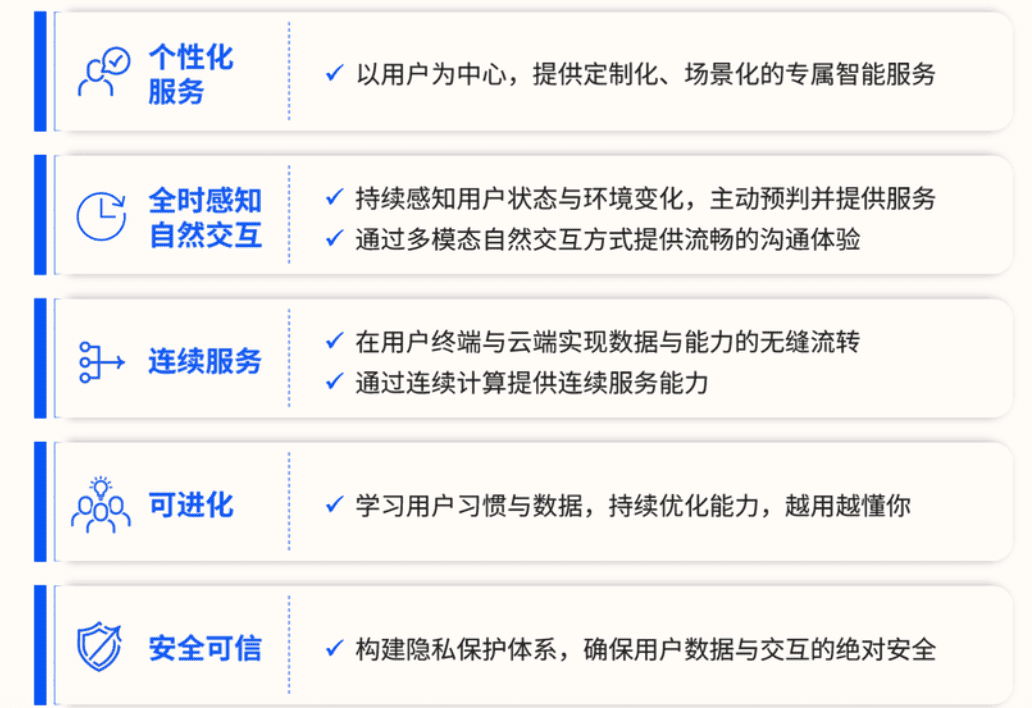
可进化能力通过端侧个人知识图谱的本地迭代实现,用户用得越久,系统判断越精准。安全可信则是兜底红线,高通将隐私保护硬件化,并通过端云分布式计算将个人数据处理留在端侧,缩小云端风险敞口。然而,真正的瓶颈并非单纯算力,而是持续服务能力、多任务并行能力和功耗续航。高通通过CPU、NPU、传感器中枢和GPU的分工协同,形成有机资源调配方案,支撑全天候在线和多任务处理。
在设备形态上,高通认为个人AI的核心载体不必局限于单一形态。手机、眼镜、PC都将成为智能体的入口,背后是同一个懂用户的智能体在不同环境下的延伸。全球约60亿部手机、20亿台个人AI终端、20亿台PC和5亿辆智能网联汽车,构成了庞大的入口网络。智能体真正要覆盖的是每个人身边所有能联网、带传感器的设备。
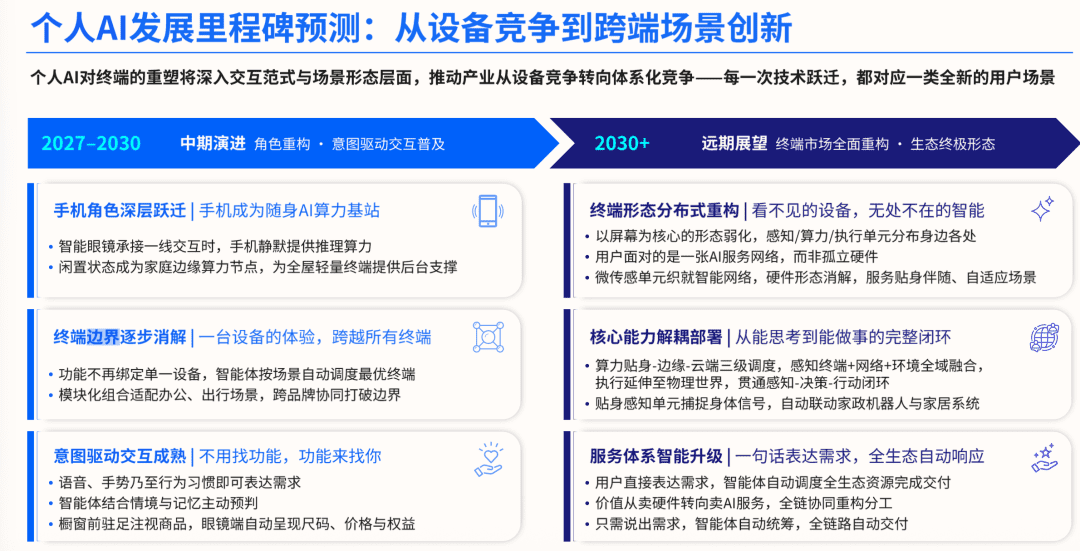
随着终端边界逐步消解,以屏幕为核心的设备形态将弱化,感知、算力和执行单元将分布在用户身边的各处。到2030年以后,关于下一代入口的争论将不再存在,个人AI将成为一种无处不在的基础设施。高通通过覆盖从两毫瓦耳机到千瓦级数据中心的全部计算层级,顺应了这一产业重构趋势,为终端市场的下一个增长点提供了清晰的技术路径。