2026 AI变局:千问元宝静默背后,大厂生态战的深层逻辑
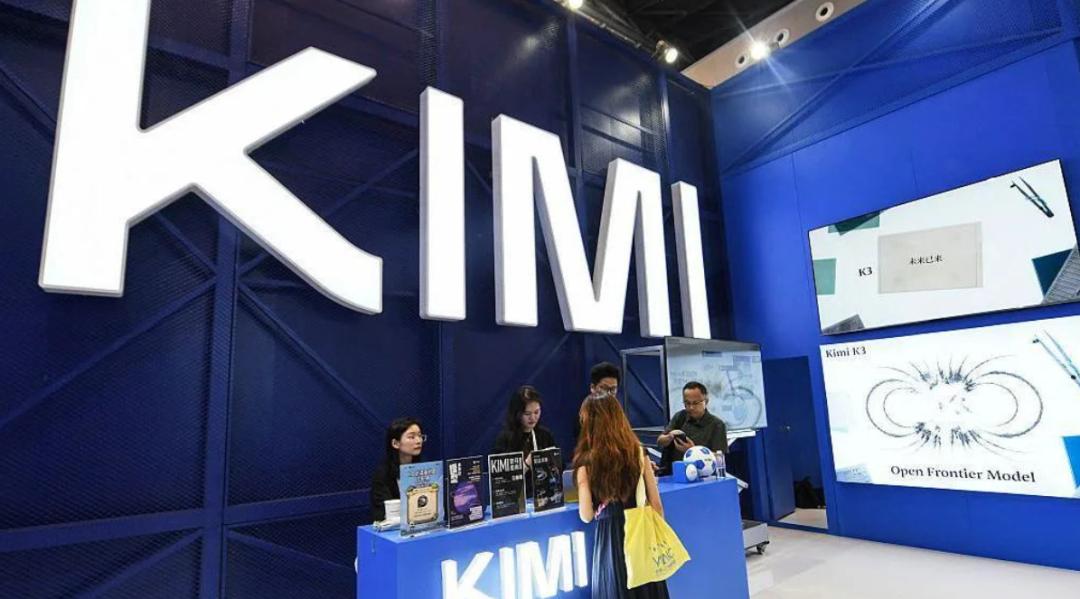
2026年的夏天,人工智能领域的空气似乎比往年更加凝重。如果说前两年是百模大战的锣鼓喧天,那么今年则更像是一场无声的深海潜行。聚光灯下,月之暗面的Kimi K3以2.8万亿参数的惊人规模震撼业界,DeepSeek V4满血版则以近乎免费的定价策略重塑了开发者的成本认知,而字节跳动的豆包更是以3.82亿的月活数据,将AI推向了国民级应用的宝座。在这样的背景下,曾经站在舞台中央的阿里通义千问和腾讯元宝,显得格外安静。这种安静引发了外界的诸多猜测:是技术迭代乏力?还是市场策略失误?亦或是真的在激烈的竞争中逐渐边缘化?
要回答这个问题,我们不能仅凭感官上的“声量”大小来判断胜负,而必须深入数据的肌理,去审视这两家巨头在沉默背后的真实动作。事实上,所谓的“静悄悄”,恰恰是行业成熟度提升的标志,也是大厂战略重心从“秀肌肉”向“练内功”转移的必然结果。
首先,我们需要重新审视当前的市场竞争格局。2023年至2024年,AI行业的叙事逻辑主要由技术指标主导。谁发布了更大的参数、谁实现了更长的上下文窗口、谁在基准测试中得分更高,谁就能占据头条。这是一种典型的“单点突破”逻辑,非常适合初创公司用来撕开市场缺口。Kimi和DeepSeek正是这一逻辑的受益者,它们通过极致的技术参数或极致的性价比,迅速建立了品牌认知。然而,进入2026年,这种逻辑的边际效应正在递减。对于普通用户和企业客户而言,参数从1万亿增加到2.8万亿,带来的体验提升并不像从0到1那样具有颠覆性。相反,他们更关心的是:这个模型能不能帮我解决实际问题?它是否稳定?它的成本是否可控?它能否与我现有的工作流无缝集成?
正是在这个维度上,千问和元宝展现出了不同于初创公司的竞争策略。根据QuestMobile发布的最新数据,2026年6月,通义千问的月活跃用户数达到1.67亿,同比增长高达5792.9%,位居行业第二。这一数据本身就有力地反驳了“掉队论”。更重要的是,千问的增长并非依靠短期的营销轰炸,而是源于其在B端市场的深度渗透。阿里云推出的Qwen3.8-Max-Preview预览版,不仅采用了先进的第三代MoE架构,更通过Token Plan订阅计划,为企业提供了极具弹性的算力支持。中国一汽大模型入驻阿里云百炼,荣耀基于千问打造机器人手机,这些案例表明,千问正在成为产业数字化的基础设施。这种B端的成功,往往不像C端爆款那样具备病毒式传播的特性,但其商业价值和用户粘性却更为深厚和持久。
腾讯元宝的情况则更为特殊。作为腾讯在AI领域的旗舰产品,元宝的成长路径深深植根于腾讯庞大的社交和内容生态之中。2026年7月,元宝不仅接入了腾讯混元Hy3大模型,更关键的一步是与京东小程序生态完成了打通。这意味着,用户在元宝中进行商品搜索后,可以直接跳转至京东完成下单。这一动作看似简单,实则意义重大。它标志着元宝从一个单纯的“问答工具”向“交易入口”的身份转变。在微信生态内,这种连接能力是其他任何竞争对手都无法复制的。元宝的“静”,是因为它正在 quietly 编织一张覆盖社交、内容、交易的巨大网络。这张网一旦成型,其壁垒之高,远非单一的技术指标所能撼动。
那么,为什么公众感知中,千问和元宝的声音变小了?这背后有着深刻的行业原因和公司内部调整因素。从行业层面看,媒体和公众对“又一个大模型发布”已经产生了严重的审美疲劳。在信息过载的今天,除非有颠覆性的技术突破或现象级的应用出现,否则常规的产品迭代很难再引发全民讨论。此外,创业公司为了生存,必须保持高声量以吸引资本和人才,而大厂则拥有稳定的现金流和人才储备,不需要通过制造话题来维持生存。因此,大厂的发声频率自然降低,但这并不代表其创新能力的减弱。
从公司内部来看,阿里和腾讯都经历了一系列重要的组织架构调整。阿里巴巴结束了“通义”与“千问”的品牌双轨制,将C端App和B端服务统一为“千问”品牌。这一举措虽然短期内带来了品牌认知的磨合期,但从长远看,有利于集中资源,形成合力。同时,通义实验室的团队重组,从垂直整合转向水平分工,也被视为从技术优先向业务优先转型的信号。腾讯则将元宝等产品划归云与智慧产业事业群,并引入了前OpenAI高级研究员姚顺雨担任首席AI科学家。这些调整都指向同一个目标:优化资源配置,提升商业化效率。在调整期间,对外宣传的低调是一种理性的选择,旨在避免外界对内部变动的过度解读,确保团队能够专注于产品的打磨和落地。

更深层次地看,千问和元宝的“静悄悄”,反映了AI竞争下半场的核心逻辑变化:议题定义权的转移。在上半场,创业公司定义了什么是“好模型”,即参数更大、速度更快、价格更低。但在下半场,大厂开始定义什么是“好应用”,即场景更深、生态更广、闭环更紧。豆包的成功,依赖于抖音和今日头条的流量灌溉;千问的优势,在于阿里云的企业服务底盘;元宝的潜力,在于微信的社交分发能力。这些都是创业公司难以企及的资源禀赋。当行业从“技术驱动”转向“场景驱动”时,大厂手中的生态牌、场景牌、入口牌,就变成了最稀缺的资产。
这种转变也体现在产品的功能演进上。现在的千问和元宝,不再仅仅满足于回答用户的问题,而是致力于成为用户的“智能代理”(Agent)。它们能够理解复杂的意图,调用多种工具,完成跨应用的任务。例如,用户可以通过千问直接预订机票、查询物流、分析财报;通过元宝管理日程、发送消息、购物支付。这种能力的实现,依赖于大模型与底层操作系统、应用软件之间的深度耦合。而这,正是大厂的优势所在。它们拥有自己的操作系统、自己的应用商店、自己的云服务,能够实现端到端的优化和控制。
当然,这并不意味着创业公司没有机会。相反,在垂直领域,创业公司依然有着巨大的创新空间。它们可以更灵活地响应特定行业的需求,提供更精细化、更个性化的解决方案。但就通用大模型平台而言,大厂的马太效应正在加剧。未来,AI市场可能会呈现出“一超多强”或“双寡头”的局面,其中大厂占据平台层的主导地位,而创业公司则在应用层百花齐放。
对于千问和元宝而言,当前的“静默期”是一个宝贵的战略窗口期。它们可以利用这段时间,进一步夯实技术底座,优化用户体验,拓展商业场景,构建更加稳固的生态壁垒。同时,它们也需要警惕来自新兴技术的挑战,如世界模型、具身智能等可能带来的范式转移。只有在保持技术敏锐度的同时,深耕生态价值,才能在下半场的竞争中立于不败之地。
综上所述,2026年千问和元宝的“静悄悄”,绝非衰落的信号,而是成熟的标志。它们正在从喧嚣的台前走向厚重的幕后,从单一的技术竞争走向全面的生态博弈。在这场关于定义权的争夺中,声音的大小已不再是衡量实力的唯一标准,真正的赢家,将是那些能够真正融入用户生活、赋能产业升级、构建可持续商业闭环的玩家。对于观察者和从业者而言,与其关注谁的声音更大,不如关注谁的根基更深。因为在大浪淘沙之后,留下的往往是那些沉默而坚定的建设者。