AI盈利真相:为何云计算才是科技巨头真正的护城河与印钞机
在长达数月的市场焦虑中,投资者始终被一个核心问题所困扰:那些在人工智能领域投入数千亿美元的科技巨头,究竟何时才能看到真金白银的回报?随着2026年中期财报季的落幕,迷雾逐渐散去,一个清晰的答案浮出水面——云计算。这并非仅仅是技术的迭代,而是商业模式的胜利。当市场还在为聊天机器人的订阅费或广告植入模式争论不休时,亚马逊、微软和Alphabet旗下的谷歌已经通过其云业务,向全球展示了何为确定性的增长引擎。
这种确定性源于一种极其朴素却高效的商业逻辑:购买或租赁高性能计算设备,建设数据中心,然后将其算力以服务的形式出租给企业客户。尽管前期需要巨大的资本支出,属于典型的重资产行业,但其一旦进入运营阶段,便展现出惊人的盈利能力。以亚马逊AWS为例,其第二季度营业利润率高达39%,这一数字在传统硬件制造业中几乎不可想象,即便在软件行业也属顶尖水平。这种高利润率并非偶然,而是规模效应与技术壁垒共同作用的结果。
亚马逊CEO安迪·贾西近期描绘的蓝图进一步印证了这一模式的韧性。他指出,公司采购算力设备的平均回收周期不到三年,而与大型AI客户签订的合同往往长达五年甚至更久。这意味着,在设备折旧完成后的剩余生命周期内,每一笔收入都近乎纯粹的利润。这种“前苦后甜”的现金流结构,使得云业务成为对抗经济周期波动的稳定器。对于华尔街而言,理解这一点至关重要:只要云业务的基本盘稳固,前期的巨额投入就不是无底洞,而是通往未来高额自由现金流的必经之路。
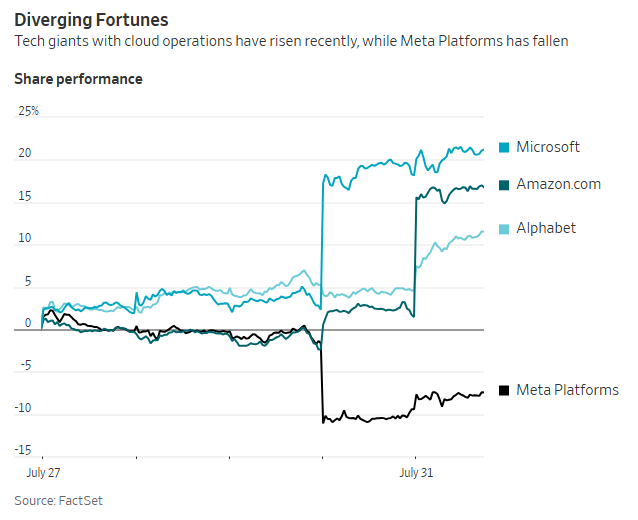
市场的反应是最诚实的投票器。当AWS公布季度营收大增37%,远超分析师预期的31%时,亚马逊股价应声暴涨。微软同样凭借Azure云计算业务43%的超预期增长,推动了市值的显著攀升。仅这两家公司在财报发布后的短时间内,市值合计增加了约9500亿美元。即便是此前因上调资本支出指引而遭遇股价踩踏的谷歌,也因其云业务82%的爆发式增长而迅速收复失地。这些数据表明,投资者不再盲目追捧AI概念,而是开始审视支撑AI运行的基础设施是否具备造血能力。
深入观察需求端,我们会发现这股增长动力并非仅来自AI初创公司。事实上,在AI热潮全面爆发之前,企业数字化转型的趋势早已将大量计算工作从本地服务器迁移至云端。Piper Sandler的一项调查显示,绝大多数IT高管计划增加对云计算的投入,而减少自有硬件设备的采购。这种结构性转变意味着,无论AI应用层如何演变,对底层算力的需求只会增不会减。云服务商实际上成为了数字时代的“电力公司”,无论用户是用AI发电还是用传统软件照明,都需要缴纳电费。
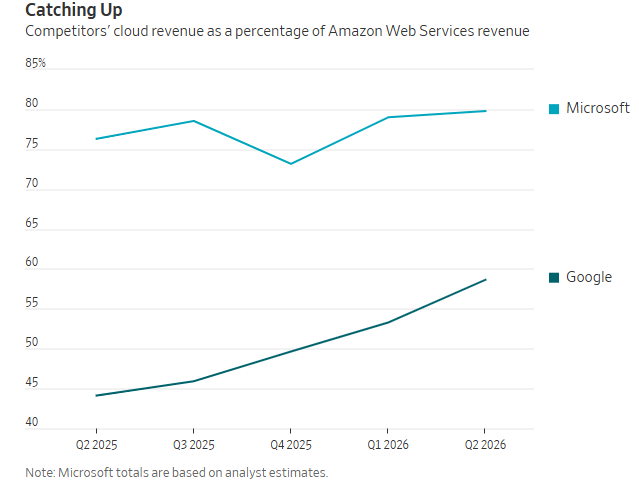
然而,这场竞赛并非没有悬念。虽然亚马逊目前仍占据主导地位,但微软和谷歌的增长速度正在缩小差距。如果这一趋势持续,本十年末的市场格局可能会发生根本性逆转。更重要的是,云业务的竞争不仅仅是价格的竞争,更是生态系统的竞争。微软通过将Azure与Office、Teams等生产力工具深度绑定,构建了极高的用户粘性;谷歌则利用其在数据分析和机器学习框架上的优势,吸引了大量开发者。这些软实力构成了比硬件更难复制的护城河。
当然,风险依然存在。如果AI泡沫破裂,导致Anthropic、OpenAI等大客户陷入困境,巨额长期合同可能面临重新谈判的风险,订单积压量也可能缩水。但对于拥有多元化客户基础的云巨头而言,这并非致命打击。它们可以退回到传统的IT外包和存储服务模式,依靠那些经久考验的商业模式维持生存。相比之下,那些缺乏云基础设施支持的纯AI玩家,如Meta,则面临着更为严峻的挑战。
Meta近期的股价波动就是一个鲜明的对比案例。尽管扎克伯格试图通过自建云计算业务来弥补短板,但在面对已经建立绝对壁垒的三大巨头时,这种追赶显得尤为艰难。Meta的资本支出增加并未带来相应的营收预期提升,反而引发了市场对其盈利能力的担忧。这揭示了一个残酷的现实:在AI时代,没有基础设施支撑的应用层创新,如同建立在沙滩上的城堡,随时可能被浪潮吞没。
从更宏观的视角来看,云计算的崛起标志着科技行业价值分配的重构。过去,价值主要集中在终端设备和应用软件上;而现在,价值正向底层基础设施集中。这是因为AI模型的训练和推理需要海量的并行计算能力,只有超大规模的数据中心才能满足这一需求。这种技术门槛使得新进入者难以撼动现有巨头的地位,从而形成了寡头垄断的市场结构。
此外,云业务的全球化布局也为巨头们提供了抵御区域风险的能力。无论是在北美、欧洲还是亚洲,企业对于数据主权和本地化服务的需求,促使云服务商在全球范围内建设数据中心网络。这种物理资产的广泛分布,不仅增强了服务的可靠性,也为巨头们带来了地缘政治层面的议价能力。
值得注意的是,云业务的盈利模式正在从单纯的资源租赁向增值服务演进。除了提供基础的计算和存储能力,云服务商还推出了数据库管理、安全服务、物联网平台等一系列高附加值产品。这些服务不仅提高了客户的转换成本,也进一步提升了整体利润率。例如,AWS的数据库服务已经成为其增长最快的板块之一,这表明客户越来越倾向于使用云平台提供的托管服务,而非自行维护复杂的IT系统。
对于投资者而言,理解云业务在AI价值链中的核心地位,是做出正确投资决策的关键。不应仅仅关注AI模型的性能突破或应用场景的创新,更应关注哪些公司掌握了算力的供给权。在未来几年,随着AI模型规模的不断扩大,对算力的需求将呈指数级增长。那些能够高效提供低成本、高可靠性算力服务的公司,将成为最大的受益者。
同时,我们也应警惕过度乐观的预期。虽然云业务前景广阔,但其资本密集型的特性意味着公司必须持续进行巨额投资以保持竞争力。如果投资效率下降,或者市场需求增长放缓,可能会导致自由现金流的恶化。因此,监控云服务商的投资回报率(ROIC)和资本支出效率,比单纯关注营收增长更为重要。
综上所述,云计算已不再是科技巨头的辅助业务,而是其核心竞争力的源泉。它不仅是AI发展的基石,也是巨头们在不确定性环境中保持稳健增长的压舱石。华尔街的“开悟”,实质上是对这一基本商业规律的回归。在未来的科技竞争中,谁掌握了云,谁就掌握了AI时代的命脉。而对于那些试图绕过基础设施直接获取AI红利的玩家来说,道路将愈发狭窄且充满荆棘。这一格局的形成,或许正是2026年科技行业最深刻的启示。