SOTA叙事失效:大模型估值逻辑从性能领先转向生态壁垒
在人工智能浪潮席卷全球的当下,大模型行业的估值逻辑正在经历一场深刻而静默的重构。过去两年间,资本市场习惯于将“状态最优”(State-of-the-Art, SOTA)作为衡量一家AI公司价值的核心标尺。然而,进入2026年下半年,这一传统叙事的有效性正迅速衰减。市场不再单纯为某一次榜单上的登顶欢呼,而是开始冷静审视模型背后的商业闭环、生态韧性以及持续迭代的效率。这种转变并非偶然,而是行业从技术爆发期迈向应用深水区后的必然结果。
回顾近期市场表现,我们可以清晰地看到估值锚点的迁移轨迹。7月中旬,Kimi K3的发布曾引发二级市场的剧烈震荡。智谱与MiniMax的股价在短时间内大幅下挫,这并非因为这两家公司的基本面发生了恶化,而是因为Kimi K3在编程评分等关键指标上的突破,打破了原有的“国产最强开源模型”格局。市场意识到,依靠单一模型建立的领先优势极其脆弱,任何竞争对手的一次成功迭代都足以稀释此前的估值溢价。这种“排序重排”效应,让投资者开始质疑单纯依赖性能排名的可持续性。
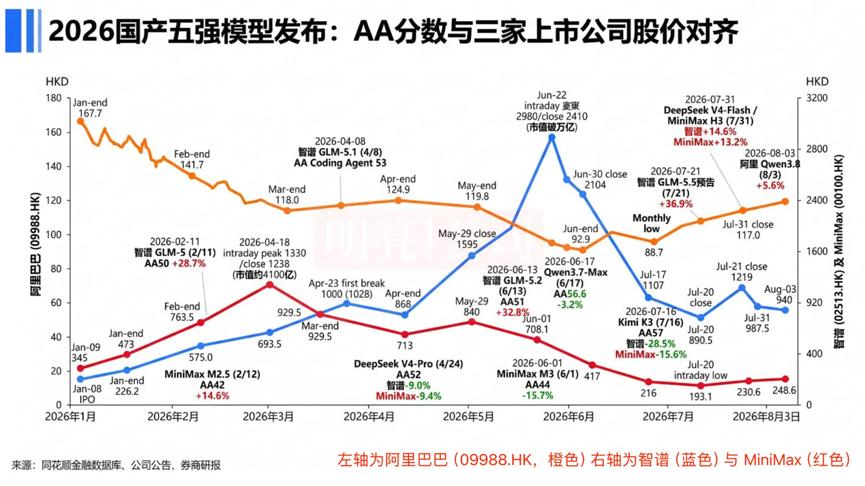
然而,仅仅两周后,市场情绪又出现了截然不同的反应。DeepSeek V4 Flash正式版与MiniMax H3视频生成模型的同步发布,带动了整个港股AI板块的反弹。这一次,市场的解读逻辑发生了根本性变化。DeepSeek V4 Flash被重新定义为国产开源生态的成本基准,其极低的单任务成本不仅没有挤压其他玩家的生存空间,反而被视为降低了整个行业的应用门槛,从而放大了所有基于开源模型构建应用的公司的增长潜力。这表明,资本市场开始从“零和博弈”的性能竞争,转向“正和博弈”的生态繁荣视角。
在这种新语境下,不同企业的估值分化愈发明显。以智谱为例,其在上半年凭借GLM-5系列的优异表现,成功演绎了“模型即估值”的经典案例。模型能力的提升直接支撑了API价格的上涨,进而验证了其定价权。但这种逻辑在下半年遭遇了挑战。随着SOTA窗口期从季度缩短至双周甚至周级别,一次领先带来的红利期急剧压缩。当J.P. Morgan下调智谱目标价时,其核心论点并非否定公司的技术实力,而是指出市场愿意为“单一领先性”支付的倍数正在下降。这意味着,除非企业能证明其拥有持续、高频且稳定的迭代能力,否则短期的榜首位置难以转化为长期的市值支撑。
相比之下,MiniMax的经历则提供了另一种观察样本。早期其依靠“榜单弱、调用强”的商业化叙事获得认可,但在M3发布后因缺乏足够的榜单排名支撑提价逻辑而遭遇估值回调。直到H3多模态模型的发布,通过开源策略和极具竞争力的定价,才重新获得了市场的关注。这一过程揭示了一个重要趋势:在基础模型层面,参与玩家的数量正在减少,市场逐渐向“双寡头”或少数几家头部企业集中。在这个缩圈的进程中,单纯的评分排名已不再是留在圈内的充分条件,差异化配置能力和多模态场景的落地能力变得至关重要。
阿里巴巴的案例则展示了平台型企业的独特优势。尽管Qwen系列模型在各项评测中屡获佳绩,甚至一度位居全球前列,但阿里股价并未因此出现剧烈波动。这是因为阿里的估值体系更为多元,涵盖了阿里云收入、MaaS平台规模、资本开支效率以及海外云业务的映射等多重因素。对于这类巨头而言,模型能力是基础设施的一部分,而非唯一的价值来源。模型技术的进步通过降低云服务成本、提升客户粘性间接体现于财务报表中,这种内敛的价值释放方式虽然缺乏爆发力,却具备更强的抗风险能力和长期确定性。
值得注意的是,未上市的头部企业如Kimi和DeepSeek,已成为影响二级市场估值的重要外部变量。它们的每一次技术突破,都会迅速传导至上市竞品公司,迫使后者调整战略预期。这种跨市场的联动效应,进一步加速了行业内部的优胜劣汰。对于那些缺乏深厚资金储备和生态支撑的初创公司而言,跟随式发布的边际效益正在递减。如果无法在特定垂直领域建立不可替代的优势,或者在成本控制上达到极致,很难在日益激烈的竞争中存活。
从更宏观的视角来看,大模型行业正在经历从“技术驱动”向“工程与商业双轮驱动”的转型。BenchLM的数据显示,前沿模型的发布频率已进入以天为单位的高频竞争阶段。在这种环境下,研发效率、算力利用率以及数据飞轮的运转速度,成为了比单一模型参数规模更重要的竞争要素。资本市场开始追问:除了模型本身,企业是否拥有稳定的客户留存?是否具备将技术优势转化为收入增长的能力?是否在开源社区中建立了足够的影响力以吸引开发者?
此外,价格弹性和成本结构也成为估值考量的关键维度。DeepSeek V4 Flash的成功在于它重构了行业的成本底线,使得高性能模型的使用变得普惠。这对于那些依赖高价API维持毛利的公司构成了巨大压力,迫使其必须通过技术创新降低推理成本,或通过增值服务寻找新的利润增长点。未来的赢家,将是那些能够在保证性能的同时,将单位算力成本降至最低,并能通过规模化应用摊薄固定成本的企业。
在通往通用人工智能(AGI)的漫长道路上,技术路线的不确定性依然存在。但有一点可以肯定,单纯依靠“刷榜”获取估值红利的时代已经结束。市场正在用更严苛的标准筛选真正的长期主义者。那些能够清晰描绘技术演进路线图,并在开源生态、商业化落地和成本控制之间找到平衡点的企业,才有可能在这一轮洗牌中脱颖而出。对于投资者而言,理解这一估值逻辑的转变,是把握AI行业未来投资机会的关键所在。这不仅是对技术的判断,更是对商业模式韧性和企业战略定力的深度考量。