2026短剧营销变局:从流量狂欢到精耕细作的三大底层逻辑
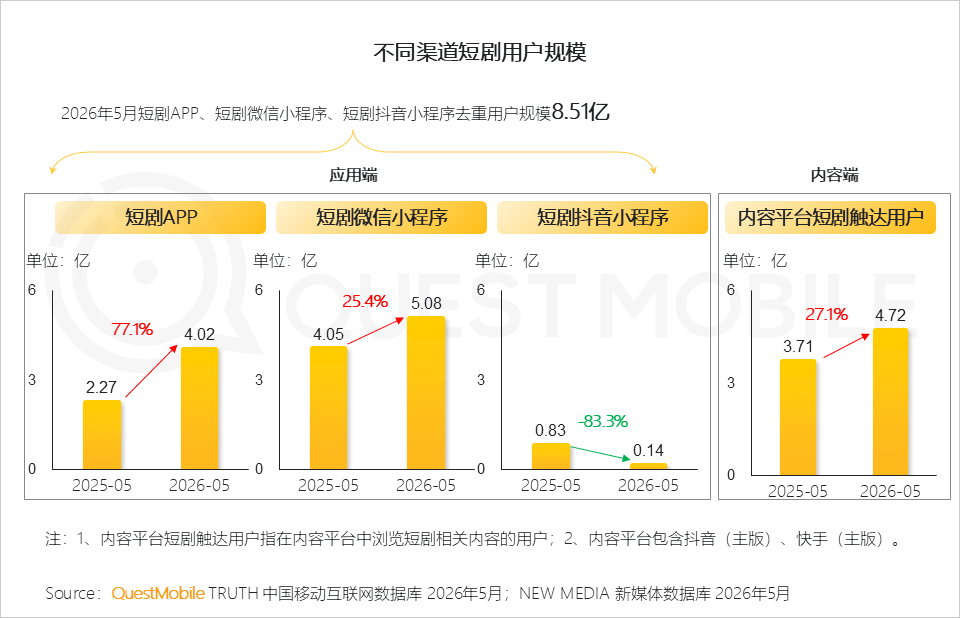
2026年的短剧市场,不再仅仅是流量洼地,而是演变为品牌竞争的主战场。据QuestMobile最新数据显示,截至2026年5月,短剧行业去重用户规模已攀升至8.51亿。这一庞大基数背后,隐藏着渠道结构、用户行为以及内容形态的深刻重构。短剧APP月活跃用户达到4.02亿,同比激增77.1%,显示出其作为核心主力渠道的地位愈发稳固。相比之下,抖音小程序用户规模出现83.3%的下滑,标志着社交裂变模式的边际效应递减,而内容平台(如抖音主版、快手主版)则以4.72亿的触达用户,保持着27.1%的稳健增长。
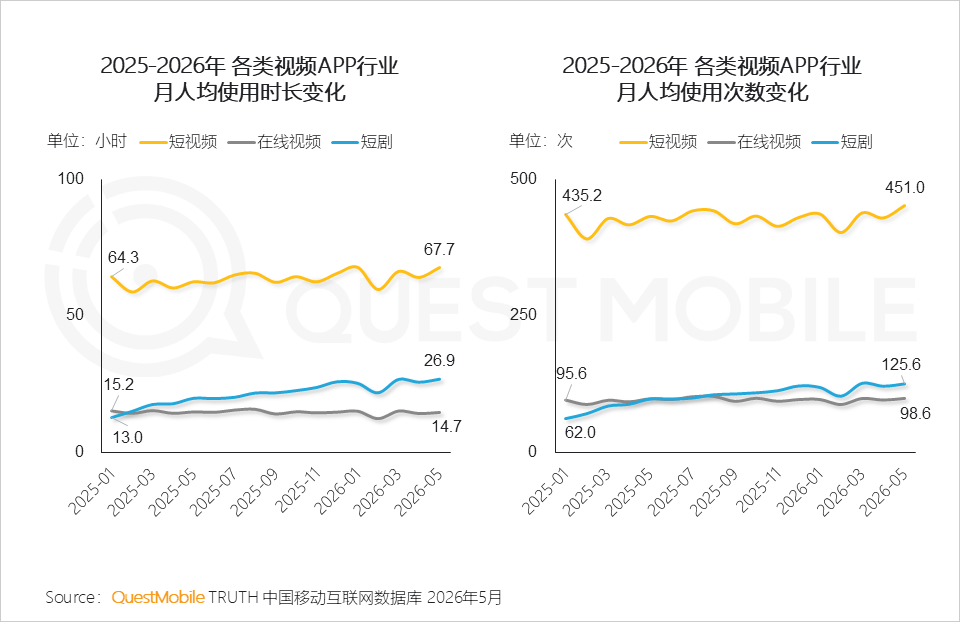
用户黏性的显著提升是另一个关键信号。5月份,短剧APP用户的人均月使用时长达到26.9小时,人均使用次数高达125.6次,这两项指标均已超越传统在线视频,且差距仍在拉大。这意味着,用户已经养成了“刷短剧”的深层习惯,为品牌提供了从单向曝光转向深度内容沟通的坚实基础。然而,随着市场规模的膨胀,红利期正在消退,品牌方必须面对一个残酷的现实:流量正加速向头部作品集中,粗放式的投放已无法保证ROI的确定性。
渠道分化与人群画像:精准触达的前提
短剧生态的成熟带来了用户画像的精细化分层。不同承载渠道吸引的用户群体呈现出显著的差异化特征,这为品牌的精准营销提供了数据支撑。在短剧APP端,70后和80后用户占比高达47.2%,且二、三、四线城市用户占比达到63.1%。这一群体具备稳定的消费能力,但相对注重性价比。而在内容平台短剧触达的用户中,90后和00后占比达到41.6%,三线及以下城市占比53.5%,显示出年轻化和下沉市场的双重特征。
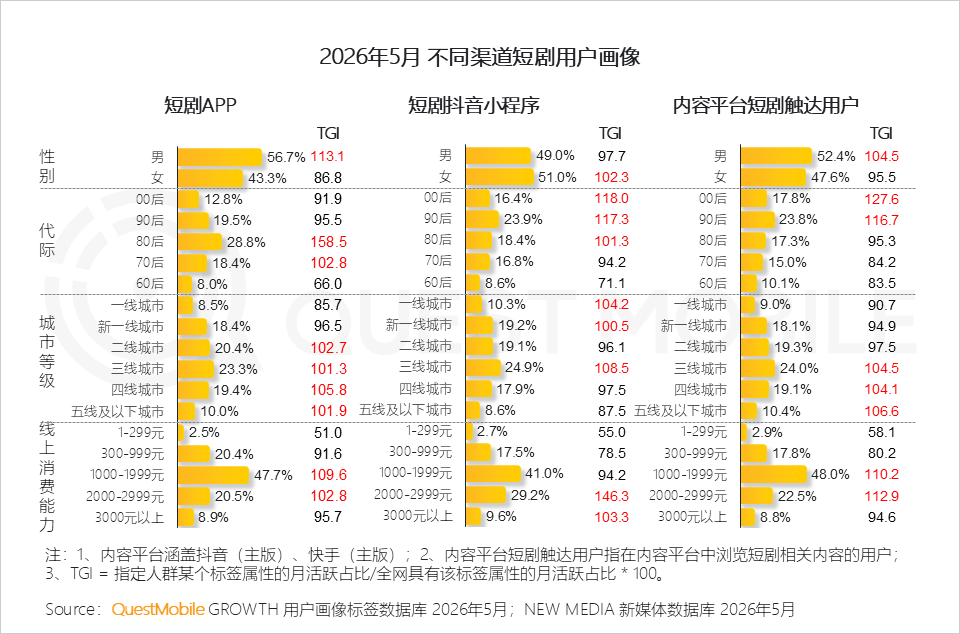
这种渠道差异直接影响了品牌的渠道选择策略。如果品牌目标客群是中高龄、注重实用性的消费群体,短剧APP无疑是更优选择;若旨在触达年轻一代、激发社交话题,内容平台则是必经之路。值得注意的是,红果免费短剧、红果免费漫剧、河马剧场等头部APP在2026年前五个月的表现尤为抢眼,其中红果免费短剧同比增长79.1%,其持续的高速增长验证了“免费+广告”模式在深耕用户时长方面的有效性。
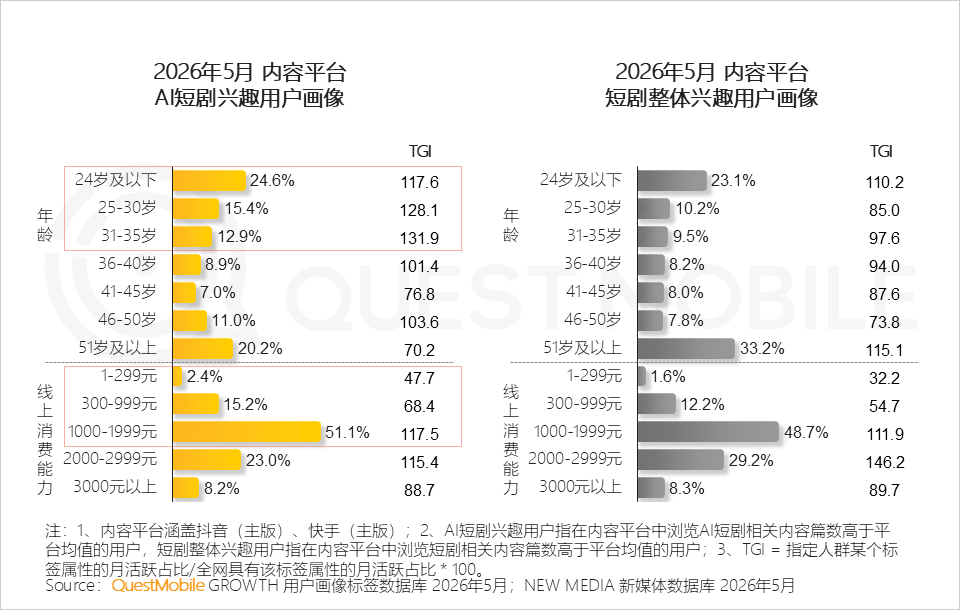
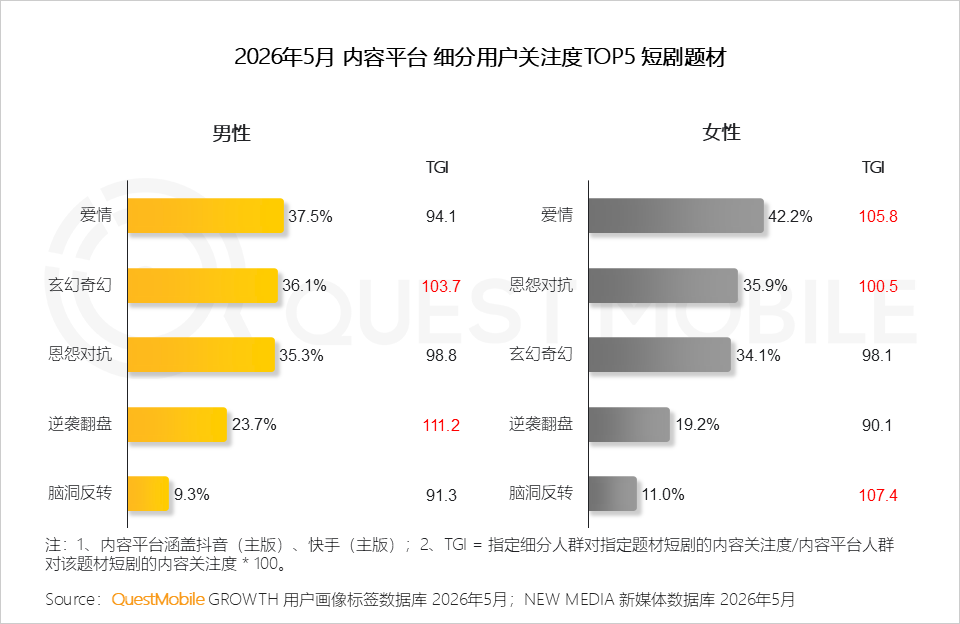
此外,AI技术的介入正在重塑内容生产与消费的场景。利用AI技术构建低成本、快产出优势的漫剧赛道迅速崛起,红果免费漫剧和火龙漫剧从零起步,迅速占据独立赛道地位。这一现象不仅丰富了内容供给,也为品牌提供了新的营销选项。AI短剧在玄幻奇幻、逆袭翻盘等题材上的关注度占比极高,分别达到81.7%和35.8%,这与传统短剧以爱情、恩怨对抗为主的题材结构形成鲜明对比。品牌方在制定营销策略时,需充分考量不同题材背后的受众心理与消费动机,以实现内容与品牌调性的最佳匹配。
内容生态演进:从竖屏到“真人+AI”双轨并行
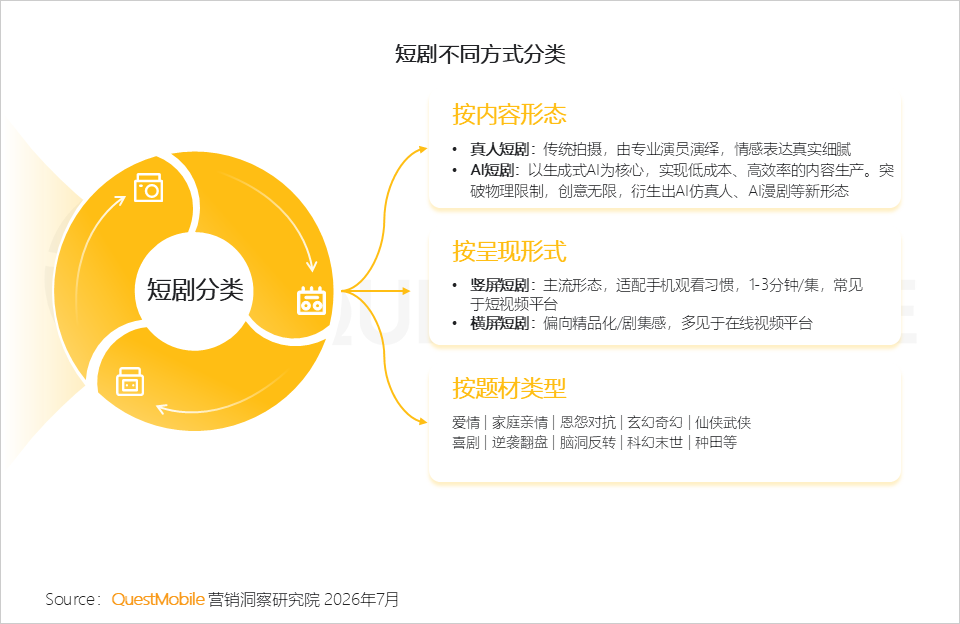
短剧内容形态的多元化是行业发展的必然结果。2026年,短剧已从单一的竖屏形态演进为“真人+AI”双轨、“竖屏+横屏”并行的多元内容生态。这一变化不仅满足了用户多样化的审美需求,也为品牌营销提供了更丰富的叙事空间。
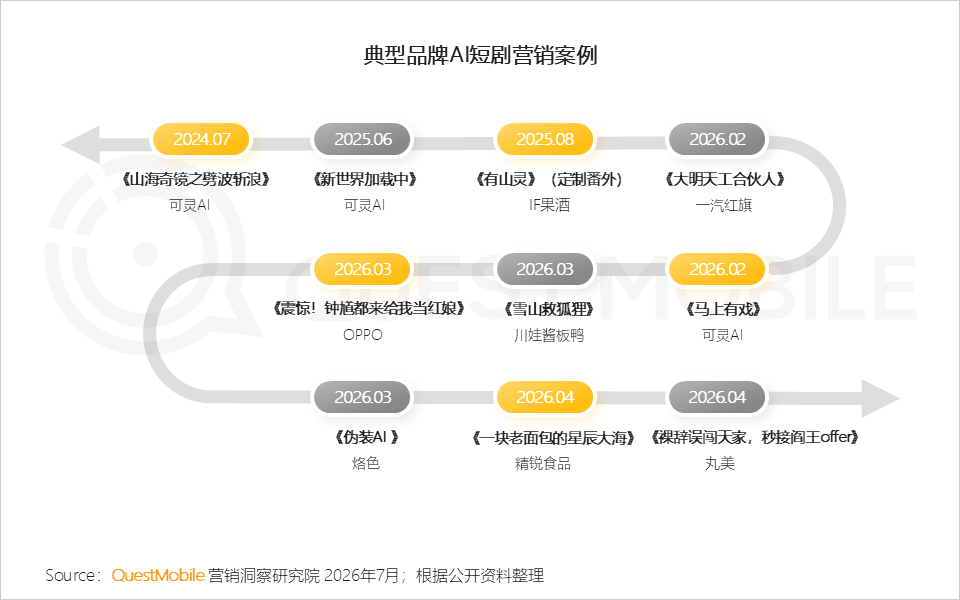
首先,AI短剧的爆发式增长值得重点关注。在AI技术的驱动下,漫剧以更低的制作成本、更快的产出周期实现了规模化生产。活跃用户规模TOP10的短剧APP中,已有两个漫剧类独立APP占据重要席位。对于品牌而言,AI短剧不仅意味着成本的降低,更意味着试错成本的压缩。品牌可以在玄幻奇幻、科幻末世等重视觉特效的传统高成本题材上,进行低风险的尝试。例如,一汽红旗便借AI短剧将新能源造车技术与传统文化智慧融合,不仅降低了制作门槛,更通过新颖的形式触达了高净值人群,其APP流转率达到9.4%。
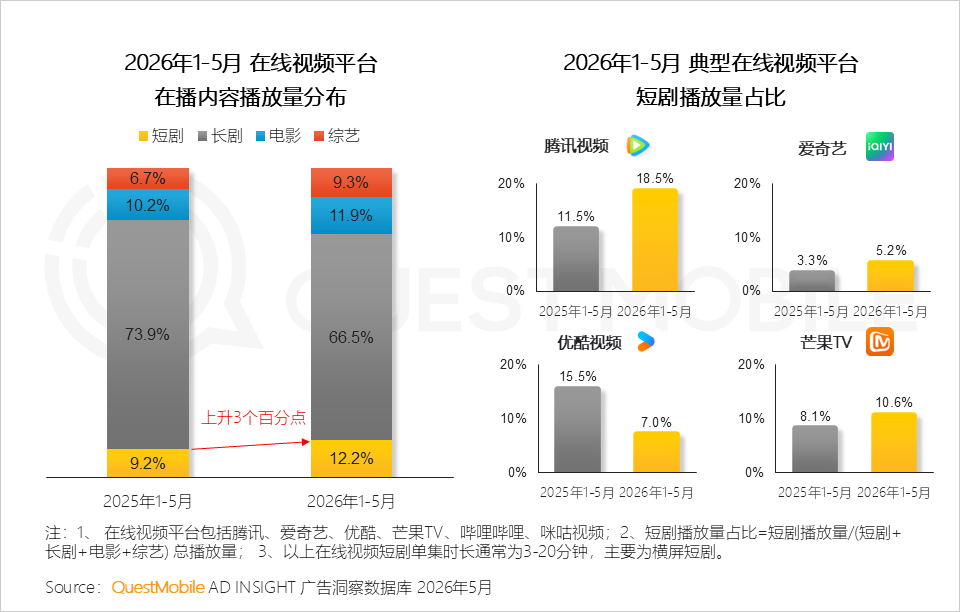
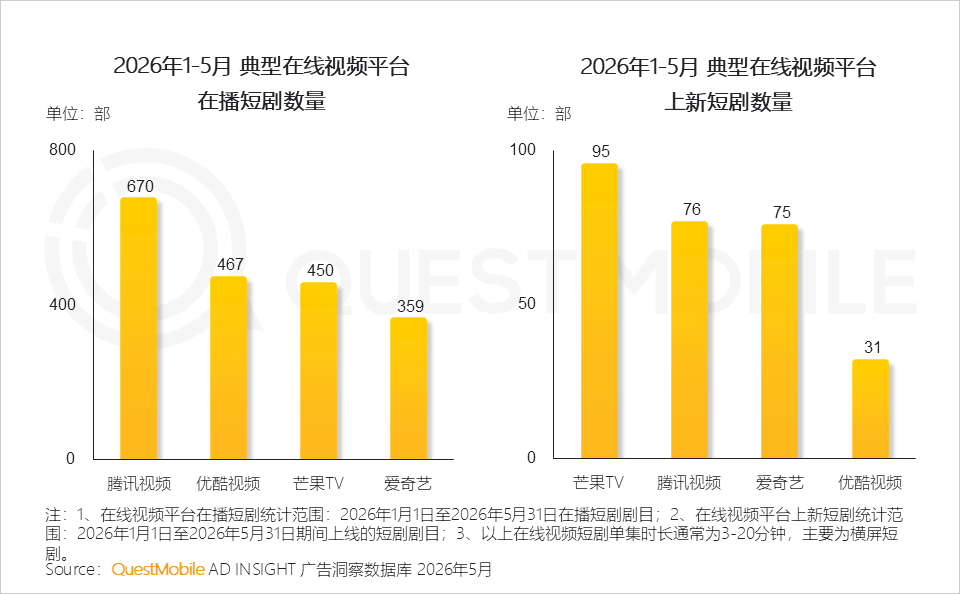
其次,竖屏与横屏短剧在品牌营销中扮演着不同的角色。竖屏短剧以密集的信息节点和即时的情绪满足取胜,适合品牌快速种草和激发冲动消费;而横屏短剧则凭借精良的制作和饱满的叙事,更适合品牌的品质背书与深度沟通。在线视频平台热播短剧的播放占比走高,且流量向头部集中,这意味着品牌在选择在线视频平台投放时,应聚焦已验证的头部项目,而非盲目分散资源。这种头部集中的趋势,要求品牌在合作时更加注重项目的质量评估与受众匹配度。
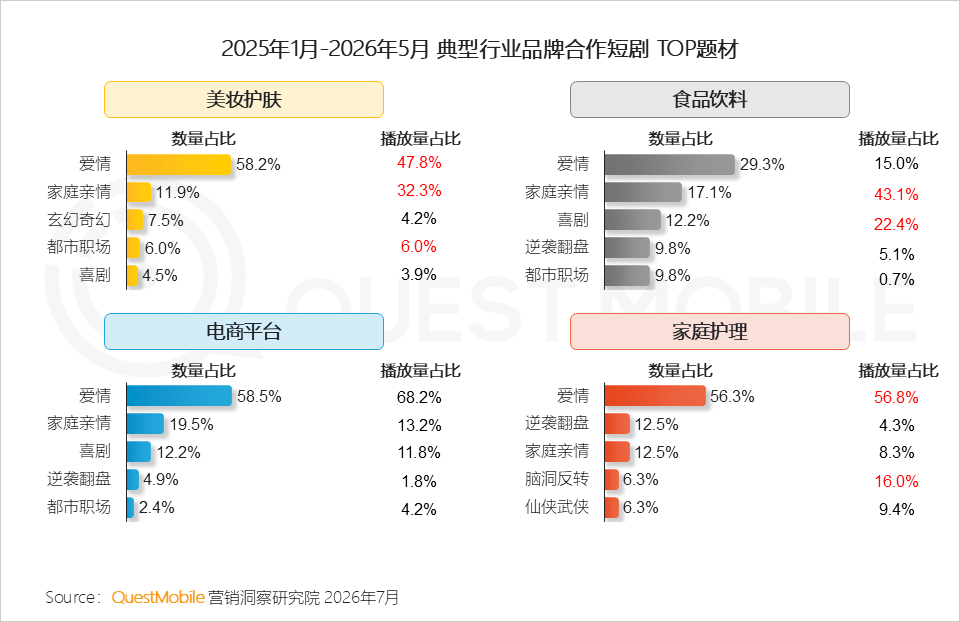
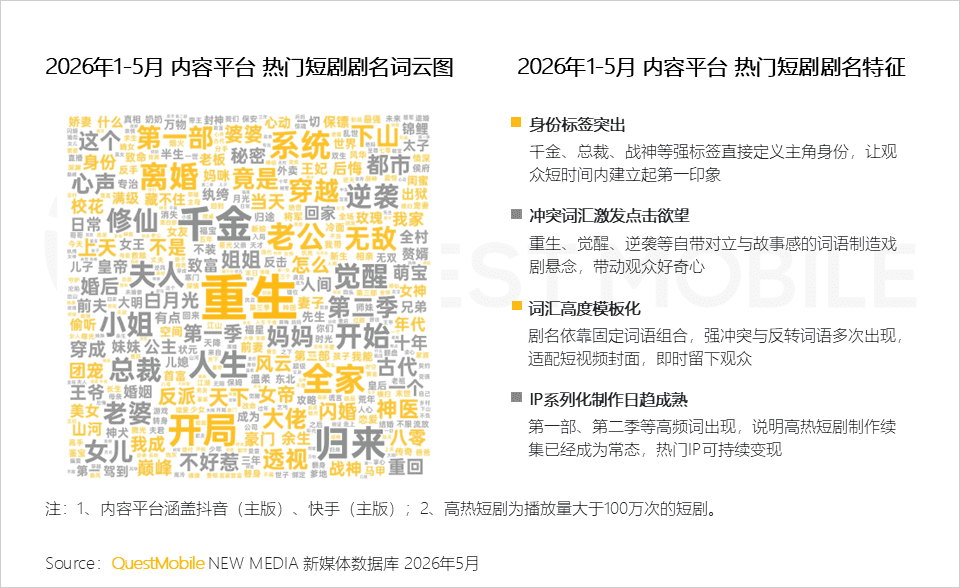
题材的选择同样关乎营销成败。爱情题材因其广泛的受众基础,仍是品牌合作的“安全牌”,但在AI短剧中,玄幻奇幻和逆袭翻盘的关注度显著高于传统题材。数据显示,男性用户更偏好玄幻奇幻和逆袭向剧情,女性用户则更倾向于爱情和脑洞反转类剧情。品牌在选题时,需结合目标人群的性别、年龄及兴趣偏好,进行精细化的内容定制。例如,食品饮料品牌在家庭亲情题材上的播放占比远高于数量占比,印证了场景匹配对品牌效果的放大作用。
营销范式转移:从“广撒网”到“精耕细作”
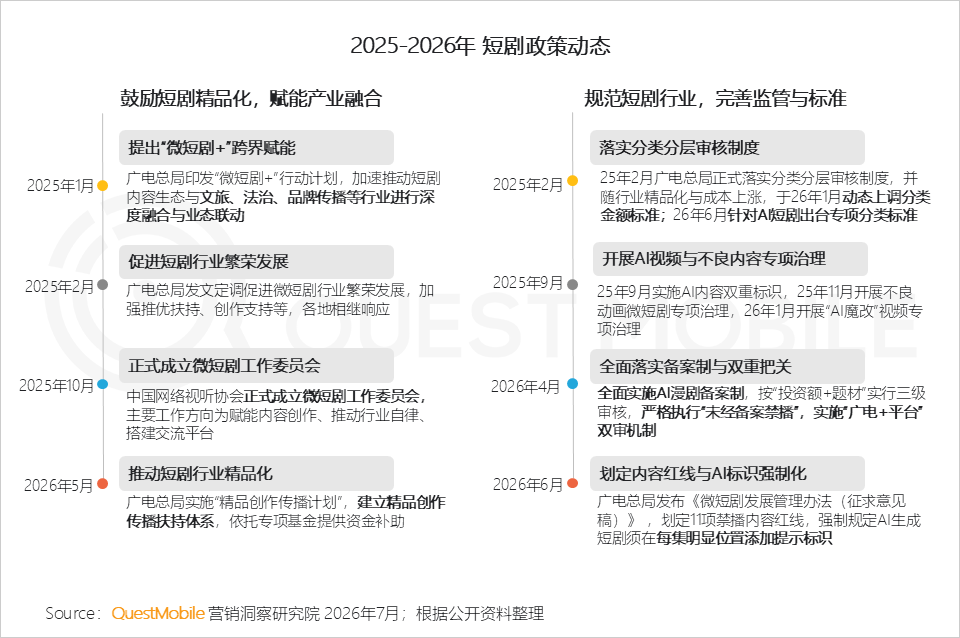
在用户规模扩大、内容竞争加剧以及监管趋严的多重因素下,品牌短剧营销正在经历从“广撒网”到“精耕细作”的范式转移。2026年1-5月,上新短剧播放量前五名分别为《老街赵凤声》、《荣华令》、《皇后驾到》、《暗处》和《半醒》,头部效应明显。同时,监管政策的完善,如将AI短剧与漫剧纳入分类审核体系,推动行业从规模扩张走向规范化运营,使得品牌合作投放变得更加谨慎。
这种转变首先体现在合作数量的收缩与合作深度的增加上。品牌正从早期的“广撒网试水”转向“精选深耕”,以“节点脉冲”为节奏,将资源集中在优质项目和关键大促节点前后。这种策略旨在获取更确定的回报,而非追求虚高的曝光量。合作模式上,“一剧一品牌”成为主流,短剧正逐渐演变为品牌的独占型内容资产。品牌不再仅仅是广告主,而是逐步转变为内容共创方,通过深度参与剧情设计、角色塑造等环节,实现品牌价值的自然植入。
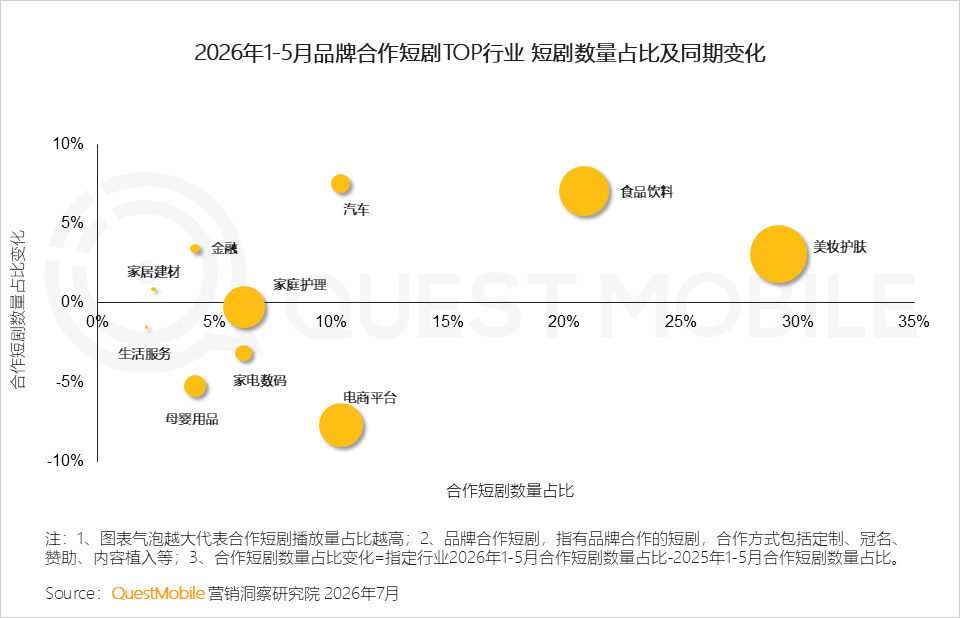
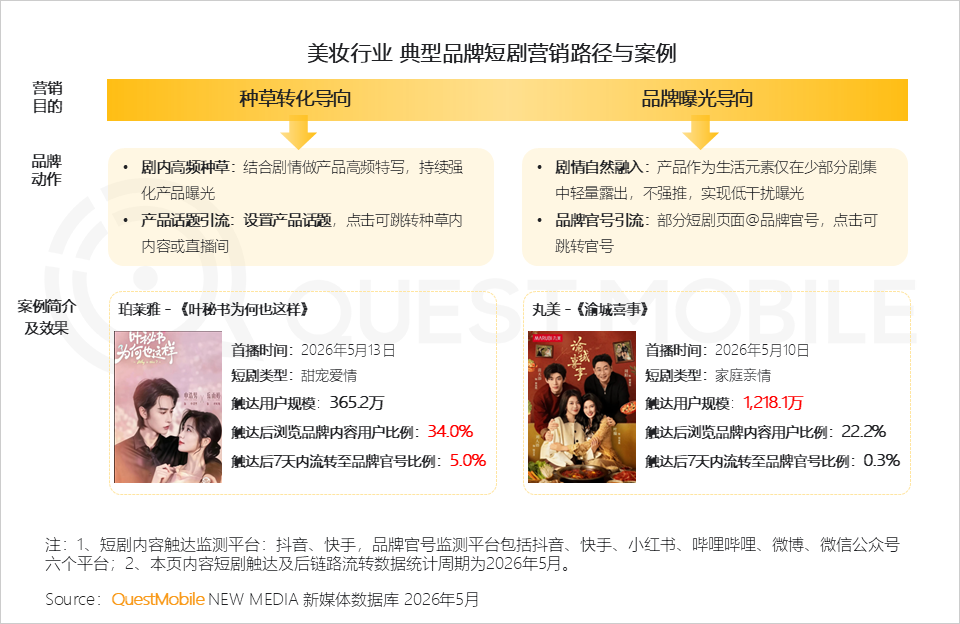
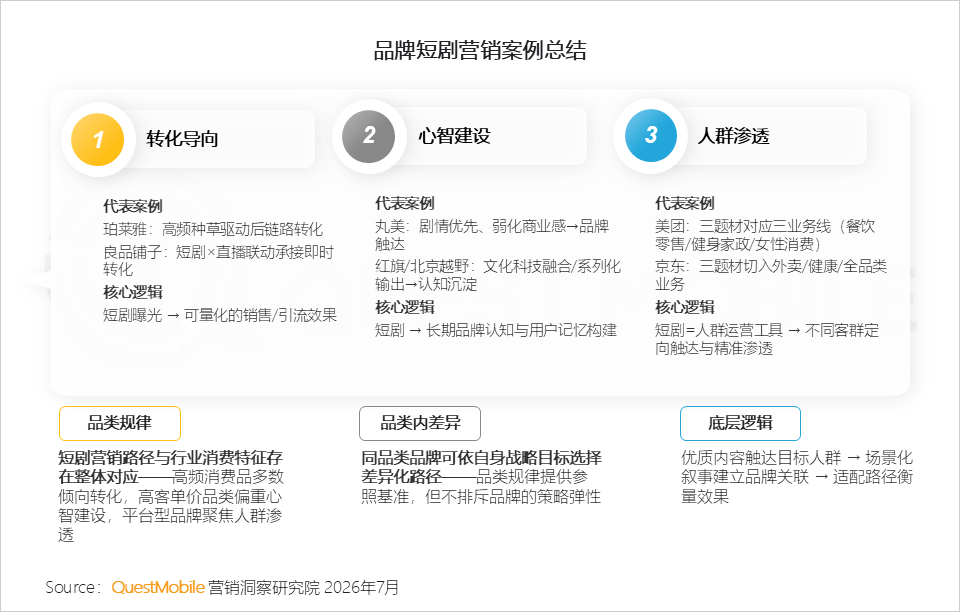
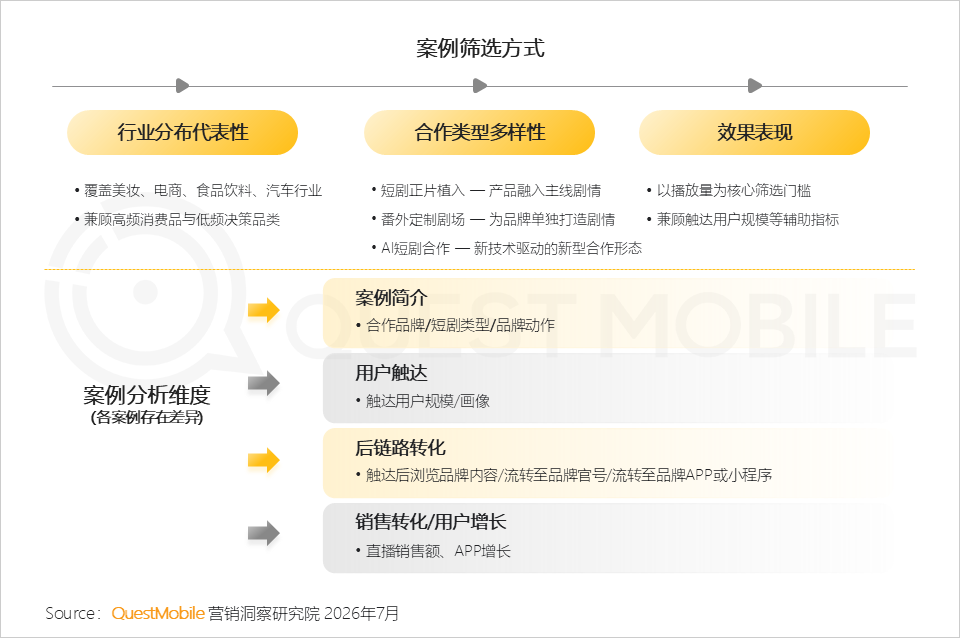
不同品类的品牌在短剧营销中呈现出差异化的策略选择。快消类品牌,尤其是美妆护肤与食品饮料,保持着高投放比例。美妆品牌如珀莱雅,采用“强效种草”策略,通过高频产品特写贯穿剧情,驱动后链路转化;而丸美则采取“轻量触达”模式,弱化商业感,注重品牌心智建设。食品饮品品牌则倾向于以家庭聚会等场景切入,通过“短剧+直播”联动驱动即时转化。例如,良品铺子邀请短剧女主空降直播间,康师傅则打造互动话题驱动用户参与,分别指向转化效率与品牌声量的不同目标。
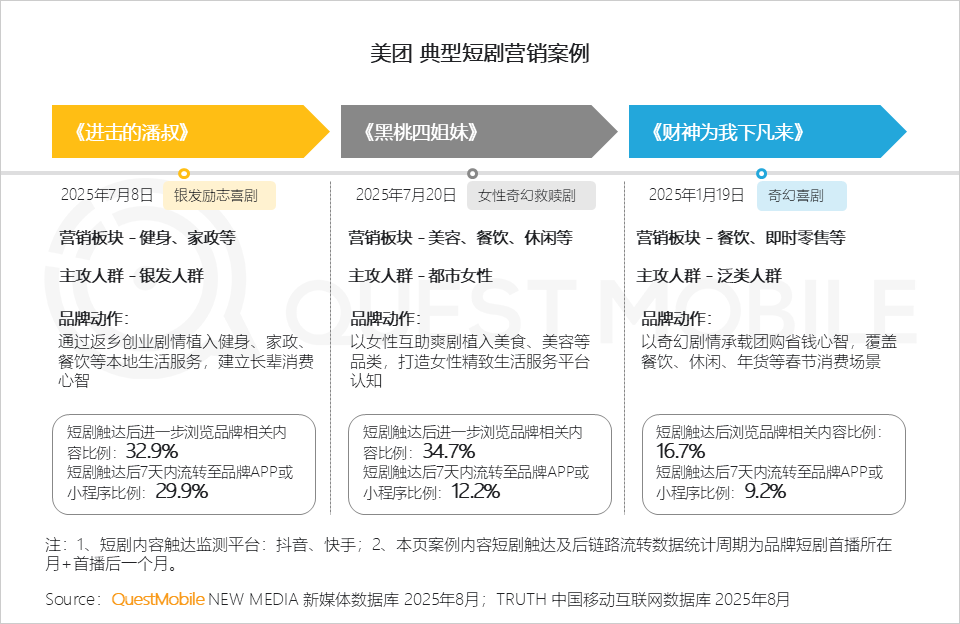
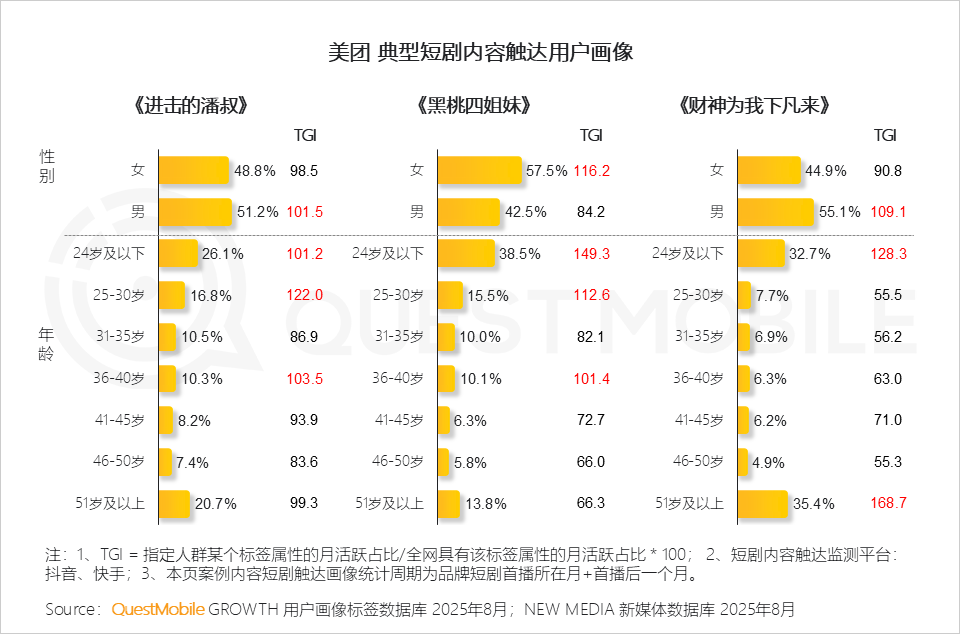
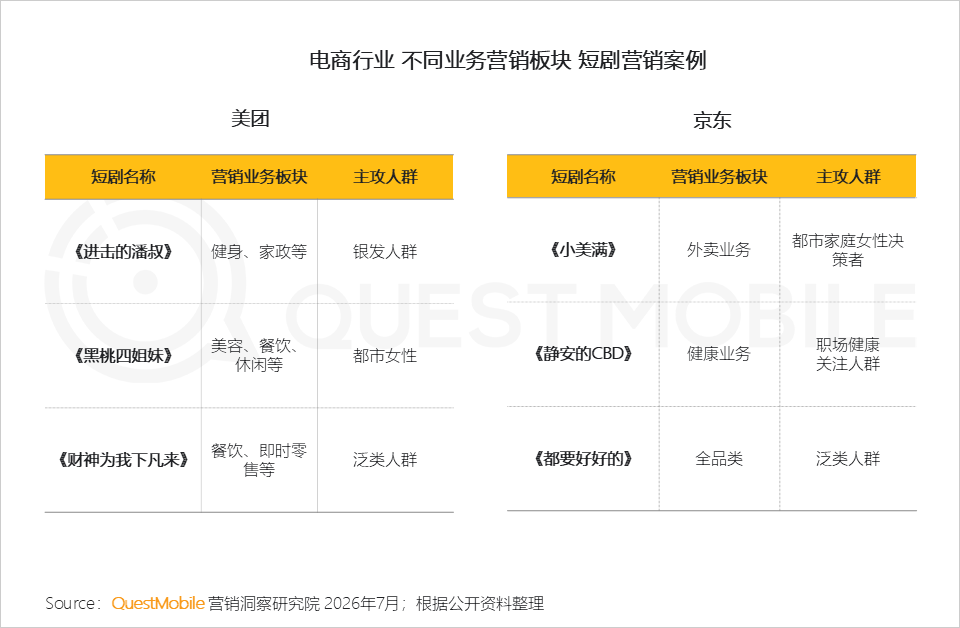
高客单价品类如汽车行业,则更注重用户心智的建设。北京越野通过5部系列短剧跨时5个月持续输出,沉淀品牌认知;美团等平台型品牌则通过多题材覆盖多业务线,实现不同业务模块的精准人群渗透。美团通过银发励志、女性互助、春节合家欢等题材,分别对应不同业务板块,虽然题材有所侧重,但实际触达效果往往超出原定目标人群,如银发题材意外吸引了年轻群体,显示出短剧在跨圈层传播上的潜力。
行业格局与未来展望:在不确定性中寻找确定性
尽管短剧营销市场规模持续扩大,但行业竞争格局尚未稳定。数据显示,两年间品牌更换率较高,市场仍处于“试错-优化”阶段。电商平台在2026年1-5月的短剧投放同比缩减,这可能源于投放节奏的调整,旨在将更多资源投入到618、双十一等大促前后,以更好地承接转化。
未来,品牌短剧营销将更加依赖于数据驱动与精细化运营。一方面,品牌需建立完善的评估体系,不仅关注前端曝光规模,更要重视后端转化效果及品牌资产的沉淀。另一方面,随着AI技术的进一步成熟,AI辅助创作、智能投放等工具将进一步提升营销效率。然而,无论技术如何演进,内容为王的核心逻辑不会改变。品牌需继续打磨内容质量,确保短剧不仅在视觉上吸引人,更在情感上与用户产生共鸣。
总之,2026年的短剧营销已告别野蛮生长,进入理性精耕的时代。品牌需摒弃单一的流量思维,转而构建以用户为中心、以内容为纽带、以转化为导向的完整营销闭环。只有在渠道选择、题材匹配、内容创作及转化路径上实现全方位的精耕细作,品牌才能在激烈的市场竞争中突围而出,将短剧这一流量红利转化为长期的品牌资产。