AI基建狂潮:挖掘机订单暴涨背后的工业新逻辑
在科技界的聚光灯下,人工智能往往被描绘成代码、算法与硅基芯片的狂欢。然而,当我们将视线从纳斯达克的交易屏幕移开,投向尘土飞扬的建筑工地时,会发现一场更为厚重且真实的变革正在发生。2026年8月,全球工程机械巨头卡特彼勒公布了一份令市场震惊的财报:季度营收同比增长24%,积压订单高达721亿美元,创下历史新高。这一数据背后,并非传统房地产或矿业周期的简单复苏,而是AI数据中心建设浪潮向实体经济深层渗透的直接映射。
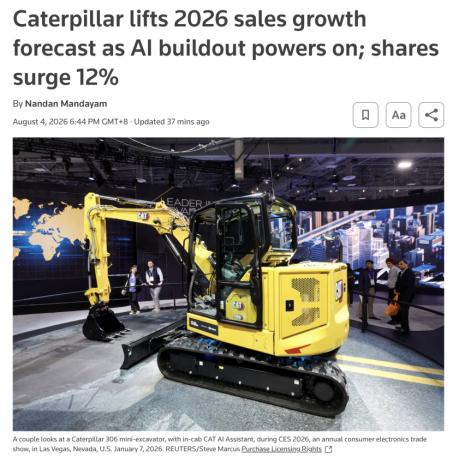
长期以来,市场习惯于将AI视为纯数字领域的产物,认为其红利仅局限于英伟达、微软等科技巨头。但卡特彼勒的强劲表现证明,AI基础设施的建设是一个庞大的系统工程,其链条之长、涉及面之广,远超普通投资者的想象。在GPU服务器进入机房之前,首先需要完成的是土地开发、场地平整、厂房建设以及复杂的电力接入工程。这些看似传统的土建环节,恰恰是AI落地物理世界的第一道门槛,也是重型机械设备需求爆发的源头。
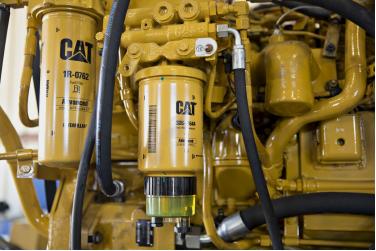
数据中心并非简单的仓库,而是高能耗、高密度的工业设施。随着大模型训练规模的指数级增长,单个数据中心的功率密度急剧上升,对电力供应的稳定性和冗余度提出了极高要求。在电网基础设施尚不完善或建设周期较长的地区,备用发电设备成为保障数据中心不间断运行的关键。卡特彼勒能源与动力业务17%的增长,正是源于这一刚性需求。这表明,AI淘金热不仅需要“数字铲子”(芯片),更需要“物理铲子”(挖掘机、推土机)和“能量源”(发电机组)。
这种需求的扩散并非偶然,而是技术落地必然经历的物理化过程。过去几年,资本大量涌入算力层,导致芯片供应紧张。如今,随着算力瓶颈逐步缓解,建设重心自然向配套设施转移。投资者开始重新评估传统工业企业的价值,不再将其视为低增长的周期性标的,而是看作AI基础设施生态中不可或缺的一环。卡特彼勒股价单日上涨12%,创下17年来最大涨幅,正是市场对这一逻辑重构的直接反馈。
然而,如果仅仅将AI对传统制造业的影响理解为“增加订单”,那就过于表面化了。更深层次的变革在于,AI正在重塑这些工业企业自身的生产方式、产品形态以及商业模式。对于工程机械行业而言,竞争的核心正从单纯的机械制造能力,转向基于数据的智能服务能力。设备不再是冰冷的钢铁巨兽,而是能够感知环境、分析数据并辅助决策的智能终端。
以卡特彼勒为例,其在2026年推出的基于AI的设备助手,标志着人机交互模式的根本性转变。操作员无需再翻阅厚重的维修手册,只需通过自然语言查询,即可获取实时的设备状态信息和维护建议。这不仅降低了操作门槛,更大幅提升了设备的使用效率。与此同时,自动化技术的边界也在不断拓展,原本应用于封闭矿山的自动驾驶技术,正逐步向更复杂的建筑施工场景延伸,预示着未来工地可能实现更高程度的无人化作业。
在中国,这一转型趋势同样显著。三一集团的实践提供了一个极具参考价值的案例。作为全球领先的工程机械制造商,三一并未盲目追求通用大模型,而是选择深耕垂直领域。通过沉淀累计130多万条行业知识,三一训练了多款垂域行业模型,并将AI应用覆盖至研发、制造、供应链及售后服务等700多个业务场景。这种“行业知识+AI”的模式,解决了通用模型在工业现场“水土不服”的问题。
在售后服务环节,传统模式高度依赖资深工程师的个人经验,响应速度慢且标准不一。三一通过构建企业知识库,将历史故障案例、维修记录与实时设备数据相结合,利用AI进行故障诊断。这使得年轻工程师也能迅速定位问题,大幅缩短了停机时间,提升了客户满意度。在供应链端,AI则通过物料识别和采购分析,优化库存结构,减少资金占用。据披露,这些AI应用每年为三一创造的经济效益超过2亿元,证明了智能化转型的商业可行性。
类似的智能化改造也在全球范围内上演。美国农业机械巨头约翰迪尔利用计算机视觉技术开发的See & Spray智能喷洒系统,能够精准识别杂草并定点喷洒,既减少了农药使用,又提高了作业效率。其自动驾驶拖拉机则通过AI感知周围环境,实现了农田作业的自动化。日本小松公司则通过智能矿山系统,整合无人矿卡、自动运输和数据平台,极大提升了矿山运营的安全性和效率。
这些案例共同指向一个结论:在AI时代,传统制造企业的核心竞争力正在发生位移。过去,优势在于规模效应和供应链管理;现在,优势在于对行业场景的理解深度以及数据资产的积累程度。大模型提供了通用的认知能力,但真正决定落地效果的,是企业能否将自身的工艺知识、操作流程和环境数据转化为模型可理解的语料。那些拥有深厚行业积淀的企业,反而比纯科技公司更具优势,因为它们掌握着AI落地所需的“最后一公里”数据。
此外,AI基础设施的红利还在沿着产业链继续向上游和下游扩散。除了工程机械,Vertiv、施耐德电气等企业受益于数据中心内部的供电和散热需求;GE Vernova等能源设备企业则受益于电网升级和新增发电需求。甚至长鑫存储等国内厂商,也在围绕AI带来的存储需求进行扩产布局。这表明,AI不仅仅是一场技术革命,更是一次全面的产业升级,它带动了从芯片制造到基础建材,从软件开发到重型装备的全链条繁荣。
值得注意的是,这种扩张也带来了新的挑战。数据中心的高能耗特性使得能源管理成为关键瓶颈,如何在保证算力增长的同时实现绿色低碳,是摆在所有参与者面前的难题。这也解释了为何备用发电和高效能源管理系统如此重要。未来,具备绿色能源整合能力的工业企业,将在竞争中占据更有利的位置。
对于投资者和行业观察者而言,理解这一趋势至关重要。不能仅盯着科技股的波动,而应看到实体经济中正在发生的结构性变化。卡特彼勒的财报只是一个信号,预示着AI正在从虚拟世界走向物理世界,从比特流向原子。在这个过程中,那些能够将传统工业优势与AI技术深度融合的企业,将获得新一轮的增长动力。
综上所述,AI带火挖掘机并非短期炒作,而是基础设施建设周期与技术迭代周期共振的结果。它揭示了AI落地的真实路径:先算力,后基建,再应用。对于传统制造业来说,这既是机遇也是挑战。唯有主动拥抱智能化,将数据转化为生产力,才能在这场工业新逻辑的重塑中立于不败之地。未来的工业巨头,必将是那些既懂钢铁又懂算法的企业。