万亿AI资本暗流:谁在闷声发大财,谁在裸泳?
在喧嚣的AI热潮背后,隐藏着一套冷酷而精密的资金分配法则。过去三年,中国科技圈最引人注目的叙事莫过于大模型的百模大战,融资新闻与参数竞赛层出不穷。然而,热闹的商业表象之下,是残酷的财务现实:2025年,国内收入领先的大模型公司智谱年度亏损超过30亿元,MiniMax同样录得17亿元的巨额亏损。即便是对AI投入最为激进的阿里,其财报也显示高额资本开支正在快速侵蚀利润与现金流;大洋彼岸的谷歌亦面临相似困境,资本支出持续攀升,自由现金流却已捉襟见肘。
资金并未凭空消失,而是沿着产业链发生了大规模的定向流动。据统计,2023年至2025年末,全球AI领域的累计资本开支已突破1万亿美元大关。华尔街投行预测,2026年至2030年间,这一数字将飙升至6万亿甚至8万亿美元,相当于美国全年GDP的五分之一。如此庞大的资金洪流,并未均匀地滋润整条产业链,而是遵循着严格的物理与商业逻辑,从云厂商流出,优先填补物理瓶颈,最终才可能沉淀为应用层的利润。
在这场资本盛宴中,最先实现业绩爆发的并非站在聚光灯下的大模型初创企业,而是那些处于产业链上游、解决算力连接与承载问题的“隐形冠军”。走进任何一座现代化的AI数据中心,最昂贵的组件固然是GPU,但数万张显卡若无法高效协同,便只是一堆废铁。AI训练要求海量处理器以极低延迟交换参数,这使得负责光电转换的光模块成为了算力集群的咽喉要道。
光模块龙头中际旭创与新易盛的财务数据印证了这一逻辑。2025年,中际旭创经调整归母净利润高达118.5亿元,同比增长112%;进入2026年一季度,其单季利润57.2亿元,已超过2024年全年总和。新易盛的表现更为惊人,2025年净利润95.1亿元,两年内翻了约14倍,光互联产品毛利率接近48%。这两家公司的共同特征是高度依赖海外市场,境外收入占比均超过90%,主要客户涵盖谷歌、微软、亚马逊、Meta等北美云巨头以及英伟达。它们站在全球AI资本开支的必经之路上,无论下游哪家大模型胜出,只要算力集群在扩张,光模块的需求就具有极高的确定性。
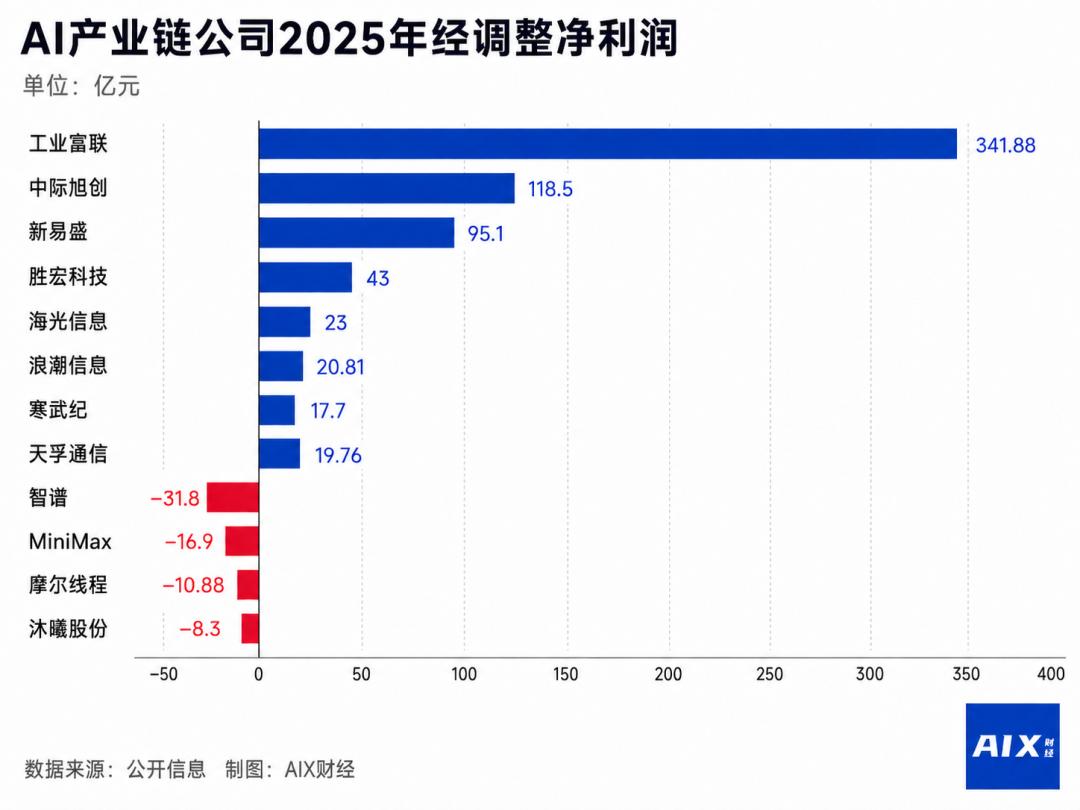
同样的逻辑也延伸至更基础的硬件层。胜宏科技作为PCB印刷电路板的代表,其收入结构在两年内发生了根本性逆转。2023年,其AI相关收入仅占5.8%,而到了2025年,这一比例跃升至43.2%,成为第一大收入来源,净利润随之暴增277%至43亿元。这表明,AI浪潮对传统电子元件行业的重塑是深刻且迅速的,能够迅速切入英伟达、AMD等核心供应链的企业,率先享受了红利。
相比之下,国产AI芯片企业的盈利之路则显得更为曲折但充满希望。寒武纪在连续亏损五年后,于2025年首次实现全年盈利,营收同比增长453%,归母净利润达到17.7亿元。2026年一季度,其增长势头进一步加速,经营活动现金流转正。海光信息也保持了稳健的增长态势。然而,并非所有国产芯片玩家都已跨过盈亏平衡点,摩尔线程与沐曦股份虽亏损大幅收窄,但仍处于投入期。长鑫科技的上市则展示了另一种路径,它借助海外存储巨头产能迁移的窗口期,通过国产替代潜力实现了年度盈利。这些企业的崛起,本质上是地缘政治背景下供应链安全需求所创造的市场空白,其利润天花板取决于政策导向与技术突破的速度。
在产业链的另一端,是以工业富联和浪潮信息为代表的服务器集成商。它们的商业模式呈现出“高营收、低毛利”的特征。工业富联2025年收入突破9000亿元,净利润341亿元,但综合毛利率仅为6.98%;浪潮信息收入1647亿元,调整后净利润仅20.81亿元。这类企业通过规模化集成交付,赚取微薄的加工费与流水,虽然在绝对利润值上可观,但在产业链中的议价能力相对较弱,属于典型的“辛苦钱”。
互联网巨头则处于一种微妙的中间状态。阿里云、腾讯云等云服务商通过出售算力和MaaS(模型即服务)平台获得了实实在在的收入增长,阿里云AI相关收入连续多个季度三位数增长。然而,由于巨额的GPU采购折旧与研发费用同步上升,外部观察者很难从集团财报中精确剥离出AI业务的净贡献。腾讯、快手等公司将AI融入广告推荐与内容生态,虽提升了效率,但这种隐性收益难以被市场单独定价。
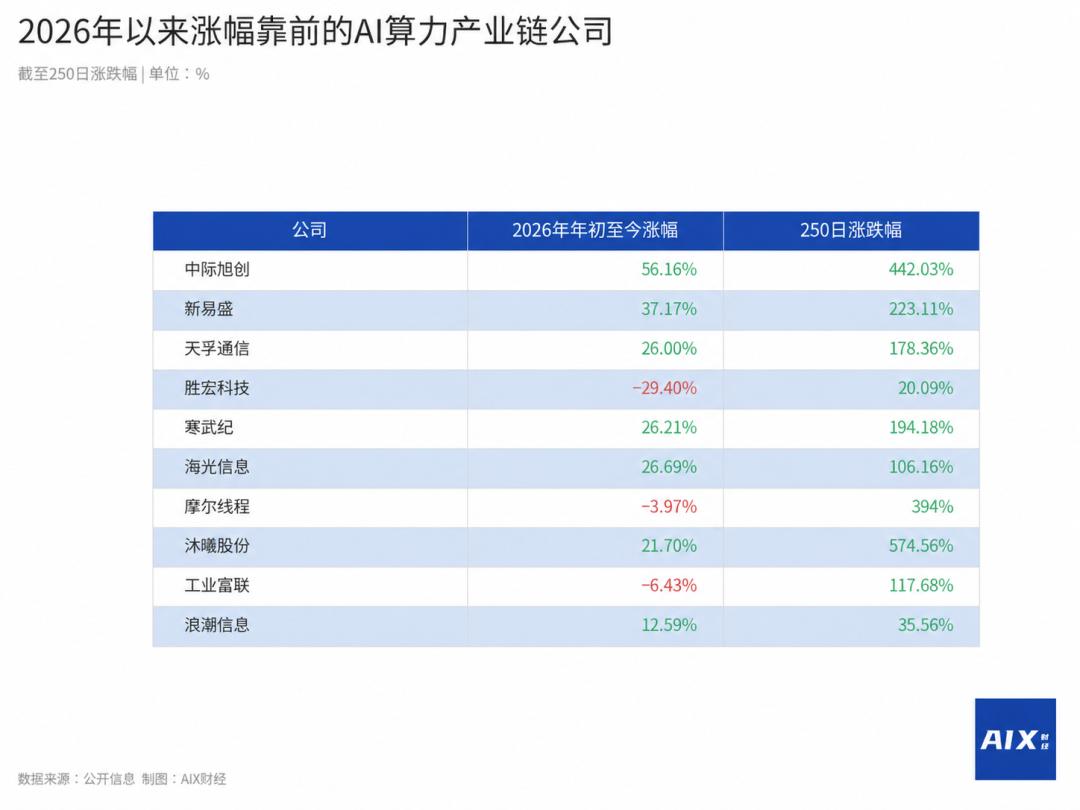
资本市场的反应往往比财务报表更为敏锐且情绪化。离最终用户越远的环节,赚钱的确定性越高,因此光模块板块在2025年至2026年初经历了翻倍式的上涨。寒武纪更是凭借国产替代的稀缺性,市值突破万亿元,成为科创板标杆。相反,离用户最近的大模型厂商虽然承担着构建未来生态的重任,却因高昂的研发成本与尚未成熟的商业模式而深陷亏损,股价表现也相对低迷。这种背离揭示了一个核心逻辑:在基础设施建设期,卖铲子的人永远比挖金矿的人更早赚到钱。
然而,这套看似稳固的逻辑在2026年下半年开始显现裂痕。首先,资本开支不可能无限增长。随着数据中心建设趋于饱和,关于“算力过剩”的担忧日益加剧。中金公司预测,大型云厂商的自由现金流可能在2027年大幅降至240亿美元左右。一旦云巨头缩减开支,高度依赖单一海外大客户的光模块与PCB企业将面临业绩断崖式下跌的风险。
其次,收入质量的质疑声浪渐起。有报道指出,英伟达可能通过融资担保等方式帮助OpenAI购买其芯片,这种“左口袋倒右口袋”的行为在一定程度上虚化了真实需求。若行业增速放缓,这种链条上的信用风险将向上游蔓延。此外,光模块等行业的技术门槛相对较低,立讯精密、东山精密等电子巨头的入局可能引发价格战,导致利润率回归理性。
回顾互联网发展史,从电信基建到创业公司IPO,产业周期往往经历从巨头买单到社会资本涌入的过程。当前的AI产业正处于从“基础设施建设期”向“应用爆发期”过渡的关键节点。上一轮互联网浪潮中,修路的思科早早见顶,而真正赢得长期价值的是路上的亚马逊与谷歌。这一次,随着硬件红利的边际递减,价值重心或将向拥有强大生态闭环的云厂商及具备清晰商业化路径的B端应用公司转移。对于投资者而言,识别这一周期切换的信号,比追逐当下的热点更为重要。