DeepSeek融资乱象:10%通道费与V4-Pro性能真相的深度解析
在人工智能浪潮席卷全球的当下,头部大模型企业的每一次资本动作都牵动着市场的神经。近期,围绕DeepSeek第二轮融资的一系列传闻与流出文件,不仅揭示了技术迭代的最新进展,更暴露了一级市场在极度供需失衡下的扭曲生态。一份被广泛传播的商业计划书(BP)将DeepSeek尚未正式发布的V4-Pro模型推向了风口浪尖,其宣称的性能数据与高昂的投资门槛形成了鲜明对比,引发了行业内外的广泛讨论。
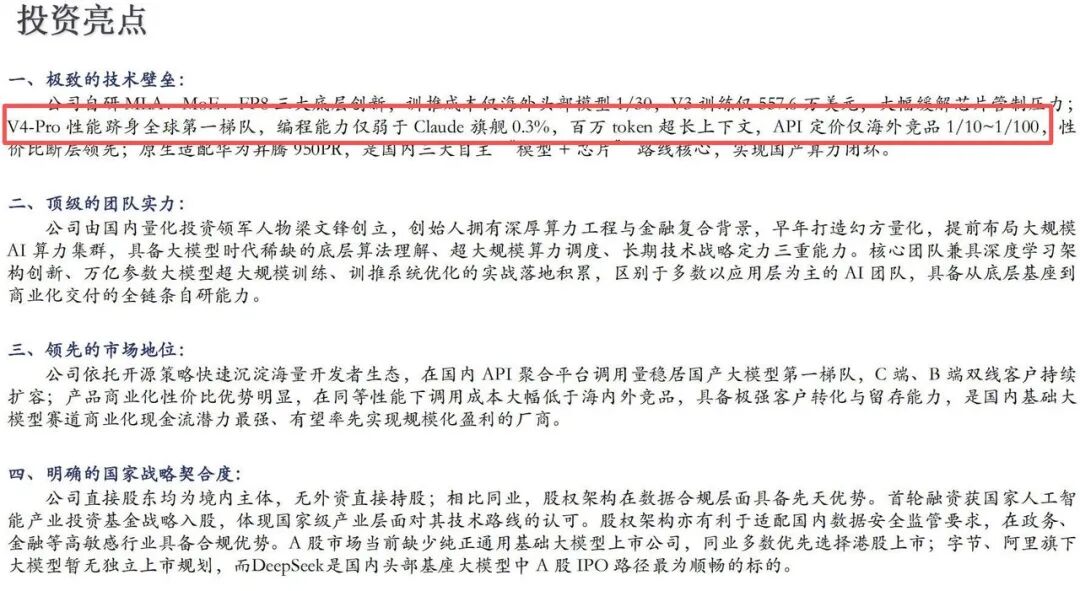
这份流出材料的核心卖点在于对V4-Pro编程能力的极致包装。文件中明确指出,V4-Pro在编程性能上仅比Anthropic的旗舰模型Claude Opus 5低0.3%,同时支持高达100万词元的上下文窗口。更为引人注目的是其API定价策略,号称仅为海外竞争对手的十分之一甚至百分之一。为了佐证这一说法,材料引用了Terminal-Bench 2.1、DeepSWE 1.1以及SWE-bench Pro等权威基准测试数据,显示V4-Pro在这些关键指标上与Opus 5的差距微乎其微,均在0.2%至0.3%之间。这种精确到小数点后的对比,旨在向潜在投资者传递一个强烈信号:DeepSeek的技术实力已无限接近全球顶尖水平,而成本优势则构成了其巨大的护城河。
然而,面对如此完美的数据呈现,DeepSeek Harness团队负责人崔添翼在社交平台上的回应却显得颇为耐人寻味。他用一句“也不能说完全是瞎编,对吧?”进行了调侃式回应。这一表态看似轻松,实则揭示了流出材料与官方事实之间的微妙差异。根据DeepSeek今年4月发布的V4 Preview技术报告,V4-Pro-Max在SWE-bench Verified基准上的得分为80.6%,而同期对比的Claude Opus 4.6得分为80.8%。两者相差0.2个百分点,四舍五入后确实约为0.3%。这说明流出材料中的数据并非凭空捏造,而是基于早期预览版本的测试结果进行的营销化加工。
尽管数据来源有其依据,但这种表述方式存在明显的偷换概念嫌疑。首先,它将特定基准测试中的微小差距泛化为整体编程能力的差距,忽略了不同模型在实际工程应用中的综合表现差异。其次,随着Anthropic后续推出Fable 5和Opus 5等更新版本,Claude的能力基准线已经进一步提升,单纯引用旧版数据进行对比难免有失偏颇。更重要的是,这种精确的数字游戏更像是投资中介或财务顾问(FA)为了推销稀缺股权份额而精心设计的营销话术,而非DeepSeek官方的严谨技术声明。
抛开性能数据的文字游戏,V4-Pro在算力成本重构方面的优势却是确凿无疑的商业变量。根据公开数据,Claude Opus 5的API定价为每百万输入Token 10美元,每百万输出Token 50美元。相比之下,DeepSeek V4-Pro的官方定价为输入缓存未命中0.435美元,输出缓存未命中0.87美元。通过简单计算可知,V4-Pro的输入成本约为Opus 5的1/23,输出成本约为1/57。对于一个包含100万输入和100万输出Token的典型作业,Opus 5的成本高达60美元,而V4-Pro仅需1.305美元,总体成本便宜约46倍。若进一步考虑缓存命中情况,V4-Pro的单价可下探至每百万Token 0.003625美元,仅为Opus 5价格的1/276。这种数量级的成本优势,对于需要大规模调用API的企业用户而言,具有极强的吸引力。
然而,技术层面的高性价比并未能完全抵消资本层面的高门槛。在这份流出募资文件中,最令行业侧目的并非技术参数,而是高达10%的前端管理费用。文件提及一支规模仅为3亿人民币的“华兴系基金”,其标的投前估值高达710亿美元(约5000亿人民币)。这意味着,如果有限合伙人(LP)出资1亿元参与该基金,仅入场费就高达1000万元,此外还需承担年度管理费和业绩报酬(Carry)。
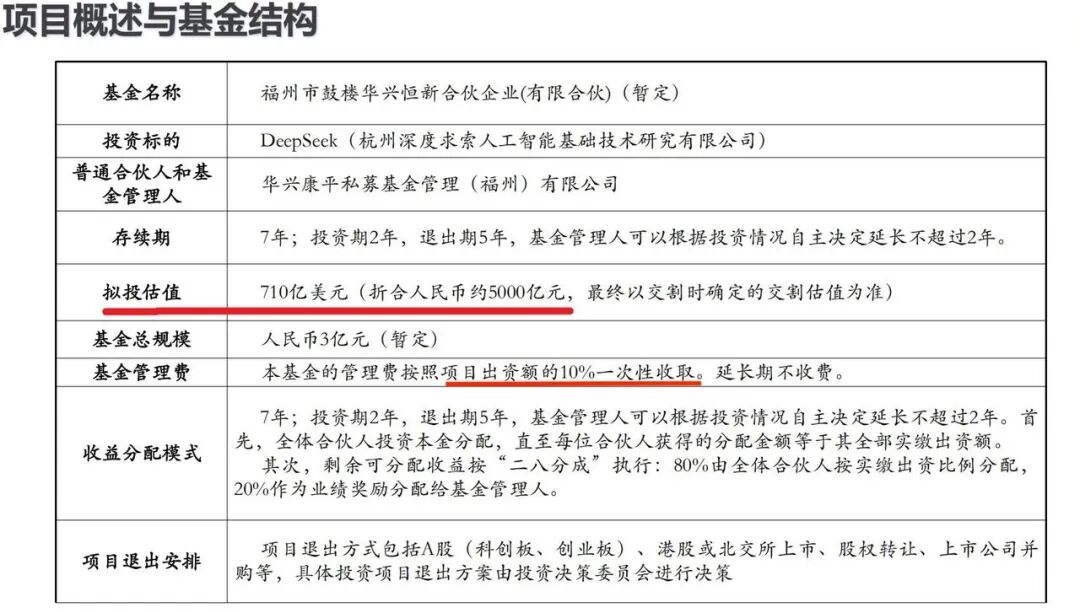
在主流的风险投资基金运作标准中,通常遵循经典的“2/20原则”,即2%的年度管理费与20%的超额收益分成。即便是通过正规财富管理渠道代销,前端申购费也严格控制在1%到3的上限。此处出现的10%前端费用,显然偏离了常规金融产品的收费逻辑。据调查,这10%更接近于投资者为进入稀缺份额所支付的一次性通道成本。此前已有媒体暗访发现,部分中介公开报价“通道费10%,外加每年2%管理费”,甚至针对小额拼盘投资给出更为苛刻的收费方案。这种现象反映出,在买方完全丧失议价权的极端供需失衡下,掌握底层额度的通道方拥有了绝对的定价权。
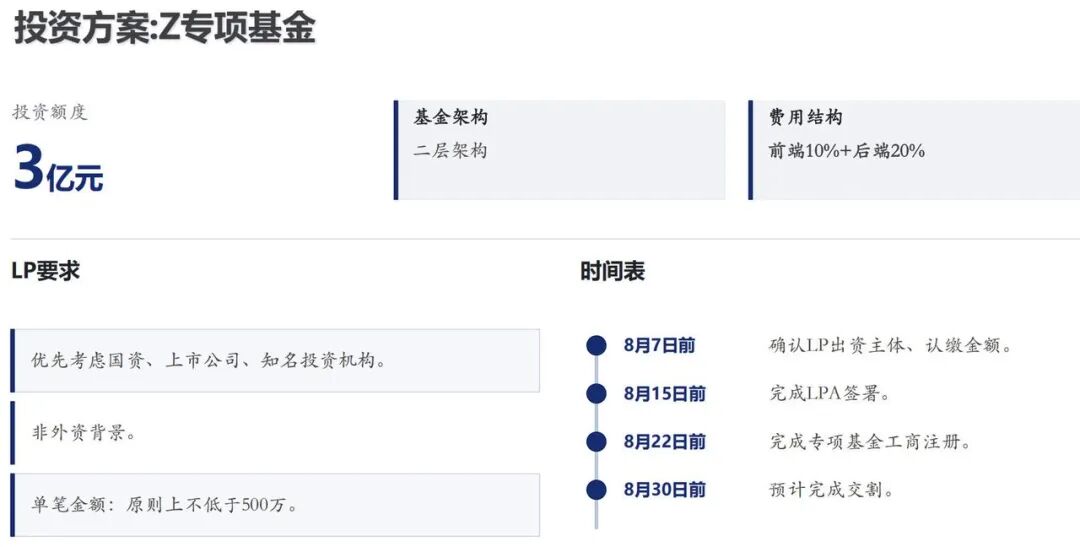
DeepSeek之所以能形成如此强势的卖方市场,源于其在一轮又一轮融资中积累的稀缺性。今年4月,DeepSeek开启第一轮大规模外部融资,并于6月完成交割,募资约500亿元,估值超过3500亿元。仅仅一个多月后,第二轮融资再度启动,计划再次募资500亿元,投前估值跃升至约5000亿元,较上一轮提升约43%。尽管7月底融资曾短暂暂停,但最新迹象表明融资已重新启动。据悉,首轮表达投资意向的资金规模一度超过1000亿元,即使第一轮吸收了500亿元,仍有大量千亿级别的意向资金在伺机争夺新的入场机会。
在这种背景下,一条由中介、FA、私募基金和特殊目的载体(SPV)构成的二级销售链条已然形成。一级市场越是一票难求,中间环节就越有机会通过制造信息不对称和稀缺焦虑来赚取高额的“稀缺溢价”。对于许多急于布局AI赛道的机构投资者而言,即便面对高昂的通道费,也不愿错过登上这艘高速列车的机会。这种非理性的追捧,本质上是对未来不确定性的一种对冲,也是对头部资产稀缺性的过度溢价支付。
与此同时,国产大模型第一梯队的竞争已进入白热化阶段。DeepSeek面临的压力不仅来自自身模型迭代的预期管理,更来自同梯队竞对的步步紧逼。月之暗面在7月底完成315亿美元估值的新轮融资后,立刻携Kimi K3的全球声量,以500亿美元估值无缝衔接开启了Pre-IPO轮融资。按其当前的资本推进节奏,该轮募资预计在8月内完成,并计划于年内正式递表上市。Kimi的快速资本化进程,无疑给DeepSeek带来了巨大的时间压力。
在模型能力以月为单位迭代、算力成本呈指数级下探的当下,传统的基于财务现金流折现的定价模型已经彻底失效。投资人对头部AI公司的追捧,本质上已经演变为对通用人工智能(AGI)终局的一场“期权对赌”。在这场赌局中,技术领先性、成本控制力以及资本运作效率成为了决定胜负的关键要素。DeepSeek凭借V4-Pro在成本上的巨大优势,试图在商业化落地层面建立壁垒;而竞争对手则通过快速上市获取公众市场的流动性支持,以维持高强度的研发投入。
对于普通投资者和行业观察者而言,透过这些纷繁复杂的融资新闻,更应关注技术本质与商业逻辑的回归。虽然中介机构的营销话术可能夸大其词,但DeepSeek在降低AI使用门槛、重构算力成本结构方面的努力是实实在在的。10%的前端费用或许反映了当前资本的狂热,但也警示着市场泡沫的存在。当潮水退去,唯有那些能够持续提供高质量、低成本智能服务的企业,才能在AGI时代的长跑中笑到最后。
此外,这一事件也折射出中国一级市场在硬科技投资领域的成熟度仍有待提升。高额通道费的出现,说明在优质资产稀缺的情况下,金融 intermediaries 的角色发生了异化,从价值发现者变成了租金收取者。这不仅增加了最终投资者的成本,也可能导致资源错配。监管层和市场参与者需要共同思考,如何建立更加透明、高效的一级市场交易机制,以减少不必要的摩擦成本,让资本更有效地流向技术创新的前沿。
综上所述,DeepSeek融资风波不仅是单一企业的事件,更是整个AI行业在资本与技术双重驱动下剧烈震荡的缩影。V4-Pro的性能争议与高昂的入场费,共同构成了当前AI投资图景的两面:一面是技术突破带来的无限想象空间,另一面是资本博弈下的现实利益纠葛。在未来很长一段时间内,这种张力仍将持续存在,直到技术红利充分释放,市场格局趋于稳定。