3000万太空救援:LINK卫星故障背后的在轨服务商业真相
2026年的夏天,太空领域发生了一起极具象征意义的事件。美国国家航空航天局(NASA)并未选择让一颗服役近22年的科学卫星自然陨落,而是斥资3000万美元,委托商业公司Katalyst Space Technologies发射了一颗名为LINK的服务卫星,试图将濒临坠入大气层的尼尔·格雷尔斯·雨燕天文台(Swift)推回安全轨道。然而,戏剧性的一幕发生了:救援者尚未触及被救者,LINK卫星自身便因反作用轮故障陷入姿态失控。这一突发事件,不仅让公众的目光聚焦于太空救援的高风险性,更深刻地揭示了在轨服务(In-Orbit Servicing, IOS)从技术概念走向商业现实过程中所面临的严峻挑战。
这场耗资不菲的救援行动,其核心价值远超拯救一颗旧卫星本身。它实际上是一次针对非合作目标捕获技术的真实场景压力测试。Swift天文台发射于2004年,设计之初并未预留任何对接接口或配合机制,对于LINK而言,这就像是在高速公路上试图抓住一辆没有把手且正在打滑的卡车。这种“非合作目标”的捕获难度,远高于此前诺斯罗普·格鲁曼公司在地球同步轨道上成功实施的MEV-1任务,后者对接的是拥有标准接口的通信卫星。因此,LINK任务的每一个环节,从交会、接近到最终的机械臂抓取,都是对现有航天工程技术边界的极限探索。
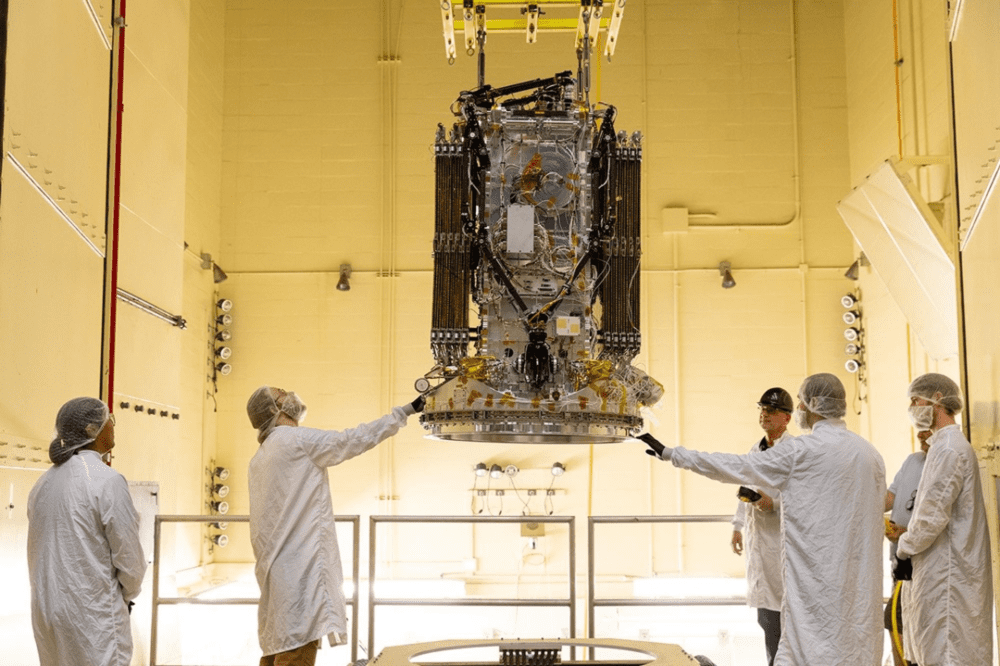
从经济账面上看,3000万美元的合同金额仅为Swift历史成本的八分之一左右。乍看之下,这似乎是一笔划算的交易。然而,若深入分析,我们会发现这笔费用购买的并非仅仅是轨道提升服务,更包含了巨大的技术风险溢价和潜在的行业示范效应。如果任务成功,它将证明商业公司能够在极短周期内(不到一年)完成复杂服务卫星的设计、制造与部署,并成功执行高难度的非合作目标操作。这将为保险机构评估在轨服务风险提供关键数据,进而推动整个产业链的成本下降和标准化进程。反之,如果任务失败,其所积累的故障处理经验、姿态恢复策略以及非合作目标接近的边界条件数据,同样具有不可估量的科研价值。
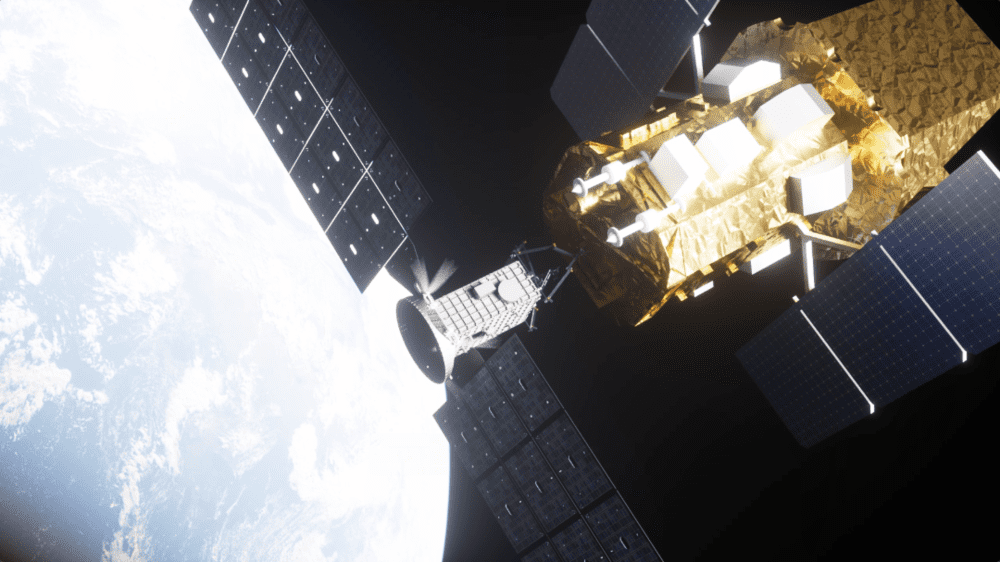
LINK卫星的故障并非偶然,而是快速迭代模式下系统工程短板的一次集中暴露。为了在极短时间内完成任务,Katalyst采用了高度集成的设计方案,但这也在一定程度上牺牲了冗余度。当两个反作用轮停用后,团队不得不依靠霍尔效应推进器进行姿态稳定,并通过重构控制算法来应对突发状况。这一过程生动地展示了在轨服务的复杂性:它不仅仅是硬件的堆砌,更是软件、导航、推进与控制系统的深度耦合。任何单一子系统的失效,都可能导致整个任务链条的断裂。这也提醒行业参与者,在追求“低成本、短周期”的同时,必须补齐系统工程能力的短板,否则所谓的商业优势将建立在脆弱的沙堆之上。
进一步审视在轨服务的市场格局,我们会发现不同轨道区域的需求特征存在巨大差异。目前最成熟的商业模式集中在地球同步轨道(GEO)的卫星延寿服务。由于GEO通信卫星造价高昂且替换成本极大,通过加注燃料或提供姿态控制来延长其寿命,具有明确的经济合理性。MEV-1的成功正是基于这一逻辑。然而,随着低地球轨道(LEO)巨型星座的爆发式增长,行业目光逐渐转向了这一更具想象空间但也更具挑战性的领域。
低轨在轨服务面临三重核心矛盾。首先是规模经济与单星价值的错配。低轨卫星通常采用批量生产模式,单星成本较低,设计寿命较短。若要实现盈利,服务飞行器必须具备一次性服务数十甚至上百颗卫星的能力,即实现“规模化维护”。然而,目前的技術水平尚无法支撑这种高频次、高密度的服务模式。其次是技术实现的极高难度。低轨卫星以每秒7公里以上的速度飞行,轨道面分散,相对运动复杂,且大多为非合作目标。在这种环境下完成精确交会与捕获,其技术门槛远高于相对静止的高轨任务。最后是运营商策略的转变。以SpaceX为代表的星座运营商倾向于“快速迭代、主动替换”,即通过高密度发射新卫星来替代故障或老旧卫星,而非进行在轨维修。这种策略在一定程度上削弱了对传统在轨服务的需求,使得低轨维护市场的商业逻辑变得模糊不清。
尽管面临诸多挑战,但在轨服务市场的潜力依然巨大。据预测,到2030年,全球在轨服务市场规模有望突破120亿至142亿美元。这一增长动力不仅来自商业卫星的维护需求,更来自政府及军事领域的战略考量。各国航天机构日益重视空间态势感知、碎片清理以及在轨组装能力,这些需求构成了在轨服务市场的另一重要支柱。LINK任务虽然聚焦于科学卫星救援,但其技术成果可迁移至碎片清理等领域,为后续的商业化应用奠定基础。
值得注意的是,在轨服务行业的发展不能仅靠单一企业的单打独斗,更需要产业链上下游的协同创新。从标准化的对接接口设计,到通用的服务飞行器平台,再到完善的在轨操作规范与法律法规,整个生态系统仍处于早期构建阶段。LINK任务的波折表明,行业需要更多的真实任务来验证技术路径,积累工程数据,而非仅仅停留在PPT层面的蓝图描绘。每一次失败或成功,都是通往成熟市场必经的台阶。
此外,政策与监管环境的变化也将深刻影响在轨服务的发展轨迹。随着空间交通日益拥挤,国际社会对在轨操作的透明度、安全性以及责任归属提出了更高要求。如何在保障国家安全与促进商业创新之间找到平衡点,将是各国政府面临的重要课题。对于企业而言,不仅要关注技术突破,还需密切关注政策动向,积极参与国际标准的制定,以提升自身在全球市场中的竞争力。
回顾LINK任务,无论最终结果如何,它都已经成为了在轨服务发展史上的一个里程碑。它打破了以往仅由大型国有航天机构主导复杂空间操作的局面,证明了商业公司在面对高难度技术挑战时的敏捷性与创新力。同时,它也无情地揭示了商业航天在追求效率与成本控制时可能忽视的系统性风险。这种双重属性,恰恰是新兴行业走向成熟的必经之路。
未来,随着材料科学、人工智能以及自主导航技术的进步,在轨服务的能力边界将进一步拓展。我们或许会看到具备自我修复能力的智能卫星,能够自动识别故障并调用附近的服务资源进行维修;也可能出现专门从事空间碎片清理的“太空清洁工”,通过激光或网捕等方式净化轨道环境。这些愿景的实现,依赖于当下每一次像LINK这样的尝试所积累的经验与教训。
对于投资者和行业观察者而言,理解在轨服务的本质至关重要。它不仅仅是一门生意,更是一种改变人类利用太空方式的基础设施。正如互联网早期的基础设施建设一样,在轨服务的前期投入巨大且回报周期长,但其一旦形成规模效应,将彻底重塑太空经济的格局。因此,看待LINK任务的得失,不应局限于单次任务的成败,而应将其置于整个行业发展的长河中进行考量。
在这场太空救援的背后,是人类对太空资源利用效率追求的极致体现。从废弃卫星的回收到在轨组装的大型结构,在轨服务正在重新定义太空活动的边界。虽然前路充满未知与挑战,但正如LINK卫星在故障中努力调整姿态一样,整个行业也在不断的试错与修正中,向着更加稳定、高效、可持续的方向前行。这3000万美元的投入,买到的不仅是一次救援机会,更是通往未来太空经济大门的一张昂贵但必要的门票。