法国AI公司Mistral三年估值破210亿欧元,三星ASML接连重注
三个研究员起步,一年估值涨80%
2023年4月,三位曾在Meta AI和Google DeepMind工作的法国研究员——Arthur Mensch、Guillaume Lample和Timothée Lacroix——回到巴黎创立了Mistral。当时ChatGPT刚引爆全球AI热潮,他们还没发布产品、没招齐团队,就在一个月内拿到了1.05亿欧元种子轮融资,估值约2.4亿欧元,创下欧洲AI创业纪录。
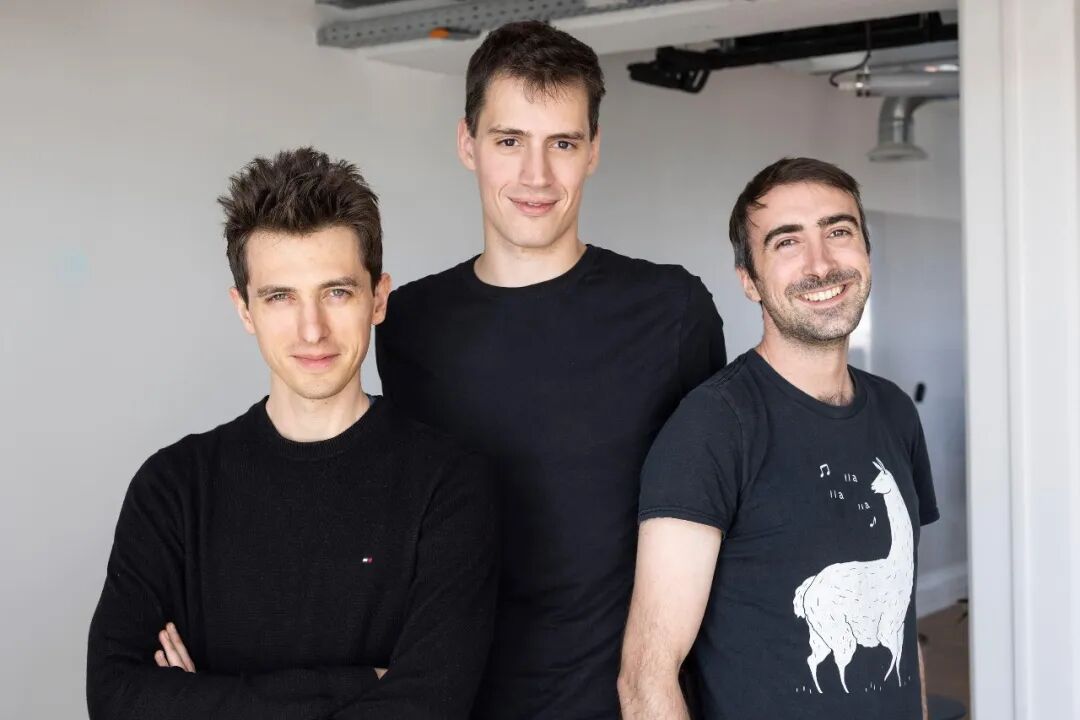
Mensch曾参与DeepMind著名的Chinchilla研究,核心议题正是如何平衡模型参数、训练数据与算力效率——这恰好是今天大模型最烧钱的问题。三人带着对高效训练的理解入局,资本押注的不是收入或客户,而是他们的技术判断力。
此后融资节奏极快:半年后估值冲到20亿欧元;2025年9月,光刻机巨头ASML领投17亿欧元C轮,投后估值117亿欧元;2026年9月,三星电子牵头再融30亿欧元(约合234亿元人民币),估值跃升至210亿欧元以上。一年时间,估值增长近80%。
这笔30亿欧元融资被Mistral称为“欧洲科技公司史上最大单轮股权融资”,投资方除三星外,还包括EQT旗下的Scaleup Europe Fund、老股东PSG Equity,以及Advent、贝莱德管理的基金和卢森堡大公国。
从故事走向生意:125家大客户和十亿美元收入
早期投资人或许真信“欧洲版OpenAI”的叙事,但到了D轮,光靠故事已经不够。三星不可能为一个PPT砸下几十亿欧元。
Mistral真正开始证明自己的,是商业化进展。公司目前业务已覆盖20个国家,服务超过125家全球大型企业,包括空中客车、ASML和汇丰银行。这些客户用的不是聊天机器人,而是深度嵌入业务流程的AI能力。
空中客车将Mistral的模型用于飞机设计、工程仿真、国防与太空任务;ASML探索将其AI应用于半导体设备调试与复杂工程问题;汇丰等金融机构则看重其数据隐私保障和本地部署能力。这构成了Mistral与OpenAI的关键差异:前者越来越像一家企业AI基础设施提供商,后者仍是面向全球消费者的超级应用。
Mistral卖的不只是API调用,还包括私有化部署、定制模型、AI基础设施乃至算力服务。这种模式已经开始产生规模收入。据路透社报道,公司预计2026年底年化经常性收入(ARR)将达到10亿美元;《华尔街日报》则称其已跨过这一门槛。虽然口径不一,但至少说明其商业体量已进入“十亿美元级”讨论范畴。
不过,210亿欧元估值对应约10亿美元年收入,市销率仍高达20倍以上。投资人买的显然不是当下利润,而是赌Mistral能成为欧洲AI基础设施的“入口”。这30亿欧元更像是下一阶段竞赛的入场券,而非对过去成绩的奖励。
芯片巨头为何接连下注?
一个细节值得注意:Mistral最近两轮大额融资,领投方都是半导体巨头——2025年是ASML,2026年是三星。这并非偶然。
大模型正变成“算力吞金兽”。模型越强,所需GPU、高速存储(如HBM)、网络带宽和数据中心规模就越大;企业部署越广,推理需求又会进一步推高芯片消耗。对芯片厂商而言,投资头部模型公司,本质上是在培育自己的下游大客户。
ASML在上一轮投入约13亿欧元后,明确与Mistral合作探索AI在先进光刻设备和工程优化中的应用。三星的逻辑类似:AI训练与推理对高端存储、服务器和数据中心的需求持续攀升。如果Mistral最终成为欧洲政府和大型企业的首选AI供应商,背后必然需要海量芯片支撑。
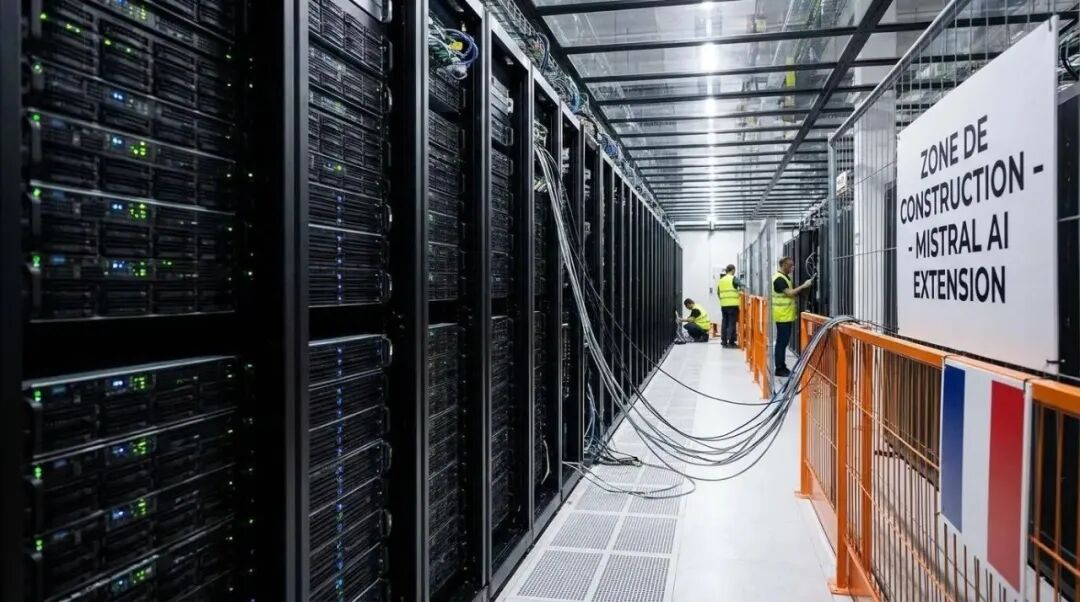
更直接的是,Mistral自己也在向“算力公司”转型。公司提出目标:到2030年在欧洲建设最高达1GW级别的AI算力设施,并持续扩大本地推理能力。这意味着它不仅是模型开发者,未来还可能成为欧洲最大的AI算力采购方之一。三星投的,或许不只是一个算法团队,而是一个潜在的长期大客户。
这种“模型+芯片+数据中心”的产业联盟正在成为新范式:模型公司拉动算力需求,芯片公司保障供应,数据中心则负责把服务器填满。钱转了一圈,最终都变成了算力。
主权AI:欧洲不想被卡脖子
单论模型性能,Mistral面对OpenAI、Anthropic、Google甚至中国开源模型,并无绝对优势。资金差距也明显——英国《金融时报》指出,即便30亿欧元已是欧洲纪录,仍远小于美国同行。Anthropic今年单轮融资规模就远超Mistral此轮。
Mistral真正的护城河,其实是四个字:自主可控。
它长期坚持“开放权重”策略,允许企业将模型私有化部署,数据留在本地服务器,算力供应商也可自由选择。对普通用户,这或许无关紧要;但对银行、军工、航空航天和政府机构,却是生死线。
一家公司可以让员工用ChatGPT写周报,但绝不敢把飞机设计图、客户金融数据或国防情报上传到美国云服务商的服务器。Mistral精准抓住了这个缝隙,向欧洲客户传递一个信息:用我的模型,数据不出境,部署你做主。
“主权AI”正从政治口号变成真实采购预算。欧洲过去谈科技主权,多停留在政策层面;现在,它开始转化为企业IT支出和政府采购订单。Mistral的崛起,某种程度上是欧洲对技术依赖焦虑的市场化回应。
下一关:赚钱能力才是终极考题
三年做到210亿欧元估值,Mistral已经完成了一件欧洲科技公司极少做到的事:在美国巨头主导的赛道中,硬生生撕开一个口子,建立起本土AI话语权。
但融资越大,考题越现实。30亿欧元将大量用于模型训练、数据中心建设、芯片采购和国际扩张。而大模型行业的核心矛盾从来不是“有没有收入”,而是收入增速能否跑赢算力成本。
未来判断Mistral成败,不应只看下一代模型在基准测试中提升了多少分,而应紧盯三个数字:
- 客户数:125家大型企业能否扩展到500家?
- ARR:10亿美元级年收入能否持续翻倍?
- 算力效率:每赚1欧元收入,需要消耗多少算力成本?
这三个指标,将决定Mistral最终是一家真正的欧洲AI巨头,还是一家估值虚高、长期依赖输血的模型公司。
三星和ASML已经替欧洲下了重注。接下来,轮到Mistral证明一件更难的事:欧洲不仅能造出一家值200亿欧元的AI公司,还能造出一家真正赚大钱的AI公司。