燧原科技科创板上市首日涨188%,腾讯持股20%成最大客户
燧原上市首日股价翻近三倍
9月11日,燧原科技在科创板正式挂牌交易。发行价142.18元的股票,开盘直接冲到410元,涨幅188.37%。不到半小时,最高摸到475元,总市值达到2044亿元。
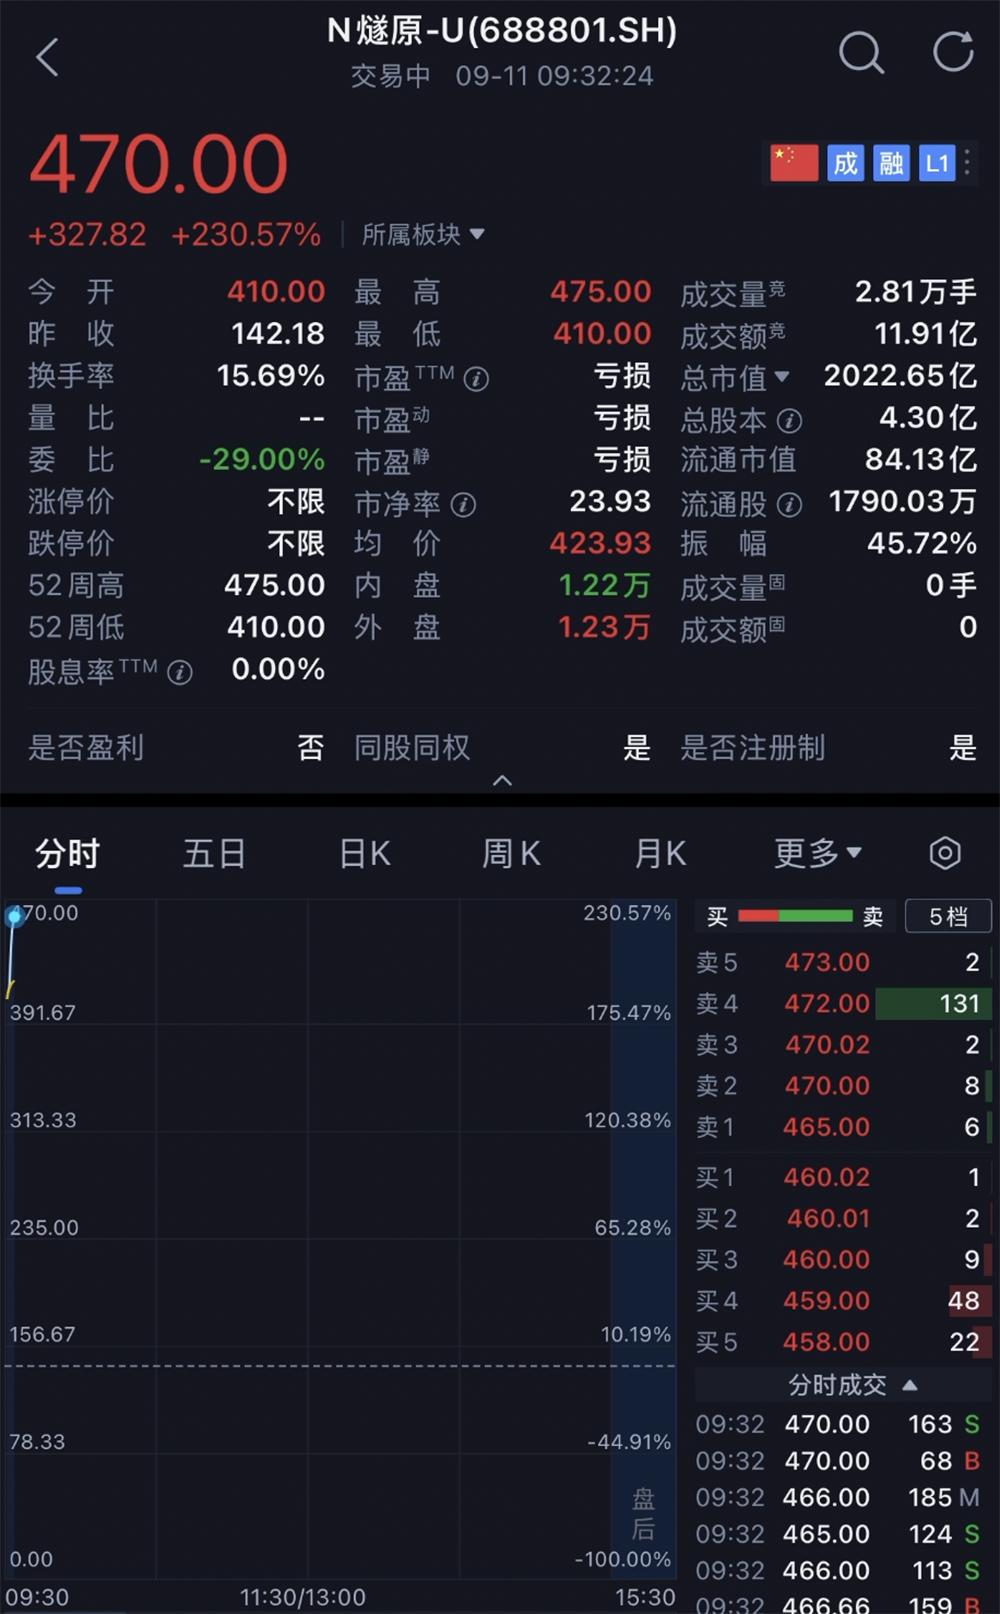
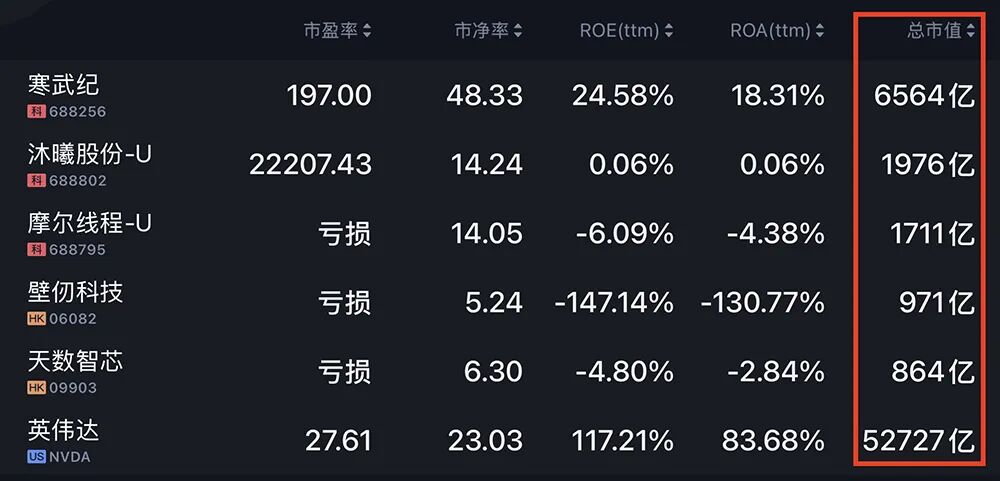
这个数字放在国产AI芯片圈里相当显眼。作为对比,寒武纪当前市值约6564亿元,沐曦股份1976亿元,而英伟达的市值是5.27万亿美元——差距依然巨大。
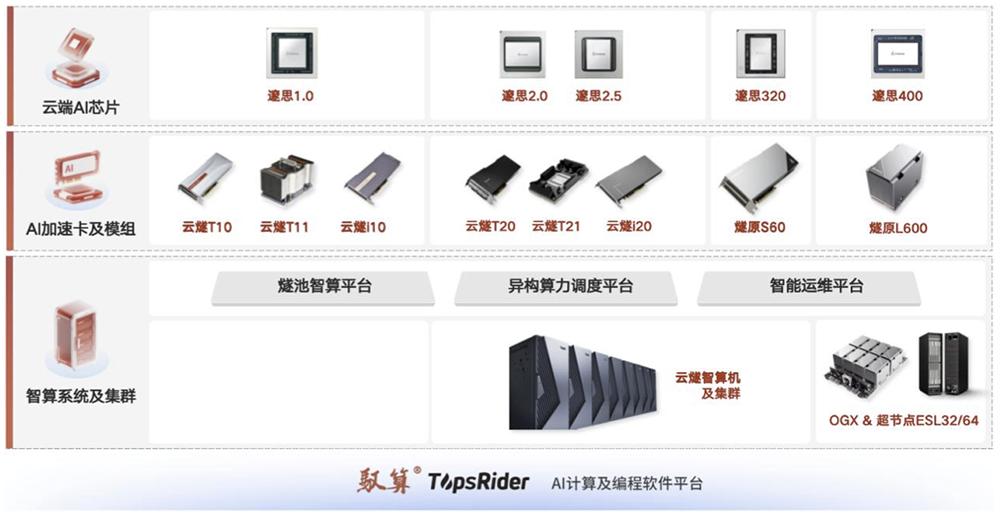
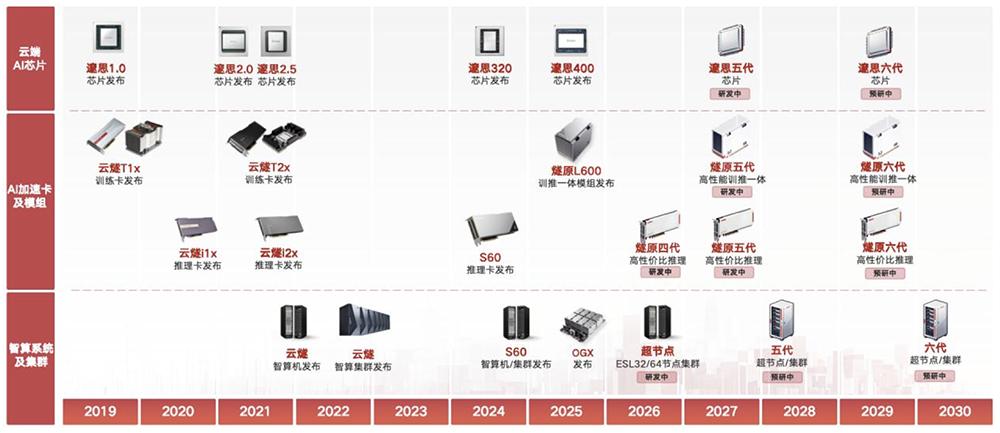
燧原成立于2018年3月,由两位AMD老将赵立东和张亚林在上海张江一间临时办公室创办。八年时间,他们完成了四代架构、五款云端AI芯片的迭代,产品线从芯片扩展到加速卡、智算系统,再到自研的驭算TopsRider软件平台。
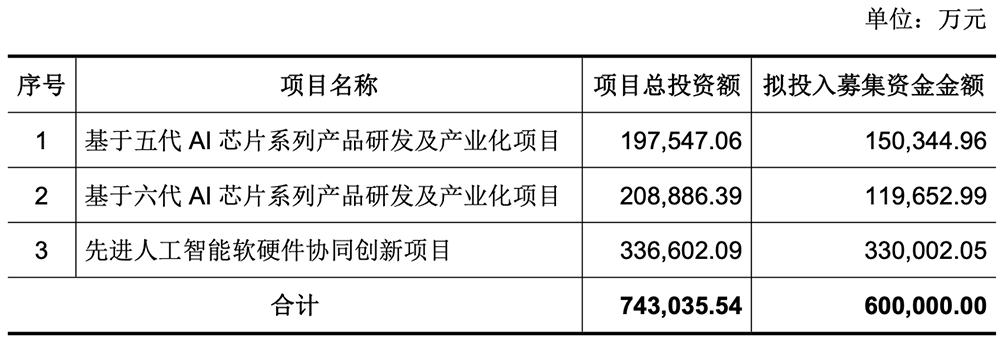
这次IPO,燧原原本计划募资60亿元,最终实际募得61.19亿元。钱主要投向第五代、第六代AI芯片研发,以及一个目标明确的项目:打造基于国产先进工艺的超万卡训练/推理集群。
腾讯既是股东又是“金主”
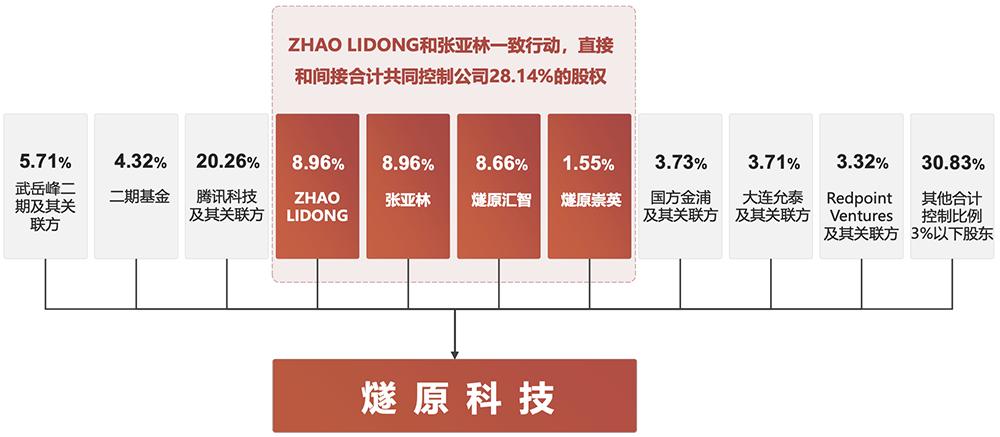
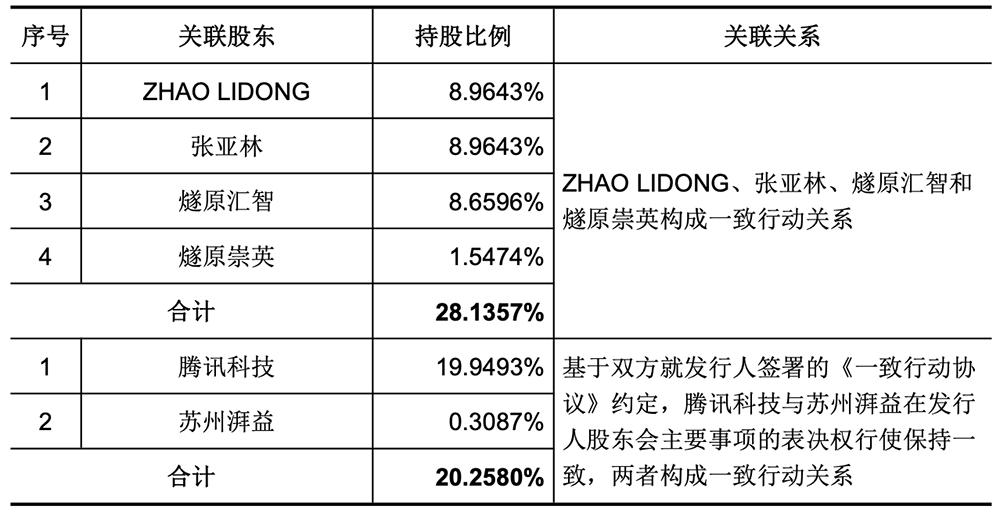
翻开燧原的股东名单,腾讯的名字排在最前面——除了国家大基金二期、美图、上海产投等机构,腾讯及其关联方合计持股20.26%,是仅次于创始团队的第二大股东。
但更关键的是,腾讯还是燧原的第一大终端客户。这种“股东+客户”的双重身份,在芯片创业公司里并不多见。
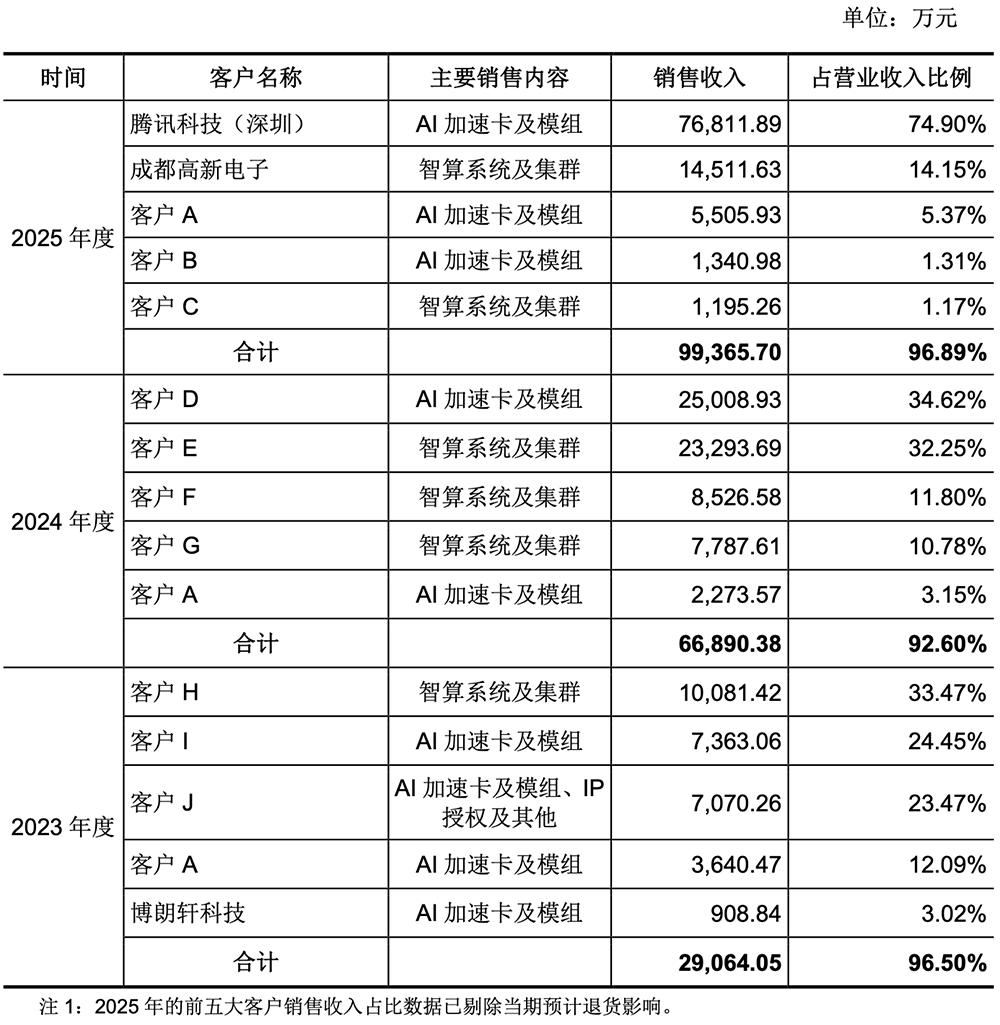
双方合作始于2019年。最初只是小规模验证,后来逐步扩展到多场景、大批量采购。到2025年,燧原对腾讯的直接销售加上通过AVAP模式(即卖给腾讯指定的服务器厂商)的收入合计达8.3亿元,占全年营收的83.79%。
换句话说,燧原每赚10块钱,有8块多最终流向腾讯生态。前五大客户合计贡献了96.89%的收入,集中度极高。
招股书坦承,腾讯对AI加速卡的需求远超燧原当前的供应能力。公司采取“优先单点突破”的策略,把有限资源集中在腾讯这个头部客户身上,借其高并发、高要求的真实业务场景快速打磨产品。
这种依赖短期内不会改变。燧原预计,未来一段时间对腾讯的销售占比仍将维持高位。
上半年营收超去年全年,但还没赚钱
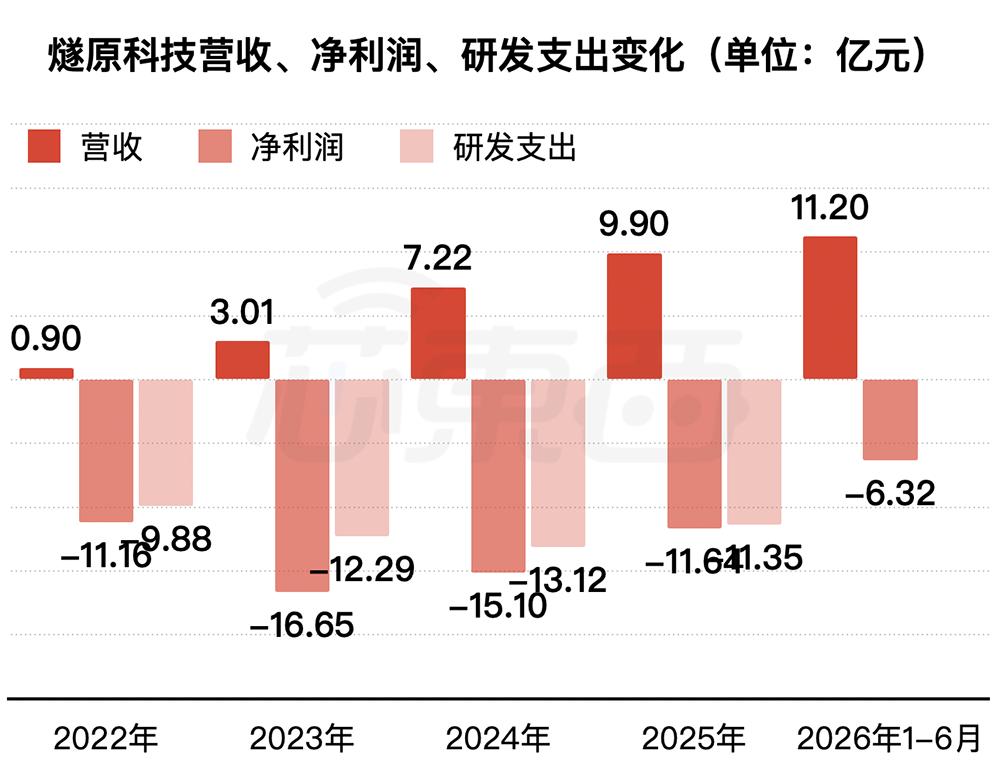
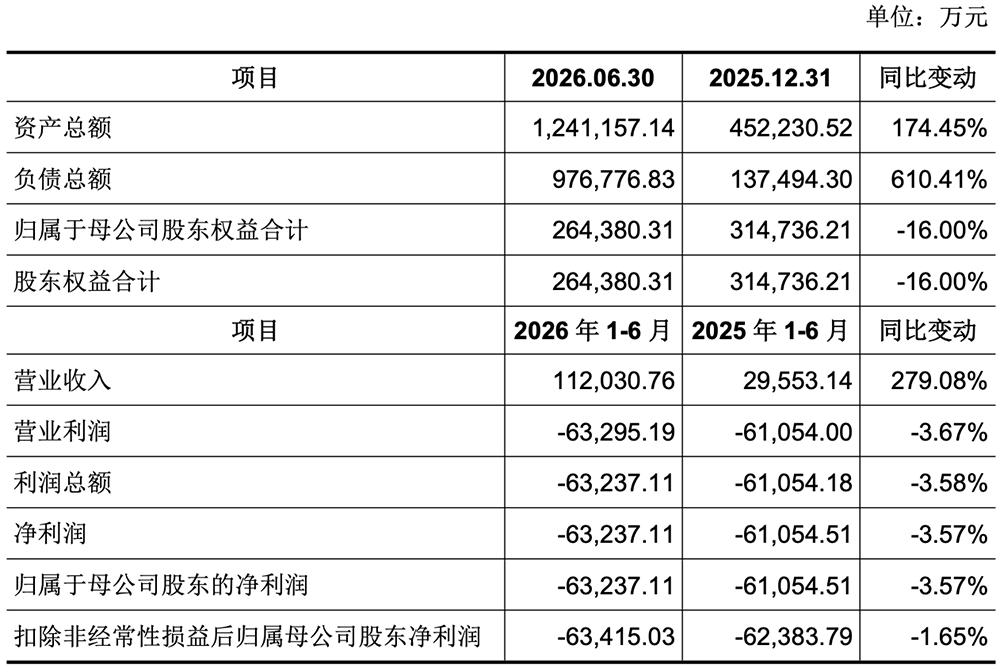
财务数据上看,燧原的增长曲线很陡。2022年营收仅0.9亿元,2023年跳到3亿,2024年7.22亿,2025年9.9亿。到了2026年上半年,单季就做到11.2亿元,同比增长279%,已经超过2025年全年。
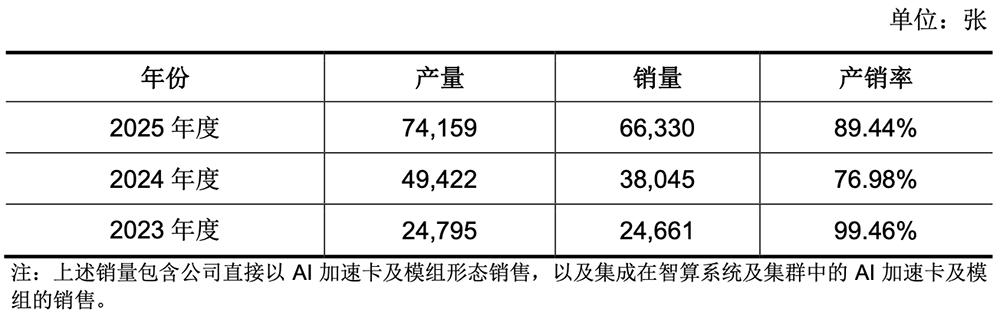
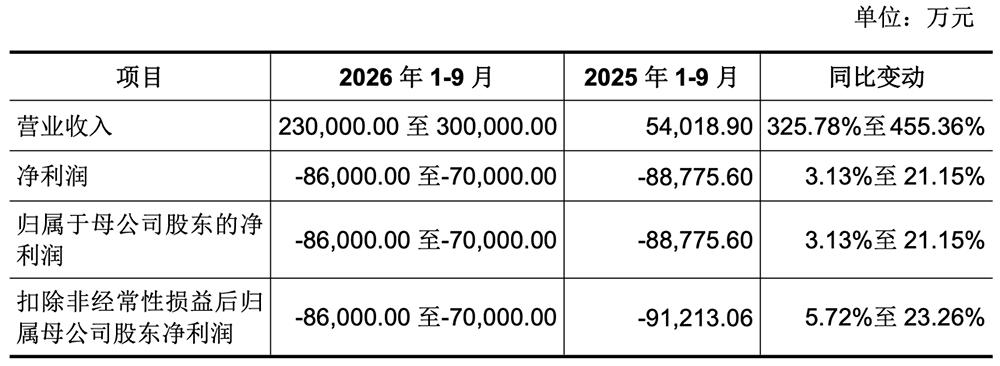
不过,公司至今未实现盈利。2026年上半年净亏损6.32亿元,比去年同期还扩大了3.57%。公司预计前三季度营收在23亿到30亿元之间,归母净亏损7亿到8.6亿元。
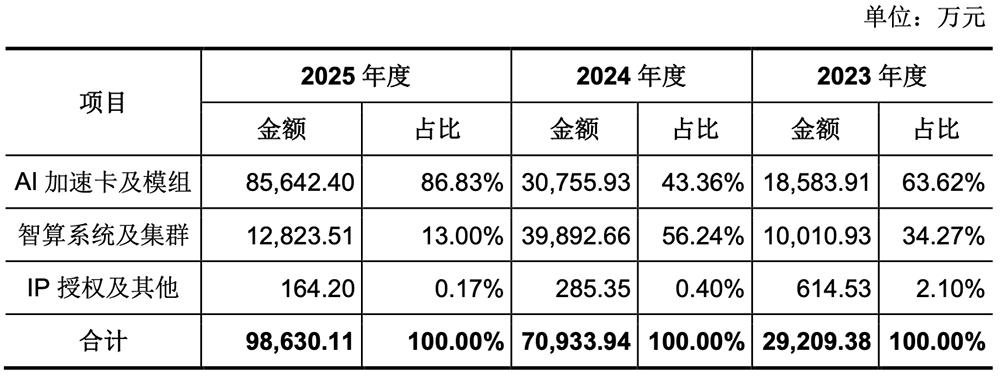
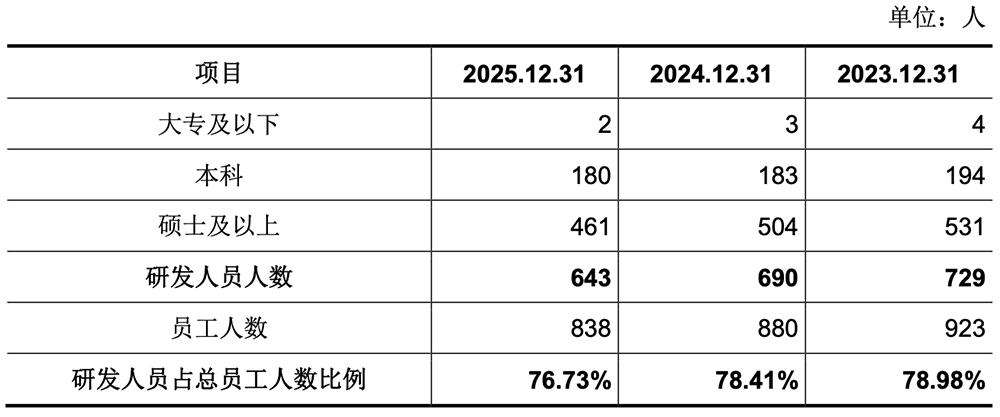
亏损背后有几个原因。一是研发投入巨大。截至2025年底,公司838名员工中,研发人员占76.73%,共643人。二是产品结构偏向推理端,导致毛利率偏低。
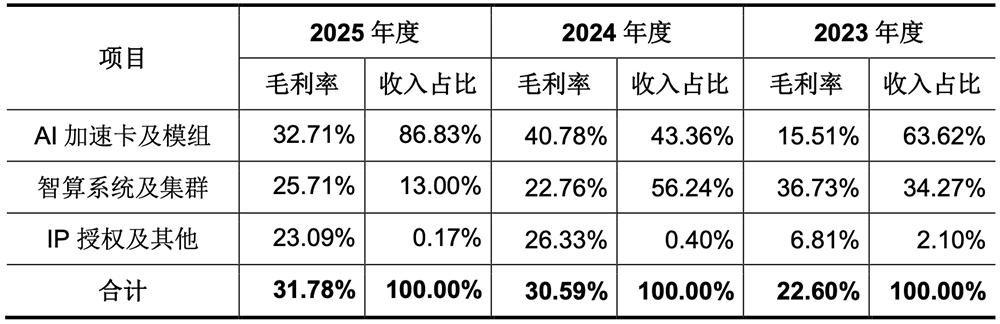
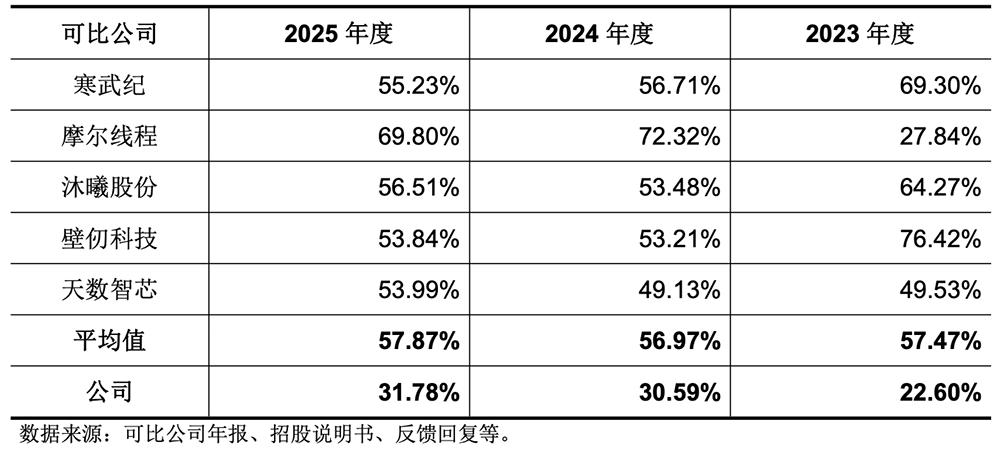
2025年,燧原AI加速卡及模组收入中超过80%来自推理产品。这类产品为控制部署成本,硬件配置和性能会适度裁剪,因此单价和毛利率都低于同行。当年其主营业务毛利率为31.78%,而可比公司平均在57%左右。
技术路线上选择DSA,与华为寒武纪同队
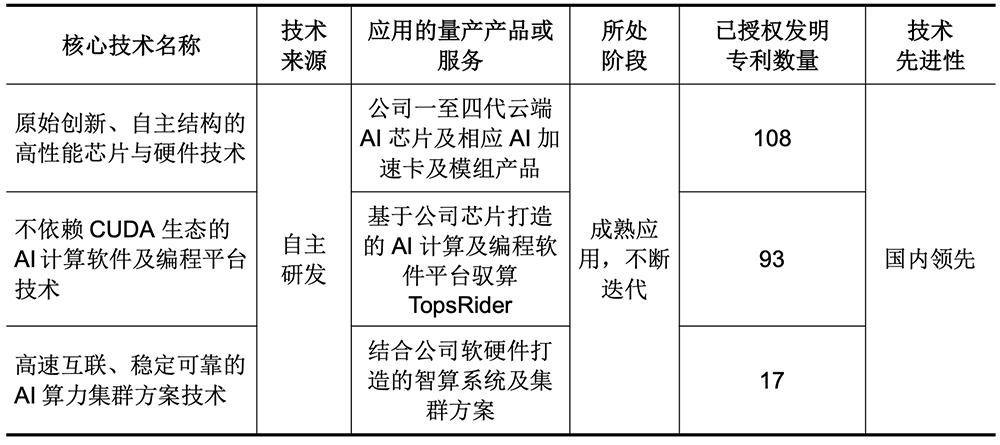
在技术路线上,燧原没有走英伟达、AMD那种通用GPU(GPGPU)路线,而是选择了DSA(领域专用架构)。
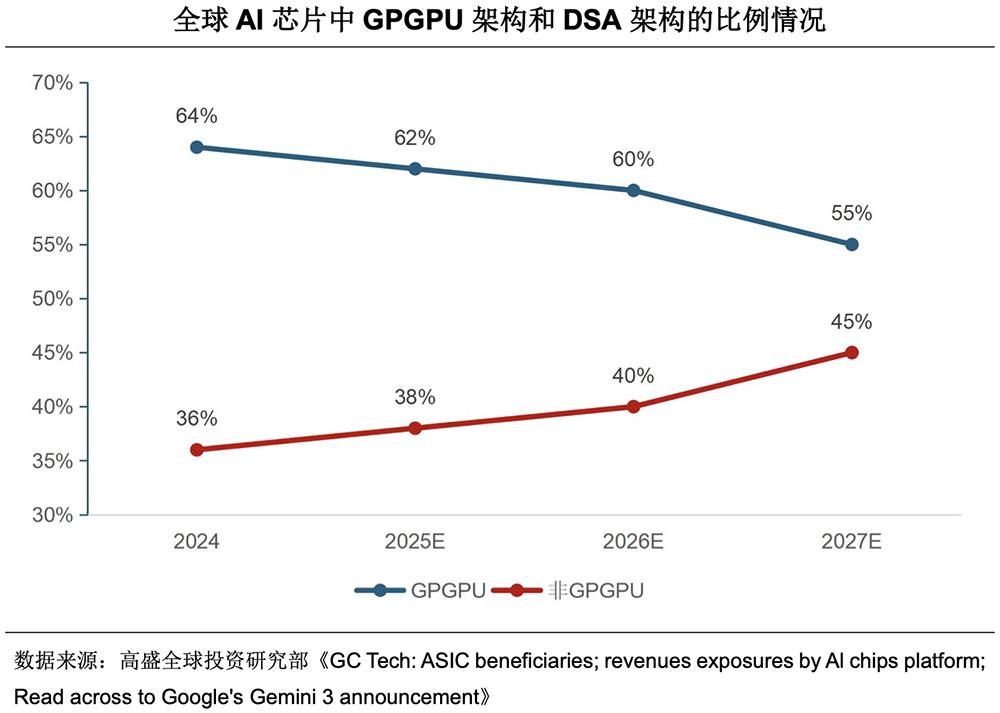
国内采用DSA的还有华为海思和寒武纪。国际上,谷歌、亚马逊、Meta、微软自研的AI芯片也都是DSA架构。高盛预测,非GPGPU架构芯片在AI服务器中的出货占比将从2024年的36%升至2027年的45%。
燧原认为,DSA更适合特定AI负载,在能效比和单位算力成本上有优势。其第四代产品L600已是训推一体加速模组,目前已回片,但尚未大规模量产交付。
公司也在联合客户推进AI大模型训练领域的应用研发,不过落地还不广泛。相比之下,其千卡、万卡智算中心项目已经产生收入,并在开发“超节点”方案和商业化万卡高速互联集群。
客户集中度高,回款周期拉长
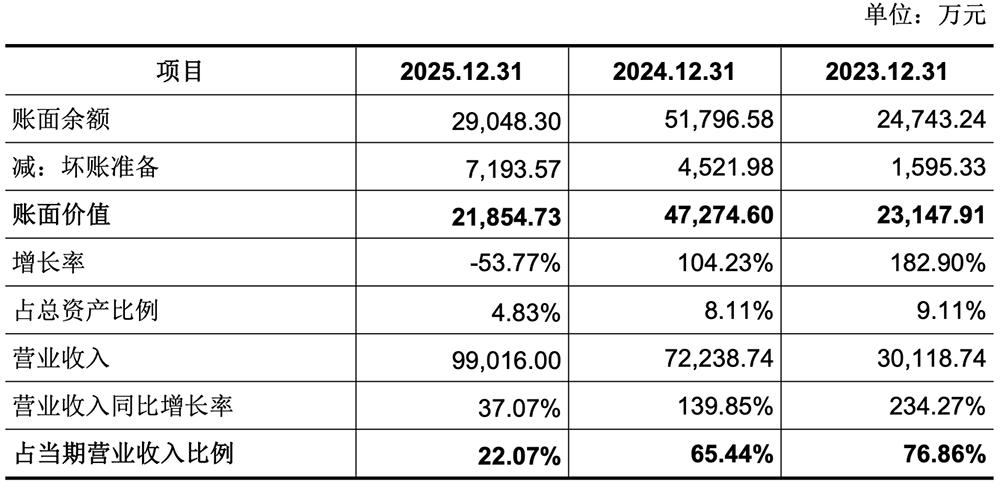
高度依赖腾讯也带来了风险。2025年末,燧原应收账款余额从5.18亿元降至2.9亿元,但坏账准备计提比例却从8.73%大幅升至24.76%。
原因是,为优先保障腾讯这类互联网头部客户,公司对新接的智算中心项目采取了更审慎的商务策略,部分项目回款周期延长,导致应收账款账龄从1年内迁移到1-2年区间。
Bernstein预测,到2028年,字节跳动、阿里和腾讯的AI资本支出将占中国总量的近一半。这意味着,能否进入这些巨头的供应链,直接决定AI芯片公司的生死。
燧原靠腾讯打开了局面,但下一步必须拓展更多客户。否则,一旦大客户需求波动,业绩就会剧烈震荡。
国内竞争激烈,万卡集群成新战场
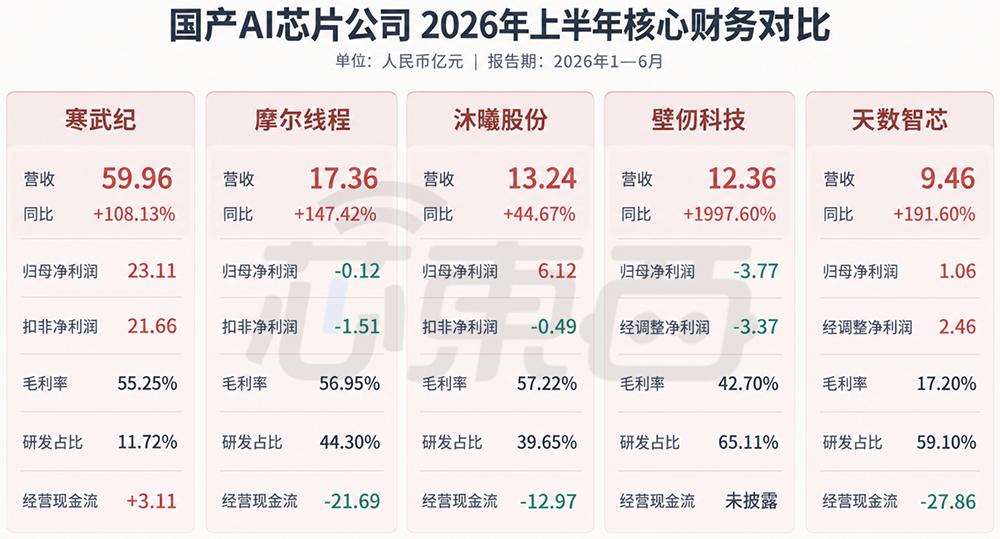
国产AI芯片赛道早已挤满玩家。华为昇腾起步早、生态强;寒武纪上市多年,已有一定规模;阿里平头哥、百度昆仑芯、壁仞、摩尔线程、天数智芯等也都在抢市场。
与此同时,头部互联网公司纷纷自研芯片。字节的豆芯、阿里的含光、百度的昆仑,都在内部大规模部署,对外销售意愿有限。
在这种环境下,燧原想靠单一客户长期支撑并不现实。IPO募资中明确提到要建“可商业落地的超万卡集群”,这可能是下一个突破口。
万卡集群不仅是硬件堆砌,更考验软件调度、网络互联、故障容错等系统级能力。燧原的驭算软件平台能否支撑起这样的规模,将是检验其真实竞争力的关键。
目前,公司已参与国家“东数西算”枢纽节点的智算中心项目,并在深化与国内电信运营商的合作,试图打开垂类行业市场。
创始团队背景深厚,专利积累扎实
燧原的核心团队几乎清一色来自AMD。创始人赵立东曾任AMD计算事业部高级总监,负责CPU/APU产品规划;张亚林则是AMD中国研发中心技术总监,领导过多颗重要芯片的量产。
其他高管如首席人力官张敏、硬件芯片部负责人柴菁、客户成功部负责人高笑天,也都曾在AMD中国子公司任职。
这种背景让燧原在芯片设计、量产流程、IP管理上有天然优势。截至2025年底,公司已获境内专利339项,其中发明专利313项,占比超92%。
创始团队合计持股28.14%,加上腾讯的20.26%,前两大股东控制了近一半股权,治理结构相对稳定。
市场空间巨大,但挑战同样严峻
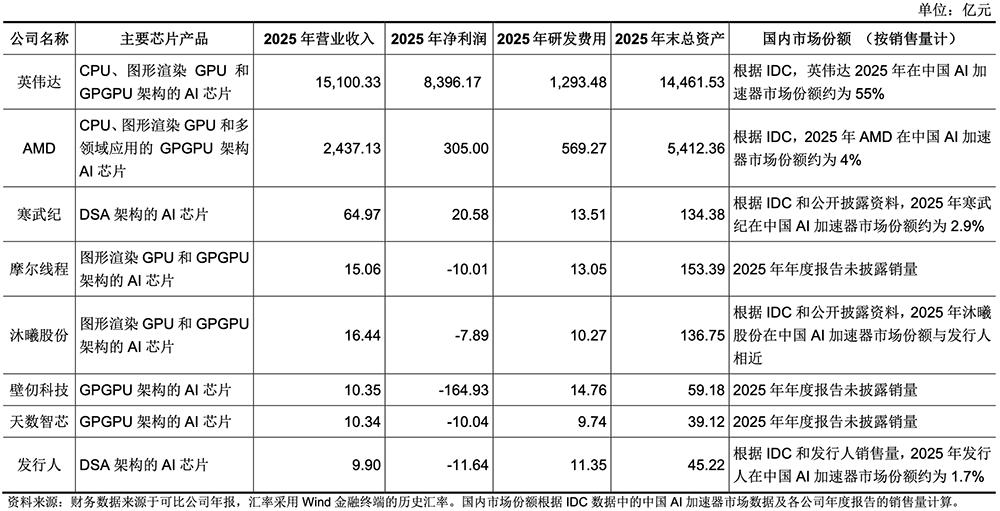
IDC数据显示,2025年中国AI加速器出货约400万张,英伟达占55%(220万张),燧原出货6.6万张,市占率1.7%。虽然绝对值不高,但在国产厂商中已属前列。
乐观预测下,2030年全球AI加速卡市场规模有望达万亿美元。但蛋糕再大,也得有本事切。
燧原的优势在于:有真实大客户验证、有持续迭代能力、有清晰的技术路线。短板也很明显:盈利遥遥无期、毛利率偏低、客户过于集中。
上市不是终点,而是一场更公开、更残酷的商业考试的开始。接下来几年,燧原必须证明自己不仅能服务好腾讯,还能把这套能力复制到更多客户身上,真正建立起独立于单一巨头的商业闭环。
否则,即便市值冲上两千亿,也可能只是资本市场的短暂狂欢。