2026年7月AI移动应用数据:月活回升,陪伴与教育类成新热点
行业整体:月活重回增长,用户使用频率提升
2026年7月,国内AI移动应用行业的月活跃用户达到5.77亿,环比增长1.8%。这是对6月环比下降0.4%的一次回调——那也是过去一年里首次出现负增长。目前,AI应用已经覆盖了52.6%的移动网民,在实用工具类应用中的渗透率更是高达64.9%。
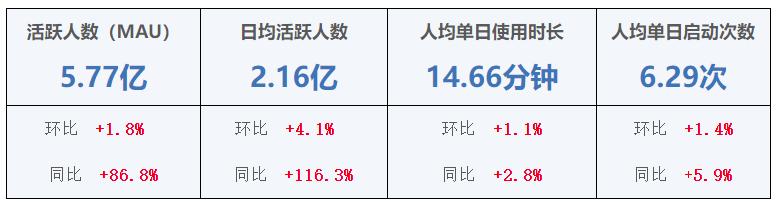
从同比来看,行业月活增长了86.8%,相当于比去年7月多了约2.68亿用户。这轮快速增长的起点可以追溯到2025年下半年。2025年8月,行业月活为3.01亿;到了2026年2月,单月环比增幅达到22.1%,创下近12个月最大涨幅。这个时间点正好撞上春节档,各大厂商纷纷投入资源抢夺新用户:千问宣布全面接入阿里生态并提供补贴,其他平台也跟进营销活动。
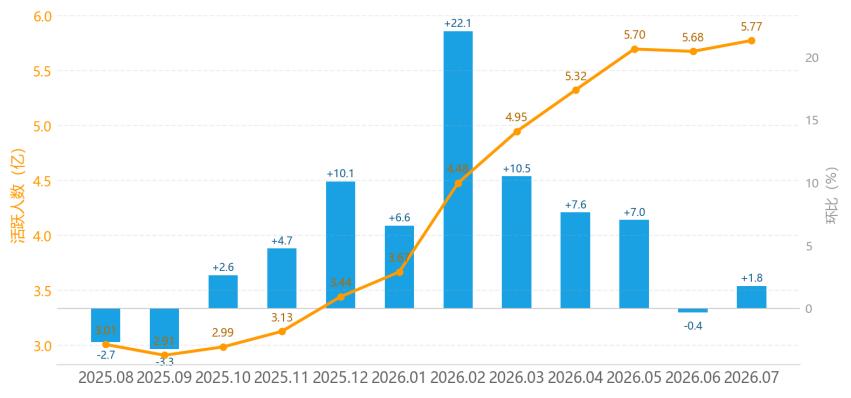
春节红利退去后,3月仍有10.5%的环比增长,但随后逐月收窄,直到6月转负。7月的小幅回升说明,单纯靠拉新的扩张阶段基本结束,行业开始转向存量运营。
值得注意的是,7月的日均活跃用户为2.16亿,环比增长4.1%,增速快于月活。日活与月活的比值升至37.5%,高于去年同期的32%。这意味着不只是新用户进来,老用户打开AI应用的频率也在增加。
头部格局:豆包稳坐头把交椅,千问爆发式增长
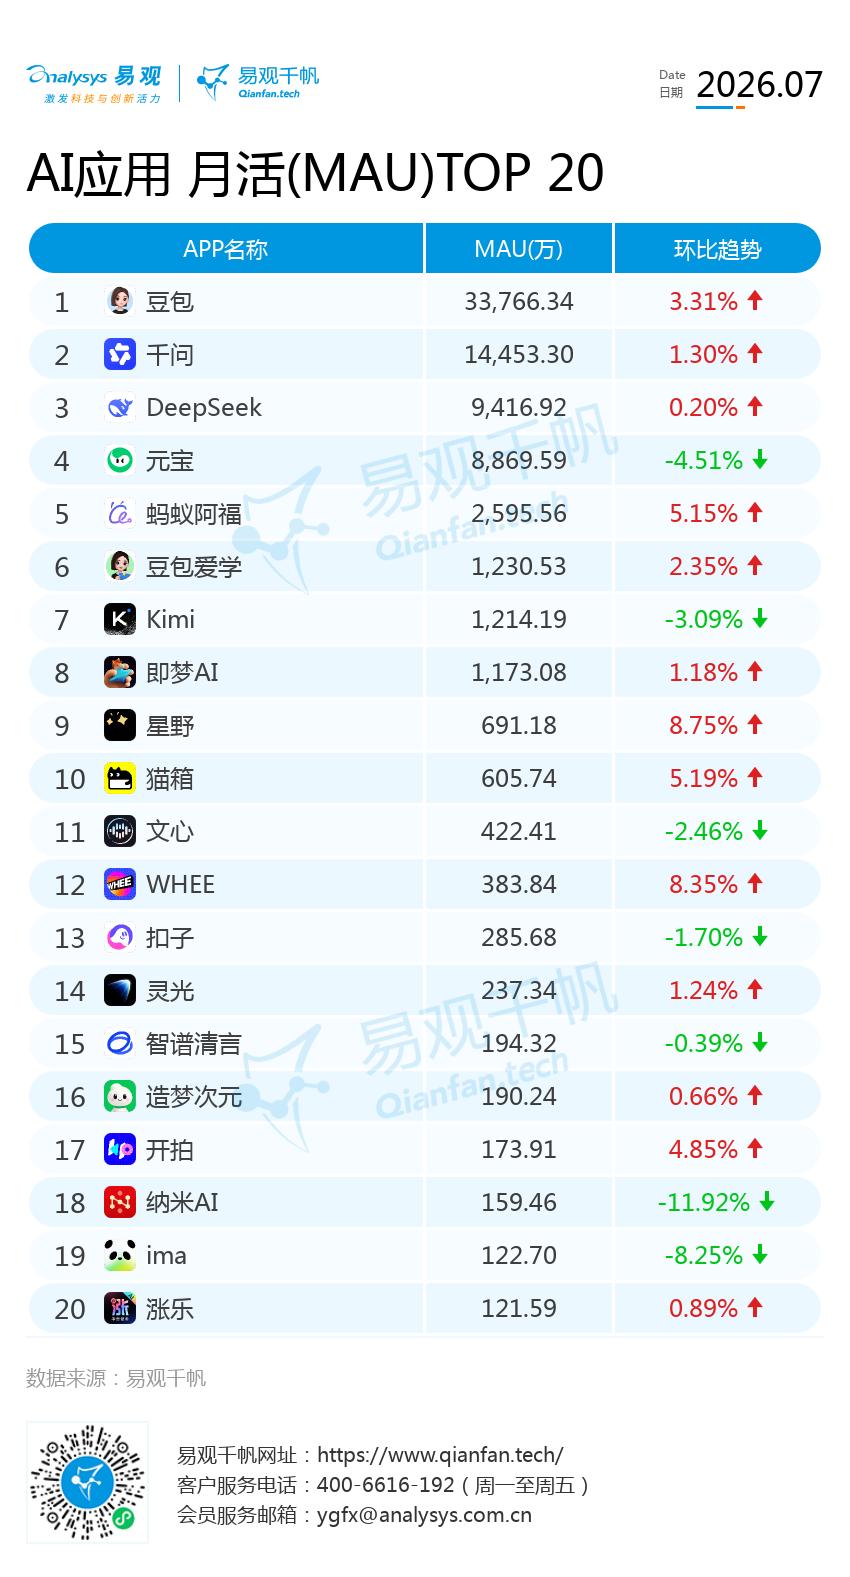
在具体产品层面,豆包以3.38亿月活继续领跑,7月环比增长3.31%。它的启动次数和使用时长总量环比都增长了12.1%,在头部阵营中表现最稳。千问则以1.45亿月活跃居第二,同比增速高达3607.4%——去年7月它还只有约390万月活。
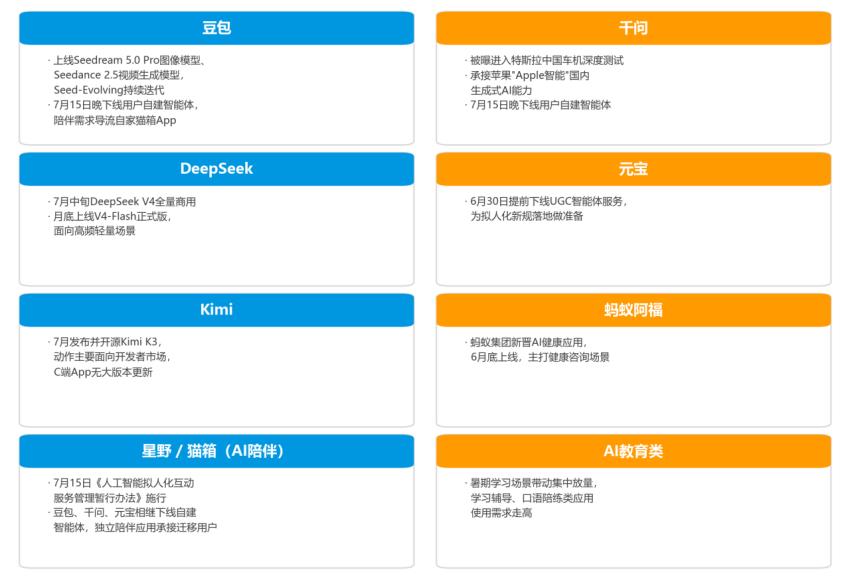
千问的爆发并非偶然。从去年11月与夸克深度整合开始,到今年1月高调宣布接入阿里生态,再到春节大规模补贴拉新,每一步都踩在关键节点上。7月底还有消息传出,千问已进入特斯拉中国车机的深度测试阶段。更关键的是,苹果“Apple智能”完成国内备案后,其生成式AI能力也由千问提供。这些生态合作直接带来了用户规模的跃升。
排名第三的是DeepSeek,月活9417万,同比下滑21.1%,但环比已基本企稳(+0.2%)。这得益于7月中旬DeepSeek V4正式版的全量商用。元宝以8870万月活排第四,同比增长63.9%,但7月环比下降4.5%。值得注意的是,元宝的UGC智能体服务已在6月底下线。蚂蚁推出的阿福则以2596万月活直接冲进前五。
7月环比增幅前十的应用中,AI教育类占了四席:小鹰爱学(+34.2%)、星绘(+25.8%)、讯飞AI学(+22.7%)、U校园AI版(+9.0%),暑期学习需求的拉动效果非常明显。
另一个值得关注的现象是AI陪伴类应用的升温。7月15日,《人工智能拟人化互动服务管理暂行办法》正式施行,豆包、千问当晚就下线了用户自建智能体功能,元宝则早在6月30日就提前下线。大批原本在通用平台搭建角色的用户开始“搬家”,流向猫箱、星野、筑梦岛这类独立AI陪伴应用。其中,星野在月活TOP20中环比增幅最高,达到+8.8%。
使用时长:总量上涨,人均几乎没变
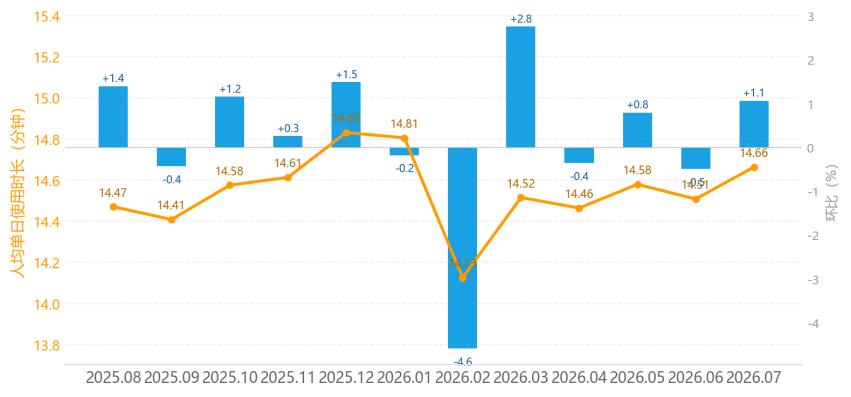
7月,AI应用的人均单日使用时长为14.66分钟,环比微增1.1%,同比略涨2.8%。过去一年,这个数字一直在14.1到14.8分钟之间波动,几乎没有明显变化。换句话说,行业的总使用时长增长主要靠用户规模扩大,而不是单个用户花更多时间。
但从总量看,7月全行业使用时长达16.4亿小时,环比增长8.7%(6月为-3.7%),是3月以来第二高的单月涨幅。这背后有密集的产品动作支撑:世界人工智能大会(WAIC)在上海举办;豆包接连上线Seedream 5.0 Pro图像模型、Seed-Evolving持续迭代模型,以及Seedance 2.5视频生成模型;DeepSeek V4正式版全量上线;Kimi K3发布并开源。这些升级激发了用户的使用意愿。
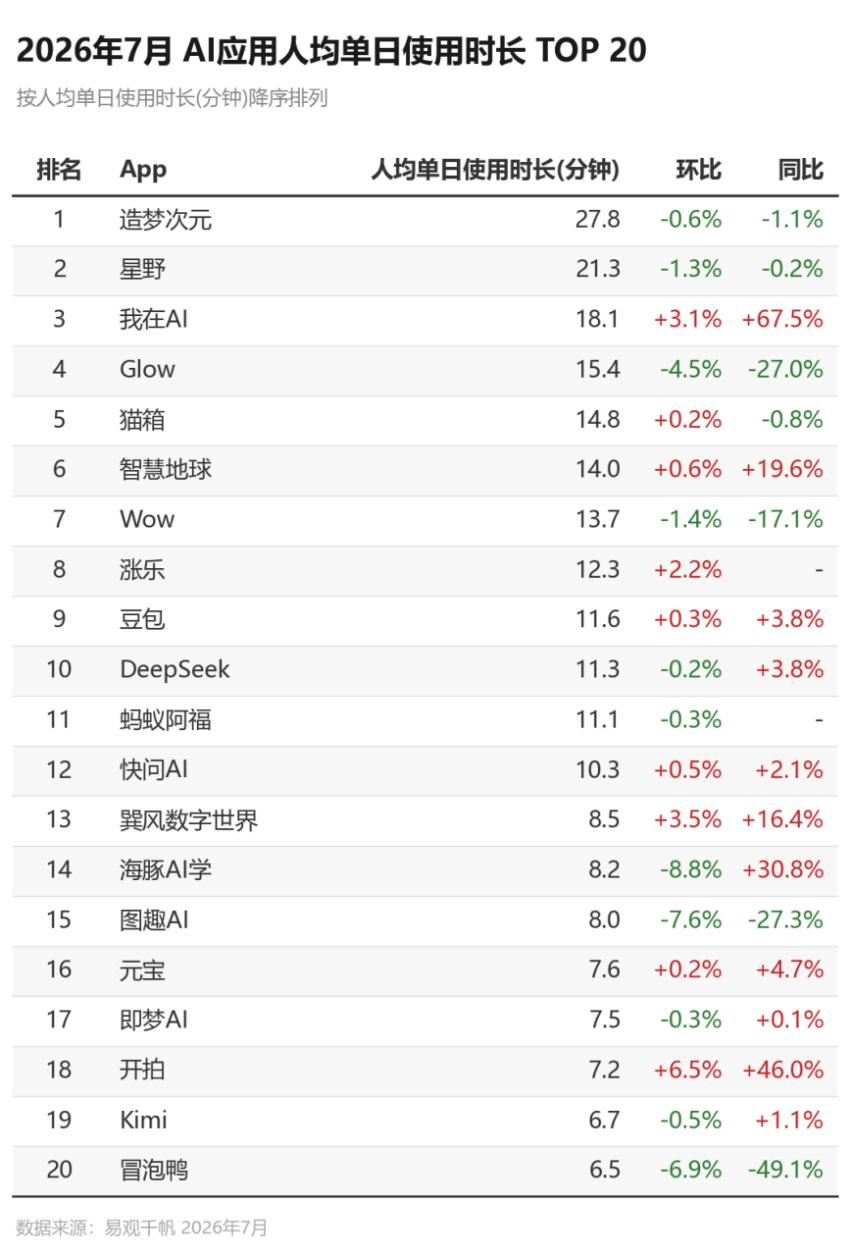
在人均时长榜单上,前五名清一色是AI陪伴类应用:造梦次元(27.8分钟)、星野(21.3分钟)、我在AI(18.1分钟)、Glow(15.4分钟)、猫箱(14.8分钟)。相比之下,通用型AI应用中,豆包为11.6分钟,DeepSeek为11.3分钟。
新规实施后,豆包将陪伴类需求引导至自家的猫箱App。数据很快反映出来:猫箱使用时长总量环比增长14.0%,星野增长7.7%,造梦次元增长8.1%。
从增长角度看,人均时长同比增幅最高的是我在AI(+67.5%)和开拍(+46.0%)。而在时长总量环比增幅前十中,AI教育类占了三席:小鹰爱学(+43.8%)、AI外教(+34.8%)、小荷AI医生(+31.8%),再次印证暑期对教育场景的拉动作用。
启动频次:高频短时,工具属性固化
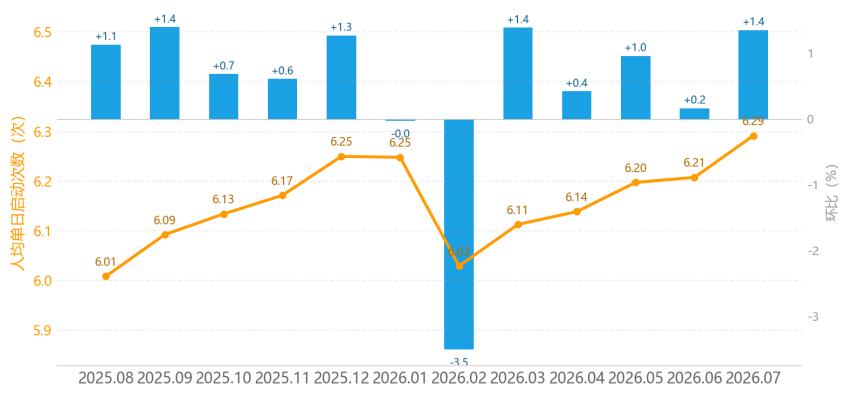
7月,AI应用的人均单日启动次数为6.29次,环比增长1.4%,同比上升5.9%。结合人均时长14.66分钟计算,单次使用时长约2.3分钟——典型的高频、短时操作,工具属性已经固化。
全行业7月启动总量达422.1亿次,环比增长9.0%(6月为-3.0%),同比增长129.1%。月人均启动73.1次,同比增加22.6%。多家厂商在7月集中更新模型和功能,吸引用户回流试用,直接推高了启动频次。
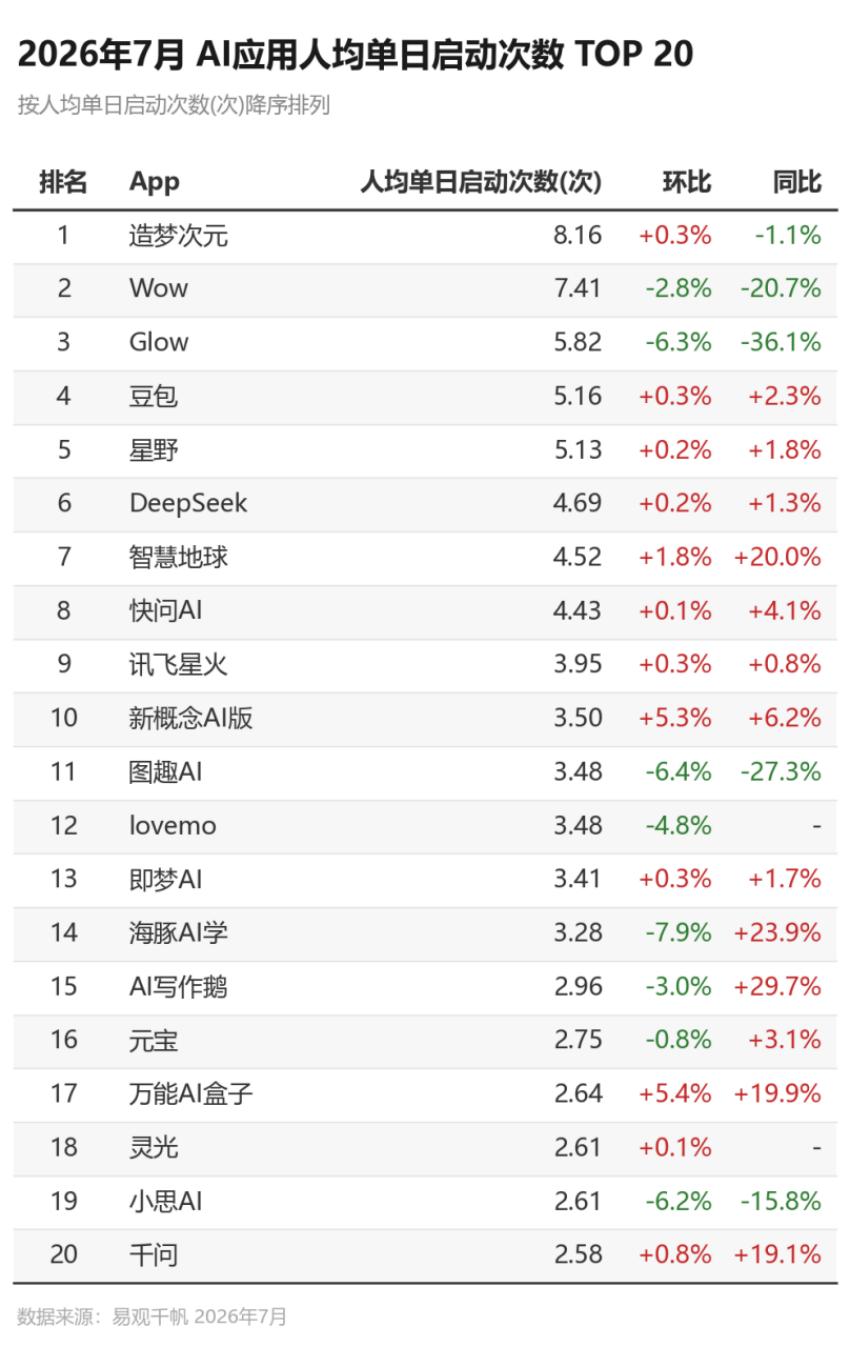
在启动频次榜单上,陪伴类应用同样占据主导:造梦次元以8.16次居首,Wow为7.41次,Glow为5.82次。豆包(5.16次)、星野(5.13次)、DeepSeek(4.69次)紧随其后。
千问的数据很有意思:月活排第二,但人均单日启动仅2.58次,人均时长5.7分钟。这说明它的增长主要来自阿里生态的导流,用户粘性相对较低。
从增长维度看,人均启动次数同比增幅前十中,Molica AI(+48.2%)、AI写作猿(+47.1%)、AI写作鹅(+29.7%)、海豚AI学(+23.9%)表现突出。环比增幅前十则由小鹰爱学(+11.8%)和AI外教(+9.3%)领涨,与使用时长端的趋势一致,再次凸显暑期教育场景的热度。
三条路线,三种结果
把7月各家的动作串起来看,其实能清晰看到三条不同的发展路径。
第一条是千问走的“生态导流”路线:通过接入夸克、阿里生态,进入特斯拉车机测试,甚至承接苹果在国内的AI能力,快速扩大用户基数。这条路见效快,但用户粘性不足,体现在低启动频次和短使用时长上。
第二条是豆包和DeepSeek代表的“产品迭代”路线:靠持续推出新模型(如豆包的Seed系列)或重大版本更新(如DeepSeek V4)来留住用户。7月行业整体的启动和时长回升,很大程度上得益于这两家的产品节奏。
第三条是教育和陪伴类应用的“场景深耕”路线:一个吃暑期学习的季节性红利,一个吃监管新规后的用户迁移红利。虽然整体体量不大,但用户愿意花更多时间,粘性明显更高。
这三条路线在数据上的表现截然不同:导流型有规模没深度,迭代型稳住了基本盘,场景型虽小却足够聚焦。接下来,行业可能会从“抢用户”转向“留用户”,谁能真正提升单个用户的价值,谁才能在下一阶段胜出。