全华班创业的Cognition估值飙至480亿美元,AI编程赛道加速洗牌
估值四个月翻近一倍,Cognition成AI编程新王
2026年9月,AI编程创业公司Cognition宣布完成超20亿美元融资,投后估值达到480亿美元。这距离它上一轮10亿美元融资仅过去四个月——当时估值为260亿美元。如今,Cognition已稳坐“全球AI编程估值最高公司”的位置。
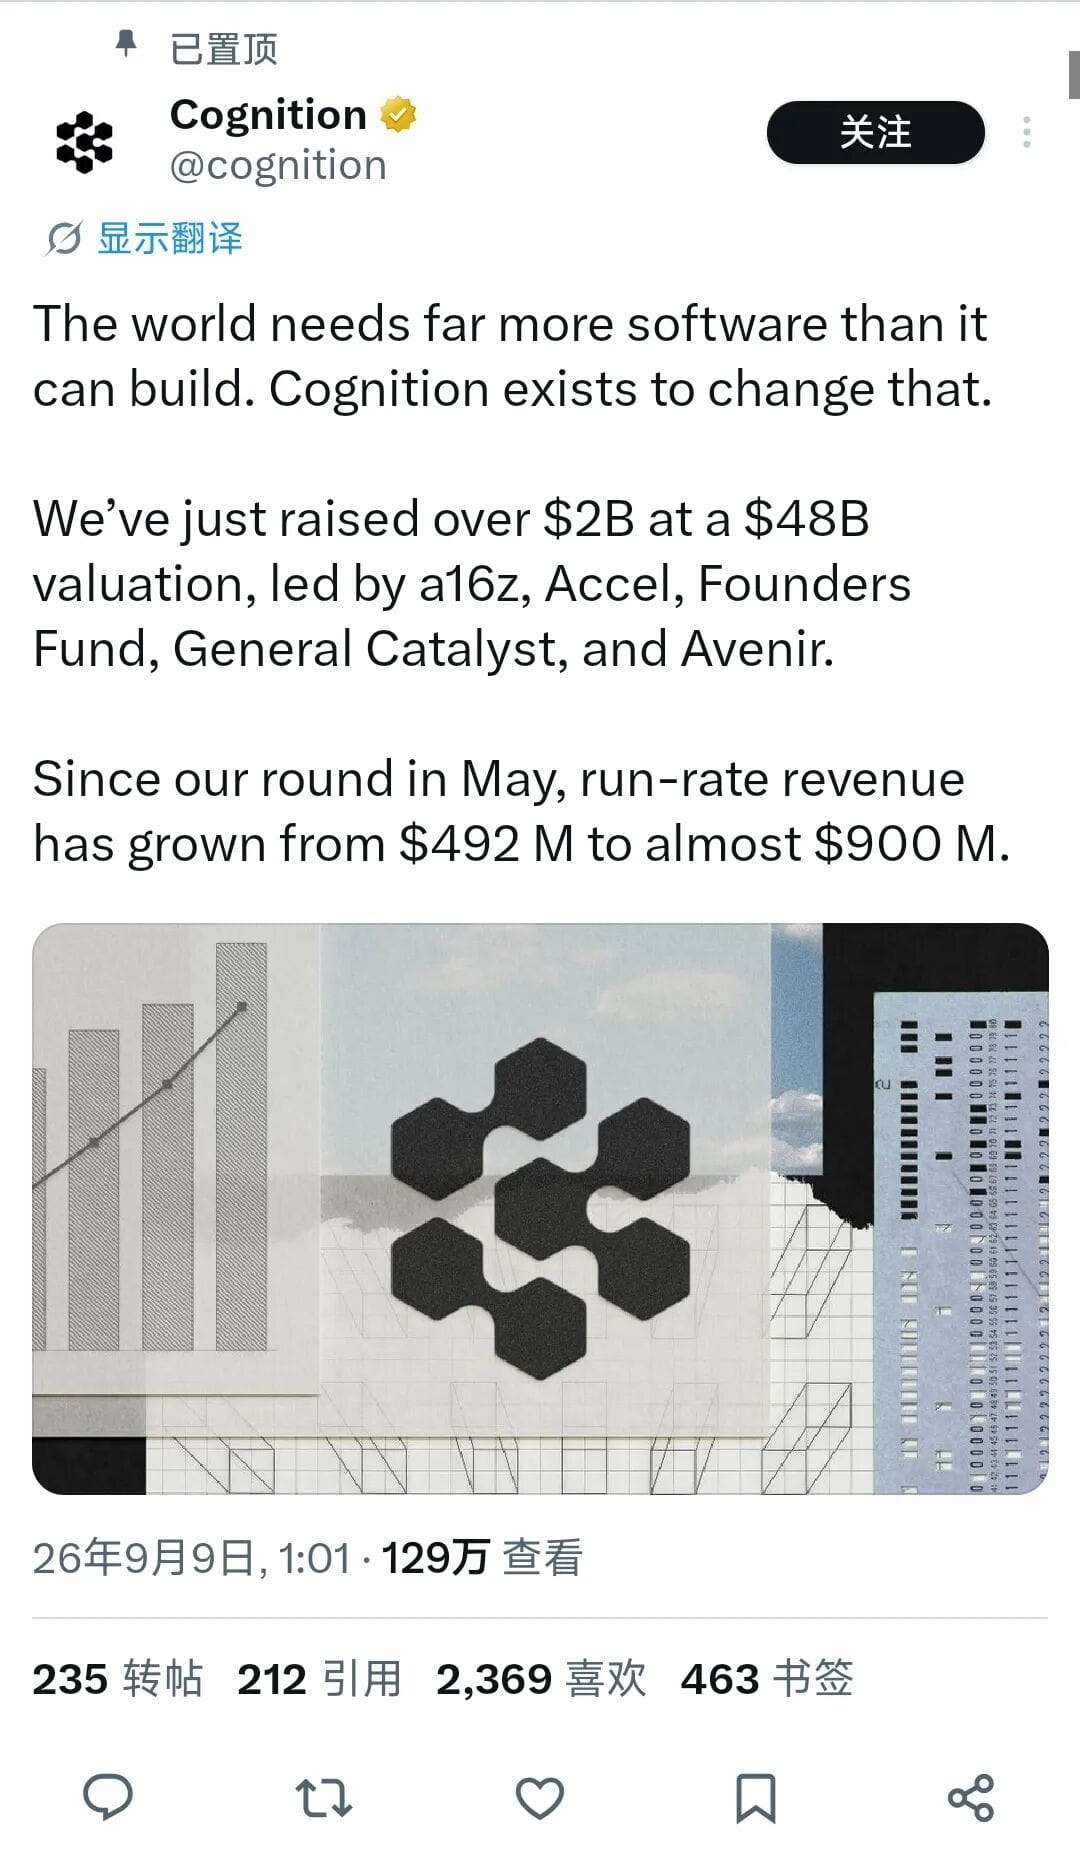
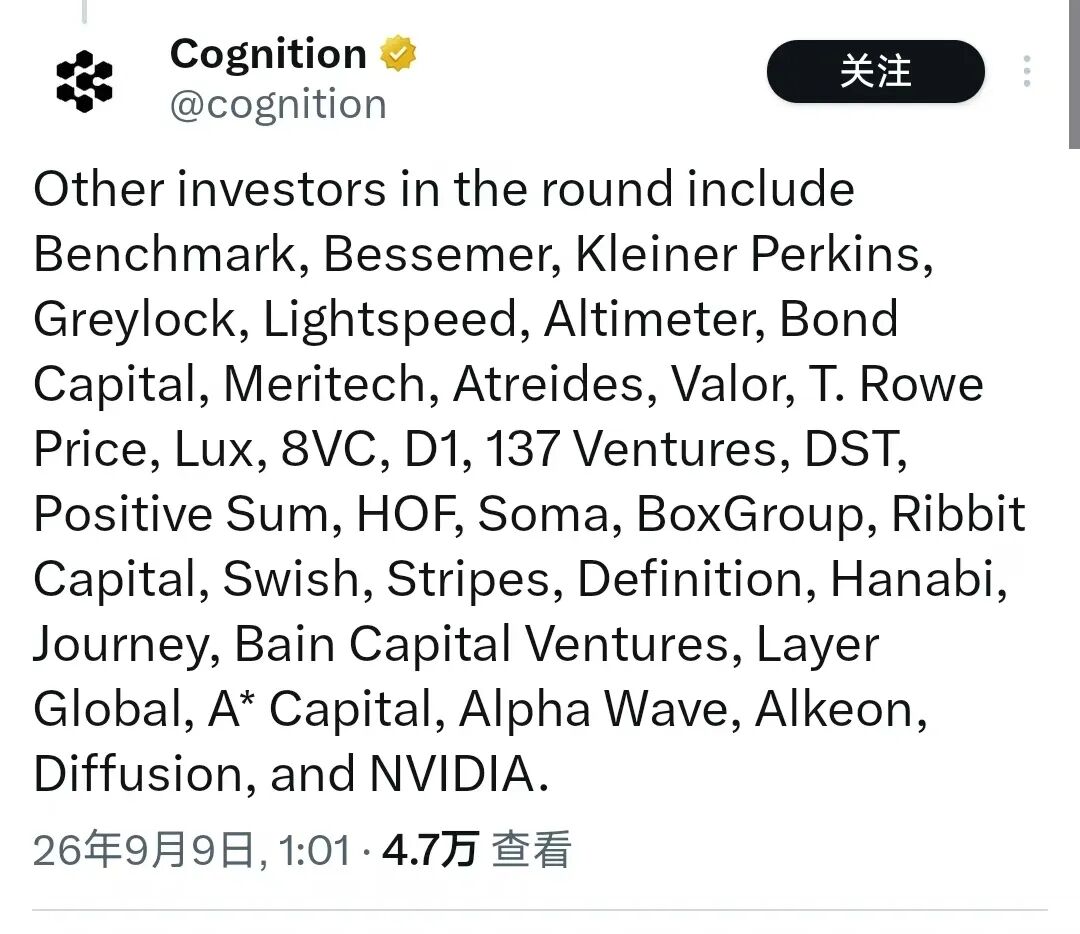
领投方包括a16z、Accel、Founders Fund、General Catalyst和Avenir,跟投阵容更是拉出一份硅谷顶级风投名单:Benchmark、Greylock、Lightspeed、Kleiner Perkins、英伟达等三十余家机构悉数在列。官方披露,自今年5月以来,公司年化收入从4.92亿美元增长至接近9亿美元,几乎翻倍。
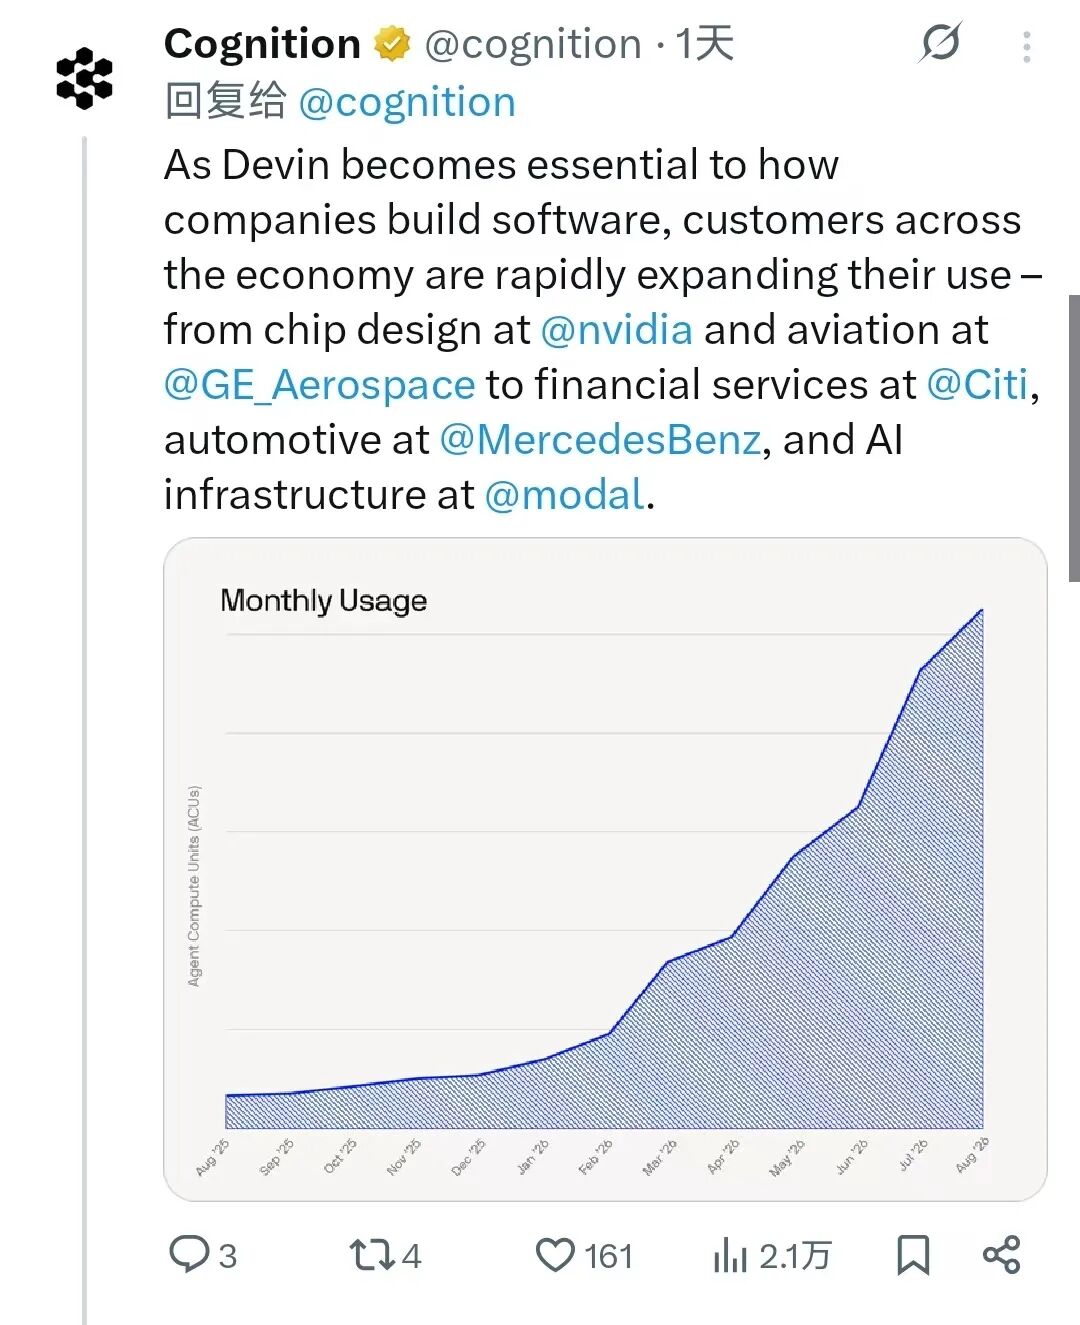
客户名单也颇具分量:英伟达用Devin辅助芯片设计,通用电气航空用于航空软件维护,花旗银行部署在金融系统,梅赛德斯-奔驰则将其整合进汽车制造流程,AI基础设施公司Modal也是长期用户。这些案例支撑了Cognition从“炫技玩具”向“企业生产力工具”的转型叙事。
三位IOI金牌得主的创业之路
Cognition的三位创始人Scott Wu、Steven Hao和Walden Yan,都是国际信息学奥赛(IOI)金牌得主,合计手握5枚金牌。这种竞赛背景在硅谷技术圈极为罕见,也构成了早期吸引顶级资本的核心标签。
Scott Wu出生于1996年,路易斯安那州华人移民家庭,中学时就是数学国家冠军,三次获得IOI金牌。他在哈佛读了两年后退学,曾是Scale AI的创始工程师,还联合创办过AI社交产品Lunchclub。
Steven Hao本科就读麻省理工,2014年摘得IOI金牌,毕业后加入Scale AI成为早期核心成员。最年轻的Walden Yan生于2000年,2020年靠上千小时专攻图论和动态规划拿下IOI金牌,2023年曾在Cursor母公司Anysphere实习,随后从哈佛退学,与前两人共同创立Cognition。
三人最初尝试加密货币方向,直到2022年底看到大语言模型能力跃升,才转向生成式AI。2023年初,他们在纽约一间公寓里正式成立公司。用Scott Wu的话说:“我们把自己关起来,做出了一个我们自己一直想要的产品。”
Devin的争议与翻身
2024年3月,Cognition发布Devin,号称“世界首位AI软件工程师”,主打全自主完成编程任务。但产品上线后遭遇滑铁卢:真实测试中20个任务仅3个成功,失败率高达85%。加上每月500美元的高昂定价,市场反应冷淡,质疑声不断。
真正的转机出现在2025年。当时AI原生IDE公司Windsurf传出将被OpenAI以30亿美元收购,交易临近完成时,Google DeepMind突然介入,以约24亿美元许可费挖走其CEO Varun Mohan及核心团队,导致OpenAI收购流产。
Cognition迅速出手,接手Windsurf剩余的知识产权、产品品牌和部分团队。这笔未披露金额的交易被外界视为“渔翁得利”。收购完成后7周内,Cognition年化收入增长超30%,客户交叉转化效果显著。此后估值曲线开始垂直上升:2025年9月估值102亿,2026年5月达260亿,9月冲至480亿。
如今,Scott Wu强调Devin的定位并非取代程序员,而是承接那些“没人愿意干”的长尾维护工作,比如旧系统升级、平台迁移,从而释放人力去做更有创造性的事。这种务实策略,或许正是其收入快速爬升的关键。
Cursor的另一种结局:被SpaceX整体收购
与Cognition高歌猛进形成鲜明对比的,是曾经的行业明星Cursor。其母公司Anysphere由四位MIT学生于2022年创立,融资节奏一度疯狂:2024年8月估值4亿,2025年1月达26亿,6月逼近100亿,11月一举跃升至293亿美元。彼时年化收入已破10亿美元,服务超半数财富500强企业。
但2026年上半年,剧情急转直下。SpaceX通过全资子公司X67 Inc.整体收购Anysphere,交易对价较当时市场传闻的500亿美元估值还溢价约20%,相当于较最后一轮融资估值翻了24倍。收购后,Cursor成为SpaceX全资子公司,其开发者数据将用于改进Grok模型。
值得注意的是,收购前Cursor已有两名产品负责人加入SpaceX参与xAI研发。此举被视为马斯克补齐算力与AI应用闭环的关键一步。至此,这家曾有望冲击千亿美元估值的独角兽,彻底退出独立赛道,成为巨头生态中的一环。
赛道仍在扩张,但竞争格局生变
除了Cognition和已被收购的Cursor,还有其他选手在狂奔。瑞典公司Lovable主打“vibe coding”,2026年8月完成4亿美元C轮融资,估值达133亿美元;美国老牌平台Replit则从教育工具转型为AI原生开发平台,2026年3月估值达90亿美元,半年翻三倍。
然而市场并非一片坦途。据Ramp数据,Cursor在AI编程工具市场的份额从2025年6月的41%降至2026年5月的26%。与此同时,Anthropic凭借Claude Code,市场份额从42%升至54%,客户满意度(CSAT)高达91%,净推荐值(NPS)为54,远超GitHub Copilot的9%“最受喜爱”评分。
需要指出的是,Menlo Ventures既是Lovable的领投方,也是Anthropic的投资人,其报告可能存在立场倾向。但它也点出一个事实:专业开发者通常同时使用多款工具,IDE集成类(如Cursor、Copilot)与终端智能体类(如Claude Code)在工作流中占据不同位置,并非完全替代关系。
但这也说明,当OpenAI、Anthropic等大模型厂商亲自下场做编程工具,纯应用层创业公司必须在算力、模型微调和产品体验上构建更深护城河。Cursor选择并入拥有强大算力资源的SpaceX,或许正是对这一现实的回应。
资本为何疯狂押注AI编程?
根本原因在于:写代码是目前生成式AI商业化最清晰、企业付费意愿最强的场景。
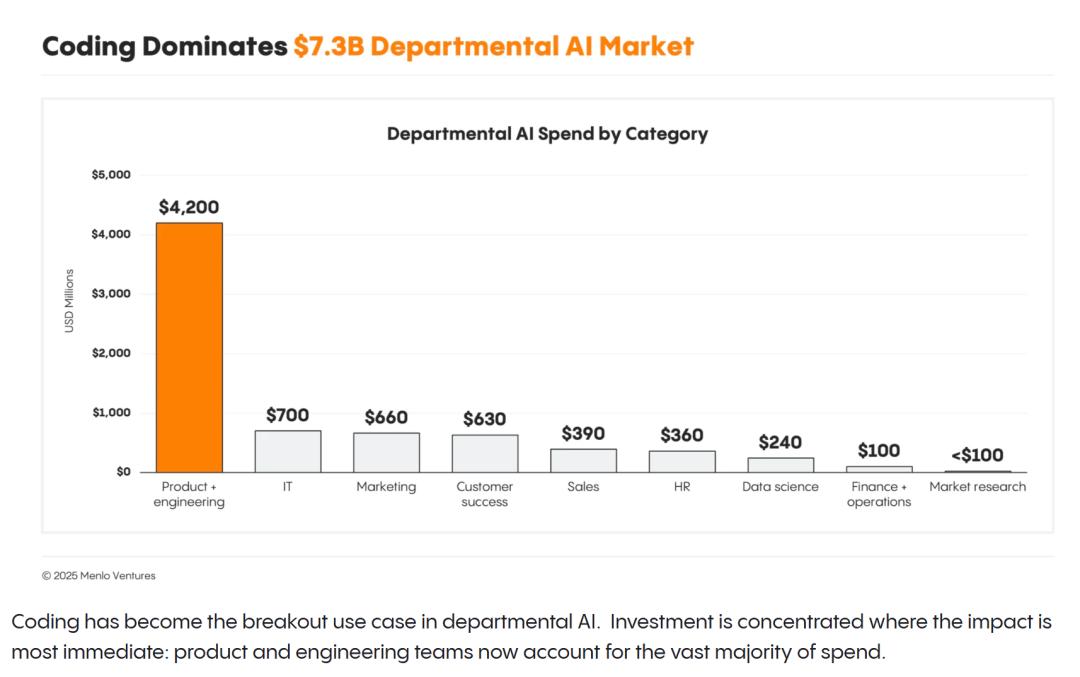
Menlo Ventures《2025年企业生成式AI现状报告》显示,2025年企业部门级AI支出达73亿美元,其中编程一项占40亿美元,占比55%,远超IT运维(10%)、市场营销(9%)等其他应用。报告称编程为“第一个杀手级应用场景”。
相比通用聊天机器人,编程工具的价值可直接量化——节省了多少工程师工时、缩短了多少交付周期。这种逻辑更接近传统企业软件,订阅模式也更容易跑通。Cognition强调“处理长尾维护任务”,本质上是在向市场证明:AI编程已跨过“玩具”阶段,进入核心生产力工具行列。
市场前景同样诱人。Grand View Research预测,全球AI编程工具市场规模将从2026年的98亿美元增至2030年的260亿美元,年复合增长率27.1%;也有机构给出更激进预测,认为2032年有望突破900亿美元。
目前北美仍占全球市场三分之一以上,但增长引擎正从基础的“代码补全”转向企业级深度渗透。医疗、金融等对数据合规要求高的行业,反而可能成为未来增速最快的细分领域。
2026年前两个月,美国本土AI创业公司完成的1亿美元以上融资已近20笔,百亿美元级超级融资渐成常态。国内大厂如字节跳动、阿里也在加速迭代自家AI编程工具。
这场由“全华班”掀起的AI编程风暴,或许才刚刚开始。