达芬奇手术机器人靠AI订阅服务单季创收9亿美元
直观外科:AI订阅服务零流失,单季服务收入逼近5亿美元
2026年第二季度,全球手术机器人龙头直观外科(Intuitive Surgical)交出了一份亮眼财报:总营收28.92亿美元,同比增长19%。其中最值得关注的不是卖了多少台达芬奇系统,而是服务收入——4.72亿美元,同比大涨21%,增速明显快于设备和耗材。
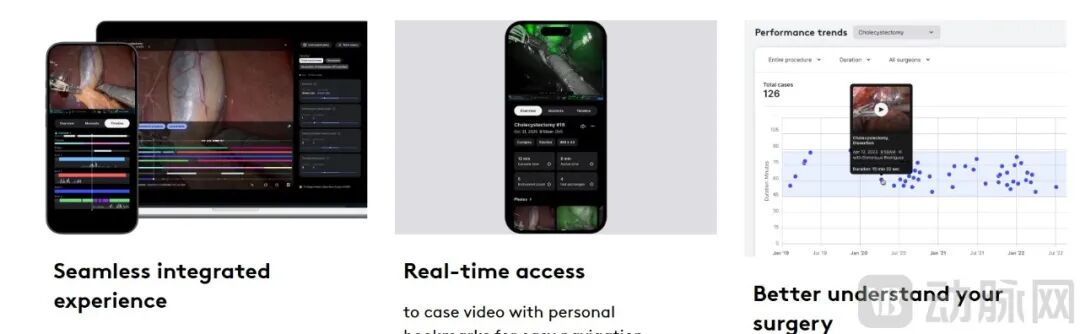
这笔服务收入里,藏着一个关键信号:公司为达芬奇5代系统配套推出的数字化服务平台 My Intuitive Plus(MI Plus),完成了首轮客户续约,且没有任何一家医院选择退出。
MI Plus并不是一个简单的软件升级包,而是一套整合了AI、远程协作和模拟训练的订阅服务。医院每年付费,就能持续使用这些功能。零流失率说明,哪怕价格不菲,医院也愿意为这些AI能力买单。
MI Plus的核心之一是“AI病例洞察”(AI Case Insights)。它把手术过程中产生的海量数据——包括机械臂运动轨迹、操作时间、器械使用频率、视频画面——全部收集起来,用AI模型进行分析。过去,这些数据散落在系统里,没人系统性地看。现在,AI能自动生成报告,指出哪些操作可以优化、哪些步骤耗时过长,甚至能和全美同行的平均水平做对比。
对医生来说,这相当于多了一个客观的“复盘教练”。对医院而言,则是提升整体手术质量、开展精准培训的工具。更重要的是,这套系统背后依赖的是直观外科二十年积累的数百万例手术数据。他们用这些数据训练了专门的视觉语言模型和推理模型,在理解复杂外科场景上,表现已经超过了通用大模型。
除了AI分析,MI Plus还集成了实时远程协作功能。顶尖专家不用飞到现场,就能通过平台接入手术室,看到实时画面、听到语音,并给出指导。这在偏远地区或复杂病例中尤其有价值。
虽然目前MI Plus的客户基数还不大,带来的绝对收入有限,但它验证了一件事:AI不再是锦上添花的功能,而是能独立变现的服务。更长远看,这些AI积累的洞见,将成为下一代手术机器人迭代的关键燃料。
美敦力:AI产品拉动传统业务两位数增长
如果说直观外科是靠AI给现有设备“增值”,那美敦力则是用AI直接驱动多个业务线增长。
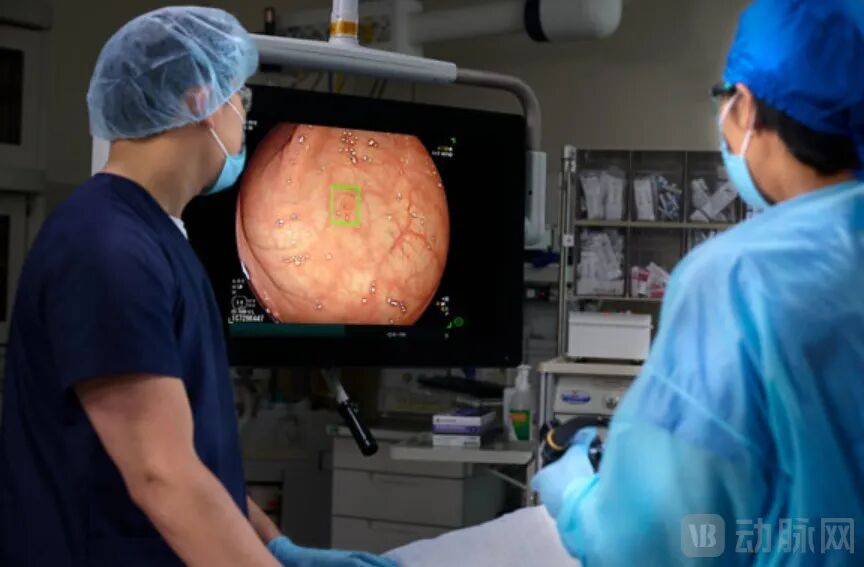
在2026财年第二季度,美敦力的胃肠业务整体增长8%,其中主力产品GI Genius——一款用于结肠镜检查的AI辅助诊断模块——实现了两位数的营收增长。这款设备能在医生做肠镜时,实时标记可疑息肉区域,帮助发现更多早期病变。临床数据显示,使用GI Genius后,腺瘤检出率提升了14.4%,漏诊率降低一半。
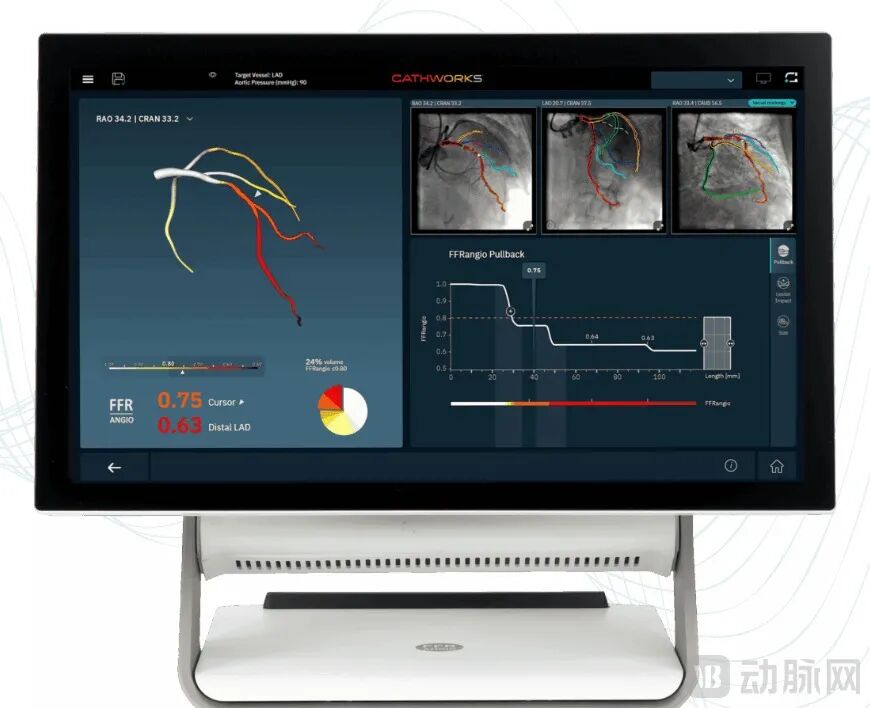
更惊人的是心血管业务。2027财年第一季度(截至2026年7月31日),美敦力心血管板块整体增长13%,而其中近3个百分点的增长,直接来自一款叫CathWorks的AI影像平台。
CathWorks FFRangio系统解决了冠脉介入中的一个痛点:如何快速判断血管狭窄是否需要放支架。传统方法需要插入导丝、注射药物,过程繁琐。CathWorks则利用AI算法,直接从普通造影影像中计算出血流储备分数(FFR),几分钟内给出功能评估结果。医生据此决定是否干预、选多大支架、放在哪里,甚至能预测术后效果。
这项技术不仅提升了手术效率,还带动了相关耗材的使用。美敦力高管明确表示,CathWorks已成为心血管业务的重要增长引擎。
在神经外科和脊柱领域,美敦力推出了AiBLE生态系统。它把AI手术规划、术中导航、机器人、植入物和术后随访数据打通,形成一个闭环。医生从术前到术后都能获得数据支持,系统也能从每一台手术中学习。这一生态推动该业务线实现13%的整体增长。
构建AI应用商店:美敦力的平台化野心
尝到甜头后,美敦力不再满足于单点AI产品,开始打造平台。
他们与英伟达深度合作,基于NVIDIA Holoscan边缘AI平台,开发了原生AI手术计算平台——Touch Surgery Aide。这个平台就像手术室里的“AI操作系统”,允许不同AI应用在其上运行。
首个获批的应用叫IEP(Instrument Exit Prediction),已与HUGO手术机器人配合使用。它的作用很简单但很实用:当机器臂上的器械移出摄像头视野时,系统会自动在屏幕上标出位置。这听起来微不足道,但在多臂协同操作中,能大幅降低医生的认知负担和误操作风险。
关键是,IEP只是开始。美敦力计划让Touch Surgery Aide成为一个开放平台,未来会有更多第三方开发者加入,针对不同术式开发专用AI模块。每个模块都可以单独授权收费,形成类似“应用商店”的商业模式。
这种模式一旦跑通,医疗器械公司将不再只靠卖硬件赚钱,而是通过软件授权、订阅服务获得持续性收入。这也解释了为什么美敦力愿意剥离糖尿病等成熟但低增长的业务——释放出的资金,正源源不断地投向AI、手术机器人和数字化神经科学这些高增长赛道。
国内企业:战略坚定,变现尚早
与海外巨头相比,中国医疗器械龙头在AI上的态度同样坚决,但商业化节奏明显不同。
迈瑞医疗董事长李西廷在年报中明确提出,未来的医疗设备要具备“感知、思考、决策、执行”能力,成为真正的具身智能体。公司推出的启元AI大模型,已嵌入监护、超声、麻醉等多个产品线。联影也在影像设备中深度集成AI辅助诊断功能。
但截至目前,两家公司均未披露任何AI相关的独立收入数据。AI在国内更多是作为硬件产品的差异化卖点,而非独立收费的服务。
这背后是发展阶段的差异。直观外科在全球已安装超过8000台达芬奇系统,硬件渗透接近天花板,必须靠软件服务提升单机价值。而国内企业仍处于国产替代和海外扩张的关键期,首要任务是卖设备、抢市场。AI能帮助产品脱颖而出,但还没到单独变现的阶段。
此外,国内的支付体系和医院采购习惯也制约了AI软件的独立定价。医院更习惯为“看得见摸得着”的设备付费,对按年订阅的软件服务接受度较低。医保对AI辅助诊断的覆盖也还在试点阶段。
不过,差距正在缩小。随着国内手术机器人装机量上升、AI三类证审批加速,预计未来两三年,头部企业也会尝试推出类似MI Plus的订阅服务。届时,国内医疗AI或将真正进入“变现元年”。
AI正在重估医疗器械公司的价值
过去,医疗器械公司的估值主要看硬件销量和耗材消耗。但现在,AI正在改变游戏规则。
直观外科的服务收入占比已超16%,且增速最快;美敦力多个AI产品成为增长主力;强生、史赛克等巨头也在加速布局手术AI。这些公司不再只是设备制造商,而是逐渐转型为“智能医疗解决方案提供商”。
投资者也开始用新的眼光审视它们。软件服务的毛利率远高于硬件,且具有经常性收入特征,能带来更稳定的现金流和更高的估值倍数。当一家公司能证明其AI产品被客户持续付费使用,市场就会给予溢价。
对行业而言,这意味着竞争维度变了。未来比拼的不仅是机械臂的精度或影像的分辨率,更是数据积累的厚度、AI模型的临床价值、以及构建生态的能力。谁能把AI真正融入临床工作流,并让医院愿意年复一年地付费,谁就能在下一轮竞争中胜出。
这场由AI驱动的医疗设备价值重估,才刚刚开始。