解禁暴跌90%背后:云知声AGI商业化的生死突围战
估值逻辑的重构:从技术叙事到商业硬考核
2025年6月底,云知声登陆港股,被市场赋予了“港股AGI第一股”的光环。在AI概念狂热与筹码稀缺的双重推动下,其股价一度冲上879港元的高位,对应市值突破620亿港元。然而,这种由情绪和流动性驱动的繁荣并未持续太久。随着2026年7月9日解禁潮的到来,股价单日重挫41.19%,收盘报73.85港元,总市值缩水至约55亿港元。相较于最高点,市值蒸发超过90%。
这一极端波动不仅仅是一家上市公司的股价起伏,它更像是一面镜子,折射出当前AI板块在资本市场中估值逻辑的根本性转变。过去,大模型企业可以凭借参数规模的扩张、榜单成绩的提升以及宏大的技术愿景,轻松撑起上市初期的想象空间。但在市场进入深水区后,单纯的技术故事已难以支撑高昂的估值溢价。投资者开始将目光从“能否做出更聪明的模型”转向“能否通过模型赚到钱”。当筹码稀缺的故事终结,技术叙事必须接受商业模式、盈利能力以及现金流质量的严酷检验。云知声面临的压力,正是这一宏观逻辑转换下的微观缩影。
融资节奏与资金效率的深层质疑
解禁带来的抛压仅是表象,其背后更为深层的焦虑来源于公司对资金的高度依赖与使用效率的矛盾。自2026年初上市仅半年后,云知声便开启了密集的融资节奏。1月至5月期间,公司先后进行了三次配售,累计募资净额超过8.8亿港元,这一数字约为其IPO募资净额的4倍以上。
这种急切且频繁的融资行为,固然反映了处于大模型竞争阶段的AI企业对算力基础设施、前沿技术研发及新市场开拓的巨大资金需求。然而,公告数据显示,截至2026年4月底,1月配售所募资金中有55.7%处于闲置状态,2月配售资金的使用率更是不足2%。这种巨大的资金沉淀引发了市场的广泛质疑:是战略过于前瞻导致资金储备过剩,还是当前业务进展不及预期,导致前次资金无法按计划投向核心领域?
与此同时,公司核心的U2大模型发布虽在技术层面被视为一次突破,强调面向真实任务的连续执行能力而非盲目堆砌参数,但市场反应却相对冷淡。股价在发布当日不涨反跌,跌破发行价。这表明,资本市场对于AI企业的期待已经超越了技术能力的展示,转而聚焦于技术如何跨越产品化、获客及规模化落地的漫长链条,最终转化为实实在在的营业收入。
路径分歧:基础模型与产业深潜的博弈
在当前大模型赛道中,主要形成了两种截然不同的发展路径。以智谱为代表的企业选择“基础模型平台化”路线,其核心逻辑在于提升模型智能上限,通过扩大Token使用规模来释放价值,遵循“AGI商业价值 = 智能上界 × Token消耗规模”的公式。这是一场以通用性换取规模效应的实验,追求的是通用能力的极致化。
与之形成鲜明对比的是,云知声选择了“产业深潜”路线,主张“AI公司的行业价值 = 智能密度 × Token价值”。这一路径强调在医疗、轨交、物联网等垂直领域挖掘深度价值。云知声提出的“智能密度”概念,旨在通过较小参数规模和较低部署成本,在特定场景下实现较高的智能水平,以满足专业场景对高性价比和推理效率的严苛要求。U2大模型采用不到3000亿参数的规模,正是这一理念的体现。
理论上,这一路径能够形成通用基座与垂直应用的正向循环:通用基座吸收垂直领域知识变得更具专业性,而垂直应用又因基座能力提升而增强。云知声在医疗领域已服务超过400家三甲医院,积累了大量真实业务数据,试图以此形成差异化竞争壁垒。然而,从技术积累到商业变现之间,横亘着巨大的鸿沟。
项目制困境:难以逾越的规模化门槛
尽管云知声试图通过大模型打破传统AI交付的瓶颈,但其财务报表揭示了当前商业模式的脆弱性。2025年,公司营业收入12.11亿元,其中大模型相关收入虽同比增长超10倍,但整体收入结构依然重度依赖面向政企客户的AI解决方案项目。
在智慧生活板块中,解决方案收入占比高达69.8%。这类业务具有典型的“项目制”特征:按合同履约进度或验收时点确认收入,呈现明显的阶段性和一次性特征。不同医院、不同轨交项目的业务流程和系统环境差异巨大,导致AI企业必须投入大量人力进行定制化开发。项目越多,团队越忙,但缺乏规模效应,边际成本难以降低。
客户留存率的数据进一步印证了这一困境。以核心业务为例,客户留存率从2022年的70.4%下滑至2024年的53.3%。近半数客户在项目周期结束后未能转化为长期用户,意味着公司需要不断寻找新客户以维持增长,陷入了“做项目-交付-流失-再找项目”的恶性循环。这种旧模式不仅难以沉淀为可持续的订阅收入,更导致了财务上的高度脆弱。
现金流危机与组织基因的重塑
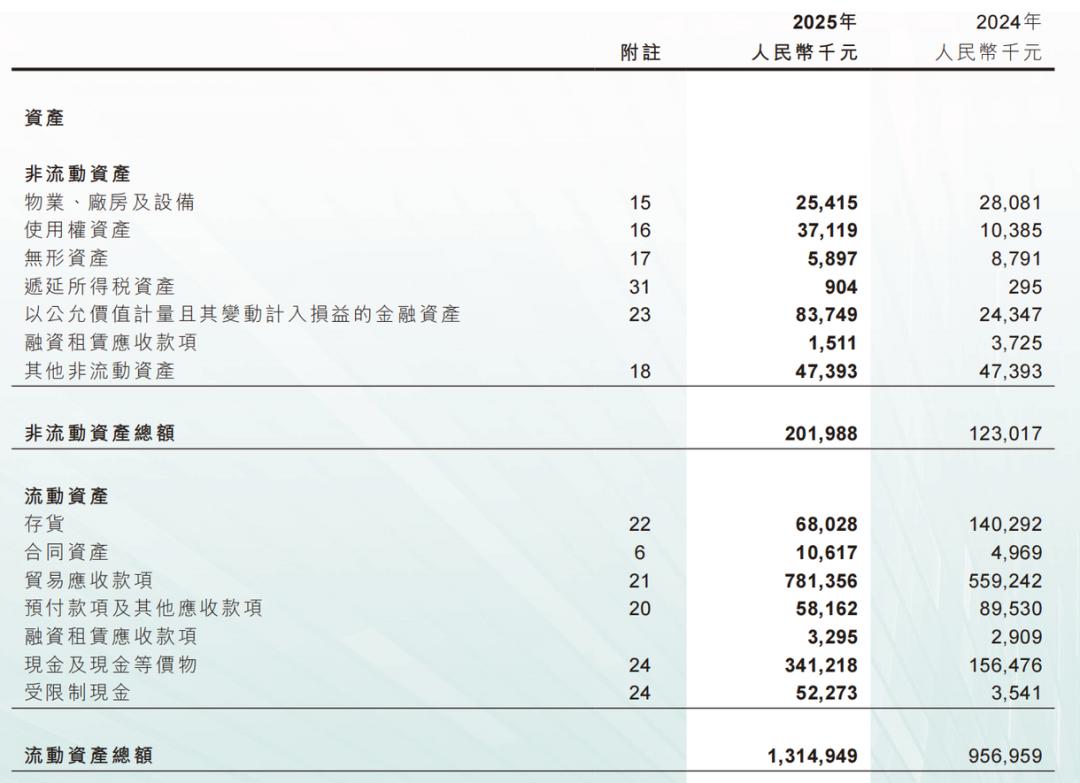
项目制模式带来了严重的现金流压力。2025年底,云知声应收账款高达7.8亿元,占资产总额的一半以上,应收账款周转天数虽有所改善但仍接近200天,意味着公司需替客户垫付大量资金长达半年之久。与此同时,公司连续多年亏损,2022年至2025年亏损额分别为3.7亿元、3.8亿元、4.5亿元和3.3亿元,经营活动净额持续为负,缺乏自我造血能力。
面对“龙虾”(智能体Agent)浪潮带来的市场机遇,云知声管理层也意识到了变革的紧迫性。创始人黄伟坦言,面对竞品在智能体领域的快速突破,团队反应迟缓,根源在于现有的组织架构仍按旧有的项目制业务模式设计,缺乏灵活性和创新动力。这种技术迭代至2.0版本,而组织形态仍停留在1.0版本的错配,成为了制约公司转型的最大障碍。
智谱的案例提供了另一种借鉴:通过平台化布局和智能体形态的轻量化转型,实现从线性增长向指数级增长的跨越,ARR(年度经常性收入)大幅增长,毛利率显著提升。云知声虽已意识到向API调用、Token计费等经常性收入体系转型的方向,但如何彻底重塑商业基因,解决组织架构僵化问题,实现从“卖项目”到“卖服务/能力”的根本转变,仍是其跨越生死线的关键挑战。
在AGI的长跑中,技术决定了起跑的速度,但商业模式的质量决定了能跑多远。云知声的股价暴跌是一次市场发出的强烈信号,提醒所有AI企业:资本市场的耐心有限,唯有证明技术能够转化为持续、可扩展的商业回报,才能在这个充满不确定性的时代站稳脚跟。