破千股背后的估值迷思:沐曦股份何时走出盈利泥沼?
资本狂热下的冷思考:千亿估值的根基何在
2026年7月的那个夏日,中国半导体板块经历了一场剧烈的情绪过山车。沐曦股份(MetaX)的股价在7月9日盘中一度突破1000元大关,总市值瞬间站上4000亿元的高位。这一数字不仅超越了国内众多传统行业龙头,也使其跻身全球顶尖芯片设计公司的估值行列。然而,仅仅在股价冲高的同一日,公司便紧急发布澄清公告,否认了“部分产品订单已排至明年”的市场传闻,随即引发股价大幅回落。
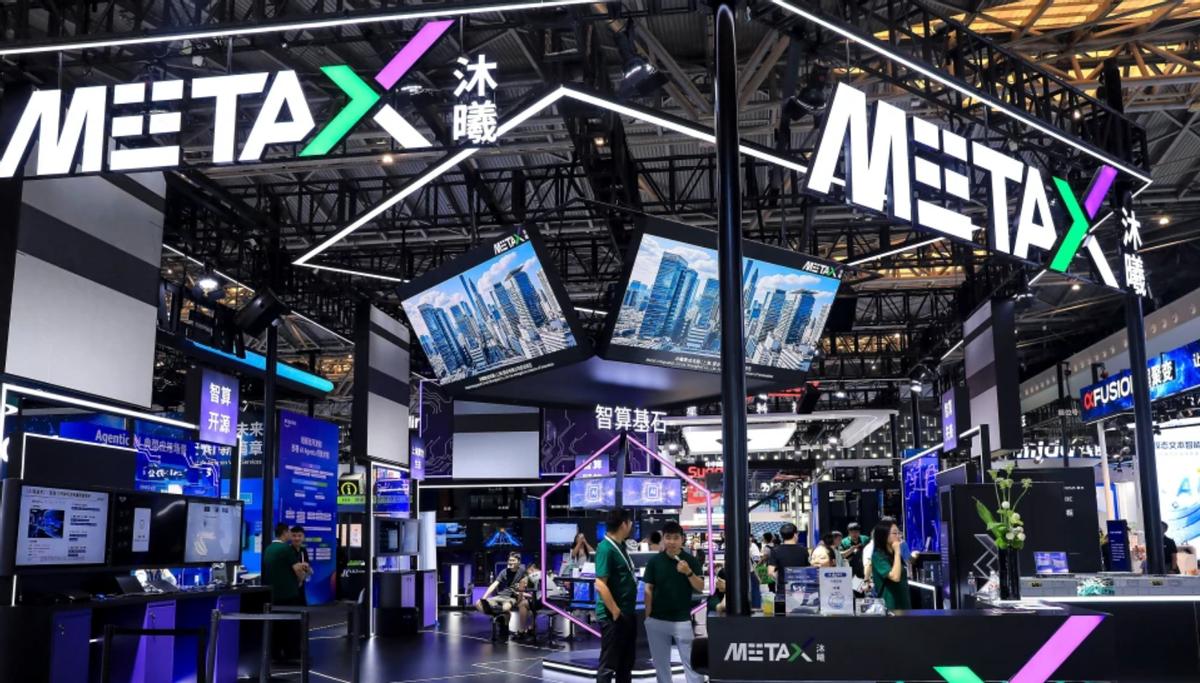
这份突如其来的澄清公告,如同一盆冰水,浇在了刚刚被热情点燃的投资者心头。更重要的是,它迫使我们重新审视一个核心问题:在资本退潮后,支撑沐曦股份千亿估值的真实逻辑是什么?翻阅其上市后的首份年报,2025年公司实现营收16.44亿元,同比增长121.26%,看似亮眼的成绩单背后,归母净利润却录得-7.89亿元的亏损,累计未弥补亏损高达15.49亿元。这种“增收不增利”甚至“巨额失血”的财务特征,与4000亿的市值形成了极具张力的反差。
在国产GPU赛道迎来前所未有的资本盛宴之际,寒武纪市值突破8600亿,海光信息站稳7300亿,摩尔线程上市即飙升至3400亿,沐曦股份的冲高似乎是被整个板块的情绪推高的结果。但当我们将目光从K线图移至财务报表,从股价炒作回归商业本质,一个严峻的现实摆在了面前:一家尚未盈利、累计亏损超15亿元的企业,其高估值究竟建立在何种预期之上?这不仅是针对沐曦股份的拷问,更是整个国产AI芯片行业在泡沫与现实夹缝中生存状态的缩影。
营收增速背后的财务陷阱:被研发与现金流吞噬的利润
深入拆解沐曦股份2025年的财务数据,我们可以清晰地看到一家高速成长型科技企业的典型特征,以及其背后隐藏的财务风险。
从表面数据看,2025年沐曦股份的营收增速达到了惊人的121.26%,训推一体GPU销量增长147.31%,推理GPU销量更是增长了800%以上。这一增速在“国产GPU四小龙”中确实名列前茅。然而,高增长并未转化为利润,反而伴随着巨额的成本支出。2025年,沐曦股份的研发费用高达10.27亿元,占营业收入的比例高达62.49%。尽管这一比例较2024年的121.24%有所下降,但绝对金额的攀升令人咋舌。更为关键的是人力成本的刚性支撑:公司拥有675人的研发团队,占总员工数的73%,其中70%以上拥有硕士及以上学历。这意味着,每实现1元的收入,就有超过0.6元直接投入到研发人员薪酬中。
这种“烧钱换技术”的模式在芯片设计行业是常态,但当烧钱速度超过造血能力时,可持续性便成为巨大问号。2022年至2024年,沐曦三年研发费用总计22.47亿元,占同期营收比例超过282%。这种倒挂的投入产出比,使得公司自成立以来的累计亏损突破15亿元大关。
比净利润亏损更值得警惕的是经营性现金流的持续恶化。2025年,沐曦经营活动产生的现金流量净额为-12.60亿元,虽较上年同期的-21.48亿元有所改善,但依然是巨额净流出。公司在年报中坦承,客户回款时间滞后于收入确认时间,导致应收账款余额庞大。2025年,公司计提信用减值损失2914万元,资产减值损失更是高达1.74亿元,主要源于存货跌价准备。
为了支撑业务扩张,沐曦进行了大规模的战略备货,导致期末存货余额大幅增加。这种策略在供应链紧张时期可以保障交付,但在需求波动或技术迭代加速时,反而成为资金占用的黑洞。2025年第四季度,公司营收4.08亿元,但归母净利润亏损高达4.44亿元,是全年亏损最严重的季度。这表明,成本结构的优化并未随营收增长而显著改善,固定成本高企的问题依然严峻。
进入2026年一季度,情况并未根本好转。当季营收5.62亿元,同比增长75%,但净利润仍为-9884万元。尽管亏损环比收窄76%,但这主要得益于营收规模的扩大带来的边际效应,而非成本端的根本性突破。公司此前宣布的“2026年实现盈亏平衡”目标,在如此严峻的现金流和成本压力下,实现难度极大。
竞争格局的错位:在巨头门口徘徊的第二梯队
国产GPU市场正迅速分化出两个截然不同的阵营,而沐曦股份正处于一个相对尴尬的位置。
第一梯队以华为昇腾、寒武纪、海光信息为代表。这些企业已经跨越了生死线,进入了规模化盈利或接近盈利的阶段。2025年,寒武纪营收65亿元,净利润20.6亿元;海光信息营收144亿元,净利润25.5亿元。摩尔线程也在2026年一季度首次实现季度盈利2936万元。这些企业不仅拥有强大的技术实力,更建立了稳固的商业护城河。
相比之下,沐曦股份、壁仞科技、天数智芯等第二梯队企业,仍在为进入核心客户供应链而苦苦挣扎。数据显示,2025年中国AI加速卡国产厂商合计出货165万张,其中华为昇腾以81.2万张稳居第一,寒武纪交付12万张。沐曦股份虽在营收规模上在第二梯队中领先,但与第一梯队相比仍有数倍差距。
客户结构的差异是决定生死的关键。第一梯队企业已拿下互联网大厂和运营商的核心订单。寒武纪的最大客户字节跳动预采购订单达20万片;燧原科技获得了腾讯等多家互联网客户的小批量订单。路透社曾援引消息称,字节跳动正在与天数智芯、百度昆仑芯洽谈采购事宜。而在这一核心赛道上,沐曦股份的进展显得缓慢。招股书披露,沐曦重点开拓的两家互联网企业截至2025年三季度仍处于测试阶段,预计2025年内未能实质性进入任何一家头部互联网企业的核心供应链。
技术层面,沐曦自研的MXMACA软件生态高度兼容CUDA,这是其差异化竞争优势,降低了客户迁移成本。但在决定战局的“集群能力”这一高级门槛上,沐曦明显落后。摩尔线程已完成万卡集群落地,海光拥有业界大规模集群实战能力,寒武纪实现了12万张卡的年度交付。沐曦虽然在快速追赶,但集群规模和实战经验的差距短期内难以弥补。
此外,新一代产品曦云C600的进展备受关注。该产品基于国产先进工艺开发,旨在构建从设计、制造到封装测试的国产供应链闭环,已于2025年7月完成回片并成功点亮。然而,从工程验证测试到规模化量产,还需经过性能调优、软件栈完善、供应链准备等一系列复杂环节。如果C600量产进度不及预期,沐曦在“国产自主可控”这一核心卖点上的竞争力将大打折扣。
估值逻辑的脆弱性:市净率30倍背后的泡沫风险
4000亿的市值,对于一家亏损企业而言,其估值逻辑必然建立在极端乐观的未来预期之上。沐曦股份自己在公告中提醒投资者,无可参考市盈率,市净率(PB)高达30余倍,显著高于行业平均水平。这种自我警示在A股市场中极为罕见,也侧面反映出管理层对当前估值泡沫的认知。
沐曦的高估值建立在三个脆弱的前提之上:一是假设其能迅速扭亏为盈;二是假设其能成功切入互联网大厂核心供应链;三是假设国产GPU赛道的高溢价能长期维持。
然而,这三个前提均面临巨大不确定性。首先,2026年一季度仍亏损近1亿元,全年扭亏目标充满变数。其次,互联网大厂供应链壁垒极高,竞争烈度加剧,沐曦能否在寒武纪、海光、华为的包围圈中撕开缺口,尚存疑。最后,随着摩尔线程、壁仞、天数智芯等更多企业上市或推进IPO,资本市场供给增加,稀缺性溢价将被稀释。
同行业可比公司的估值水平也提供了参考。寒武纪市盈率超过170倍,海光信息约75倍,摩尔线程虽亏损但市值已达3400亿。整个板块都存在估值过高的问题,而沐曦作为基本面相对薄弱的一员,其估值泡沫风险更大。
此外,公司面临的结构性风险也不容忽视。一是地缘政治导致的供应链风险,公司需大量备货以应对原材料断供,导致存货跌价风险增加。二是应收账款回收风险,2025年一季度应收账款达6.15亿元,占同期营收的192%,部分客户采用背靠背结算模式,大幅延长回款周期,坏账风险持续存在。
破局之道:从估值狂欢到价值回归
沐曦股份是国产GPU赛道快速崛起的一个缩影。它拥有高级的技术团队、不错的产品性能、充裕的在手资金(截至2025年底货币资金及交易性金融资产超70亿元),以及政策红利带来的市场空间。2025年营收翻倍增长、亏损持续收窄,也展现了公司向好的发展势头。
但所有这些积极因素,都不足以支撑4000亿的市值估值。累计亏损15.49亿元、经营性现金流持续为负、尚未进入互联网大厂核心供应链、市净率超过30倍,这些数据勾勒出一个基本面与估值严重脱节的现实。
对于沐曦股份而言,从千亿市值到真正值千亿,中间还有很长的路要走。它需要的不是资本市场的炒作和泡沫,而是扎实的产品迭代、有效的成本控制、健康的现金流管理,以及真正的市场化订单。
未来1-2年是关键窗口期。如果曦云C600能顺利量产并实现万卡集群落地,同时成功拿下1-2家头部互联网大厂的批量订单,沐曦有望在2027年左右实现盈亏平衡,届时其估值逻辑将从“梦想驱动”转向“业绩驱动”。反之,若产品迭代滞后或商业化受阻,高估值带来的反噬将不可避免。
国产GPU行业的长期前景毋庸置疑,这是国家算力基础设施建设的必然选择。但在这个赛道上,最终能够胜出的一定是那些既能在技术上持续突破、又能在商业化上快速落地、还能保持财务健康的企业。当潮水退去,只有那些能证明自己赚钱能力的企业,才能留在舞台上。对于沐曦股份而言,这是一场与时间的赛跑,也是一场与自我认知的博弈。