一张餐巾纸背后的15000倍回报:字节天使投资人为何悄然离场?
餐巾纸上的颠覆:一场基于长期观察的极致博弈
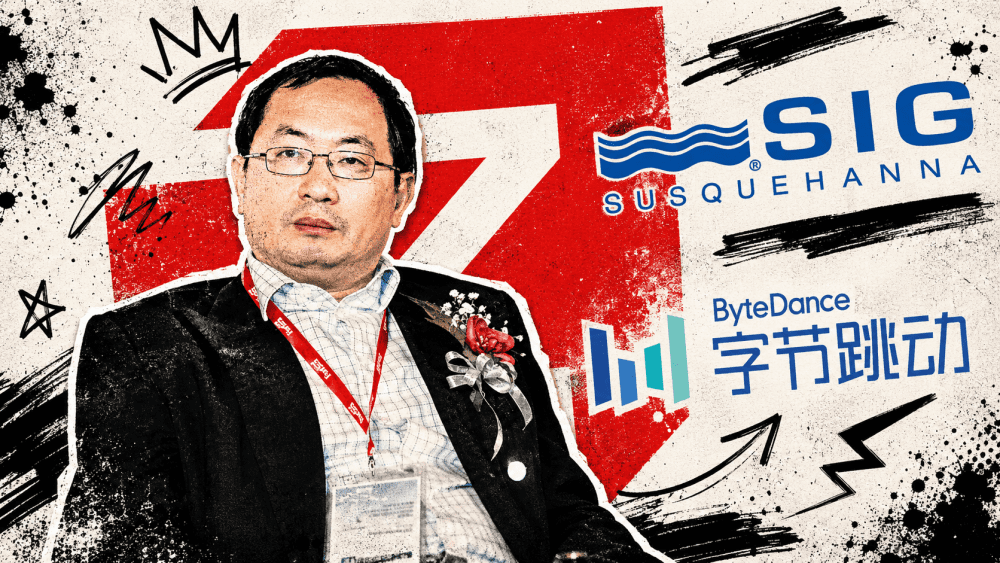
时间回溯至2012年1月29日,农历大年初七。北京的寒意尚未完全褪去,在知春路旁一家光线昏暗的咖啡馆里,29岁的张一鸣与海纳亚洲(SIG)董事总经理王琼相对而坐。没有精美的商业计划书,没有详尽的数据模型,张一鸣手中仅有一张餐巾纸。他在上面画出了今日头条早期的产品线框图,核心概念简单却极具颠覆性:改变信息分发的方式,让算法决定内容,而非人为编辑。
这一场景常被后世视为创投史上的经典瞬间,但若将其仅仅归结为“灵光一闪”或“运气”,则严重低估了风险投资的底层逻辑。王琼的拍板,并非基于那张草图本身,而是基于长达五年的深度观察。早在2007年,王琼在酷讯网担任投资人代表时,便结识了当时年仅24岁的张一鸣。那时的张一鸣沉默寡言,却对推荐算法有着近乎偏执的钻研精神。此后,王琼持续跟踪了张一鸣在酷讯的任职以及后来九九房的创业尝试。九九房虽未大成,但张一鸣展现出的技术洞察力、极强的执行力以及“表里如一”的创业者特质,被王琼视为稀缺品质。
因此,当张一鸣拿着餐巾纸再次出现时,王琼看到的不是一个高风险的赌局,而是一个经过长期验证的确定性标的。这种基于深厚认知的“信任”,远超资金本身的价值。SIG随后投入8万美元天使轮,并在融资受阻时,通过追加100万美元A+轮及提供过桥贷款,为字节跳动渡过了最艰难的寒冬。这种在至暗时刻的“托底”行为,构成了字节跳动早期最关键的生存保障,也为后续惊人的回报埋下了伏笔。
15000倍回报的复利奇迹:从600万到900亿
从2012年的约600万美元初始投入,到如今SIG持有字节跳动约15%的股份,账面价值超过900亿美元,这一投资创造了约15000倍的回报。这不仅是中国VC历史上最高的单笔回报倍数,在全球风投史上也极为罕见。
要理解这一奇迹,需梳理字节跳动的融资历程及其背后的资本博弈。2012年A轮时,字节估值仅900万美元,SIG作为第一轮机构股东,身份独一无二。随后,DST Global创始人尤里·米尔纳在B轮介入,帮助字节走出资金困境。2014年,曾被金沙江创投朱啸虎以“看着蔫蔫的”为由拒绝的项目,迎来了红杉中国1亿美元的C轮领投,估值飙升至5亿美元。此后,字节估值一路狂飙,2018年Pre-IPO轮达到750亿美元,2025年底估值突破6000亿美元大关。
SIG的回报不仅来源于字节跳动本身,还受益于其全球布局。2016年,SIG以1.2亿美元投资Musical.ly的C轮,2017年字节跳动以10亿美元收购Musical.ly并入TikTok。这一操作让SIG获得了双重收益:既享受了字节整体估值的上涨,又通过并购实现了部分现金回流。SIG联合创始人Arthur Dantchik及灵魂人物Jeff Yass的个人财富也因此实现了指数级增长,Jeff Yass的个人净资产更是达到了近600亿美元,成为宾夕法尼亚州首富。
然而,这笔巨额财富的背后,隐藏着更深层次的结构性变化。SIG采用完全自有资金的投资模式,不受外部有限合伙人(LP)约束,决策极其迅速且隐秘。这种结构使其能够在早期承担常人难以想象的风险,并在后期灵活应对复杂的地缘政治挑战。例如,在TikTok面临美国立法剥离的压力时,SIG通过关联公司Vastmere Strategic Investments成为重组后USDS合资企业的投资者,并派驻董事,牢牢守住核心利益。这种从财务投资向政治与战略利益延伸的能力,是传统VC基金难以具备的。
SIG中国团队的退场:地缘政治下的必然抉择
尽管拥有中国最值钱独角兽的最大外部股权,SIG却正在悄然关闭其在中国的VC团队。据The Information报道,主导SIG中国业务近二十年的董事总经理龚挺正筹备离职,创办新基金。与此同时,SIG总部位于美国宾夕法尼亚州,其全球战略正在向剥离中国VC业务倾斜。
这一看似矛盾的现象——“退出中国”却“持有中国最大股份”,实则反映了当前中美科技博弈的深层逻辑。首先,地缘政治紧张局势升级,美国政府对中国AI和半导体领域的投资限制日益收紧。越来越多的美国VC机构面临合规压力和政治风险,不得不与中国市场进行切割,以保护其全球其他业务的稳定性。
其次,中国VC市场的生态正在发生根本性变化。早期那个“一张餐巾纸就能打动投资人”的时代已彻底远去。今天的中国创业环境,技术迭代速度极快,市场竞争白热化,且受到国内政策监管的深刻影响。对于一家总部位于美国、受华盛顿政策导向影响的基金而言,继续深耕中国早期风险投资,其成本与风险收益比已不再具备吸引力。SIG的选择,代表了美国头部VC机构在当前地缘政治格局下的一种理性撤退:保留最核心的战略资产(如字节/TikTok的重大利益),退出高风险、高成本的早期风投业务。
龚挺的离开,标志着SIG在中国长达二十年的风险投资生涯走向尾声。在他任职期间,SIG投资了超过260家中国公司,总金额超20亿美元,涵盖了从互联网到硬科技的多个领域。然而,随着个人投资者的离场和团队解散,SIG将彻底告别中国市场的“捡漏”时代。这并非失败,而是一种战略聚焦。在不确定性加剧的时代,头部资本更倾向于集中资源于具有全球影响力和政治确定性的头部项目,而非分散于海量的早期初创企业。
风投范式的终结与重生:从概率游戏到政治经济学
SIG对中国业务的撤离,不仅是单一基金的战略调整,更折射出风险投资行业范式的转移。过去四十年,硅谷风投的核心逻辑是“分散投资、博取超额回报”,依靠概率模型在大量初创企业中寻找下一个Facebook或Google。这种模式依赖于相对开放的市场环境、自由的人才流动以及稳定的法律框架。
然而,随着全球科技脱钩趋势的加剧,风投逐渐从纯粹的“概率游戏”演变为复杂的“政治经济学”。Jeff Yass的个人经历便是这一转型的缩影。这位以数学和概率思维著称的华尔街巨擘,如今不仅是全球最大的期权做市商之一,更成为美国共和党的最大政治金主之一。他通过巨额政治捐赠,直接影响了TikTok的命运,从“必须封禁”转向“不应封禁”。这表明,顶级资本的影响力已超越财务回报,深入到了国家安全和国际关系的层面。
在这种新范式下,投资的成败不再仅仅取决于商业模式的优劣或技术的先进性,更取决于其在地缘政治格局中的定位。SIG之所以能在退出中国VC业务的同时,依然牢牢控制字节跳动的关键利益,正是因为它成功地将商业投资转化为政治筹码。对于未来的风投机构而言,单纯的技术洞察力和商业敏锐度已不足以构建护城河,如何在复杂的地缘政治网络中定位资产,将成为决定投资成败的关键变量。
此外,这也对中国本土资本提出了严峻挑战。当国际头部资本开始收缩战线,中国科技企业能否在缺乏外部顶级机构加持的情况下,继续维持创新活力?字节跳动的成功,部分得益于SIG在早期的“非主流”信任和长期陪伴。如今,这种基于深度信任和长期主义的早期投资模式,在全球范围内都变得日益稀缺。中国创投行业需要重新审视“陪伴型资本”的价值,探索在逆全球化背景下,如何构建更具韧性和独立性的资本生态。
结语:浪潮之巅的理性撤退
SIG的故事,是一个关于眼光、耐心与时运的完美案例,也是一个关于地缘政治与资本流动的冷酷注脚。从2012年咖啡馆里的那张餐巾纸,到2026年即将解散的中国VC团队,短短十余年,见证了互联网巨头崛起的黄金时代,也见证了全球科技格局的剧烈重构。
SIG的退出,并非对过去成功的否定,而是对未来的重新评估。在15000倍回报的巅峰时刻选择离场,体现了一种极致的理性。它告诉我们,风投的本质不仅是发现未来,更是识别周期的拐点。没有人能永远站在浪潮之巅,但聪明的船夫懂得在风暴来临前,调整帆向,保全船体。
对于中国科技产业而言,SIG的退场是一个信号,也是一个警钟。它提醒我们,资本的全球流动不再自由无阻,技术创新的护城河也需要更深厚的本土根基。未来的竞争,将不仅是技术与人力的竞争,更是资本韧性、制度适应力与国家战略协同能力的综合较量。在这场新的博弈中,唯有那些能够独立驾驭不确定性、坚守长期价值创造的企业,才能穿越周期,真正定义下一个时代。