AI支付遇冷?大厂为何在“最后一公里”陷入静默博弈
静默的硝烟:AI支付为何缺乏预期中的热度
2026年的夏天,互联网行业原本期待看到一场关于“AI支付”的激烈巷战。从6月起,京东、腾讯、阿里巴巴等头部大厂相继抛出重磅布局,意图将AI智能体与支付环节深度绑定,打通AI商业化的“最后一公里”。然而,随着时间推移,这场被寄予厚望的战役并未激起预想中的浪花,市场反应呈现出一种诡异的平静。
这种“雷声大、雨点小”的现象,折射出AI支付在当前阶段面临的深层困境。传统认知中,支付作为高频刚需场景,往往是互联网巨头兵家必争之地。但当AI试图介入这一环节时,用户习惯的惯性、技术落地的复杂性以及信任体系的脆弱性,共同构成了一道难以轻易跨越的门槛。大厂们的隔空角力,并未演变为公开的价格战或营销战,而是转向了底层架构、接口协议和用户心智的静默渗透。
必然的牵手:传统支付的天花板与AI的落地焦虑
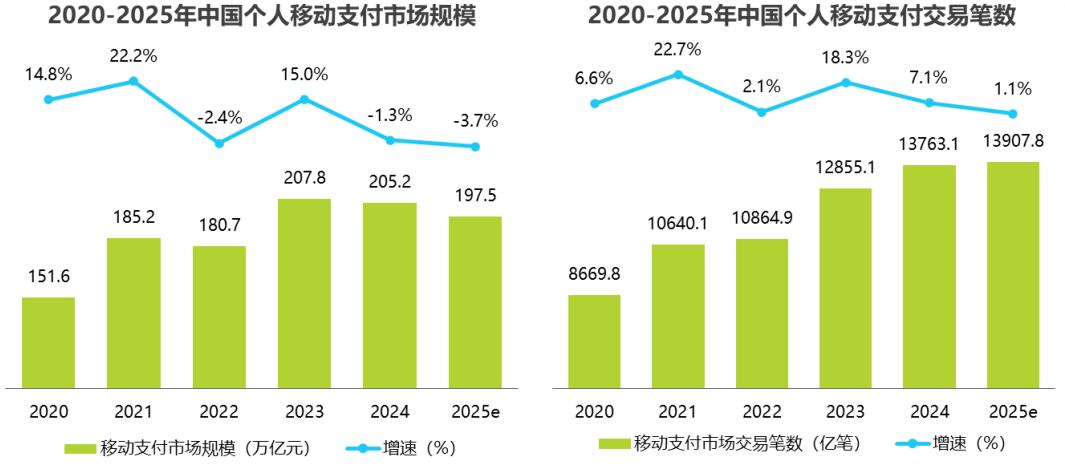
AI支付并非凭空诞生的概念,而是两大行业痛点共振的结果。一方面,传统移动支付市场已触及天花板。数据显示,2025年中国个人移动支付交易笔数同比增长仅1.1%,市场规模甚至同比下滑3.7%。在存量竞争时代,单纯的支付通道价值被极大稀释,行业亟需寻找新的增长极。另一方面,AI大模型的发展逻辑发生了根本性转变。早期业界热衷于比拼参数规模,从百亿到十万亿的膨胀并未直接带来商业价值的爆发。随着英伟达CEO黄仁勋提出“智能体AI时代全面爆发”,业界共识逐渐转向:AI必须从“可用”走向“好用”,而智能体(Agent)正是这一转变的核心载体。
智能体需要执行真实任务,而交易是许多任务的最终闭环。以千问为例,在将支付能力融入对话系统半年后,完成了3亿笔智能体支付,并支持95%的通用智能体框架。微信支付也明确指出,赋予智能体完整的支付服务能力,是从效率工具向消费场景拓展的关键。这意味着,AI支付不再是大厂拍脑袋的伪需求,而是技术和用户习惯共同推动的基础设施升级。当用户习惯“一句话购物”时,支付环节就从被动响应转变为主动服务,实现了从“人找服务”到“服务找人”的逻辑迭代。
路径分化:保守隔离与激进重构的博弈
n尽管方向一致,但大厂在AI支付上的路径选择却呈现出显著的差异化特征,这反映了各自对风险与机遇的不同权衡。
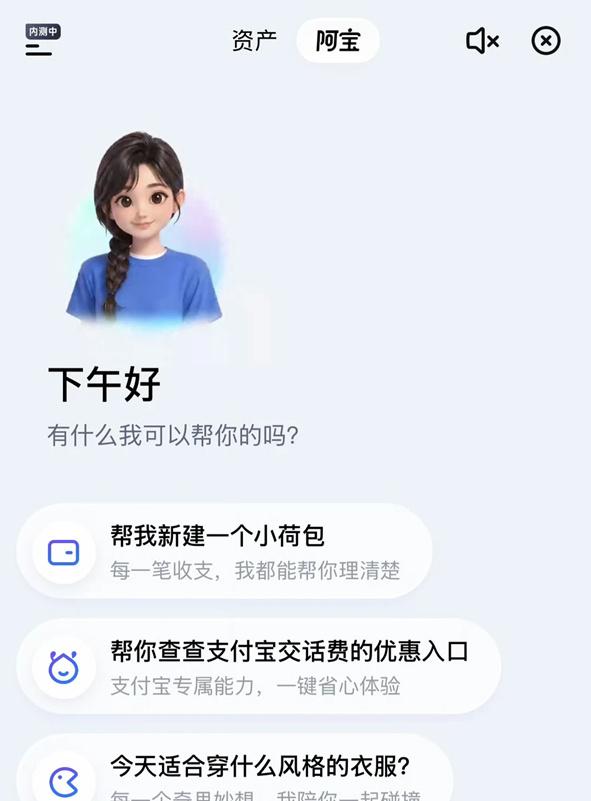
阿里巴巴的选择更为激进且具系统性。其推出的AI版支付宝,试图将分散的服务集中到一个对话界面,以支付为支点撬动新的商业生态。支付宝采取了“双轨”策略:一方面推动商户将服务转化为AI可调用的MCP/Skill;另一方面,通过AI对界面的“读屏”操作,兼容尚未改造的小程序。这种打法旨在重塑服务分发逻辑,将AI支付视为智能体的超级入口,展现出强烈的Agent-native(原生智能体)倾向。
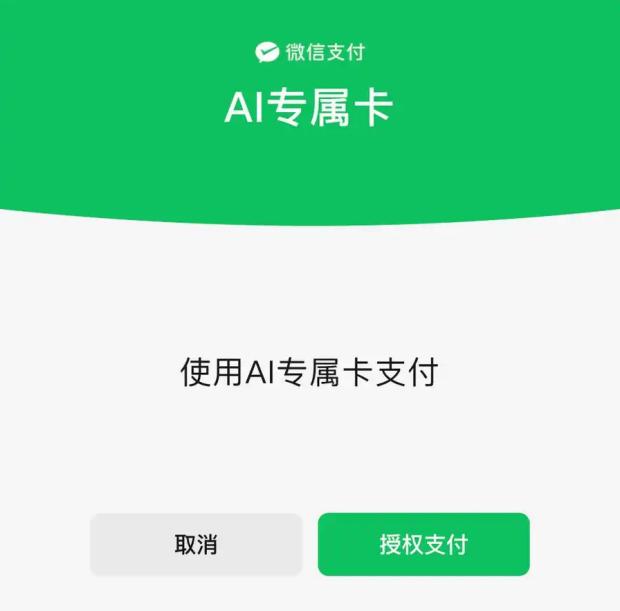
相比之下,腾讯的策略则显得更为保守和务实。微信推出的AI专属卡,本质上是一个与主账号隔离的虚拟账户,并设置了严格的限额。这一功能主要服务于特定智能体如WorkBuddy,覆盖网购、外卖等高频场景。腾讯集团高级执行副总裁汤道生指出,这种设计是为了在拥抱用户习惯变化的同时,确保核心资产的安全。AI专属卡强调安全隔离,而AI版支付宝强调生态聚合,两者的差异折射出大厂在安全底线与增长野心之间的不同取舍。
三大阻碍:为何AI支付难以一蹴而就
尽管逻辑通顺,但AI支付在落地过程中仍面临三大核心阻碍,导致其无法迅速普及。
首先是信任机制的缺失。支付本质上是信任的交易,而在当前AI技术背景下,模型幻觉率和常识误解率依然存在。用户很难完全信任AI在复杂场景下的判断。即便在高频低价场景中,AI支付往往仍需人工最终确认,这大大削弱了其“一键完成”的便捷性优势。对用户而言,若不能一步到位,反而增加了操作步骤,AI支付便失去了存在的必要性。
其次是跨平台的技术与利益壁垒。虽然二维码支付时代解决了大部分接口统一问题,但在AI支付领域,平台间的利益博弈重新凸显。不同大厂的智能体生态相对封闭,支付接口标准尚未完全统一,导致AI支付链条存在明显的跨平台限制。用户可能遇到“在这个APP里能AI支付,在那个APP里却不行”的割裂体验,这严重影响了用户体验的连贯性。
最后是责任划分的模糊空间。当AI代理用户完成支付后,若出现商品买贵、误购或仅退款纠纷,责任由谁承担?例如,AI判定某商品性价比极高并自动扣款,但用户事后认为“贵了”,这种主观定义如何量化?又如,AI如何分辨恶意仅退款与善意维权?在法律法规尚未完善、行业自律标准缺失的当下,责任边界模糊成为悬在AI支付头顶的达摩克利斯之剑。
终局思维:基础设施之战不容等待
尽管面临重重挑战,AI支付的战争却一刻也不能停歇。这并非因为当前市场已经成熟,而是因为谁也不愿在基础设施完善之后才入场,从而付出高昂的转换成本。2003年淘宝推出担保交易时,无人敢相信陌生人直接转账的安全,但正是通过规则和标准的建立,才锁定了下一代的支付入口。今天的AI支付协议,正在做同样的事情。
AI支付不仅是技术的升级,更是商业模式的重构。它要求大厂在保障安全的前提下,逐步建立用户对智能体交易的信任体系。这种信任的建立不可能一蹴而就,需要通过小规模场景的验证、跨平台标准的协调以及法律框架的完善来逐步实现。在这个过程中,大厂的静默博弈实际上是在进行底层能力的积累和生态位的卡位。
对于行业而言,AI支付的推进是一个渐进的过程。从最初的辅助工具,到特定场景的自动执行,再到全面接管用户决策,每一步都需要夯实基础。对于用户而言,接受AI支付意味着让渡部分决策权以换取效率,这需要时间来完成心智的转变。
在这场静默的博弈中,没有赢家通吃的即时快报,只有长期主义的坚守。谁能在信任、标准和体验之间找到最佳平衡点,谁就能在AI智能体时代掌握真正的支付话语权。AI支付的冷启动,或许正是为了迎接未来更热烈的爆发。